1. 2017年の深夜、上海の作業場:「時計職人の手作業」を破壊する決断
2017年秋の深夜、上海・嘉定区にある禾賽科技(Hesai Technology)のガレージ然とした作業場。窓の外が白み始める中、共同創業者兼CEOの李一帆(Li Yifan)とCTOの向少卿(Xiang Shaoqing)は、作業台の上に整然と並べられた無数の光学レンズとプリント基板を前に、重い沈黙に包まれていました。
当時、同社が開発した40ラインの機械式LiDAR「Pandar40」は、シリコンバレーの自動運転開発企業や百度(Baidu)のApolloプロジェクトから熱烈な賛辞を浴びていました。米ベロダイン(Velodyne)の製品が数カ月待ちとなる中、禾賽のLiDARは「高性能で納期が早い」と業界の注目株となっていたのです。
しかし、創業メンバーの胸中にあったのは高揚感ではなく、冷や汗が出るような危機感でした。
顕微鏡を覗き込みながら、ピンセットと極細のドライバーを使い、数十個のレーザー発光素子と受光素子を1点ずつミリ単位以下の精度で手作業で位置合わせする――。熟練した光学エンジニアが息を詰めて作業しても、1台のLiDARを組み上げるのに丸一日を要していました。歩留まりは安定せず、工員の体調や集中力によって製品の個体差が生じる。1台数百万円の試験研究用機材であればそれでも成り立ちますが、自動車メーカーが求める「年間数十万台」「10年10万キロ保証」「不良率数ppm」という車規(車載規格)の要求とは、天と地ほどの隔たりがありました。
これは製造業ではなく伝統工芸の時計作りだ。もしLiDARが将来、すべての自動車に標準搭載される未来を信じるなら、何百ものディスクリート(個別)部品をシリコンチップの上に統合し、半導体として焼き付ける以外に道はない」。
その直後の取締役会で、李一帆は周囲を驚かせる賭けに出ます。研究用LiDARの販売で得ていた貴重なキャッシュフローの大部分を、自社製ASIC(特定用途向け集積回路)専用チップの開発に注ぎ込むことを宣言したのです。
まだ量産車の採用枠(デザインウィン)が1つも確定していない段階で、数億円単位の開発費と年単位の歳月を要する半導体設計に踏み切ることは、当時のハードウェアスタートアップにとって狂気の沙汰と見なされていました。しかし、この「時計職人の手作業を捨て、半導体の法則に従う」という第一性原理に基づいた冷徹な決断こそが、後に米欧の競合たちが次々と経営破綻に倒れる中で、禾賽科技だけが世界初の大規模量産と四半期黒字化を勝ち取る決定的な分水嶺となったのです。
2. 逆張りの「ファブレス否定」:なぜ李一帆は自社工場に200億円を投じたのか
禾賽科技の歩みにおいて、ASIC半導体の内製化と並ぶもう一つの巨大な「異端の決断」が、自社製造工場の保有(インハウス・マニュファクチャリング)でした。
2010年代半ばから後半にかけて、米シリコンバレーやウォール街の投資家たちの間では「ファブレス(工場を持たない)こそがスマートなテック企業の姿だ」という教条が支配的でした。アップルがフォックスコンに製造を委託するように、LiDAR企業も設計とアルゴリズムに特化し、製造はメガサプライヤー(Tier 1)や受託製造業者(EMS)に丸投げすべきだという論理です。米ベロダインやルミナー(Luminar)、独アイベオ(Ibeo)といった欧米のLiDAR企業は、こぞってファブレス戦略を選択しました。
しかし、清華大学で精密機械を学び、米イリノイ大学アーバナ・シャンペーン校(UIUC)でロボット工学の博士号を取得した李一帆の直感は、まったく逆の結論を導き出していました。
設計と製造の分断が生んだ「死の谷」
- 責任のなすり合い:製造過程で歩留まりの低下や光学軸のズレが発生した際、設計の不備か工場の組み立て精度の問題かを特定できず、原因究明に数カ月を浪費。
- 反復サイクルの遅延:試作から設計修正、再試作のフィードバックループが四半期単位となり、急激に進化する中国EV市場の開発スピードから脱落。
- プロセスノウハウの流出・未蓄積:最先端の光電融合パッケージング技術や自動校正アルゴリズムが社内に蓄積されず、コスト構造の改善が受託工場の裁量に依存。
- 量産の壁での挫折:「プロトタイプは動くが、自動車メーカーの求める数量と均一性で生産できない」というキャズム(死の谷)を越えられずキャッシュが枯渇。
同一屋根の下で完結する極速のエンジニアリング
- 2分で現場に駆けつける設計者:研究開発オフィスと製造クリーンルームを直結。歩留まりが0.1%でも低下すれば、半導体設計者がその場でラインに入り原因を究明。
- 100%自動化された光電校正:自社開発のロボットアームと自動校正アルゴリズムにより、従来数時間かかっていた光学調整をわずか数十秒に短縮。
- 製造装置そのものの内製:市場に存在しないLiDAR専用の組み立て・検査設備を自社で設計・内製化し、他社が模倣不可能な工程障壁を構築。
- 急激な規模の経済:累計出荷台数が数十万台、百万台へと跳ね上がるにつれ、固定費が劇的に分散し、圧倒的な粗利率と価格競争力を両立。
「自動車産業において、製造を理解していない者に真のイノベーションは起こせない」――。李一帆はそう確信していました。LiDARはスマートフォンとも従来の車載ミリ波レーダーとも異なり、ナノ秒単位のパルスレーザーとピコ秒単位の超高精度時間計測(ToF)、そして過酷な車載振動・熱サイクル耐性を同時に満たさなければならない未知のハードウェアです。世の中に「LiDARの量産プロセス」など存在しない時代に、委託先に製造を任せても高品質な製品が生まれるはずがありませんでした。
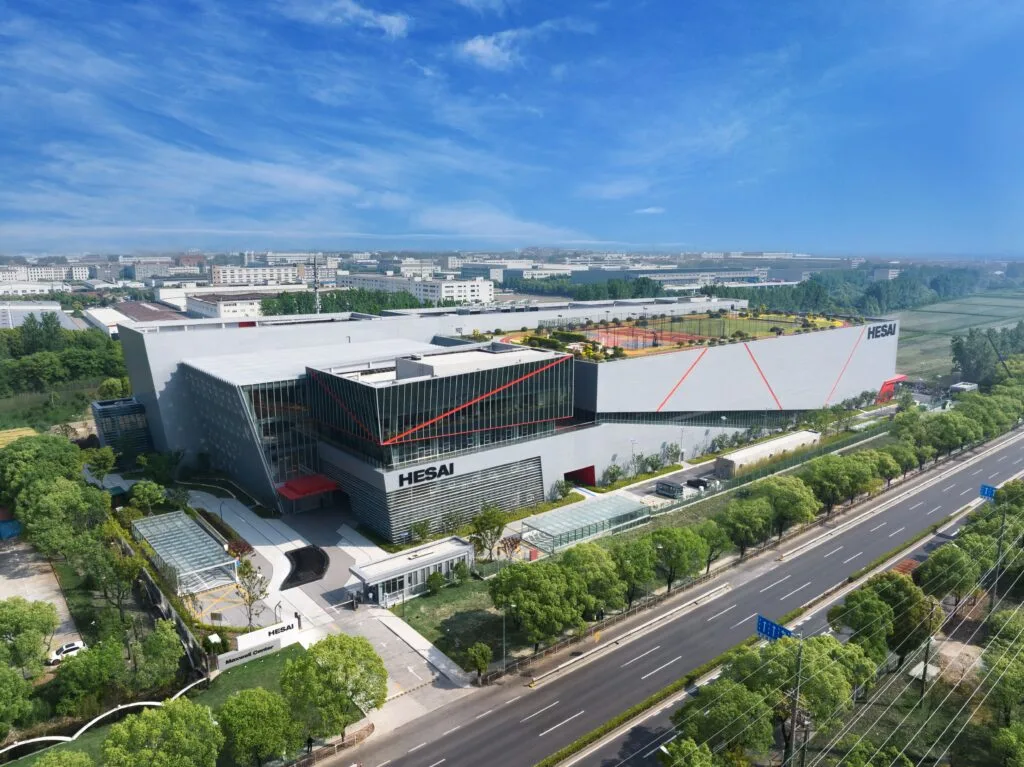
この製造哲学の集大成として建設されたのが、総投資額近10億元(約210億円)、延床面積5.2万平方メートルを誇る上海嘉定の「麦克斯韦(Maxwell)智造中心」です。
電磁気学の父ジェームズ・クラーク・マクスウェルに因んで名付けられたこの施設は、単なる生産工場ではありません。最上階の研究開発フロアから階段を下りれば、そこには世界最高峰のクラス100クリーンルームと、全長200メートルに及ぶ総合テストコース、そして過酷な車載環境を再現するベイズ信頼性試験室が広がっています。
完全自動化されたスマート生産ラインでは、産業用ロボットアームが高速で舞い、約20秒に1台のペースで車載LiDARがラインオフします。設計エンジニアと生産技術エンジニアが昼夜を問わず同じデータを共有し、製品設計の変更から製造ラインの治具変更までを数日単位で回す。この「R&Dと製造の物理的融合」こそが、禾賽の競合に対する真の堀(モート)となったのです。
3. 米欧LiDARパイオニアの落日と禾賽の独り勝ち:残酷なデータが示す現実
かつてLiDAR業界の主役は、米国とドイツの先駆者たちでした。Googleの自動運転実験車がルーフの上に搭載していた巨大な回転式バケツ型LiDARを開発した米ベロダイン、2020年にSPAC(特別買収目的会社)ブームに乗って華々しく上場し、一時は時価総額1兆円を超えた米ルミナー、そして世界で初めてアウディA8に車載LiDARを供給した独アイベオです。
しかし、量産化の嵐が吹き荒れた過去数年間で、欧米のプレイヤーたちは凄惨な敗退を余儀なくされました。
| 企業名 | 本拠地 | 主な製造戦略 | 累計出荷台数 (2025-2026年時点) | 経営状況・財務の現状 |
|---|---|---|---|---|
| 禾賽科技 (Hesai) | 中国・上海 | ASIC内製 + 自社メガ工場 (Maxwell) | 100万台突破 | 世界初の四半期Non-GAAP黒字化達成、グローバルADAS首位 |
| Velodyne (現Ouster) | 米国 | 外部委託・ファブレス(一部タイ等委託) | 数万台規模で停滞 | 業績悪化によりOusterと対等合併、創業者は追放 |
| Luminar Technologies | 米国 | メキシコ工場等での受託・パートナー生産 | 数万台規模 | 巨額赤字継続、株価95%以上下落、大規模人員削減 |
| Ibeo Automotive | ドイツ | ティア1(ヴァレオ等)との提携生産 | 限定的 | 資金ショートにより2022年に経営破綻、MicroVisionが買収 |
| Cepton | 米国 | 日本の小糸製作所(Koito)に製造委託 | 一部車種搭載にとどまる | 小糸製作所による完全子会社化(非公開化)で救済 |
この劇的な勝敗を分けたのは、アルゴリズムの優劣でも、資金調達の規模でもありませんでした。「コスト破壊力」と「量産出荷の確実性」という製造業の基本動作です。
自動運転タクシー(Robotaxi)の実験車両であれば、1台数万ドル(数百万円)のLiDARでも購入してもらえます。しかし、一般消費者が購入する量産EVに搭載するためには、LiDARの価格を数百ドル(数万円台)にまで引き下げ、かつ数万台から数十万台規模の供給を一切の遅延なくやり遂げなければなりません。
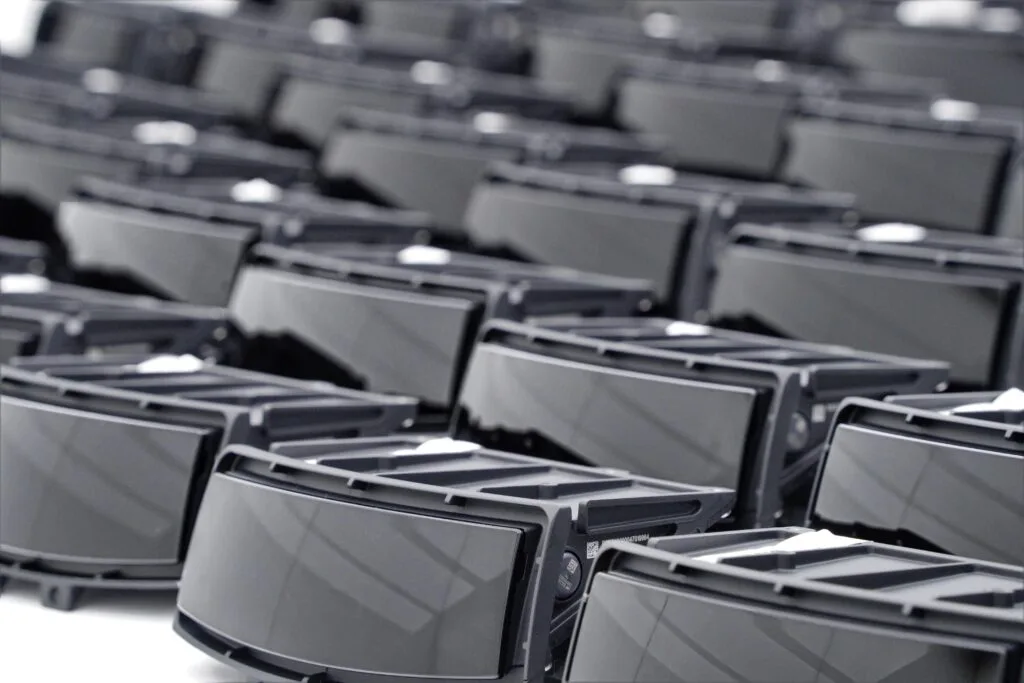
欧米の競合が外部委託先との品質調整に手間取り、納期の遅延と製造コストの高騰で自動車メーカーからの信頼を失っていく中、禾賽科技は独自のASIC内製化により部品点数を劇的に削減した「AT128」を投入しました。
中国のEVトップランナーである理想汽車(Li Auto)のフラッグシップSUVに標準採用されたのを皮切りに、小米汽車(Xiaomi EV)の「SU7」シリーズ、長安汽車、上汽集団など主要メーカーの量産モデルを次々と獲得。大疆から独立した卓馭の自動運転量産戦略や、トヨタが出資した小馬智行(Pony.ai)のRobotaxi量産展開、さらにはファーウェイのADS知能運転システムがEVの知能化競争を加速させる中で、禾賽のLiDARは「最も信頼できる標準インフラ」としての地位を確立したのです。
世界のRobotaxi市場においても、ZooxやAurora、Baidu Apolloなど主要事業者の60%以上が禾賽のLiDARを採用。2023年第4四半期には、世界中のLiDAR企業が成し得なかった「四半期Non-GAAPベースの純黒字化」を世界で初めて達成しました。
4. 「製造業の第一性原理」:ソフトウェア全盛期に李一帆が再定義した組織論
禾賽科技のこれまでの軌跡を振り返ると、そこには常に「流行に逆らい、ハードウェアの物理法則に立ち戻る」という李一帆の組織哲学が一貫しています。
シリコンバレーからの帰国と禾賽科技の創業
清華大・スタンフォード大・UIUC出身の李一帆、孫鵬、向少卿が上海で創業。当初はレーザーガス検知器を手がけるも、自動運転の胎動を感じ取りLiDAR開発へピボット。
ASIC専用半導体内製化への戦略的賭け
手作業組み立てによる量産の限界を痛感。周囲の反対を押し切り、ディスクリート光学素子をシリコン半導体へ集積化する自社チップ開発プロジェクトを始動。
車載ADAS向けハイブリッド固体LiDAR「AT128」発表
自社チップを搭載したAT128を発表し、理想汽車などの量産車種に相次ぎ採用。月産数万台規模の車規量産体制を確立。
米ナスダック上場と「麦克斯韦智造中心」の稼働
中国LiDAR企業として初の米ナスダック上場。嘉定の10億元スマート工場が稼働し、R&Dと製造の完全一体化を実現。
地政学の嵐の克服と累計100万台・四半期黒字の金字塔
米国防総省の不当なリスト指定に対し米連邦裁判所で勝訴し指定解除を勝ち取る。累計出荷台数100万台を突破し、業界唯一の持続可能な収益基盤を確立。
シリコンバレー発祥のアジャイル開発やソフトウェア至上主義が称賛される現代において、多くの起業家は「コードを書けばハードウェアの欠陥も後から修正できる」と考えがちです。しかし李一帆は、ソフトウェアと物理世界の境界線を極めて厳格に捉えていました。
彼の信条は、「物理世界(アトム)の制約を無視したソフトウェア(ビット)は砂上の楼閣に過ぎない」というものです。自動車が時速120キロで高速道路を走る際、前方の落下物や黒い障害物を瞬時にミリ秒単位で見分ける能力は、カメラの画像認識AIだけでは光学的な限界があります。逆光、濃霧、漆黒の闇夜――AIがどれほど賢くなろうとも、入力されるセンサーデータそのものが物理的に歪んでいれば、正しい判断を下すことはできません。
この「物理世界に対する畏敬」は、組織づくりにも色濃く反映されています。禾賽科技では、ソフトウェアエンジニア、光学設計者、半導体アーキテクト、そして工場のライン長が完全にフラットに議論を交わします。李一帆自身、工場の作業員から「このネジの締め付け角度は設計変更した方がロボットの把持時間が0.3秒短縮できる」という提案があれば、即座に設計図面の見直しを承認することで知られています。
さらに、地政学的な逆風に対する立ち振る舞いにも、その強靭なエンジニア精神が表れています。2024年、米国防総省が禾賽科技を根拠なく「中国軍事関連企業(1260Hリスト)」に指定した際、同社は泣き寝入りすることなく、米国の連邦地方裁判所に即座に提訴。国防総省側の証拠不備を法廷で論破し、最終的に指定解除を勝ち取りました。「自分たちの製品が民生用の安全技術であり、世界基準のサプライチェーン規範に則っている」という絶対的な自信とデータへの信頼があったからこその勝利でした。
5. 日本の「ものづくり」への鏡:なぜ日本のLiDAR巨人は現れなかったのか
禾賽科技が成し遂げたLiDARの量産と黒字化の物語は、日本の産業界、とりわけ「ものづくり」の伝統を誇る自動車・電機メーカーにとって、極めて深く、重い問いを投げかけています。
日本にはデンソーや日立Astemo、パイオニア、京セラ、ソニー、パナソニックなど、世界最高峰の光工学技術、精密加工技術、車載信頼性を誇る企業がひしめいています。実際、自動運転の黎明期には、多くの日本企業がLiDARの研究開発に乗り出していました。
しかし、なぜ世界中の量産EVやRobotaxiの屋根の上、フロントグリルの中に刻まれているロゴは、日本の老舗メーカーではなく「HESAI」だったのでしょうか。
その理由は、日本の技術力が劣っていたからではありません。「リスクテイクの構造」と「垂直統合のスピード感」の差にあります。
日本の伝統的な自動車部品メーカーは、完成車メーカー(OEM)からの明確な仕様書と調達保証(RFI/RFQ)が提示されるまで、数億円単位の自社製半導体(ASIC)への先行投資や、専用工場の建設といった巨額のリスクを取ることが構造的に困難でした。「まだ市場が存在しない段階で、10億元を投じてLiDAR専用工場を建てる」という李一帆のような決断は、稟議制度と減点主義が支配する大企業の組織構造の中では、まず通ることはありません。
一方、禾賽科技は元戎啓行などの自動運転スタートアップが次々と登場し、毎月のように新型EVが発売される中国市場の過酷な競争環境の中で、自ら退路を断って半導体と製造インフラに全財産を賭けました。
「製造ラインを制する者が、知能化時代のインフラを制する」――。
ソフトウェアがどれほど進化しようとも、物理世界と交差するハードウェアの量産には、冷徹な物理法則と製造業の第一性原理が横たわっています。李一帆が証明したのは、デジタル全盛の時代にあっても、工場の床を踏み締め、シリコンチップを自ら焼き、ミリ単位の精度を極めた者だけが、未来のモビリティの「眼」を世界に供給できるという、極めて古典的で新しい製造業の真理なのです。
情報ソース・参考資料
本記事の執筆にあたり、以下の公式一次情報、財務開示資料、法的手続き記録、および業界調査レポートを参照・検証しています。
- 禾賽科技(Hesai Technology)公式IR資料:米国SEC提出 Form 20-F(年次報告書)、各四半期決算短信(ADASおよびRobotaxi向け出荷台数、粗利率推移、Non-GAAP営業利益)
- 李一帆CEO 公開インタビューおよび講演録:清華大学起業フォーラム講演「ハードウェアの第一性原理とASIC内製化の必然性」、36氪・極客公園(GeekPark)メディア対談録
- 禾賽科技「麦克斯韦(Maxwell)智造中心」公式技術仕様:上海嘉定拠点の製造自動化比率(コア工程100%)、ベイズ信頼性試験室、ISO 26262 ASIL-B機能安全認証データ
- Yole Group 業界調査レポート:「LiDAR for Automotive and Industrial Applications 2024-2025」(世界車載LiDAR市場シェア、ADASデザインウィン獲得数ランキング)
- 米国連邦地方裁判所 訴訟記録:Hesai Technology Co. Ltd. v. United States Department of Defense(1260H軍事企業リスト指定取り消し訴訟判決文書)
コメント
...