1. 時速120キロの暗闇を貫く500メートル:1550nmファイバーレーザーが選ばれた理由
街灯が一切ない深夜の高速道路を時速120キロメートルで走行しているとき、車が1秒間に進む距離は約33メートルに達します。もし前方の走行車線に脱落した大型トラックの黒いスペアタイヤや落下物が転がっていた場合、一般的なハイビームの照射範囲(約100メートル)では、人間のドライバーやカメラがそれを異常として認識できるのは衝突のわずか3秒前です。時速120キロからフルブレーキングで完全停止するまでに必要な制動距離は約60〜70メートル。ドライバーが危険を視認してブレーキペダルを踏み込むまでの空走時間(約1秒)を考慮すれば、衝突の回避は物理的にほぼ不可能です。
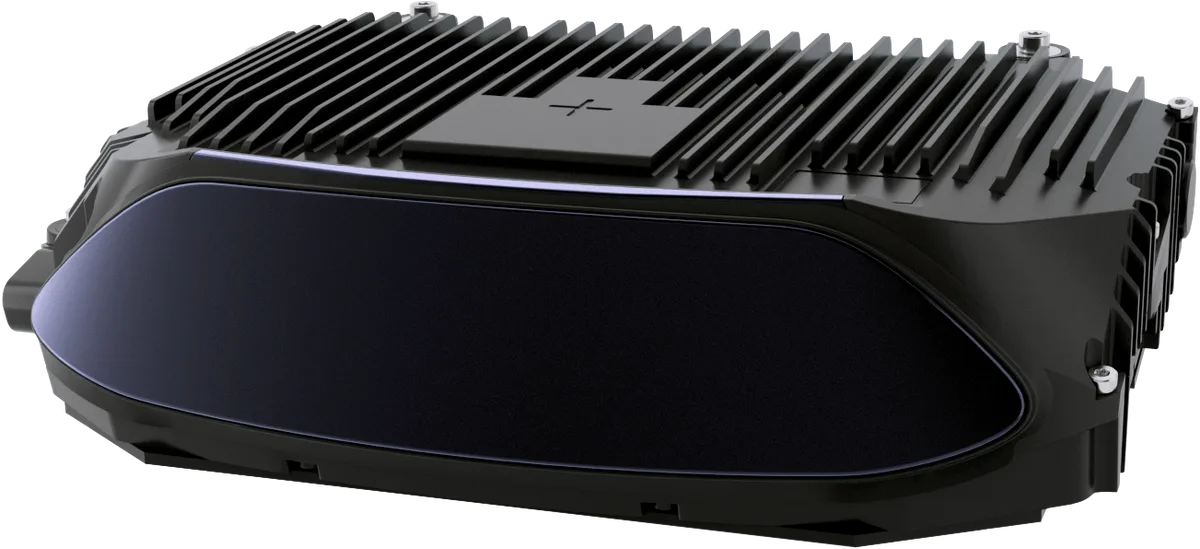
中国の新興EVトップランナーである蔚来(NIO)が、第2世代プラットフォーム「NT2.0」を採用した全車種(ET7、ES7、ET5、ES6、EC6、ES8など)のルーフ前端に、まるで王冠のように突き出た「物見櫓(ウォッチタワー)」型のセンサーポッドを配した最大の動機はここにありました。その中央に鎮座し、漆黒の夜間でも前方500メートル先(反射率10%の低反射目標でも250メートル)を300本相当の高密度レーザー点群でスキャンし続ける目こそ、シリコンバレーと蘇州を拠点とする図達通(Seyond、旧社名:Innovusion)の1550nmフラッグシップLiDAR「Falcon(猟鷹)」です。
自動運転用LiDARの世界には、長年にわたる根本的な「波長の二律背反」が存在してきました。禾賽科技(Hesai)や速騰聚創(RoboSense)が主力としてきた905nm波長は、DVDや通信用で確立されたシリコン半導体プロセスを流用できるため安価に作れる反面、光が人間の網膜まで到達してしまうため、安全基準(アイセーフ規格)によってレーザーの照射出力が厳しく制限されます。結果として、905nm機では反射率10%の物体に対する探知距離を150〜200メートル以上に伸ばすことが光学的に極めて困難でした。
これに対し、元百度(Baidu)の自動運転部門ハードウェア責任者だった鮑君威(バオ・ジュンウェイ)CEOと李義民CTOが創業した図達通が賭けたのは、光通信で用いられる1550nm波長のエルビウム添加ファイバーレーザー(EDFA)でした。1550nmの光は人間の眼球の角膜や水晶体で吸収され、網膜まで届かない特性を持ちます。つまり、905nmレーザーの約40〜100倍もの高出力パルスを安全に照射できるのです。
「時速120キロで自律走行する車両に真の安全マージンを与えるには、200メートル先の障害物を『何かがある』とぼんやり感知するだけでは足りない。250メートル先の黒いタイヤと路面ペイントを形状レベルで分離識別できなければならない」。
鮑君威氏のこの第一性原理に基づく設計思想は、ラグジュアリーEVブランドとして安全性を最重要価値に掲げていたNIOの李斌(ウィリアム・リー)CEOの心を捉えました。NIOは図達通への戦略出資(蔚来資本 / NIO Capital)を主導すると同時に、NT2.0全車種へのFalcon標準搭載という巨額契約を結びました。これにより図達通は、2022年から2024年にかけて累計53万セット以上の車載LiDARを出荷。一時的とはいえ、ADAS向けLiDARの売上高ベースで世界シェアの12.8%を占め、世界の先頭集団へと一気に駆け上がったのです。
「光学の物理法則を欺くことはできない。高速走行時の自律運転において、1550nmがもたらす解像度と到達距離は贅沢品ではなく、安全のための不可欠な防壁だ」
―― 鮑君威(図達通 / Seyond 共同創業者兼CEO)しかし、この「究極の光学性能」を誇るFalconこそが、図達通を過酷な消耗戦と財務の泥沼へ引きずり込む最大の要因となっていきます。
2. 905nm半導体の急襲と「1,000元の壁」:禾賽・速騰が仕掛けたシリコンの消耗戦
図達通が1550nmの圧倒的な点群解像度に酔いしれていた間に、車載LiDAR市場の地殻変動はライバルの陣営で静かに、そして猛烈なスピードで進行していました。禾賽科技と速騰聚創が推し進めた「シリコン半導体化(SOC統合)」による価格破壊です。
1550nm陣営(米Luminarや図達通)が使用するファイバーレーザーは、特殊な光ファイバーや高価な励起半導体レーザーダイオード、ポリゴンミラー(多面体回転鏡)とガルバノミラーを精密に組み合わせたハイブリッドメカニカル構造を必要とします。部品点数が多く、組立工数が膨大で、光軸のアライメント調整に職人技的なキャリブレーションを要するため、量産効果が進んでも1台あたりの部品原価(BOMコスト)が数百ドル(数千元から1万元以上)から容易に下がりませんでした。
一方、905nm陣営は全く異なる戦い方を選びました。レーザー発光部に面発光レーザー(VCSELアレイ)を採用し、受光部にシリコン光電子増倍管(SiPM)や単一光子アバランシェダイオード(SPAD)を組み合わせ、これらを単一のCMOSチップ(ASIC)上に集積する「ソリッドステート半導体化」を敢行したのです。
図達通(Falcon)/米Luminarの光学優先アーキテクチャ
- 高価な光ファイバー増幅器:通信グレードのEDFAや光学部品を多用し、モジュール単価が数百ドル(数万円〜十数万円)から下がりにくい構造的足かせ。
- 機械的スキャン機構の複雑さ:ポリゴンミラー+ガルバノミラーの高速回転系を抱え、車載振動や熱サイクルに対する耐久歩留まりの維持が困難。
- 高消費電力と排熱の限界:ピーク時消費電力が25〜40Wに達し、ルーフ前端の密閉空間で過酷な放熱設計を余儀なくされる。
禾賽(ATX)/速騰(MX)の半導体集積アーキテクチャ
- VCSEL+SPADの完全半導体化:数百個の発光・受光素子をシリコンダイ1枚に統合。半導体ムーアの法則に従い、製造コストが指数関数的に急落。
- 1,000元(約2万円)台への価格破壊:厚さ25ミリ以下の薄型化を達成し、20万元以下の大衆向け大衆車へも標準搭載できる低価格を実現。
- 低消費電力と車体統合性:10W前後の低消費電力化により、フロントガラス内側やヘッドライト内部へのステルス埋め込みが可能。
この技術アプローチの違いは、2024年から2025年にかけて中国EV業界を襲った凄惨な値下げ圧力の中で、決定的な商業的明暗を分けました。速騰聚創が主力機「M1/M2」を2,000〜3,000元台へ引き下げ、さらに薄型LiDAR「MX」で1,000元(約2万円、約150ドル)の心理的防衛線を突破。禾賽科技も超小型LiDAR「ATX」を投入して追随しました。
自動車メーカーの調達担当者にとって、選択肢は極めて冷徹でした。「夜間の極限状況でしか真価を発揮しない1550nmの500メートル探知のために1台5,000〜8,000元を払い続けるのか、それとも通常走行の安全マージンを満たす905nm半導体LiDARを1,000〜1,500元で手に入れるのか」。
吉利(Geely)、長安、奇瑞(Chery)、比亜迪(BYD)といった量産ボリュームを持つ大手OEMは、迷わず905nm半導体LiDARのバルク買いへ舵を切りました。小鵬汽車(XPeng)がP7+でLiDARを全廃してカメラ単体方式へ移行したり、大疆(DJI)系の卓馭科技が10万円の低価格ADASシステムで急伸する中、高価な1550nmに固執する図達通の周辺には、急速に孤立の影が差し始めていたのです。
3. 売上の9割を握るNIO依存の罠:累積赤字8億ドルと「楽道」のLiDAR排除
図達通の香港証券取引所(HKEX)上場目論見書が白日の下に晒した財務データは、業界関係者を戦慄させました。それは、華やかな量産出荷の背後に潜む「単一顧客への極限依存」と、売れば売るほど出血が止まらない「逆ザヤ構造」の冷酷な記録でした。
| 財務指標(単位:米ドル) | 2022年 | 2023年 | 2024年 | 2025年(前5カ月) |
|---|---|---|---|---|
| 売上高 | 6,630万ドル(約99億円) | 1億2,100万ドル(約181億円) | 1億6,000万ドル(約240億円) | 5,196万ドル(約78億円) |
| 売上総利益率(粗利率) | -62.3% | -35.0% | -8.7% | +12.9% |
| 当期純損失 | 1億8,800万ドル(約282億円) | 2億1,900万ドル(約328億円) | 3億9,800万ドル(約597億円) | 2,149万ドル(約32億円) |
| 最大顧客(NIO)売上比率 | 88.7% | 90.6% | 91.6% | 86.2% |
| 車載LiDAR年間出荷台数 | 約7.4万セット | 約14.5万セット | 約23.0万セット | 累計53.3万セット超 |
目論見書によれば、図達通の売上高に占めるNIOの割合は、2022年に88.7%、2023年に90.6%、2024年には91.6%にまで跳ね上がっていました。売上の9割以上を特定の1社に握られているという事実は、B2Bサプライヤーとして生殺与奪の権を完全に握られていることを意味します。
さらに深刻だったのは粗利益率の推移です。2022年の粗利益率はマイナス62.3%。つまり、100ドルのLiDARを製造して納品するたびに、原価だけで162ドルがかかり、売れば売るほど62ドルの現金が吹き飛ぶという異常事態でした。初期の金型償却、光部品の調達コスト、蘇州工場のライン立ち上げ費用が嵩み、2023年もマイナス35.0%、2024年もマイナス8.7%と、3期連続で製造原価割れ(逆ザヤ)が続いたのです。
2022年から2024年までの3年間で垂れ流した純損失の累計は、実に8億0,500万ドル(約1,200億円)。自社で稼ぎ出す営業キャッシュフローは大幅なマイナスを記録し続け、外部からの資金調達が途絶えれば即座に経営破綻へと直結しかねない薄氷の行軍でした。
そして2024年秋、図達通にとって最大の衝撃波が訪れます。最大の庇護者であるはずのNIO自身が、容赦ないコスト削減のメスを振るい始めたのです。
NIOがテスラの「Model Y」に対抗すべく投入した大衆向けファミリーEVのサブブランド「楽道(ONVO)」の第1弾モデル「L60」(車両価格20.69万元、バッテリーサブスク適用時14.99万元)は、ルーフの「物見櫓」LiDARを完全に排除しました。搭載されたのは、前方カメラと4Dイメージングミリ波レーダーを核とするビジョンベースの自律運転システムでした。さらに、NIOが欧州市場を狙って準備を進める小型車ブランド「蛍火虫(Firefly)」にも、高価なFalconが搭載される余地はありませんでした。
NIOが販売台数を稼ぐべき普及価格帯のモデルからLiDARを切り捨てたことで、図達通のFalconは「年販数十万台のラグジュアリーNIO(ET7やES8など)」という狭い天井の中に閉じ込められてしまったのです。
4. 1550nm教条主義の終焉:905nm「霊雀」投入と香港De-SPACによる延命策
「1550nmの性能至上主義」だけでは会社が干上がる――。死線を悟った鮑君威CEO率いる経営陣は、自らの信条を覆す痛烈な現実路線への舵切りを断行しました。それが、905nm技術への参入と、非乗用車・インフラ領域への脱出です。
図達通は、中短距離およびサイド・リアの死角を補うブラインドスポットLiDARとして、905nm半導体レーザーを採用した「Robin(霊雀)」シリーズ(Robin-E / Robin-W)を急遽製品ラインナップに加えました。
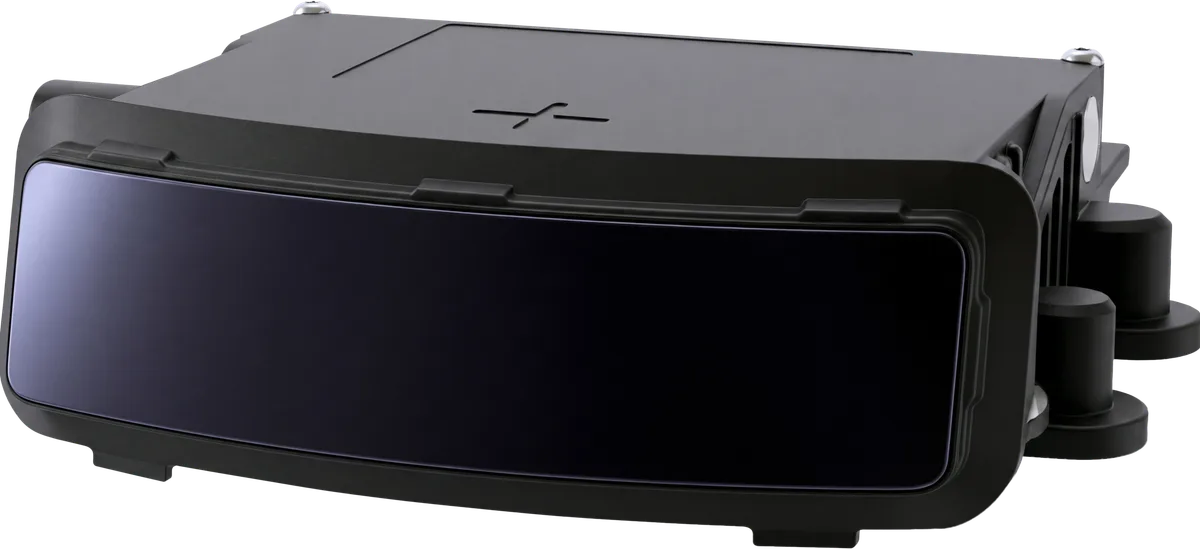
Robin-Eは厚さを極限まで抑え、世界的なガラス大手AGCグループの車載用特殊ガラス技術(Wideye)と提携することで、「フロントガラスの内側(インキャビン)」に完全内蔵できる設計を実現しました。ルーフの外側に角のように突き出る物見櫓デザインを嫌う一般OEMに向け、空気抵抗を増やさず洗車や飛び石のリスクもないソリューションを提示したのです。
また、社名を創業以来の「Innovusion」から、Sensory(知覚)とBeyond(超越)を掛け合わせた「Seyond」へと電撃的に変更したのもこの時期でした。「自動車のルーフに乗るLiDARメーカー」という自らの看板を剥ぎ取り、スマートハイウェイ(ITS)、鉄道、スマートシティ、さらには百トン級の自律走行鉱山ダンプカー(自律走行鉱山車両大手のE-Controlなどとの提携)や産業用ロボットの目として生き残る道を模索し始めたのです。
製造現場の地道な合理化も実を結び始めました。第2世代となる「Falcon K2」では制御回路を自社開発のASICチップへ統合し、消費電力を従来の40Wから20Wへと半減。製造ラインの自動化歩留まりを極限まで高めた結果、2024年第4四半期に粗利益率は念願のプラス転換を果たし、2025年前半には12.9%にまで回復しました。
そして2025年、図達通はSPAC(特別買収目的会社)との合併スキームを通じ、香港証券取引所(02665.HK)への上場に漕ぎ着けました。上場によって得られた手元資金は、度重なる消耗戦で傷口を広げたバランスシートを修復し、研究開発を継続するための不可欠な酸素カプセルとなりました。
5. ルミナー失速とシリコンの冷徹:車載光学部品が辿る半導体統合の結末
図達通が辿った軌跡は、一企業の浮沈を超えて、現代のモビリティ産業が抱える「光学の理想 vs シリコン製造業の冷徹な重力」の衝突を象徴しています。
この構図を理解する上で、太平洋の反対側にいる米国の先駆者ルミナー・テクノロジーズ(Luminar Technologies)の境遇は極めて示唆的です。ルミナーもまた、創業者オースティン・ラッセルが1550nmの超長距離探知を掲げ、ボルボ・カーズの最上位EV「EX90」にルーフ搭載を勝ち取ったことで一世を風靡しました。しかし、度重なる量産遅延、ソフトウェア統合の難航、そして膨大な赤字の垂れ流しによって株価はピーク時から90%以上暴落。従業員の解雇や事業縮小に追い込まれ、深刻な経営危機に喘いでいます。
ルミナーが量産体制を確立できずに失速したのに対し、図達通が辛うじて生き残り、粗利率をプラスへ引き戻して上場まで辿り着けた最大の勝因は、中国・長江デルタ(蘇州)の圧倒的なサプライチェーン集積と製造現場の改善スピードでした。光学部品の調達、金型修正、自動検査ラインの構築を数カ月単位で反復できる製造基盤があったからこそ、逆ザヤの泥沼から這い上がることができたのです。
図達通(Seyond)ハイブリッド生き残り構想
1550nmの最高峰性能と905nmのコスト破壊を両輪で回す多軸プラットフォーム
Falcon K3(1550nm)
NIO最上位車種およびレベル3〜4高速自動運転専用。最長600m探知と0.03°の極限解像度を提供。
Robin-E / W(905nm)
ガラス内蔵型インキャビンLiDAR。大衆車OEMの普及価格帯ADASおよび死角検知向けに低コスト供給。
スマート交通・大型鉱山ダンプ
高速道路の路側センサー(V2X)や百トン級無人鉱山車など、自動車単体以外の高粗利インフラ市場を開拓。
しかし、その図達通の未来も決して安泰ではありません。車載半導体とエッジAIアルゴリズムの進化は、ハードウェアの妥協をソフトウェアで埋め合わせる方向へと急速に傾斜しています。小鵬がLiDARを捨ててエンド・ツー・エンドの大規模視覚モデルへと全面移行したように、AIカメラと4Dミリ波レーダーの融合が「人間の視覚認知」に近づくにつれ、高価なレーザー光を空中に放つ物理的意義そのものが問い直されています。
日本の自動車産業およびサプライヤーにとって、図達通の苦闘は極めて重い教訓を突きつけています。かつてソニーやキヤノン、ニコンがカメラの世界で誇ったように、日本企業は高精度なレンズ、光学ガラス、鏡面加工といった「精密光学のすり合わせ技術」において世界屈指の競争力を持っています。しかし、車載エレクトロニクスの主戦場が「光学の極限性能」から「シリコンへの統合度とチップ化による10分の1のコストダウン」へとシフトした瞬間、どれほど優れた光学スペックも、半導体エコシステムが叩き出す暴力的な量産価格の前に薙ぎ倒されてしまうのです。
「NIO依存9割」という黄金の鳥籠から飛び立ち、905nm半導体の泥沼へと自ら飛び込んだ図達通。1550nmの光が照らし出したのは、自動車の自律走行の未来であると同時に、半導体の波に抗えないハイテク製造業の冷徹な力学そのものでした。
コメント
...