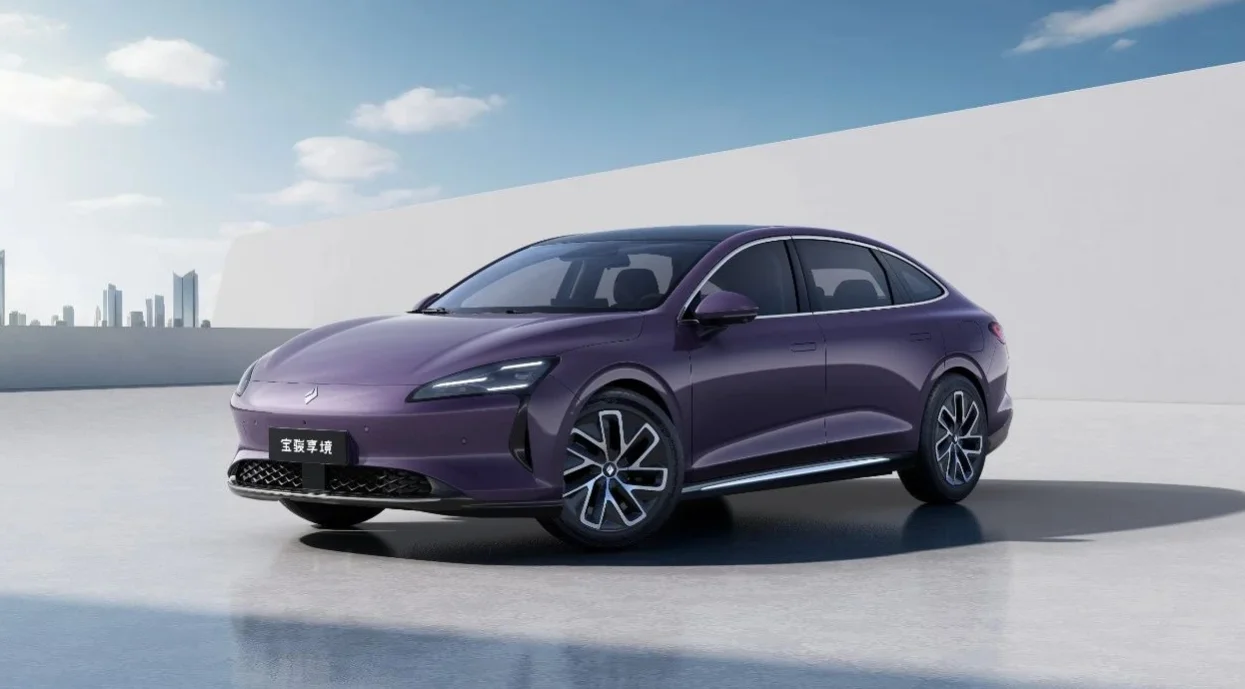
1. 5000元の破壊打:高級車の特権だった自動運転を「大衆の道具」へ
中国の自動車市場において、2024年から2026年にかけて起きた最大のパラダイムシフトは、「知能化の民主化」でした。
それまで、高速道路や都市部で目的地まで自律走行する「ナビゲート・オン・オートパイロット(NOA)」は、30万元(約600万円)以上のハイエンドプレミアムEVにしか許されない贅沢品でした。米NVIDIAの超高性能AIチップ「Drive Orin-X」を複数枚積み、ルーフには数十万円するLiDAR(レーザーレーダー)を3基配置する——。こうした豪勢なハードウェア構成は、BOM(部品調達原価)だけで2万〜4万元(約40万〜80万円)を跳ね上げ、利益率の薄い普及価格帯の車両への搭載を完全に拒絶していたのです。
この常識の壁に風穴を開けたのが、世界の民生用ドローン市場を制覇した大疆創新(DJI)のエンジニアリング遺伝子を引く「卓馭科技(Carizon、旧大疆車載)」でした。
卓馭が自動車メーカーに提示した「成行(Chengxing)プラットフォーム」の基本パッケージ価格は、ハードウェア一式でわずか5,000元〜7,000元(約10万〜14万円)。
この劇的な低価格化により、上汽通用五菱の「宝駿雲海」や「宝駿享境」、奇瑞の「iCAR 03」といった、実売価格10万〜15万元(約200万〜300万円)台の完全な大衆ボリュームゾーンに、都市部・高速道路対応の高度な自動運転(ADAS)が一挙に標準装備される事態が現出しました。
「自動運転システムの総コストが車両販売価格の3%〜5%、最大でも8%以内に収まらなければ、産業としての本格普及はあり得ません。1000TOPSの超高計算力や高額なセンサーの物量作戦に頼るのではなく、空間知能アルゴリズムの工夫によって物理的な課題を解決することこそが、私たちの存在意義です」
ドローンの障害物回避で10年以上にわたり培った「両眼ステレオカメラ(両眼立体視)」と「慣性航法(IMU)」の極限最適化。高精細マップ(HDマップ)のライセンス料やLiDARの購入費を大胆に削ぎ落とし、わずか32TOPS〜100TOPSクラスの中庸なチップ上で自律走行モデルを軽快に走らせる——。卓馭が仕掛けたこの「格安自動運転の奇襲」は、中国国内の自動運転Tier-1の勢力図を瞬く間に塗り替えました。
2. 産業の勢力図:ファーウェイの「豪華客船」vs 卓馭の「大衆艦隊」
自動運転ソリューション市場における現在の構図は、極めて明確なゲーム理論の盤面を描いています。巨額の資本力とブランド力でプレミアム市場を制圧するファーウェイ(引望 / 乾崑スマートドライビング)に対し、卓馭はいかにして独自の不可侵領域を築き上げたのでしょうか。
ファーウェイ「乾崑スマートドライビング(ADS)」のプレミアム寡占路線
- 超高額なシステム原価:192線LiDAR+ミリ波+高演算チップを組み合わせ、システム単価は1.5万〜2.5万元超
- プレミアム層への偏重:問界(AITO)や阿維塔(Avatr)など25万〜50万元以上の高価格帯が主戦場
- 強烈なブランド主導権:完成車メーカーの「魂(ソフトウェア・UI)」を呑み込み、協業先に警戒感を抱かせる摩擦
卓馭科技「成行プラットフォーム」の低コスト民主化路線
- 極限の原価競争力:5000元〜7000元(約10万〜14万円)の低BOMで、8万〜20万元の大衆車に高階NOAを実装
- 広大なボリュームゾーン制覇:中国新車販売の過半を占める10万〜15万元市場を事実上独占
- 黒子に徹する柔軟なTier-1:完成車メーカーの独自UIやブランディングを尊重し、外資(VW)や国有大手とも円滑に同盟
📊 自動運転Tier-1主要ソリューション:商業ポジショニング比較
| 比較項目 | 卓馭「成行(ClixPilot)」 | ファーウェイ「乾崑スマートドライビング(ADS)」 | モービルアイ「SuperVision」 |
|---|---|---|---|
| 主要ハード構成 | 両眼ステレオ7V / 10V(LiDARレス) | 1〜3基LiDAR+多眼カメラ+ミリ波 | 11眼カメラ+レーダー(EyeQ5H×2) |
| 推定システムBOM | 5,000〜7,000元(約10万〜14万円) | 15,000〜25,000元(約30万〜50万円) | 約12,000〜18,000元(約24万〜36万円) |
| 主戦場ターゲット価格 | 8万〜20万元(約160万〜400万円) | 25万〜50万元(約500万〜1000万円) | 20万〜35万元(約400万〜700万円) |
| 地図依存度 | 完全無図(HDマップ不要) | 完全無図(全国道路対応) | REM(クラウド独自地図データ依存) |
| 2026年時点の量産車種 | 20車種以上量産 / 30車種以上開発中 | 約15〜20車種(鴻蒙智行+外販) | 極氪の一部、ポルシェ等欧州実証 |
| 損益・資本ステータス | 一汽出資で評価額100億元超・黒字圏 | 引望分社化(評価額1150億元) | 米上場も中国市場でシェア急減退 |
手番1:ファーウェイの高価格攻勢に対する卓馭の「下からの包囲」
ファーウェイが25万元以上の市場で賽力斯との問界(AITO)を大ヒットさせ、1台あたり数十万円の高単価ソフトウェアライセンスを謳歌する一方、中国の乗用車販売台数の50%以上は依然として15万元以下の価格帯が占めています。
ファーウェイの高コスト構造では、1台売っても数千元の利益しか出ない大衆車セグメントには降りてこられません。卓馭はこの構造的間隙を突き、五菱や奇瑞といった「薄利多売の巨人」の懐に深く入り込みました。結果として、自動運転の走行データを収集する「フリート(車両母数)」の拡大スピードにおいて、卓馭はファーウェイを凌駕する土台を手に入れたのです。
手番2:モービルアイ(Mobileye)の牙城を崩した「ホワイトボックス協業」
かつて中国市場を席巻していたイスラエルのモービルアイは、アルゴリズムの詳細を開示しない「ブラックボックス」提供に固執したため、自前でソフトウェアを改善したい中国メーカーから急速に見限られました。
これに対し、卓馭は自動車メーカーの開発チームと膝を突き合わせ、データ連携やUIカスタマイズを柔軟に許容する「ホワイトボックス的パートナーシップ」を提示しました。この姿勢が、自社の知能化主導権を奪われたくない大手OEMの警戒心を解き、後述するフォルクスワーゲン(VW)や中国一汽とのメガディールを引き寄せる決定打となったのです。
3. 外資と国有巨頭を惹きつける「黒子」の同盟エコシステム
卓馭の商業的強さは、単なるスタートアップの枠を超えた「株主構成」と「顧客ポートフォリオ」の広さに現れています。
2024年にDJIから正式に法人独立を果たした卓馭は、2025年後半、中国の三大国有自動車グループの一角である中国第一汽車集団(中国一汽)から36億元(約720億円)を超える戦略的投資を受け入れました。一汽は卓馭の株式35.8%を取得し、最大株主として同社を強力にバックアップしています。さらに株主には、大疆創新(DJI)本体のみならず、上汽集団、北汽集団、BYD、そして建設機械大手の徐工集団(XCMG)までもが名を連ねています。
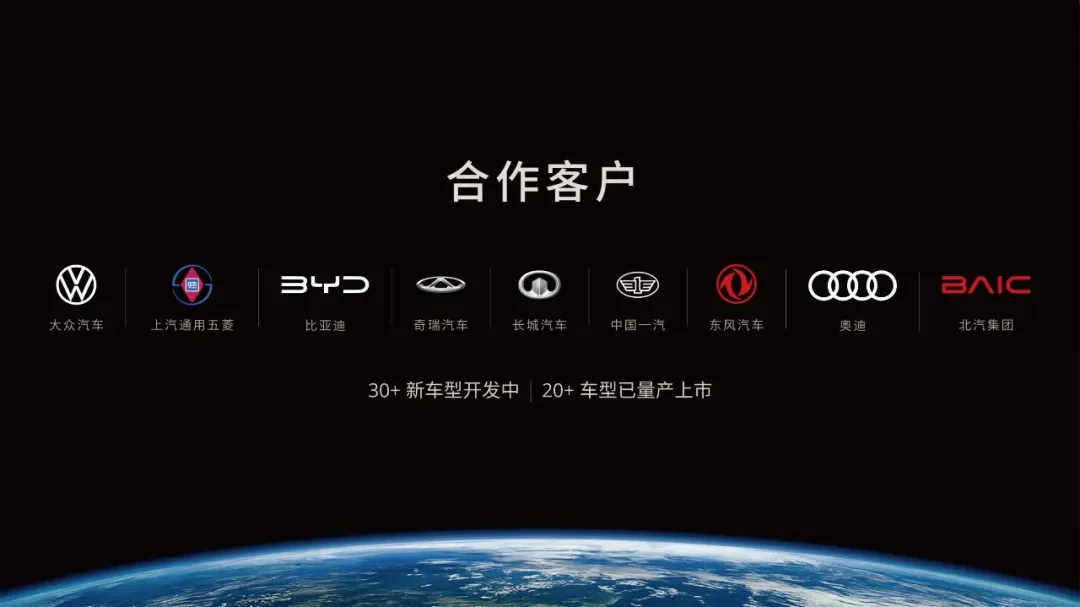
卓馭科技(Carizon)
カメラ単体(ビジョン)方式・低コスト空間知能Tier-1
特に業界を驚かせたのは、独フォルクスワーゲン(VW)の選択でした。
中国市場で販売台数の急減に苦しんでいたVWは、看板車種である「途観L Pro(ティグアンL Pro)」や「パサートPro」の全面刷新にあたり、従来のボッシュ(Bosch)やコンチネンタル(Continental)ではなく、卓馭の成行プラットフォームを電撃採用したのです。
「ガソリン車はインテリジェント化できない」という業界の固定観念を覆し、ガソリン車の電子電気アーキテクチャ(EEA)の制約下でも滑らかな都市部運転支援を実現した卓馭のソフトウェア適合力は、VW上層部を唸らせました。さらにアウディ(Audi)の中国向け次世代モデルへの供給パイプラインも確保され、卓馭のソリューションは「中国ローカル限定」から「グローバルブランドの主力サプライヤー」へと脱皮を遂げたのです。
4. ドローンから独立した空間知能の歩みと進化の道筋
なぜ、ドローンを作っていた企業が、世界で最も過酷な車載自動運転の主戦場で勝ち残ることができたのでしょうか。その軌跡は、沈劭劼率いるエンジニア集団の「第一性原理への執着」の歴史そのものです。
DJI車載事業部の水面下発足
ドローンが木々や送電線を自律回避するステレオカメラビジョン技術を車載へ転用すべく、汪滔の特命を受けた沈劭劼らがわずか十数名の先行研究チームを立ち上げる。
上海モーターショーで「大疆車載」として表舞台へ
「高精度地図に頼らない、LiDARを前提としない」という異色のカメラ単体(ビジョン)方式ステレオカメラ構想を発表。当時のハイエンドLiDAR礼賛ムードの中で異端児として扱われる。
「成行プラットフォーム」発表と宝駿での初量産
5000元台のBOMで都市部メモリ運転・高速NOAを実現した宝駿雲朵を発表。業界に価格破壊の衝撃を与え、DJIからの分社化・独立法人化に着手。
「卓馭科技(Carizon)」への改名と一汽メガ出資
独立新ブランドを立ち上げ、中国一汽から36億元超を調達して評価額100億元を突破。VW途観L Proへの量産搭載でグローバルTier-1としての地位を確立。
VLA世界モデル「ZYT-World」と商用車・ロボットへの拡張
エンドツーエンド学習をさらに進化させた空間知能基盤を確立。20車種以上の量産稼働と香港IPO(新規株式公開)へのカウントダウンが始まる。
ドローンは、わずか数百グラムの積載重量と数十ワットの電力制限の中で、秒速15メートルで飛びながら枝葉の一本一本をリアルタイム認識しなければ墜落します。この「極限の重量・電力・コストの制約下で三次元空間を解く」というドローン開発の過酷な鍛錬こそが、卓馭のエンジニアたちに「高価なセンサーに頼る前に、まずアルゴリズムで絞り尽くせ」という強烈な思想を植え付けました。
LiDARが発するレーザーパルスを待つのではなく、人間の両目と同じ原理で、2基のカメラの視差から瞬時に三次元深度マップを再構成する。この純粋な物理・幾何学アプローチが、車載半導体不足やインフレが吹き荒れる市場において、他社が真似のできない原価の強靭性を生み出したのです。
5. 日本の自動車産業に突きつける「200万円台の自動運転」という現実
卓馭が切り拓いた「格安自動運転の量産化」は、日本の自動車産業に対しても極めて重い問いを投げかけています。
トヨタ自動車、本田技研工業(ホンダ)、日産自動車といった日本の完成車メーカーにとって、グローバル販売の主軸であり収益の防波堤となっているのは、カローラ、ヤリス、ルーミー、フィット、ヴェゼルといった200万〜350万円前後の大衆車ラインナップです。
しかし現在、日本の大衆車に搭載されている先進運転支援システム(ADAS)の多くは、単眼カメラとミリ波レーダーによる前走車追従(ACC)や車線維持支援(LKA)といった「レベル2の初歩」にとどまっています。都市部での自動車線変更や交差点の自律右左折、駐車場での無人自動配車といった高階機能は、オプション設定すら存在しないか、高額な上位グレードに限定されています。
その背景には、日本の自動車メーカーが長年依存してきたメガサプライヤー(デンソー、日立Astemo、ボッシュ、モービルアイ)のソリューションが、高価格かつ開発サイクルが長く、200万円台の量産車に気安く載せられるBOMコストに達していないという構造問題があります。
もし、東南アジアや中東、ラテンアメリカといった新興国市場において、150万〜200万円台で販売される中国製EV・ガソリン車が、「卓馭の成行プラットフォーム」を武器に都市部NOAを標準装備して押し寄せてきたらどうなるでしょうか。
かつてスマートフォン市場で、高機能だが高価な日本メーカーのガラケーが、メディアテック(聯発科)の格安ターンキーチップを載せた中国製スマホに新興国市場を一掃された歴史があります。それと全く同じ「ハードウェアのモジュール化と下からの浸食」が、今まさに自動車の知能化領域で起きようとしています。
自動運転を「超高級EVのガジェット」として見ている限り、この地殻変動の本質は見誤ります。卓馭科技が証明したのは、知能化の本質がテクノロジーの誇示ではなく、「サプライチェーンの限界まで原価を叩き落とし、数百万人の日常の足へ実装し尽くす工業力」にあるという冷徹な事実なのです。
コメント
...