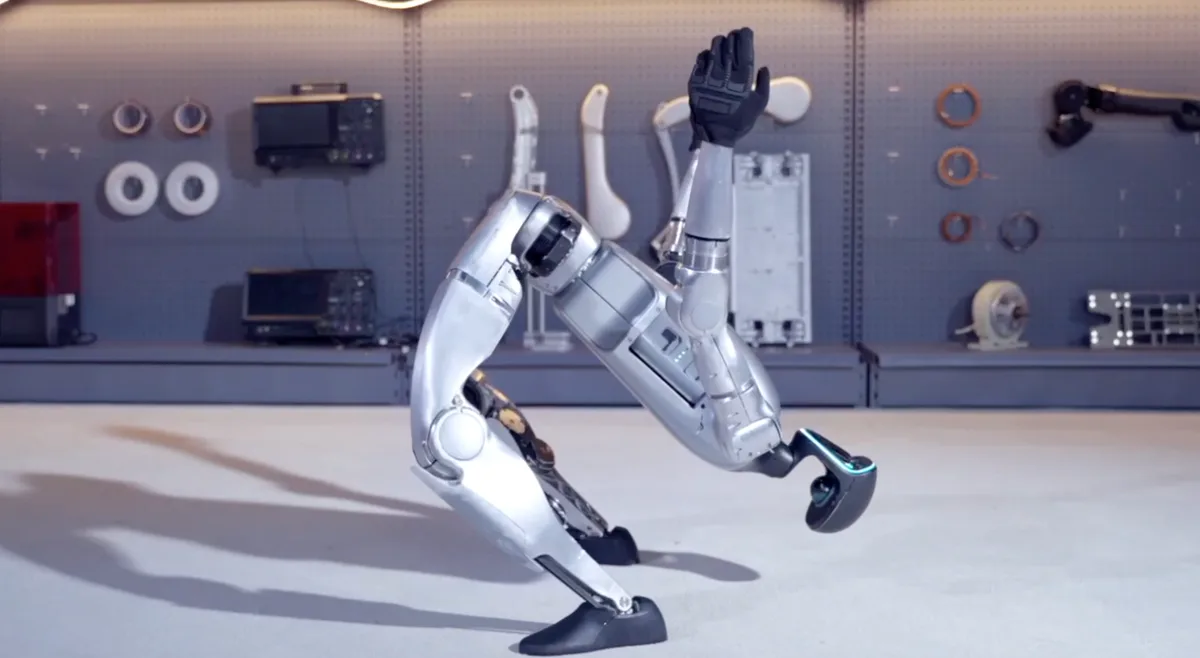
1. 9.9万元の奇襲:テスラが約束した「未来の価格」を今叩きつけた男
2024年5月、世界のロボティクス産業界に走った激震の震源地は、シリコンバレーでもボストンでもなく、中国・杭州のテックベンチャーでした。宇樹科技(Unitree Robotics)が公表した量産型人型ロボット「Unitree G1」の標準版プライスは、9.9万元(約200万円)。
この数字の持つ破壊力を、産業関係者は即座に理解しました。
当時、米テスラのイーロン・マスクは、人型ロボット「Optimus」について「数百万台の量産体制が整った暁には、2万ドルから3万ドル(約300万〜450万円)に引き下げられる」という長期的な将来展望を語っていました。一方、米ボストン・ダイナミクスの研究機Atlasや新興ユニコーンFigure AIのFigure 02は、特注の高性能アクチュエータやセンサーを惜しみなく投入した結果、1台あたりの製造原価(BOM)だけで15万ドル(約2250万円)を優に超える「億単位の工芸品」にとどまっていたのです。
宇樹科技の創業者兼CEOである王興興(ワン・シンシン)は、テスラが「数年後の超大量生産の果てに達成する」と約束した目標価格を、第1弾の量産出荷フェーズでいきなり下回るカードを切りました。
「高価な工業用コンポーネントを寄せ集めても産業は生まれません。コストが1桁下がらない技術は単なる研究室の工芸品です。製品が安く、頑丈で、誰でも買える価格になって初めて、エコシステムという名の車輪が回り始めます」
この9.9万元という価格設定は、単なるプロモーション用のダンピングではありませんでした。後に同社が開示した財務データが示す通り、宇樹科技は2025年通期で売上高17.08億元(約360億円、前年比332.6%増)、営業利益・純利益ともに大幅黒字(非GAAP純利益約6億元)を達成。世界最多となる年間5,500台超の人型ロボットを出荷し、同業他社が莫大なキャッシュを燃やし続ける中で、いち早く自立的な黒字化モデルを成立させたのです。
人型ロボットはもはや、巨大資本が道楽で競い合う「未来の実験室」ではありません。冷徹な損益計算書(P/L)と量産サプライチェーンの奪い合いが支配する、生々しい商業戦局へと突入しました。
2. 商業戦局のチェス盤:米中巨頭とスタートアップの「受けて立つ手」
宇樹科技が投じた9.9万元の布石に対し、グローバルの競合勢力はいかなる対抗策を迫られているのでしょうか。市場のプレイヤーたちは今、「A社がこの手を打った時、B社はどう動くか」という息詰まるゲーム理論の盤上に立たされています。
📊 世界の主要人型ロボットプレイヤー:商業化スペックと収益構造
| 企業名 / 機種 | 標準価格帯 (目安) | 2025年推定出荷台数 | コア部品内製率 | 損益ステータス | 主要な事業収益源 |
|---|---|---|---|---|---|
| 宇樹科技 (Unitree G1) | 9.9万元 (約200万円〜) | 5,500台超 (世界首位) | 90%以上 (モータ・減速機自社製) | 大幅黒字 (純利益約6億元) | 大学研究機関、教育、開発者、軽作業 |
| Tesla (Optimus Gen 2) | 300万〜450万円 (将来目標) | 数百台 (社内実証中心) | 高水準 (自社ギガファクトリー) | 先行投資フェーズ (EV事業が原資) | 自社テスラ車体工場、部品搬送実証 |
| Figure AI (Figure 02) | 推定2,000万円超 (B2Bリース) | 数十台〜100台規模 | 一部内製 (サードパーティ依存) | 巨額赤字 (ベンチャーキャピタル調達) | BMWスパータンバーグ工場POC |
| 智元ロボティクス (遠征A2) | 15万〜25万元 (約300万〜500万円) | 1,000台規模 | 80%超 | 投資先行 | 工業検査、物流仕分け、自動車サプライヤー |
| Boston Dynamics (Electric Atlas) | 非売品 / 個別見積もり | 非公開 (実験室メイン) | 特注ハイエンド | ヒョンデ傘下で赤字継続 | 特殊環境検査、学術共同研究 |
手番1:テスラ(Tesla Optimus)の受けて立つ手
テスラの対抗策は、「自動車製造インフラの流用」と「完全自動運転(FSD)の知能モデルの転用」です。しかし、テスラが直面する最大のジレンマは、ギガファクトリーの巨大な固定費と、米国内でのサプライチェーン調達コストの高さです。宇樹科技が中国・長江デルタのサプライチェーン密集地帯を活かして即座に部品原価を叩き落としたのに対し、テスラはアクチュエータや精密ギアの調達で中国サプライヤー(三花智控や拓普集団など)への依存度を高めざるを得なくなっています。
手番2:米シリコンバレー勢(Figure AI / Agility Robotics)の受けて立つ手
Figure AIやAgility Roboticsは、価格競争で宇樹科技と真っ向勝負することを完全に放棄しました。彼らは「自動車工場などの超高付加価値POC」へと退避し、BMWなどの完成車メーカーと1台あたり月額数万ドルの包括サービス契約(RaaS: Robot as a Service)を結ぶ道を選んでいます。しかし、このアプローチは展開可能な顧客数が極端に限られ、年間出荷台数が数百台の壁を突破できないというスケーラビリティの限界に直面しています。
手番3:中国国内のライバル(智元ロボティクス / Kepler)の受けて立つ手
元ファーウェイの天才少年・稚暉君(ペン・ジーフイ)が率いる智元ロボティクス(AGIBOT)やKeplerなどの新興勢は、宇樹科技の先行逃げ切りを阻止すべく、オープンソース戦略と産業特化アプローチで追撃しています。智元は全身制御アルゴリズムや開発モジュールを開発者コミュニティに一部開放し、宇樹科技が手薄な重工業・自動車一次サプライヤーの組み立てラインを狙い撃ちにするポジショニングを敷いています。
3. 売上高17億元の内実:「二階建て価格」とサプライチェーンの制圧
宇樹科技が2025年に売上高17億元・粗利率約60%という驚異的な収益性を叩き出した背景には、綿密に計算された「二階建てプライシング戦略」が存在します。
欧米スタートアップの「重厚長大・受託POC路線」
- 特注高コスト設計:1台2,000万円超のハイエンド部品を組み合わせ、BOM原価が破綻
- 限られた実証実験:大手自動車工場などに数台ずつ納入し、個別SIカスタマイズに開発リソースが埋没
- キャッシュバーンの罠:出荷台数が伸びず、VCからの資金調達が尽きれば即座に事業継続が危機に
宇樹科技の「量産ファースト・二階建て価格路線」
- 9.9万元の標準普及モデル:世界中の大学、研究機関、インディ開発者へ数千台を即座に出荷し市場を独占
- 高粗利のEDU・産業版:自由度の高い力制御ハンドや高精度SDKを付加し、20万〜40万元で販売して巨額キャッシュを回収
- 垂直統合の原価破壊:モータ、遊星減速機、エンコーダの内製化率90%超で製造原価を数万元に圧縮
1階部分:9.9万元の標準版が果たす「参入障壁の構築」
9.9万元(約200万円)の標準版G1は、利益率を極限まで抑えた「マーケット制圧用ウェポン」です。世界中のロボット研究室、AI研究機関、個人のトップエンジニアが「この価格なら研究費の予備費で今すぐ買える」と判断し、競合他社がプロトタイプを調整している間に、市場のデファクトスタンダードとしての地位を一気に固めました。世界中の研究者がG1の上でアルゴリズムを開発し、論文を書き、データを蓄積するサイクルが回ったことで、後発メーカーが参入できない強力なネットワーク効果が生まれたのです。
2階部分:20万〜40万元のEDU版が叩き出す「圧倒的キャッシュフロー」
そして実際の利益を生み出しているのが、高精度な力制御ハンド、高度なLiDAR、拡張コンピューティングモジュールを搭載した「G1 EDU(教育・産業向けアドバンス版)」です。海外の研究機関や先端テック企業に対しては、1台あたり数万ドル(約500万〜800万円)で販売されます。
ハードウェア本体の基本構造は標準版と共通化して量産効果を効かせているため、EDU版の追加マージンはそのまま同社の純利益へと直結します。この二階建て構造によって、宇樹科技はハードウェア製造業としては異例の売上総利益率60%という高収益体質を確立したのです。
4. 日本市場への地殻変動:ASIMOの蹉跌と羽田空港の実証実験
宇樹科技が起こした地殻変動は、かつて二足歩行ロボットのパイオニアであった日本産業界に対しても、強烈な産業的示唆を突きつけています。
かつて本田技研工業が開発した「ASIMO」は、当時の世界最高峰の二足歩行技術を誇りながらも、1台あたりの開発・製造コストが数億円に達し、明確な商業用途を見出せないまま開発終了を迎えました。また、ソフトバンクロボティクスの「Pepper」は、約20万円という安価な本体価格で市場を開拓したものの、通信費や保守費を名目とした高額な月額サブスクリプション縛り、そして何より「物理的な作業をこなせない」という実用性の限界から、ビジネス現場での解約が相次ぎました。
日本のロボティクス史が「超高額な学術実験(ASIMO)」と「実用性を欠いた接客トイ(Pepper)」という両極端の罠に囚われていた間に、中国のサプライチェーンは「実用的な力仕事がこなせる全身アクチュエータロボットを、軽自動車の価格で量産する」という第三の極を確立してしまったのです。
人型ロボット商業化エコシステム
ハードウェア原価破壊から実現場タスク自律遂行までの水平分業
超低コスト中核部品群
自社製アウターロータ型ブラシレスモータ、高耐久遊星減速機、高分解能磁気エンコーダを内製化率90%超で統合。
実証テストグラウンド
東京・羽田空港での地上業務・手荷物ハンドリング実験、蔚来汽車(NIO)のEV組立工場での部品搬送トライアル。
プラットフォーム「UniStore」
点検、運搬、接客などの動作タスクをスマホアプリのようにダウンロードして配備できるエコシステムOS構想。
その現実を象徴する出来事が、東京・羽田空港での実証運用です。宇樹科技のロボットは、手荷物の仕分けや地上ハンドリング、施設内パトロールなどの実証現場に投入され、過酷な人手不足に悩む日本のインフラ産業に直接的な解決策を提示し始めました。
ファナックや安川電機、川崎重工業といった日本の産業用ロボット巨頭が、自動車溶接ラインの超精密な固定式アームロボットで世界の頂点に君臨する一方で、「不特定な環境を二足で移動し、人間と同じ動線で軽作業を代替する汎用人型プラットフォーム」の量産化競争においては、宇樹科技をはじめとする中国勢が数周回先を疾走しているのが現状です。
5. 科創板上場とUniStore:ハード屋からエージェントOSへの跳躍
2026年、宇樹科技は上海証券取引所のハイテク新興市場「科創板(STAR Market)」への上場(証券コード:688836)を果たしました。調達した巨額の資金が向かう先は、もはやハードウェアの改良だけではありません。
同社が次なる成長エンジンとして見据えているのが、ロボット向けアプリケーション配信プラットフォーム「UniStore」と、独自開発のフィジカルAI(身体性AI)基盤モデル「UnifoLM」です。
四足歩行ロボットのグローバル制覇
XDogの自作から創業。AliengoやGo1/Go2を相次ぎ投入し、世界の商用四足ロボット市場でシェア60%超を獲得して黒字基盤を構築。
人型ロボットへの電撃参入とG1の価格破壊
フルサイズ人型「H1」で世界最高峰の走破性能を実証後、9.9万元の量産型「G1」を発表。世界中の開発コミュニティに衝撃を与える。
年間5,500台出荷・科創板上場とOS展開
年間売上17億元を突破。科創板上場を経て、具身大モデルUnifoLMとアプリストアUniStoreによるプラットフォームビジネスへ跳躍。
スマートフォンの歴史において、アップルがiPhoneという洗練されたハードウェアを普及させた後にApp Storeで莫大なプラットフォーム収益を築いたように、宇樹科技は世界中にばら撒いた数千台のG1を基盤として、タスクソフトウェアの配信手数料を稼ぐビジネスモデルへと舵を切ろうとしています。
ユーザーはUniStoreから「倉庫仕分けエージェント」「夜間巡回エージェント」「展示会接客エージェント」といった専用スキルをダウンロードし、ロボット本体にワンクリックでインストールする。ハードウェアの製造原価を極限まで引き下げて世界中に端末を普及させた企業だけが、この「ロボティクスのiOS」の覇権を握ることができます。
人型ロボットの勝負を決めるのは、華やかなデモ動画の再生数でも、理論的な完璧さでもありません。工場ラインを止めずに何千台を組み立て、いくらの値札をつけて市場にばら撒き、いかに早く黒字化を達成できるかという、極めて泥臭い製造業の第一性原理です。9.9万元という狂気の価格を打ち鳴らした宇樹科技の進撃は、グローバルロボット産業のゲームのルールを、二度と後戻りできない場所へと塗り替えてしまいました。
なお、同領域におけるグローバル展開とサプライチェーン戦略については、本誌が先に検証した中国「Unitree」のロボット、初の遠隔手術成功で世界が注目およびKeplerやUnitreeが競う「人型ロボット」量産の現場の分析もあわせて参照されたい。
コメント
...