1. 1台7万ドルの「回転式バケツ」が消えた日
2019年のテスラ「Autonomy Day」の壇上で、イーロン・マスクは吐き捨てるように言い放ちました。
「LiDAR(レーザーレーダー)は愚か者の選択だ。LiDARに頼る者はすべて破滅する」
当時の自動運転業界において、この過激な発言は傲慢な暴論と見なされていました。米グーグル傘下のWaymoをはじめ、自動運転の実験車両の屋根の上には、必ず黒く回転する円筒形の「バケツ」が鎮座していました。米ベロダイン(Velodyne)が独占供給していた64層機械式LiDAR「HDL-64E」です。
しかし、マスクの指摘には冷徹な経済的真実が含まれていました。ベロダインのLiDARは1台あたり7万5,000ドル(約1,000万円)。64個のレーザー発光素子とアバランシェ・フォトダイオード(APD)を手作業でナノメートル単位の位置合わせを行い、熟練工が何週間もかけて組み立てる「光電子工学の工芸品」でした。
車1台よりも高価な光学機器を、量産型の市販乗用車に搭載できるはずがありません。
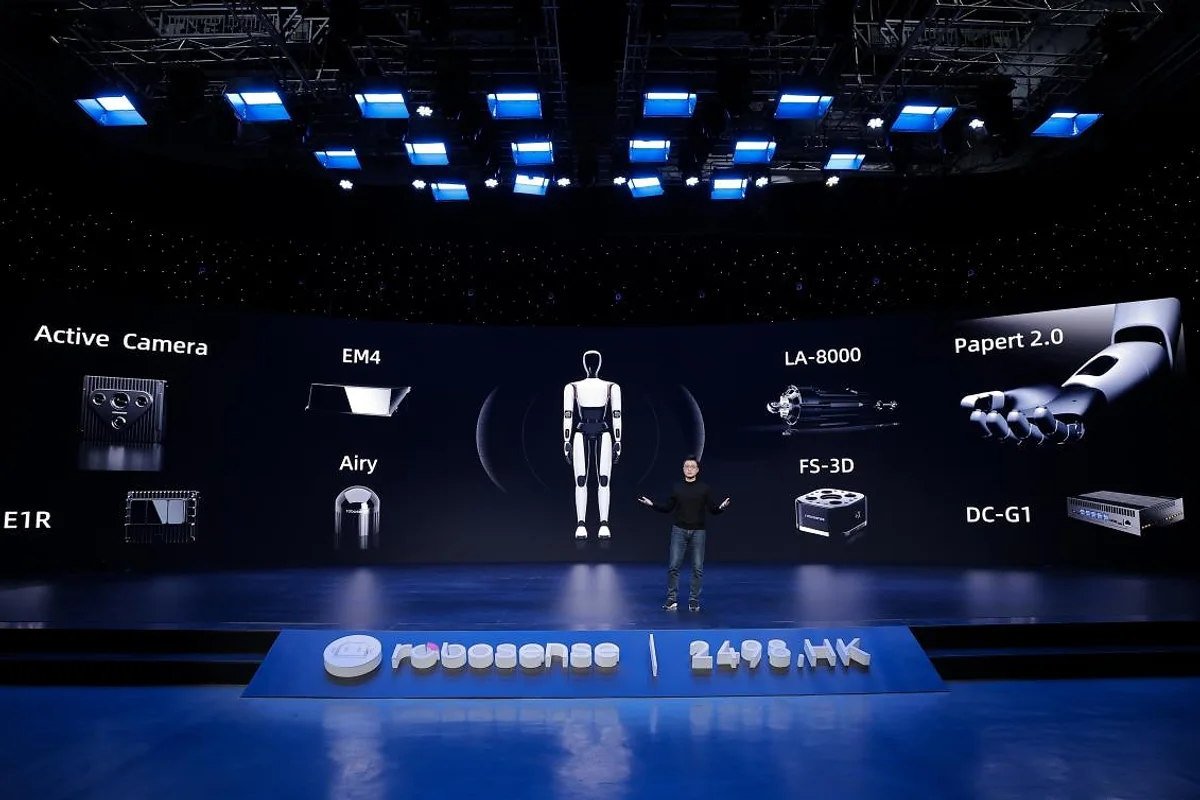
この絶望的なコスト障壁を、ハードウェアの半導体化(チップ化)によって根底から打ち砕いたのが、2014年に深センで産声を上げた速騰聚創(RoboSense / ロボセンス)でした。
創業者の邱純鑫(Qiu Chunxin)は、ハルビン工業大学(深圳)で屋外移動ロボットの環境認識技術を専攻した制御工学の博士です。自らの研究室で海外製LiDARの高価格と納期の長さに泣かされ続けた経験から、指導教官の朱暁蕊教授や後輩の劉楽天らとともに起業を決意しました。
彼らが挑んだのは、単なる小型化ではありません。「LiDARを光学機械から半導体製品へと再定義する」という、途方もない産業アーキテクチャの転換でした。
2. ディスクリートからシリコンへ:SPAD-SoCが起こした「半導体化」の地殻変動
速騰聚創が起こしたブレイクスルーの核心は、2D MEMS(微小電気機械システム)ミラーと自社開発のカスタムSoCを組み合わせた「Mプラットフォーム(M1 / M2 / M3)」にあります。
従来の機械式LiDARは、モーターで内部の光学系全体を物理的に高速回転させて周囲360度をスキャンしていました。これに対し、速騰聚創のMEMS方式は、数ミリ角の超小型シリコンミラーを電磁力で微小振動させ、レーザー光を二次元的に走査します。モーターや回転ベアリングといった物理的駆動部を極小化したことで、車載環境の激しい振動(数Gの衝撃)やマイナス40度からプラス105度の過酷な温度変化に耐えうる自動車規格(AEC-Q100)をクリアしたのです。
さらに決定打となったのが、「送受信コア回路のSoCチップ統合」でした。
同社は、数千個に及んでいたディスクリート(個別)の光学素子、増幅アンプ、受光回路を統合し、自社設計のSPAD-SoC(単一光子アバランシェダイオード・システムオンチップ)と多チャンネルVCSEL(面発光レーザー)ドライバーASICを開発しました。
この半導体集積化により、何が起きたか。
数十人の職人が顕微鏡下で調整していた光学系が、プリント基板(SMT)の全自動表面実装ラインで数秒ごとに吐き出されるようになりました。結果として、1台100万円以上した車載LiDARの製造コストは、数万円台(200〜400ドル)へと一気に10分の1以下に暴落したのです。
3. 比亜迪(BYD)と吉利の全量採用:50万台突破と「港株LiDAR第一株」の栄光
この劇的な低コスト化と量産安定性に飛びついたのが、激しいEV知能化競争に突入していた中国の自動車大手たちでした。
中国EVの絶対覇者である比亜迪(BYD)は、最高級フラッグシップ「仰望(Yangwang)U8」に3基のLiDARを標準搭載したのを皮切りに、主力SUV「方程豹(Fangchengbao)」や高級ブランド「騰勢(Denza)」へ速騰聚創のLiDARを相次いで採用。さらに吉利グループの高級EV「極氪(Zeekr 001/007)」や英ロータス(Lotus)、広汽埃安(GAC Aion)、奇瑞汽車(Chery)、小鵬汽車(XPeng)などが続々と供給契約を結びました。
2024年1月、速騰聚創は香港証券取引所(HKEX: 2498)に上場を果たし、「港株LiDAR第一株(香港市場初の自動運転LiDAR銘柄)」として数千億円の時価総額を獲得しました。同社の累計納入実績は50万台を突破し、米ベロダインやルミナー(Luminar)を遥かに抜き去って、車載LiDARの出荷量で世界首位の座を不動のものとしました。
| 比較項目 | 速騰聚創(RoboSense / 中国) | 禾賽科技(Hesai / 中国) | ヴァレオ(Valeo SCALA / 仏) | ルミナー(Luminar / 米) |
|---|---|---|---|---|
| スキャン方式 | 2D MEMSミラー + 全固態フラッシュ | 小型回転ポリゴン + 自社SoC | 回転多面鏡(初代車載量産) | 2軸ポリゴンミラー |
| 光源波長 | 905nm(低コスト半導体化) | 905nm(自社開発チップ) | 905nm(エッジ発光ダイオード) | 1550nm(高出力ファイバー) |
| 主要採用メーカー | BYD、吉利(Zeekr/Lotus)、広汽、小鵬 | 理想、シャオミ、長城、長安 | アウディ、メルセデス、ホンダ | ボルボ、ポールスター |
| 年間出荷実績 | 数十万台規模(世界トップクラス) | 数十万台規模(好敵手) | 累計数十万台(欧州高級車中心) | 数万台未満(量産遅延) |
| 製品単価レンジ | 200〜400ドル台(数万円へ破壊) | 300〜500ドル台 | 800〜1,200ドル台 | 1,000ドル以上(超高価格) |
4. 冷徹な代償:EV価格戦の単価切り下げと「ビジョン方式」の生存脅威
しかし、50万台の山を築き上げた速騰聚創の航海は、決して平穏なビクトリーランではありませんでした。そこには、中国の自動車サプライチェーンが直面する冷酷な「構造的出血」が横たわっています。
① 自動車メーカーによる年率15〜20%の値下げ圧力
中国EV市場で繰り広げられた血みどろの値下げ競争は、そのままTier-1サプライヤーである速騰聚創の喉元へと突きつけられました。 納入数量が前年比で倍増する一方で、自動車メーカーは毎年容赦のない単価切り下げ(Cost Down)を要求。製品の平均販売単価(ASP)は急速に下落し、売上高が急拡大しても粗利益率は十数パーセント台へと圧迫され、研究開発費と設備投資を差し引いた純損益は赤字が続きました。
② テスラ型「端到端ビジョン方式」という存亡の脅威
さらに深刻なのが、テスラの「FSD V12」に代表されるカメラ単体・ビジョン方式(端到端AI)の進化です。 AIモデルの表現能力が飛躍的に向上したことで、「高価なLiDARを搭載しなくても、カメラとAIだけで人間以上の認識ができるのではないか」という議論が再燃しました。小鵬汽車の低価格モデル「MONA M03」や「P7+」、ニオの普及サブブランド「楽道(ONVO)」など、一部の中国メーカーは車両原価を数千元削るためにLiDARを非搭載とするグレードを拡充し始めています。LiDARが「絶対不可欠な安全装置」から「高級モデル限定のオプション」へと逆戻りするリスクは、常に同社の頭上に暗雲として垂れ込めています。
③ フィジカルAI(身体性AI)(フィジカルAI)と人型ロボットへの「第二の脱出路」
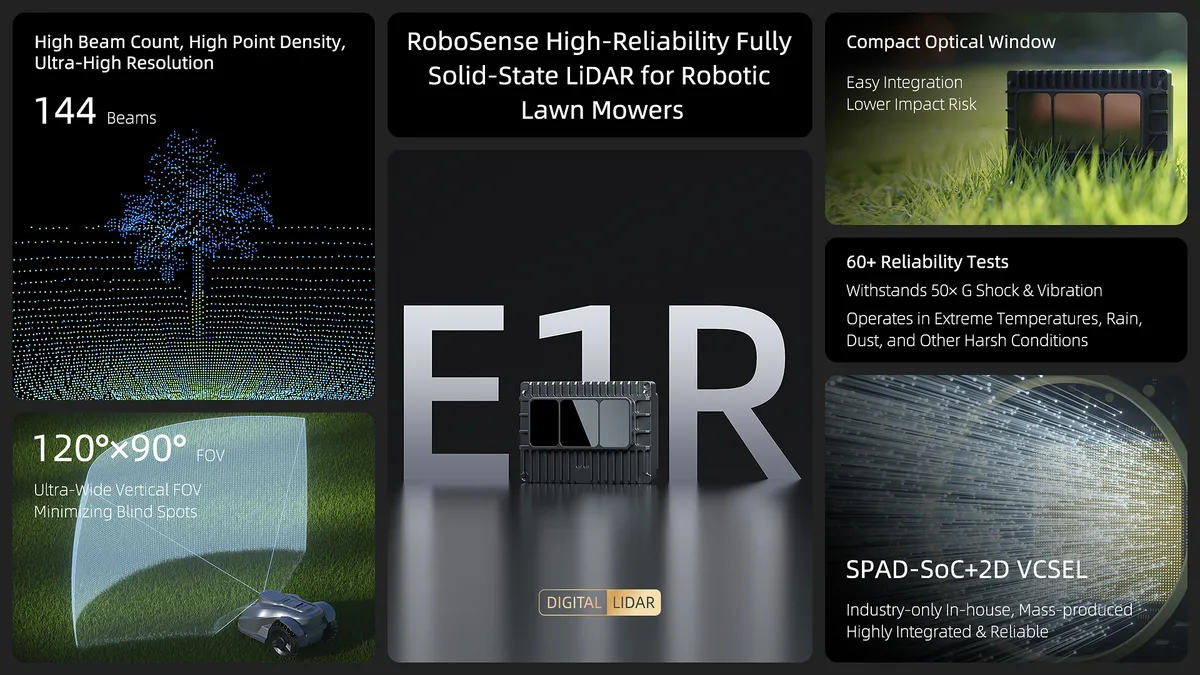
この過酷な車載消耗戦を見据え、邱純鑫が下した次なる一手こそが、「フィジカルAI(身体性AI)(フィジカルAI)・ロボティクスへの事業ピボット」でした。 同社は、可動部が一切存在しない完全固態フラッシュLiDAR「E1」を開発。自動車の死角検知だけでなく、人型二足歩行ロボット、四足歩行ロボット、自動芝刈り機(Mammotion等)、工場内無人搬送車(AGV)の「空間の目」として供給を開始しました。車載市場の何倍もの単価と高い利益率が見込めるロボティクス領域へと舵を切ることで、LiDARメーカーとしての生命線を必死に多角化しようとしています。
5. デンソーとヴァレオの誤算:日本の自動車産業が直面する「センサーのコモディティ化」
速騰聚創が突きつけた「LiDARのチップ化と数万円化」は、かつて世界最高峰の自動車部品(Tier-1)を誇った日本と欧州の産業界に、痛烈な教訓を突きつけています。
世界で初めて車載LiDARを量産化したのは、仏ヴァレオ(Valeo)の「SCALA」でした。2017年のアウディA8に搭載されたSCALAは技術的金字塔でしたが、回転鏡を使った構造は高価であり、数千台〜数万台の高級セダン市場にとどまりました。
また、日本のデンソー(Denso)やパイオニアも、長年にわたりLiDARの基礎研究に巨額の予算を投じてきました。しかし、トヨタ自動車(レクサスLSの「Advanced Drive」)やホンダ(レジェンドの「Honda SENSING Elite」)といった日本の完成車メーカーは、LiDARを「数百万円の最高級オプション車両にしか載せられない特異な安全装備」として扱い続けました。
結果として、年間数千台しか生産されないためコストが下がらず、コストが下がらないため大衆車に採用されないという「高コストの悪循環」に囚われてしまったのです。
速騰聚創が証明したのは、現代のハードウェア産業における冷酷な真理です。
どんなに物理的に優れたセンサーであっても、半導体化によって製造工程を自動化し、数万円という「大衆車に標準搭載できる価格」まで叩き落とさなければ、業界のデファクトスタンダードを握ることはできない。
かつて数百万円の軍事用精密機械だったレーザーの塔を、シリコンウェハの砂粒へと還元し、200万円台の大衆EVのフロントバンパーに埋め込んだ深センの工学博士たち。その冷徹な半導体化の軌跡は、自動運転の主導権がどこへ移行したのかを、静かに物語っています。
なお、同領域における産業構造の転換については、本誌が先に検証した「100万円を3万円に」車載LiDARで世界を獲った禾賽の試練および1チップで数万円の原価を破壊:黒芝麻智能、車載SoCの現実の分析もあわせて参照されたい。
コメント
...