1. 2200℃の暗闇で育てる「ダイヤモンドの弟分」
電気自動車(EV)が400Vシステムから800V高電圧システムへと急速に移行し、テスラやBYD、欧州プレミアムEVがこぞって搭載を進める次世代パワー半導体があります。シリコン(珪素)の限界を突破したワイドバンドギャップ半導体、「炭化ケイ素(SiC / シリコンカーバイド)」です。
SiCパワー半導体は、従来のシリコンIGBTに比べて電力損失を約70%〜80%削減し、インバータを劇的に小型化します。EVの航続距離を5%〜10%延ばし、超急速充電を可能にする「魔法のデバイス」です。
しかし、このSiC半導体の普及を阻んできた最大のボトルネックは、デバイス設計ではなく、その土台となる「SiC単結晶基板(ウェハー)」の製造難易度の高さにありました。
通常のシリコンウェハーは、溶融した液体シリコンから数時間で長さ2メートルを超える巨大な単結晶インゴットを引き抜くことができます(チョコクラルスキー法 / CZ法)。
ところが、炭化ケイ素は常圧下で液体になりません。密閉された黒鉛るつぼ(黒鉛グラファイト)を2200℃以上の超高温に加熱し、原料のSiC粉末を気化させ、種結晶へと原子を1層ずつ凝結させて結晶を成長させる「物理気相輸送法(PVT法)」を用います。
黒鉛の遮光壁に阻まれ、成長中の内部は完全なブラックボックス。わずかな温度勾配や圧力の狂いで結晶構造が崩壊し、欠陥(マイクロパイプや積層欠陥)が散乱します。「るつぼの中で7日間から10日間かけてじっくり育てても、得られるインゴットの高さはわずか数センチメートル」。これがSiC結晶成長の過酷な物理現実です。
【世界の炭化ケイ素(SiC)基板の主要プレイヤーと勢力図】
| 企業名 | 本拠地 | 主力基板・世界ポジショニング |
|---|---|---|
| コヒーレント (Coherent) | 米国 | SiC基板世界大手(旧II-VI) |
| ウルフスピード (Wolfspeed) | 米国 | SiCの元祖(新工場立ち上げで苦戦) |
| ローム (ROHM / SiCrystal) | 日本/ドイツ | 基板からデバイスまで垂直統合 |
| レゾナック (Resonac) | 日本 | エピ基板・高品質8インチSiC開発首位 |
| 天岳先進 (SICC) | 中国・済南 | 世界トップ3・インフィニオン基幹供給 |
この「半導体素材で最も過酷」と称される市場において、かつて世界シェアの過半を握った米ウルフスピード(Wolfspeed)が新工場の立ち上げ難航で深刻な出血を続ける間隙を縫い、世界トップ3の一角へと躍進した企業が、山東省済南市に本拠を置く天岳先進(SICC / エスアイシーシー)です。
2. 山東大学の結晶DNAと16年に及ぶ「黒鉛炉の孤独」
天岳先進の創業は2010年。創業者である宗艶民(Zong Yanmin)が、中国屈指の結晶学研究拠点を有する山東大学(結晶材料国家重点研究所)の研究チームと連携し、済南市槐蔭区で立ち上げました。
当時のSiC市場は、米国のクリー(Cree、現ウルフスピード)が世界市場のほぼ全てを支配していました。中国国内ではSiC基板を作ることすらできず、次世代パワー半導体の研究は完全に海外依存の輸入基板頼みでした。
宗艶民は、山東大学の蒋民華院士や陳秀芳教授らが長年蓄積してきた結晶成長理論を産業化すべく、何百台ものPVT結晶炉を自社開発。炉内の温度場シミュレーション、高純度グラファイト断熱材の設計、そして高品質なSiCシード結晶(種結晶)の自社育成に、10年以上の歳月と巨額の赤字を投じ続けました。
3. 6インチから8インチへ:チップコストを3割叩き落とす面積力学
SiCパワー半導体が高価格な理由は、結晶成長の難しさだけではありません。基板の「口径(ウェハーサイズ)」がシリコンに比べて圧倒的に小さかったことにあります。
シリコンが300mm(12インチ)ウェハーで超大量生産されているのに対し、SiCは長年「6インチ(150mm)」が主流でした。ウェハー面積が小さいため、1枚から採れるパワーMOSFETチップの数が極めて少なく、1チップあたりの固定費が高止まりしていたのです。
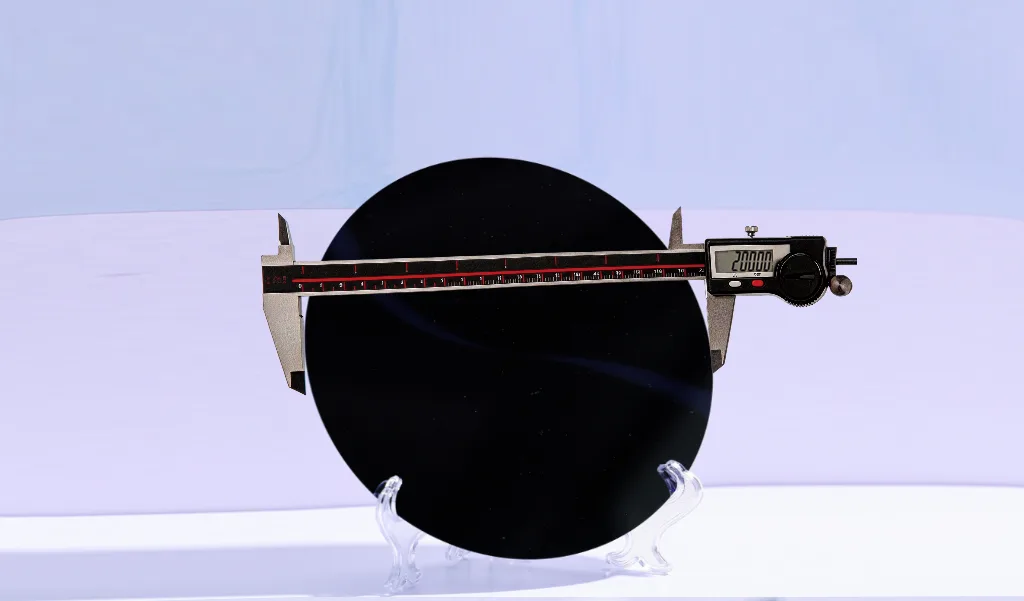
- 採れ数の物理限界:1枚の6インチウェハーから取れる車載用SiC MOSFETチップは数百個程度に留まる。
- エッジ領域の歩留まり低下:ウェハー外周部の結晶欠陥により、有効チップ面積が約15%〜20%犠牲になる。
- 製造コストの高止まり:EVインバータ1台あたり数万円〜十数万円の素材コストがかかり、大衆車EVへの普及を阻む。
- 有効チップ採れ数約1.8〜1.9倍:同一工程時間で得られるダイ数が約80%増加し、1チップあたりの原価を30%以上削減。
- 転位欠陥(BPD/TSD)の極小化:独自のシード拡大技術と温度場制御により、8インチ大口径でもクラックや反りをサブミクロンで抑制。
- 欧州自動車ティア1の認定獲得:インフィニオンやボッシュの先端8インチファブへの直接供給を実現。
天岳先進は、上海臨港のメガファクトリーにおいて、8インチ基板の量産ラインを最速で構築しました。
かつて世界シェアのトップに君臨していた米ウルフスピードが、ニューヨーク州モホークバレーの8インチ新工場の歩留まり改善に苦しみ、巨額の営業損失と経営混乱に陥る中、天岳先進は安定した歩留まりで8インチ基板を出荷。ドイツの車載半導体大手インフィニオン(Infineon)やボッシュ(Bosch)が、リスク分散のために天岳先進と結んだ長期供給契約(LTA)は、同社を一気にグローバル主流サプライチェーンの中枢へと押し上げました。
4. パワー半導体用SiC基板の主要スペック比較
SiC基板市場において、天岳先進の最新8インチ基板は日米欧の巨人たちとどう対峙しているのか。主要仕様を整理します。
| 指標・項目 | ウルフスピード (Wolfspeed / 米国) | ローム (SiCrystal / ドイツ・日本) | 天岳先進 (SICC / 中国) |
|---|---|---|---|
| 主力ウェハーサイズ | 6インチ / 8インチ(立上げ途上) | 6インチ(主力) / 8インチ(順次展開) | 6インチ(量産) / 8インチ(量産出荷) |
| 結晶成長方式 | PVT法(物理気相輸送法) | PVT法(自社デバイス向け内製) | PVT法(高精度温度場制御) |
| 基板タイプ | 4H-SiC N型導電性基板 | 4H-SiC N型導電性基板 | 4H-SiC N型導電性基板 / 半絶縁型 |
| マイクロパイプ密度 (MPD) | < 0.1 cm⁻² | < 0.1 cm⁻² | < 0.1 cm⁻²(ほぼゼロ欠陥化) |
| 基底面転位 (BPD) 制御 | 業界基準を確立、改善継続中 | 独自エピ成長ですり合わせ抑制 | エピ層への貫通を低減する低応力研磨 |
| 主要提携・供給先 | ルネサス、GM、自社ファブ | ローム社内向け、一部外販 | インフィニオン、ボッシュ、中国主要EV |
5. 冷酷な現実:中国発「SiC価格大暴落」とダイヤモンド切断の壁
世界トップ3へ躍進した天岳先進ですが、その足元には業界構造を根本から揺るがす「2つの巨大な代償」が重くのしかかっています。
① 中国国内の過剰参入と「基板価格の暴落」
中国政府の第3世代半導体育成策を受け、中国国内では三安光電(Sanan)、同飛精密、天科合達など数十社ものSiCベンチャーが乱立しました。 その結果、かつて1枚1,000ドル以上した6インチ導電型SiC基板の価格は、わずか2〜3年で400ドル〜500ドル前後へと半値以下に大暴落しました。販売数量は倍増しても売上高が伸び悩み、粗利率が急激に圧迫される「コモディティ化の悪夢」が、先行大手の天岳先進の財務に強烈な逆風として吹き付けています。
② ダイヤモンドに次ぐ硬度:スライシングの「切り粉ロス」
SiCはモース硬度9.5を誇り、地球上でダイヤモンドに次いで硬い物質です。 インゴットをウェハー状に薄くスライスする工程では、超極細のダイヤモンドワイヤーソーを用いますが、切断に莫大な時間を要するだけでなく、切断時の削り代(カーフロス)によって、インゴットの約30%〜40%が切り粉(削りカス)として失われてしまいます。日本のディスコ(DISCO)が開発したレーザー剥離技術(KABRA)などの次世代スライシング技術をいかに内製・最適化できるかが、限界歩留まりを左右する深刻な技術的暗面となっています。
6. ロームとレゾナックが握る「SiC垂直統合とエピタキシャル材料」の深層
天岳先進の急速な台頭は、SiCパワー半導体の黎明期から世界をリードしてきた日本企業にとっても、極めて強い緊張感と新たな提携の構図を生み出しています。
京都のローム(ROHM)は、ドイツのSiC基板メーカーSiCrystalを傘下に収め、基板からエピタキシャル成長、パワーMOSFETデバイスの製造、そして車載インバータモジュールまでを自社で完全垂直統合する世界屈指のプレイヤーです。また、レゾナック(Resonac / 旧昭和電工)は、高品質なエピ基板において世界トップシェアを誇り、基底面転位(BPD)を極小化する結晶材料の深層技術で圧倒的な信頼を勝ち得ています。
さらに、三菱電機は熊本に数千億円を投じて8インチSiC専用ファブを建設中であり、デンソーもトヨタの電動化を支えるべくSiCの自社調達網を強化しています。
日本の強みが「材料科学の極致と、自動車基準を完璧に満たす超高信頼性」にあるとすれば、天岳先進の武器は「中国EV市場の圧倒的なスケールをテコにした8インチ量産タクトの高速化」です。
独インフィニオンが天岳先進と長期契約を結んだ背景には、欧州の自動車産業が脱炭素の主導権を握るために、中国製SiC基板の圧倒的な供給力とコスト競争力を無視できなくなった冷徹な現実があります。
2200℃の黒鉛炉の中で起きた結晶の地殻変動は、EVの心臓部を巡る日米欧中の産業覇権のバランスシートを、今まさに不可逆的に塗り替えつつあります。
なお、同領域における産業構造の転換については、本誌が先に検証した米テラダインに迫るアナログATE:華峰測控、高粗利の現実および米KLAの過半独占に迫る半導体の目:中科飛測、欠陥検査の現実の分析もあわせて参照されたい。
コメント
...