1. 香港上場という里程碑:54億香港ドルの調達と売上23億元の急成長
2024年10月24日、香港証券取引所(HKEX)。
世界のハイテクIPO市場が冷え込み、中国EV市場で血で血を洗う価格競争が吹き荒れる中、地平線(Horizon Robotics / 株式コード:9660.HK)の上場セレモニーが行われました。公開価格は仮条件の上限である1株あたり3.99香港ドルに決定し、調達総額は約54.07億香港ドル(約1,050億円)。英運用大手ベイリー・ギフォード(Baillie Gifford)やノルウェー政府系ファンド(Norges Bank Investment Management)がコーナーストーン投資家として名を連ね、2024年の香港市場における最大規模のテクノロジー企業上場となりました。
上場目論見書が明かした地平線の財務諸表は、半導体業界の常識を覆すものでした。
| 会計年度・期間 | 売上高(人民元) | 日本円換算 | 前年同期比(YoY) | 粗利益率(Gross Margin) |
|---|---|---|---|---|
| 2021年度 | 4.67億元 | 約95億円 | — | 70.9% |
| 2022年度 | 9.06億元 | 約185億円 | +94.1% | 69.3% |
| 2023年度 | 15.52億元 | 約317億円 | +71.3% | 70.5% |
| 2024年度(推計) | 23.00億元超 | 約470億円超 | +50%超 | 77.7%(2024上期実績) |
ハードウェア半導体の単体売りであれば、粗利益率は通常30%〜45%前後に留まります。しかし地平線の粗利益率は一贯して70%を超え、2024年上期には77.7%に達しています。この驚異的な利益率の正体は、同社が「単なるシリコンチップの箱売り」ではなく、BPU(Brain Processing Unit)のIPライセンス供与、独自の自動運転アルゴリズム開発ツールチェーン「TogetheROS」、そして納入車両1台ごとに発生するロイヤリティ収入を組み合わせた「ソリューション型ビジネスモデル」を確立したことにあります。
かつてシリコンバレーや日本の自動車エレクトロニクス業界では、「中国の車載チップ企業など、補助金頼みの赤字ベンチャーに過ぎない」と冷ややかに見られていました。しかし地平線は、中国乗用車の運転支援(ADAS)および高度な自動運転(ADAS)(NOA)ソリューション市場において、累計出荷枚数1,500万枚を超え、国内シェア21.3%で業界2位(中国地場系企業としては断トツ首位)へ登り詰めました。
絶対王者として世界を睥睨する米NVIDIAが自動運転の頂点に君臨する中、なぜ地平線だけがこれほど強固な商業的陣地を築き上げることができたのでしょうか。その転換点は、1台のEVを巡る「打たれた手の読み合い」にありました。
2. 理想汽車を巡る攻防:Mobileyeの「殿様商売」を突いた現場主義
2020年秋、北京の理想汽車(Li Auto)本社。創業者である李想(リー・シャン)氏は、深刻な危機感に直面していました。
フラッグシップSUV「理想ONE」に搭載されていたのは、イスラエルMobileyeの画像認識チップ「EyeQ4」でした。当時、Mobileyeは世界のADAS市場で7割以上のシェアを握る絶対的な支配者でした。しかし、そのビジネスモデルは完全な「ブラックボックス」でした。カメラとチップ、そしてアルゴリズムが一体となった密閉パッケージとして供給され、自動車メーカー側で認識アルゴリズムの重みを微調整することも、中国特有の複雑な道路環境(乱入する電動スクーターや特殊な工事規制帯)に合わせた学習データを追加することも一切許されませんでした。
理想汽車のソフトウェア開発チームが「中国の高速道路でのナビゲーション自動運転(高速NOA)を実現するために、認識データの生ストリームを出力してほしい」と要請した際、Mobileye本社の回答は冷淡でした。
「アルゴリズムの改変は認められない。ロードマップに従えないのであれば、他を探してくれ」
グローバルOEM相手に通用していたMobileyeの「殿様商売」というカードに対し、理想汽車は即座にサプライヤーのリプレイスという極端な対抗手を模索し始めました。そこに飛び込んだのが、バイドゥ(百度)の深層学習研究所(IDL)を率いた後に地平線を創業した余凱博士でした。
- 閉鎖的アーキテクチャ: 認識重みや生データ出力を一切拒絶し、OEM側の改変を封殺
- 標準仕様の強制: 中国特有の入り乱れる二輪車や複雑な路面規制への柔軟な学習を拒否
- 物理的距離の壁: エルサレム本社との時差と代理店経由の対応で、開発スピードが停滞
- BPU全層開放: ニューラルネットワーク演算基盤とアルゴリズムツールチェーンをフル提供
- 執事型(保姆式)支援: 常州の理想汽車工場に数十名の精鋭技術者が泊まり込みで常駐
- 超高速な立ち上げ: わずか7ヶ月で「征程3」への換装と量産出荷を完遂し、主幹サプライヤーへ昇格
地平線が切ったカードは、シリコンバレーや欧米の半導体巨頭には到底真似のできない「徹底的な泥臭さ」でした。数十名の一線級コンパイラ・アルゴリズムエンジニアが江蘇省常州の理想汽車工場に泊まり込み、理想の自動運転チームと膝を突き合わせてニューラルネットワークの最適化を支援しました。
結果として、2021年5月に発表されたマイナーチェンジ版「理想ONE」は、MobileyeのEyeQ4を完全に撤去し、地平線の「征程3(Journey 3)」をデュアル搭載して登場しました。中国の自動車産業史上、国産AI半導体が外資の寡占チップを量産モデルから完全に駆逐した最初の瞬間でした。
さらに地平線と理想汽車の提携は、その後のEV市場全体の競争ルールを決定づける「新たな商慣習」を生み出します。
3. NVIDIA Orinとの真っ向勝負:余凱が「打倒」ではなく「共存」を選んだ合理的理由
理想汽車がその後に投入したLシリーズ(L9、L8、L7、L6)のラインナップにおいて、自動車業界を驚かせるチップ選定のスキームが導入されました。いわゆる「デュアル・ティア(Dual-Tier)戦略」です。
- ターゲット層: テック感度の高い富裕層、最新アーキテクチャ志向
- ハードウェア構成: Orin-X×2基、LiDAR+高画素カメラ群(液冷冷却必須)
- 車両価格帯: 35万〜45万元(約700万〜900万円)のハイエンドSUV
- ターゲット層: 実用性とコストパフォーマンスを最重要視するファミリー層
- ハードウェア構成: 征程5×1基、カメラ単体(ビジョン)方式ビジョン+ミリ波レーダー(空冷対応)
- 車両価格帯: 25万〜34万元(約500万〜680万円)、販売シェア6割超を独占
理想汽車の販売実績において、実に60%以上の購入者が選んだのは地平線を搭載した「AD Pro」仕様でした。一般ユーザーが日常のファミリードライブで求める「高速道路での追従走行、自動レーンチェンジ、安全な自動ブレーキ」という機能要件において、征程5を核とするシステムは、NVIDIA Orin-Xを積んだ上位仕様と遜色のない体験を提供したのです。
この事実は、車載半導体市場の力学を劇的に塗り替えました。
NVIDIAのジェンスン・フアンCEOが打ち出した「TOPS至上主義(演算能力を巨大化させ、CUDAエコシステムで開発者を囲い込む)」に対し、地平線の余凱CEOは真正面からNVIDIAと殴り合う無謀を避けました。余凱氏は自社の立ち位置をこう喝破しています。
「我々はNVIDIAを打ち倒そうなどとは考えていません。NVIDIAはPC市場におけるAppleのような存在です。最高峰のパフォーマンスを持ち、40万元以上の高級車で君臨し続けるでしょう。しかし中国市場の80%は10万〜25万元の大衆車です。この市場で必要なのは1,000 TOPSではなく極限のコスト効率。地平線は、自動車産業のオープンなARM、あるいはAndroidになるのです」
| 比較指標 | NVIDIA Drive Orin-X | 地平線 征程5 / 征程6 | Mobileye EyeQ6 / Ultra |
|---|---|---|---|
| 主戦場ターゲット | 30万元(約600万円)以上の高級車・フラッグシップ | 10万〜25万元(約200万〜500万円)の量産ボリューム層 | 10万〜15万元(約200万〜300万円)のエントリーADAS |
| 熱設計と電力要求 | 高消費電力(約65W超)、液冷冷却が実質必須 | 高電力効率(30〜40W)、空冷標準対応で設計簡素化 | 低消費電力、空冷対応 |
| システムBOMコスト | 極めて高額(チップ・液冷配管・周辺回路で1.5万〜2万元超) | 圧倒的な低コスト(NVIDIA搭載システムの3分の1以下) | 低価格だが性能拡張性に制約 |
| 開発自由度 | CUDAによる完全自由開発(自社ソフト部隊必須) | オープンツールチェーン「TogetheROS」による柔軟開発 | ブラックボックス(ユーザー側改変不可) |
| 現場サポート体制 | 欧米本社主導の標準対応(代理店経由が基本) | 中国現地へのオンサイト「執事型(保姆式)」常駐 | イスラエル遠隔対応(返答に数週間要する例も) |
| 中国高階NOAシェア | 48.9%(Max仕様・上位モデルで首位) | 35.5%(Pro仕様・量産普及帯で猛追) | 急速にシェア低下(従来型ADASへ後退) |
中国のEVメーカーが直面しているのは、1台あたりの粗利益率が数パーセントを争うサバイバル戦です。車載コンピュータに液冷配管を通し、高価なヒートシンクと2基のOrinチップを並べる余裕があるのは、ごく一部の高級EVに限られます。
空冷で収まり、周辺のBOMコストを劇的に引き下げられる地平線のソリューションは、価格破壊の嵐に巻き込まれた自動車メーカーにとって「NOAを大衆車に標準装備するための唯一の生命線」となったのです。
4. 比亜迪・長安からフォルクスワーゲンへ:24億ユーロ合弁が引いた世界戦の防衛線
理想汽車での成功は、中国の伝統的自動車大手(レガシーOEM)への雪崩現象を引き起こしました。
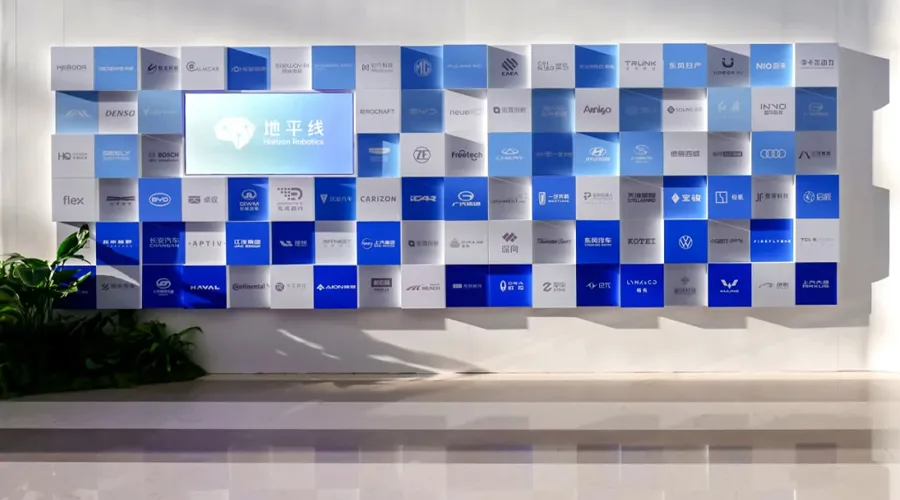
長安汽車(Changan)は自社の新エネルギー車ブランド「深藍(Deepal)」や「阿維塔(Avatr)」において地平線を採用。さらに、EV世界最大手の比亜迪(BYD)も自社の量販モデル「漢(Han)」「宋(Song)」シリーズの知能化アップグレードにおいて、地平線の征程シリーズを大量発注しました。/blog/2026/08/byd-vertical-integration-ev-supply-chain/で論じたように、バッテリーから半導体まで徹底した内製化を志向するBYDですら、自動運転AIチップの全量を自前で賄うリスクを避け、地平線を戦略的パートナーとして組み入れたのです。
そして、地平線の商業的勝利を決定づけた最大の事件が、2022年10月に発表された独フォルクスワーゲングループ(VW)との巨額ディールでした。
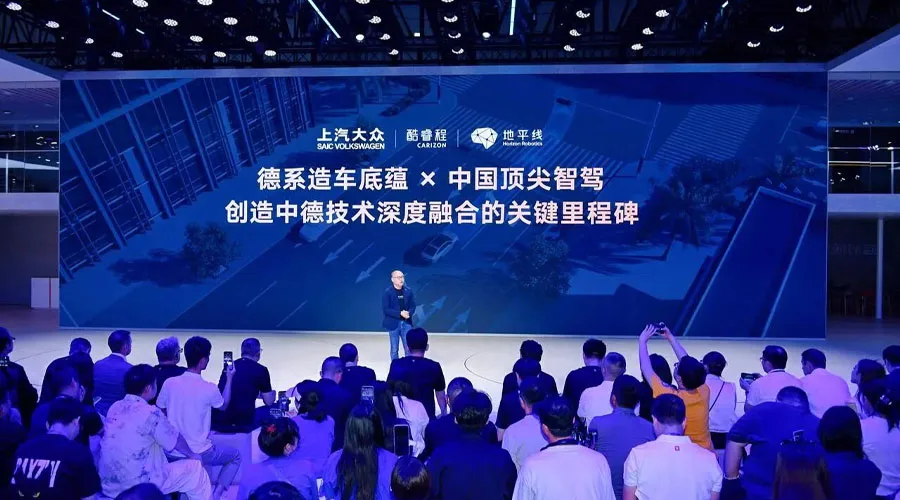
VW傘下のソフトウェア子会社CARIADは、地平線に対して約24億ユーロ(当時の為替レートで約3,800億円)という巨額の戦略的投資を実行。両社は合弁会社「CARIZON(酷睿程)」を北京に設立し、VWが中国市場で投入するBEV(電気自動車)気自動車(ID.シリーズ)および次世代コネクテッドカーの自動運転基盤として地平線のチップとソフトウェアを採用することを決定しました。
この取引が世界の自動車業界に与えた衝撃は計り知れませんでした。
なぜ、自前のソフトウェア開発に何千億円もの予算を投じ、ボッシュやコンチネンタルといったドイツのメガTier-1と百年の血盟を結んできたフォルクスワーゲンが、設立からわずか7年の中国スタートアップにソフトウェア開発の命運を預けたのか。
理由は明白でした。ヴォルフスブルク(VW本社)で開発された欧州仕様のソフトウェアと西側製半導体スタックでは、中国の複雑怪奇な道路環境と、数週間単位でOTAアップデートを繰り返す小鵬汽車(XPeng)や蔚来汽車(NIO)の進化スピードに到底太刀打ちできなかったからです。ショールームで試乗した中国人消費者が「VWのインフォテインメントや運転支援は、まるでガラケーのようだ」と吐き捨てて立ち去る光景に、VW首脳陣は震撼しました。
プライドを捨てたVWは、中国市場での生存権を確保するため、地平線の「現地適合力」と「演算効率」をそのまま丸抱えする選択を下したのです。CARIZONの設立により、地平線は中国国内の新興EVにとどまらず、世界第2位の自動車グループの基幹サプライヤーとしての地位を確固たるものにしました。
5. 日本の自動車産業への教訓:「フル内製」でも「丸投げ」でもない第3の生存ルート
地平線がNVIDIAとの正面衝突を巧みに回避しながら、香港IPOという資本市場の頂点まで上り詰めたプロセスは、日本の自動車産業に対しても極めて重い問いを突きつけています。
現在、日本の自動車メーカー(OEM)と大手Tier-1の自動運転戦略は、二極化の隘路に陥っています。
一方は、テスラのように巨額の開発資金と数千人の精鋭部隊を投じて「独自の車載AI半導体を自社開発する(フル内製)」という野望です。しかし、先端半導体のテープアウトには1回あたり数百億円のコストがかかり、数年ごとのアーキテクチャ刷新に追随し続けるには莫大なリスクが伴います。
もう一方は、欧米のメガTier-1から供給される既製品のADASパッケージを購入し、車体にボルト留めするだけの「丸投げ(ブラックボックス依存)」モデルです。この方式では開発の手間は省けるものの、車両の差別化要素であるソフトウェアの主導権を完全に失い、OTAでの機能拡張もままなりません。
地平線が体現したビジネスモデルは、この二項対立を打ち破る「第3の生存ルート」を示しています。
/blog/2026/08/horizon-robotics-journey-6-automotive-ai-chip/で解剖した次世代チップ「征程6」シリーズの展開に見られるように、地平線は今やエントリーモデルのADASから都市部NOA、さらにはエンド・ツー・エンド(End-to-End)の身体性AI処理までをカバーするフルラインナップを揃えつつあります。
資本市場で手に入れた54億香港ドルの資金力をテコに、地平線が目指すのは中国国内の勝利にとどまりません。VWとの合弁を足がかりにした欧州市場、そして日系OEMが牙城を持つ東南アジア市場への進出です。
「カタログ上の最大TOPS」を競うNVIDIAのハイエンド競争の足元で、地平線は「大衆車に本当に積める現実のAI半導体」の標準規格を着々と塗り替えています。中国のEV価格破壊が単なる組み立て工場の安売り競争ではなく、半導体とソフトウェアの基盤レイヤーにおける冷徹な商業戦略の結実であることを、地平線の香港上場劇は余すところなく証明しています。
コメント
...