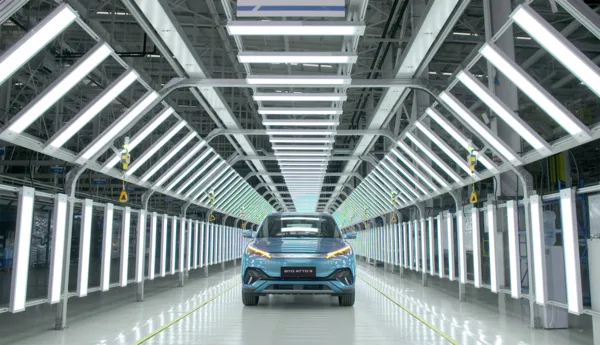
1. 7.98万元ショック:「電比油低」が突きつけた産業の地殻変動
2024年初頭、中国の自動車業界に走った激震は、やがて世界の自動車関係者を凍りつかせることになりました。
BYDが市場に投入したAセグメント・プラグインハイブリッド(PHEV)セダン「秦(Qin)PLUS DM-i」の価格改定です。提示された新価格は7.98万元(約165万円)。「油電同価(ガソリン車と同等の価格)」を掲げていた従来の旗印を一気に飛び越え、「電比油低(電気自動車の方がガソリン車よりも明確に安い)」という新たな産業の掟を打ち立てました。
合弁ガソリン車の価格優位
- 合弁ガソリン車: カローラ/シルフィ等が10万〜12万元(約210万〜250万円)で量販独占
- 従来PHEV/EV: 部品点数とバッテリー高コストで12万〜15万元(割高なプレミアム)
- TCOの逆転不能: 車両本体価格の差額を燃料費で回収するのに長期間が必要
秦PLUS DM-i 7.98万元(約165万円)
- ガソリン車より安価: 同セグメント内燃機関車より2〜3割安く新車購入可能
- 粗利率20%超を維持: 消耗戦の値引きではなく完全垂直統合による原価低減
- 合弁車の赤字化: 追随値下げを迫られた日欧米合弁メーカーの収益モデルを破壊
この価格設定が持つ工学的・産業的意味は極めて重大です。
自動車産業において、PHEVはガソリンエンジン、トランスミッション(または減速機)、駆動モーター、インバータ、そして大容量バッテリーの双方を積むため、純粋な内燃機関車よりも製造原価が確実に高くなるのが長年の工学的常識でした。トヨタの「プリウス」であれ欧州のプラグインハイブリッドであれ、ガソリン車に対する価格プレミアム(割高感)を免れることはできませんでした。
しかしBYDは、内燃機関車よりも安価にPHEVを市場へ供給してみせました。しかも、他社が赤字覚悟で投げ売りする中で、BYDの自動車事業粗利益率は20%〜23%という、ポルシェやテスラに匹敵する健全な水準を維持し続けています。
「なぜ他社が赤字になる価格帯で、BYDだけが莫大な営業利益を残せるのか」。その答えは、マーケティングや販売奨励金の多寡ではなく、自動車の誕生以来100年以上にわたって分業体制を前提としてきたサプライチェーンの構造そのものを覆した点にあります。
2. 産業構造比較:完全垂直統合 vs 伝統的系列モデル
現代の自動車産業は、メガTier-1(デンソー、アイシン、ボッシュ、コンチネンタル、ZFなど)から主要コンポーネントを購入し、完成車メーカー(OEM)が最終組み立てとブランド管理に特化する「水平分業型」が支配的でした。
テスラがソフトウェアと電子制御アーキテクチャの内製化でこの枠組みに風穴を開けましたが、BYDが選択したのはテスラすら凌駕する「泥臭いハードウェア領域の全方位内製化」でした。
📊 主要自動車メーカーのサプライチェーン構造・内製化戦略比較
| 比較項目 | BYD (比亜迪) | テスラ (Tesla) | トヨタ自動車 (Toyota) | 欧米大手OEM |
|---|---|---|---|---|
| サプライチェーン思想 | 完全垂直統合 (内製化率75%以上) | ソフトウェア・基幹ハード垂直統合 | 系列(Keiretsu)サプライヤー網 | 水平分業・Tier-1依存型 |
| 駆動バッテリー | 自社開発・完全内製 (FinDreams) | セル共同開発(Panasonic/CATL調達) | 共同出資会社(PPES)+外部調達 | 外部サプライヤー調達(LG/CATL) |
| パワー半導体 (SiC/IGBT) | 自社設計・自社ファブ製造 (BYD半導体) | 自社回路設計(外部ファウンドリ委託) | デンソー等系列サプライヤー依存 | 外部調達 (ST/インフィニオン) |
| 駆動モーター・インバータ | 自社設計・完全内製 (8-in-1統合) | 自社設計・内製 | アイシン・デンソー共同開発 | Tier-1調達 (ZF/ボッシュ) |
| シャシー・金型・内装 | 自社プレス金型・内製シート・エアコン | 一体鋳造(ギガプレス)自社運用 | 系列部品メーカーへ発注 | 専業サプライヤーへ外注 |
| 開発リードタイム | 18〜24ヶ月 | 24〜36ヶ月 | 36〜48ヶ月 | 48〜60ヶ月 |
| マージンスタッキング | 完全排除 (原価管理の極小化) | 部分的排除 | 系列間での利益配分 | 重層的マージン加算 |
この表が明示するように、伝統的な完成車メーカーが1台の車を製造する過程には、無数の「マージンスタッキング(各サプライヤーが自社の利益率10〜15%を上乗せして納品する多重構造)」が存在します。
BYDはこの中間マージンを構造的に排除しました。バッテリー、半導体、ハーネス、シートフレーム、射出成形部品、車載スクリーン、音響スピーカーに至るまで、グループ内の子会社群が直接供給するため、中間企業の営業利益や物流マージンが一切上乗せされません。これが、7.98万元というプライスタグの背後にある最大の工学的カラクリです。
3. 王伝福の第一性原理:なぜ「タイヤとガラス以外」自社で作るのか
比亜迪の創業者兼会長である王伝福(Wang Chuanfu)氏は、典型的なカリスマ経営者とは一線を画す人物です。安徽省の貧困農家に生まれ、中南工業大学で冶金物理化学を学んだ筋金入りの「材料工学エンジニア」です。
「自動車とは何か? 3万点の精密機械部品のすり合わせ工芸品ではなく、車輪と座席が付いた巨大なバッテリーと電子回路の集積体だ。物理法則の許す限り、元素と原材料から社内で直接加工する。」—— 王伝福(BYD創業者・会長)の第一性原理工学哲学
バッテリー屋が自動車に進出した日
1995年、深圳で充電池メーカーとして創業したBYDは、当時ソニーや三洋電機が独占していたニッケルカドミウム・リチウムイオン電池市場に挑みました。日本企業が高価な自動化ロボットラインで製造していたのに対し、王伝福氏は自前で治具と半自動設備を設計し、中国の豊富な労働力と組み合わせて設備投資コストを日本の数分の一に圧縮。モトローラやノキアの携帯電話用バッテリーサプライヤーとして世界首位級へ上り詰めました。
2003年、BYDが経営破綻寸前の国営西安秦川自動車を買収した際、香港市場の投資家は激怒し、株価は数日で30%以上暴落しました。「バッテリー屋に車が作れるはずがない」「無謀な多角化だ」と叩かれた王伝福氏は、取締役会で静かに言い放ちました。
「私が見ているのはガソリン車ではない。EV(電気自動車)だ。EVの心臓部はバッテリーであり、モーターと電子制御だ。これらはすべて、われわれが得意とする電気化学と電子工学の領域にある」
マージンスタッキングの撲滅と「金型」の内製化
自動車製造に参入した王伝福氏が真っ先に行ったのは、車体の外板やパネルを成型する「金型(ダイス)」の掌握でした。
2010年、BYDは世界屈指の金型メーカーであった日本のオギハラ(館林工場)の設備と技術チームを買収。自動車の外板成型において最もコストと時間がかかる金型製造を自前で取り込みました。
通常、自動車メーカーが新しい外装デザインを量産化するには、外部の金型メーカーと数ヶ月から1年に及ぶ発注・調整交渉を必要とします。しかしBYDでは、デザイナーのCADデータが完成した翌週には自社金型工場で切削が始まり、数週間後には試作パネルがプレスラインから吐き出されます。このアジリティが、モデルチェンジのサイクルを従来の半分に短縮させる原動力となりました。
4. 工学解剖:ブレードバッテリー(刀片電池)とCTBが生んだ構造破壊
BYDの垂直統合が単なる「内製化の寄せ集め」にとどまらず、競合に対して圧倒的な技術的堀(Moat)を築いている証左が、2020年に発表された「ブレードバッテリー(刀片電池)」と、それに続く「CTB(Cell-to-Body)」技術です。
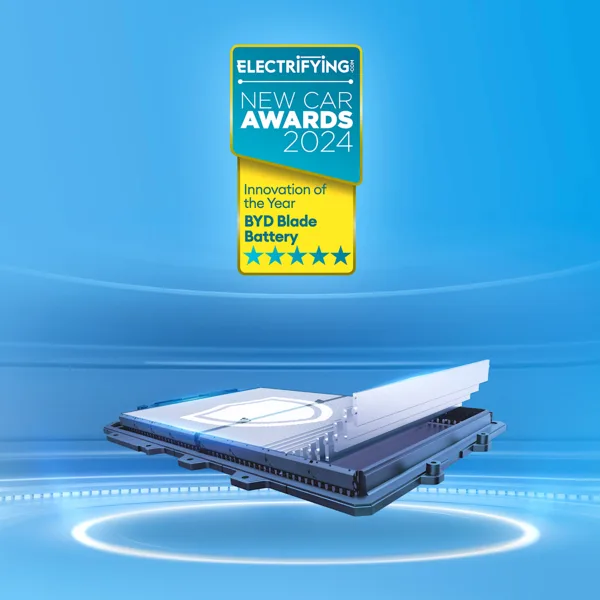
なぜ三元系(NCM)ではなくリン酸鉄リチウム(LFP)だったのか
2010年代後半、EV市場の主流はニッケル・コバルト・マンガンを用いる「三元系リチウムイオン電池」でした。エネルギー密度が高く航続距離を伸ばしやすい反面、三元系には2つの致命的なアキレス腱が存在しました。
- 極めて高い原材料コスト: 高価なコバルトやニッケルの価格変動リスク。
- 熱暴走(発火)リスク: 内部短絡時に200℃前後で自己発熱分解が始まり、激しい火災に至る安全性への懸念。
一方、正極材に鉄とリンを用いるLFPは、原材料が豊富で安価、熱分解温度が500℃以上と圧倒的に安全ですが、「エネルギー密度が低い(重くてかさばる)」ため、乗用車用EVには不向きとされていました。
王伝福氏率いるFinDreams Battery(弗迪電池)チームは、材料の化学式を変えるのではなく、「パックの機械構造を根本から再設計する」アプローチを選択しました。
モジュールを捨て去る:CTPからCTBへの進化
従来のバッテリーパックは、「セル ➡️ モジュール(十数個のセルを束ねた箱) ➡️ パック」という3段階の入れ子構造を取っていました。構造材や配線、冷却プレートが何重にも重複し、バッテリーパック全体の空間利用率はわずか40%程度に過ぎませんでした。
3層モジュール構造(空間利用率 約40%)
- 多重の構造部材: セル ➡️ モジュール枠 ➡️ パック外殻と箱を何重にも重複
- 容積効率の悪化: デッドスペースが多く安価なLFPでは航続距離を確保不能
- 重量増と低剛性: バッテリーが単なる積載物(死荷重)となりシャシー剛性に寄与せず
ブレードバッテリー CTB構造(空間利用率 66%超)
- モジュールレス長尺セル: 長さ960mmの単セル自体が高剛性ビームとして機能
- 車体フロア一体化: パック上蓋が客室床板を兼ねるサンドイッチ構造
- 剛性40,500 N·m/deg: シャシーねじり剛性を大幅向上させつつ15mm以上低床化
ブレードバッテリーでは、厚さ13.5mm、高さ90mm、長さ960mmという薄く長い「刃物(ブレード)」のようなセルを設計。このセル自体を高剛性ビームとして機能させ、パック内に直接高密度に配列しました(Cell-to-Pack)。
さらに進化させた「CTB(Cell-to-Body)」技術では、バッテリーパックの上蓋をそのまま車両フロア(客室の床)として兼用。バッテリーを単なる「荷物」ではなく、車体骨格の主要な構造部材(サンドイッチ構造のコア材)へと昇華させました。
📊 バッテリー搭載技術の工学的パラダイム比較
| 技術指標 | 従来型モジュール方式 (三元系) | BYD ブレードバッテリー (CTP) | BYD CTBアーキテクチャ |
|---|---|---|---|
| 空間利用率 (Volume Efficiency) | 約 40% | 約 60% | 66% 以上 |
| 釘刺し試験(熱暴走評価) | 表面温度500℃超・激しい発火 | 表面温度30〜60℃・発煙なし | 発煙・発火ゼロを実証 |
| 車体ねじり剛性 (Torsional Rigidity) | 25,000〜30,000 N·m/deg | 32,000 N·m/deg | 40,500 N·m/deg |
| パック部品点数削減率 | 基準 (0%) | 約 40% 削減 | 50% 以上削減 |
| 車両垂直方向(Z軸)スペース | 基準 | 約 15mm 圧縮 | 約 10mm さらに低床化 |
この構造革新により、安価で長寿命なLFPを用いながらも、航続距離600〜700kmクラスの実用的なセダン(BYD SEAL等)を競合の半額近いコストで製造することが可能となりました。さらに、自社開発の3万回転超高速モータや800V炭化珪素(SiC)高圧プラットフォームとの完全統合により、電費効率においてもグローバルトップ集団に並び立っています。
5. チップクライシスで証明された自前ファブの防衛力
2020年から2022年にかけて世界を襲った「車載半導体不足(チップクライシス)」は、多くのグローバル自動車メーカーにとって悪夢でした。ESP(横滑り防止装置)やエンジン制御ECUのマイコン1個が入手できないだけで、完成車数万台が工場のヤードに滞留し、減産を余儀なくされました。
しかし、この混乱期においてBYDだけが月間販売台数を右肩上がりに伸ばし続けました。なぜ同社はチップ不足に陥らなかったのか。
その背景にあるのが、2004年に設立された「比亜迪半導体(BYD Semiconductor)」の存在です。
比亜迪半導体(BYD Semiconductor)の内製ファブエコシステム
自社ウエハー製造から車載モジュール実装まで完結する半導体防衛網
IGBT 4.0 / 5.0 パワーモジュール
自社設計・ウエハー製造・パッケージングを一貫処理。中国車載IGBT市場で首位級シェアを獲得。
SiC(炭化珪素)半導体ファブ
寧波・長沙ファブで6/8インチSiCウエハーを自社処理。プレミアム車種の800Vインバータへ直接供給。
車載MCU & センサ群
ボディ・エアコン制御マイコンからCMOSイメージセンサ、電流センサに至るまでグループ内自給。
当時、多くのOEMはインフィニオンやSTマイクロエレクトロニクス、ロームからの供給途絶に喘いでいましたが、BYDは自社の寧波(ニンポー)や長沙(チャンシャ)の半導体ファブで製造した自社製IGBTおよびSiCモジュールを自社のインバータラインへ直接供給し続けました。
外部調達比率を極限まで下げていたからこそ、外部サプライチェーンの寸断がそのまま自社の操業停止に直結しなかったのです。これは平時には「過大な固定費を抱える非効率なモデル」と批判されがちだった垂直統合が、地政学リスクやパンデミックという激動の時代において最強のリスクヘッジとして機能した決定的な瞬間でした。
6. 専用運搬船から挑む世界展開:日欧ディーラー網とブランド認知の壁
国内市場で圧倒的シェアを確立したBYDの視線は、すでにグローバル市場の制覇へと向かっています。そしてここでも、同社の垂直統合思想は遺憾なく発揮されています。
物流ボトルネックすら内製化する:8隻の自社運搬船(PCTC)
2024年1月、7,000台の新エネルギー車を積載可能な巨大自動車運搬船「BYD EXPLORER NO.1」が、深圳の小漠港から欧州に向けて初航海に出発しました。
- 船名: BYD EXPLORER NO.1(第1船)〜 全8隻のPCTCを自社保有・長期チャーター
- 積載能力: 7,000〜9,200台 / 隻
- 運航ルート: 中国(深圳/寧波)⇄ 欧州(ロッテルダム/ブレーマーハーフェン)、南米、東南アジア
- 戦略的狙い: 国際海上運賃の乱高下回避と輸出キャパシティの完全掌握、LNG燃料によるカーボン低減
コロナ禍以降、自動車専用船のチャーター料は1日あたり10万ドルを超える高値に高騰し、海上輸送能力の不足が中国車輸出の最大のチョークポイントとなっていました。BYDはこの輸送網すら造船所へ直接発注して内製化。船の燃料にはLNG(液化天然ガス)を採用し、輸送過程のカーボンフットプリント低減まで自社でコントロール下に置いています。
日本市場への布石とブランド認知の壁
日本市場においても、BYDの展開は着実です。「ATTO 3」「DOLPHIN」「SEAL」を矢継ぎ早に投入し、日本全国に100店舗規模の正規ディーラー網を急速に整備しています。
ネット直販のみに頼るテスラとは対照的に、あえて日本のユーザーが重視する「対面での安心感」「試乗機会」「整備拠点」を既存のディーラーネットワーク構築によって担保する手法をとっています。
日本市場における最大の課題は、製品のコストパフォーマンスやスペックではなく、長年培われてきた「国産車ブランドへの絶対的信頼」という心理的障壁(ブランドマインドシェア)です。シャオミがSU7で若年層のカルチャーアイコン化した戦略に対し、BYDは公共交通(電動バス)での圧倒的シェア(日本国内EVバスシェア7割超)という実績を足がかりに、堅実なインフラプレイヤーとしての信頼を着実に積み上げています。
7. 「系列」の解体と新たな協業:すり合わせ技術が直面する速度の壁
トヨタをはじめとする日本の自動車産業が、長年にわたって世界をリードできた最大の要因は「系列(Keiretsu)」による強固な協業関係と、「カイゼン」によるすり合わせの極致でした。
しかし、BYDが提示している現実を前に、私たちは自動車製造のゲームルールが根本から変わったことを認めざるを得ません。
「系列(Keiretsu)」による分業とすり合わせ
- 強み: 専業メガTier-1の最高峰技術結集、職人技的すり合わせ、過大な固定費リスクの分散
- 課題: 重層的マージンスタッキングによる原価高、開発リードタイムの長さ(36〜48ヶ月)
- 直面する壁: ソフトウェア・半導体・バッテリーの急激な技術革新における合意形成遅延
BYD型「完全垂直統合」
- 強み: 内製化率75%以上による中間マージン完全排除、18ヶ月の超高速開発サイクル
- リスク耐性: チップ危機や海上運賃急騰を自前ファブと自社運搬船(PCTC)で無効化
- 課題: パラダイムシフト時の巨大な設備固定費と自社製コンポーネントの陳腐化リスク
かつて日本の家電産業や半導体産業が直面したのと同様の構図が、今まさに自動車産業で再現されつつあります。
しかし、これは「完全な悲観」を意味するものではありません。
現にトヨタは、BYDとの合弁会社「BYD TOYOTA EV TECHNOLOGY(BTET)」を通じて、bZ3の開発でブレードバッテリーとBYDの電動パワートレインを採用しました。プライドを捨てて相手の強みを貪欲に吸収し、自社が得意とするシャシー適合技術や耐久品質管理と融合させる動きはすでに始まっています。
「自動車が機械仕掛けの工芸品から、車輪の付いた分散コンピューティング端末へと変貌する中で、生き残るのは過去の栄光にしがみつく企業ではない。設計思想の第一性原理へ立ち返り、サプライチェーンのあり方をゼロから再構築できる覚悟を持ったプレイヤーだけが次の100年の覇権を握る。」—— グローバル自動車産業構造転換の教訓
自動車が「機械仕掛けの工芸品」から「車輪の付いた大規模分散コンピューティング端末」へと変貌を遂げる中で、生き残るのは過去の栄光にしがみつく企業ではありません。設計思想の第一性原理へ立ち返り、サプライチェーンのあり方をゼロから再構築できる覚悟を持ったプレイヤーだけが、次の100年の覇権を握ることになります。
コメント
...