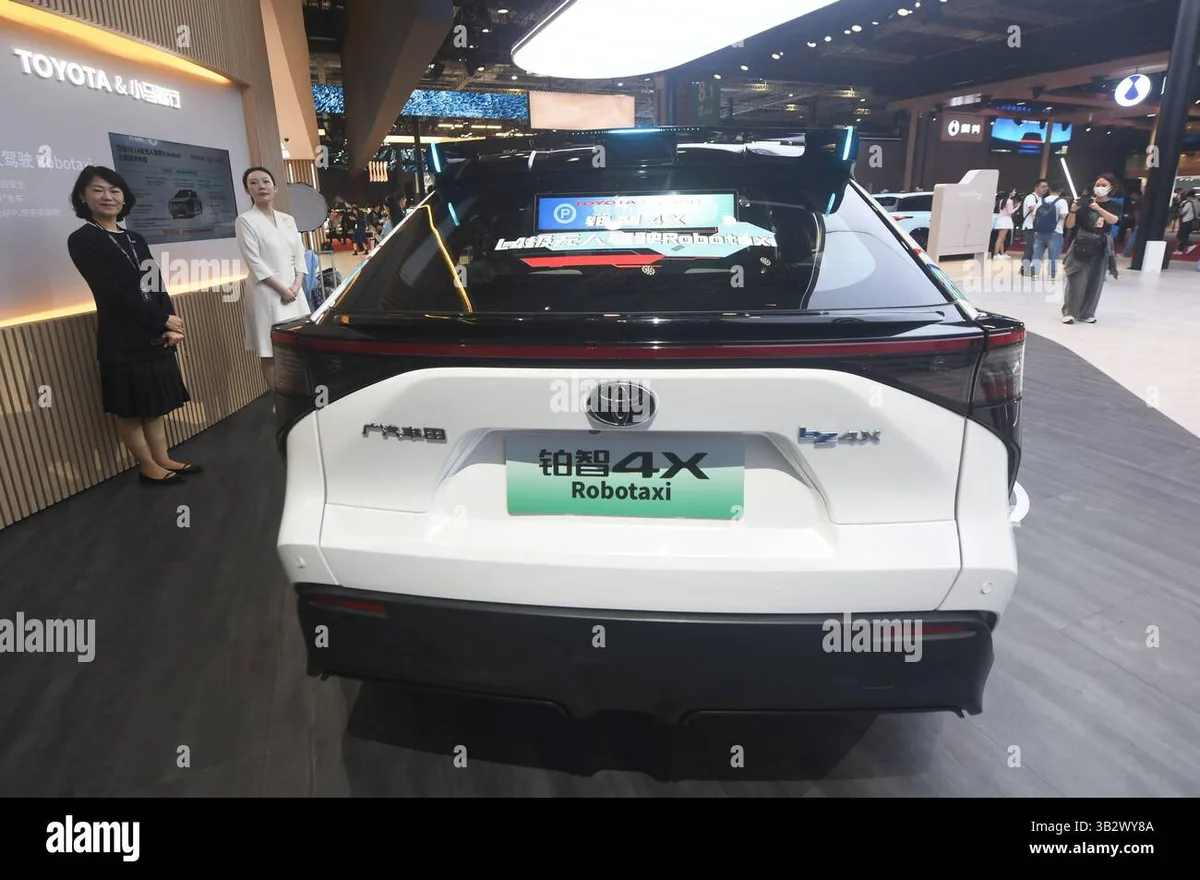
1. 10億元の合弁会社「骓豊科技」――トヨタが託した量産ラインの真意
世界の自動車産業を牽引するトヨタ自動車が、中国の自動運転スタートアップ小馬智行(Pony.ai)との提携関係を決定的な次元へと押し上げました。
2019年の戦略提携開始、2020年の4億ドル(約600億円)出資を経て、トヨタ中国、広汽トヨタ、小馬智行の3社は総額10億元(約210億円)以上を投じ、合弁会社「骓豊智能科技(広州)有限公司(Zhuifeng)」を設立。2026年、広汽トヨタの完成車組み立て工場ラインから、小馬智行の第7世代(Gen-7)自動運転システムを最初から組み込んだBEV(電気自動車)SUV「bZ4X Robotaxi」の量産出荷を正式に開始しました。
自動運転実験車(Retrofit方式)
- 製造フロー:市販EVを購入 → 外部ガレージで解体・配線 → 屋根に巨大LiDARラック架装
- 車両コスト:100万〜150万元(約2,100万〜3,150万円)
- 課題:故障率が高く、量産再現性が極めて低い。雨漏り・振動によるセンサー断線リスク大
骓豊科技が確立した工場ライン直結方式
- 製造フロー:広汽トヨタ組み立てライン → 車規級冗余シャシー+Gen-7キット直結 → 完成車自動検査・出荷
- 車両コスト:20万〜30万元水準(約420万〜630万円)へ大幅低減
- 優位性:トヨタ品質基準準拠の耐久性と安全性。量産ラインで再現性を完全担保
これまでシリコンバレーの米ウェイモ(Waymo)や米クルーズ(Cruise)を含め、自動運転タクシーの多くは「完成車を購入し、後からセンサーや配線を無理やり取り付ける後付け(Retrofit)方式」に依存していました。この手法は1台あたりの車両コストが100万元(約2,100万円)から150万元に跳ね上がり、雨漏りや振動によるセンサー故障、配線の断線など、商用フリートとしての稼働率を著しく低下させる元凶となっていました。
トヨタが自社の基幹工場ラインを開放し、小馬智行の自動運転頭脳と冗余(リダンダンシー)シャシーを設計段階から融合させたことは、自動車メーカーが自動運転ベンチャーを「単なる実証実験のパートナー」から「生死を共にする量産 Tier-0.5 サプライヤー」へと昇格させたことを意味します。
Momenta(初速度)が量産乗用車のADAS(L2+運転支援)でトヨタやベンツの頭脳を押さえる一方、L4(完全無人タクシー)の専属パートナーとして選ばれたのが小馬智行でした。トヨタはこの二頭立ての布陣によって、市販乗用車とモビリティサービス(MaaS)の双方で知能化の主導権を握る構図を描いています。
2. 原価破壊の冷酷な計算式――1台100万元から20万元台へ、UE黒字化の分岐点
自動運転ビジネスが長年「投資家の資金を燃やすブラックホール」と揶揄されてきた最大の要因は、単位経済性(Unit Economics=1台あたりの採算性)の破綻にありました。
小馬智行が2024年の米ナスダック市場および香港市場への上場を経て市場に示した最大のサプライズは、広州・深センなどの特大都市において、第7世代車両による単車ベースの営業利益(UE)が黒字化を達成した事実です。
月間収支シミュレーション:赤字構造
- 車両+自動運転キット原価:約120万元(約2,520万円)
- 月間減価償却費(5年均等):約20,000元
- 遠隔オペレーター費(1対2監視):約3,000元
- 充電・メンテ・保険:約3,500元
- 月間総運行コスト:約26,500元
- 月間乗車運賃売上(1日25件):約11,250元
- 単車月間粗利益:赤字 −15,250元 / 月
月間収支シミュレーション:黒字化達成
- 車両+自動運転キット原価:約25万〜30万元(約525万〜630万円)
- 月間減価償却費(5年均等):約4,500元
- 遠隔オペレーター費(1対20台以上監視):約350元
- 充電・メンテ・保険:約2,800元
- 月間総運行コスト:約7,650元
- 月間乗車運賃売上(1日25件):約12,500元
- 単車月間粗利益:黒字 +4,850元 / 月(UE黒字転換)
このコストダウンを可能にしたのが、第7世代自動運転システムにおける「BOM(部品表)コスト70%削減」です。
- 100%車規級(車載規格)センサーへの全面刷新:従来の超高額な工業用輸入LiDARに代わり、中国国内サプライチェーンと共同開発した車載グレード半導体LiDARを採用。センサー点数を34基に統合しながら、最大650mの視界と360度死角ゼロの検知性能を維持しました。
- 計算プラットフォームの集約:トランクの大半を占領していた発熱の激しい液冷工業用PCを排し、車載用高集積SoC(NVIDIA DRIVE Orin等)を中核とした専用ドメインコントローラーへ小型化。消費電力を従来の数分の一へ抑え、航続距離への悪影響を最小化しました。
- 安全監視員比率(1対N)の飛躍:車内にセーフティドライバーを同乗させる段階を完全に脱却。北京、広州、深圳、上海の四大都市すべてで「運転席・助手席完全無人」の商業運行ライセンスを取得したことで、クラウド経由で1人の遠隔安全員が20台以上のフリートを同時にバックアップする遠隔集中管理体制を確立しました。
中国の大都市における一般タクシーや配車サービス(DiDi)の走行コストは、1kmあたり約1.8元〜2.2元(そのうち6割以上がドライバーの人件費)と試算されます。これに対し、第7世代bZ4Xロボタクシーのキロメートルあたり総原価は1.0元前後まで圧縮可能となり、有人タクシーよりも3割〜4割安い運賃設定であっても健全なマージンを残せる産業構造が完成しました。
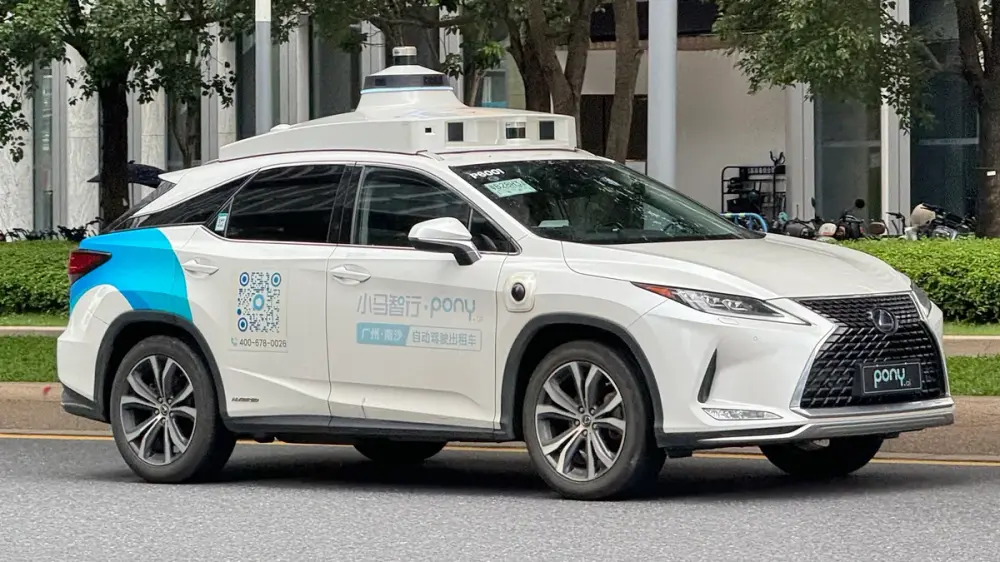
3. 中国ロボタクシー4極の激突――市場シェアと商用化ルートの冷酷なゲーム
中国のロボタクシー市場は、技術の優劣を競う研究開発フェーズを終え、資本力、運行規模、アライアンスを掛け合わせた「市場陣取り合戦」へと突入しています。現在、市場は明確な4つの極に分かれて激しい鍔迫り合いを展開しています。
| 比較指標 | 小馬智行(Pony.ai) | 百度(Apollo Go / 蘿蔔快跑) | 文遠知行(WeRide) | テスラ(Tesla Cybercab) |
|---|---|---|---|---|
| 主要提携 OEM | トヨタ自動車、広汽、北汽 | 百度自社企画+江鈴・吉利受託 | 日産自動車、ルノー、広汽 | テスラ自社一貫製造 |
| 量産・製造方式 | 「骓豊科技」による前装量産 | 百度設計ハードの委託組み立て | 前装量産および専有車両開発 | ギガファクトリーでの自社量産 |
| 商用運行戦略 | 大都市高単価エリア+空港・高速 | 武漢など地方中核都市の大量低価格投下 | 中東(UAE)・欧州など海外主軸 | 米国先行・グローバル個人相乗り |
| センサー構成 | LiDAR+カメラ+ミリ波(冗余重視) | LiDAR+カメラ統合型 | LiDAR+カメラ統合型 | カメラ単体(ビジョン)方式(カメラのみ、LiDAR完全排除) |
| 公道運行データ | 4,000万km超(商用無人運行含む) | 1億km超(累計乗車回数最多) | 3,000万km超 | 市販車FSD走行データ数億km |
| 海外展開拠点 | サウジNEOM、UAE、ルクセンブルク | 香港・シンガポール等で検証開始 | 中東全域(Uber提携)、仏・シンガポール | 米国テキサス、カリフォルニア中心 |
「A社がこう動けば、B社はどう受けるか」――4社のポジショニング戦略
① 百度(Apollo Go)の「武漢絨毯爆撃」に対する小馬智行の「一等地防衛」
百度は湖北省武漢市において、数百台規模の車両を一気に投入し、初乗り数元の極端な割引キャンペーンを展開して「自動運転の日常化」を既成事実化しました。しかし、この低価格消耗戦は地元のタクシー運転手との激しい軋轢を生み、自治体の規制介入を招くリスクを孕んでいます。
これに対し、小馬智行は「北京大興国際空港への高速道路直結ルート」「広州珠江新城の金融街」「深セン南山区のハイテク集積地」など、ビジネス客が多く運賃単価が高い高付加価値ルートに特化。運行密度を高めて待ち時間を短縮することで、プレミアム層の移動需要を確実に囲い込む戦略を採っています。
② 文遠知行(WeRide)の「Uber連合」に対する小馬智行の「国家級プロジェクト参画」
広州で創業したライバル文遠知行(WeRide)は、グローバル配車大手Uberと資本業務提携を結び、中東アブダビやドバイでの運行網を電撃的に拡大しました。
小馬智行はこれに対抗し、サウジアラビアの新未来都市「NEOM(ネオム)」プロジェクトから1億ドルの出資を取り付け、国家インフラとしての自動運転特区開発を受注。さらに欧州の金融拠点ルクセンブルクに地域統括拠点を置き、日系・欧州メガサプライヤーとの連携を進めることで、法規制の厳しい西欧市場への先手を打っています。
③ テスラ(Cybercab)の「カメラ単体(ビジョン)方式パラダイム」に対する小馬智行の「車規級安全性」
イーロン・マスク率いるテスラは、LiDARを「不要な松葉杖」と切り捨て、カメラのみによるエンドツーエンドAIモデルで3万ドル以下の無人車両「Cybercab」を予告しています。
しかし、商用MaaSにおいて最も致命的なのは「天候不順や逆光による認識エラー」による死亡事故です。事故が1件起きるだけで、自治体からの運行停止命令を受け事業が水泡に帰すリスクを背負います。小馬智行は、トヨタのカイゼン思想に基づく「ミリ秒単位の二重ブレーキ・二重ステアリング冗余」と多波長LiDARを組み合わせることで、「航空機並みのフェイルセーフ」を担保。官公庁や大都市の交通当局が安心して営業許可を出せる信頼性を武器にしています。
4. 天才プログラマー「楼教主」と彭軍が下した非情な決断
小馬智行の航海は、決して平坦なものではありませんでした。
共同創業者兼CTOの楼天城(Lou Tiancheng)氏は、国際大学対抗プログラミングコンテスト(ACM-ICPC)やGoogle Code Jamで連覇を重ね、中国のIT業界で「教主」の異名をとる伝説的プログラマーです。CEOの彭軍(James Peng)氏は、スタンフォード大学博士課程を経て米グーグル、そして百度の自動運転事業(現在のApolloの母体)で初代チーフアーキテクトを務めた業界の巨頭でした。
小馬智行(Pony.ai)の経営陣ツートップ体制
技術と戦略の相補性2021年から2022年にかけて、世界の自動運転業界は未曾有の「厳冬期」に直面しました。フォードとフォルクスワーゲンが巨額出資していた米Argo AIが突如解散を発表し、米GM傘下のCruiseは歩行者巻き込み事故によりサンフランシスコでの運行停止処分を受けました。
多くの中国スタートアップが資金繰りに行き詰まり、L4の看板を下ろして「自動車メーカー向けの安価なL2運転支援システム受託」へ看板を掛け替える中、小馬智行の社内でも激しい路線対立が起きました。「即座に売上が立つL2サプライヤーへ全面シフトすべきだ」という声に対し、楼天城氏と彭軍氏は首を縦に振りませんでした。
「中途半端な妥協をしてL2の受託開発に逃げ込めば、我々は日銭を稼ぐだけの受託ソフトウェア工場になってしまう。人間が運転席から完全に降りるL4の特異点まで、あと一歩の距離にいる。ここでハンドルを手放すわけにはいかない」
二人が下した決断は、痛みを伴う組織の外科手術でした。急拡大していた無人大型トラック事業(小馬智卡)を外部物流大手との合弁体制へ切り離して研究開発費の出血を止め、社内の最精鋭エンジニアをすべて「第7世代乗用車ロボタクシーの前装量産化」へと再集中させたのです。
この執念の集中投下が、広汽トヨタとの合弁設立、ハードウェア原価の70%削減、そして2024年末以降の米中ダブル上場という果実へと結びつきました。
5. 日本市場への産業的インパクト――「2024年問題」のタクシー業界とトヨタの布石
小馬智行とトヨタの連合は、日本の自動車産業およびモビリティ社会にとっても極めて切実な示唆を投げかけています。
現在、日本国内の交通インフラは歴史的な危機に直面しています。時間外労働の上限規制(いわゆる「2024年問題」)の適用、タクシー運転手の平均年齢が60歳を超える深刻な高齢化、全国の地方自治体で相次ぐ路線バスの廃止、そして訪日外国人観光客の急増による都市部での配車不能問題です。
日本のメガキャリアや完成車メーカーも手をこまねいているわけではありません。ホンダは米GM・クルーズと組み、東京都内での自動運転タクシーサービス開始を目指して実証を進めており、日産自動車も自社製自動運転ミニバンの商用化を掲げています。また、名古屋大学発のスタートアップ「ティアフォー(Tier IV)」はオープンソースOS「Autoware」を軸に全国の自治体で自動運転バスの社会実装を推進しています。
トヨタ自動車のグローバル自動運転ポートフォリオ
3大市場の役割分担しかし、中国市場の最大の特徴は「社会実装の圧倒的な密度と法整備の決定スピード」にあります。北京や深センでは、すでにスマートフォンのアプリをタップすれば、誰も乗っていないEVが数分で迎えに来て、高速道路を含めて目的地までスムーズに運んでくれる日常が定着しています。
トヨタ自動車が中国市場において、競合他社を寄せ付けない規模で小馬智行を支援し、自前の生産ラインに引き入れた真の意図はここにあります。
中国という世界で最も過酷で、最も要求水準の高い「自動運転の実験場」で量産技術、原価低減ノウハウ、安全認証プロセスを極限まで鍛え上げること。そこで完成した「bZ4X Robotaxi」というパッケージは、日本の法制度が整った瞬間、あるいは東南アジアや中東、欧州がドライバー不足の解決を求めた瞬間に、即座にグローバル展開できる世界最強の量産アセットへと化身します。
自動運転の勝負は、もはや「どちらのアルゴリズムが賢いか」という実験室の議論ではありません。「誰が最も安い原価で、最も信頼できる車を作り、都市の公道へ何万台流し込めるか」という工業力とビジネスモデルの総力戦に入っています。トヨタと小馬智行が結んだ盟約は、その勝負の潮目が完全に変わったことを世界に告げています。
コメント
...