1. 砂漠のハイウェイで起きた地殻変動:米国の包囲網を中東で突破した文遠知行
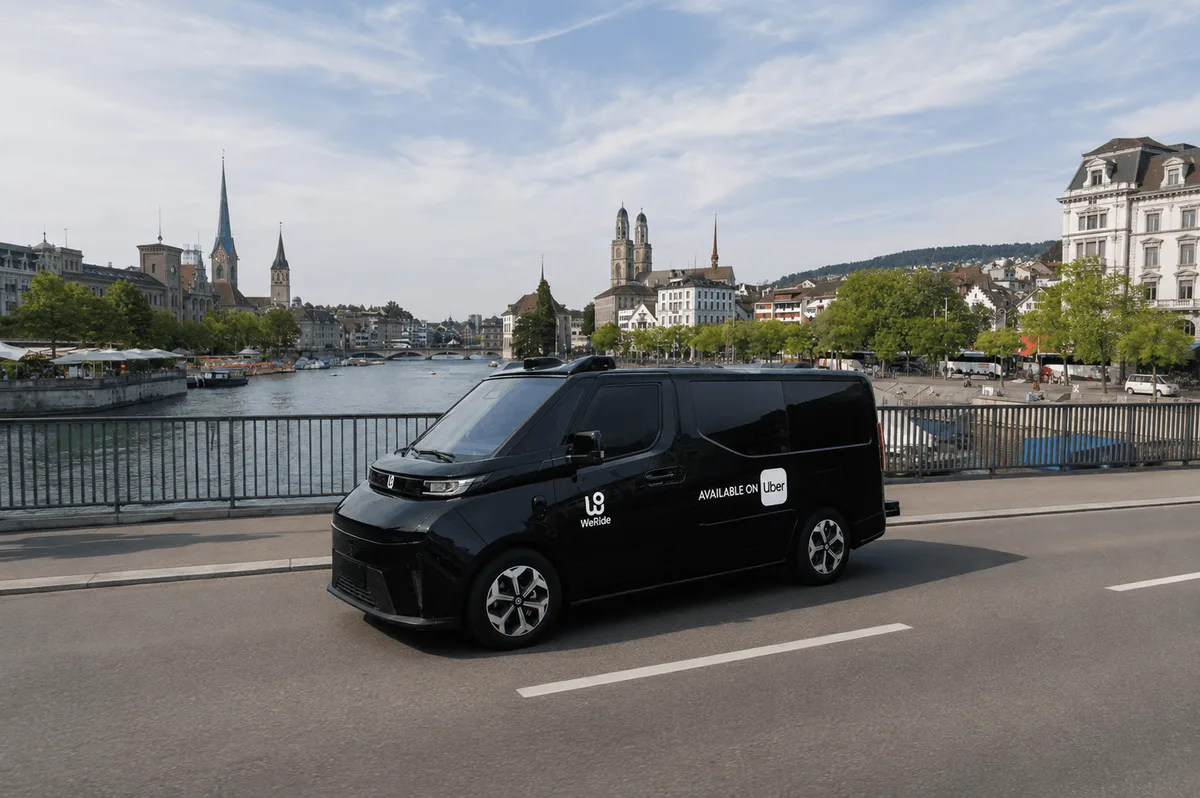
気温が45度を超える酷暑のアラブ首長国連邦(UAE)・アブダビ。観光客やビジネスパーソンがスマートフォンでUberアプリを立ち上げ、「Autonomous(自動運転)」オプションを選択すると、ドライバーのいない流線型の黒いミニバンが静かに配車レーンへと滑り込んできます。
広州発の自動運転ユニコーン「文遠知行(WeRide / NASDAQ: WRD / HKEX: 0800)」が開発した量産型ロボタクシー「GXR」です。後部座席に乗り込みスクリーンをタップすれば、車両は複雑なラウンドアバウトやハイウェイを滑らかに縫うように目的地へ疾走します。車内に人間のセーフティドライバーはいません。
米国市場の障壁と直接参入遮断
- 地政学的包囲網:米商務省による中国製コネクテッド車・自動運転ソフトウェアの全面排除方針
- 市場アクセスの途絶:カリフォルニアやアリゾナでの公道走行認可更新・商用展開が事実上閉鎖
- 法廷・ロビーの泥沼:多大な法務コストと時間の浪費リスク
中東ハブへの電撃転進と国家認可
- 国家統一ライセンス独占取得:2023年、UAE全土を対象とする世界初の全車種自動運転統一ライセンスを獲得
- アブダビ都市部の70%を無人網化:ヤス島から市街地・主要モスクを結ぶ高密度商用ルートを開拓
- Uberとの連合で1,200台配備:現地の巨大配車トラフィックと即時接続し、課金実績を世界最速で積み上げ
多くの自動運転スタートアップがシリコンバレーでのテスト走行距離を競い合っていた時期、ワシントンの地政学的力学は冷徹に動き出していました。米商務省は中国製ソフトウェアや車載ハードウェアを搭載したコネクテッドカーの排除へと舵を切り、中国勢にとって北米の公道での大規模商用化は事実上不可能な選択肢となりました。
ここで立ち止まり法廷闘争やロビー活動にリソースを浪費するか、それとも盤面を根底から変えるか。文遠知行の創業者兼CEOである韓旭(Tony Han)氏が打った手は、「中東ハブへの電撃的シフト」でした。
石油依存型経済からの脱却を急ぎ「アブダビ・エコノミックビジョン2030」や「ドバイ自動運転交通戦略」を掲げる湾岸諸国は、先端技術に対して極めて柔軟な規制特区を用意していました。文遠知行は2023年7月、UAE全土で公道走行を認める世界初の「国家統一自動運転ライセンス(第1号)」を取得。2024年末にアブダビのヤス島で開始したUberとのパイロット運行は、2026年2月にはカリファ・シティやマスダール・シティ、シェイク・ザリード・グランド・モスクを結ぶ中心市街地の約70%を網羅するまでに拡大しました。
香港証券取引所への上場を果たしたWeRideとPony.aiの財務比較でも浮き彫りになった通り、実証実験の段階を脱して真の商用収益を生み出せるかどうかが業界の生存条件でした。文遠知行は米国の包囲網を逆手に取り、資本力と規制緩和が最も噛み合う中東市場で、競合に先駆けて無人フリートの「課金実績」を積み上げることに成功したのです。
2. 商業戦局のチェス盤:Uberと結んだ「持たざる者同士」の利害一致
自動運転の事業化において、最も致命的な罠は「自社ですべてを抱え込むこと」です。車両を設計し、自動運転システムを開発し、自前の配車アプリを作り、現地でドライバーやユーザーを一人ずつ集める——この垂直統合モデルは莫大な資本を要求します。
かつて米配車大手Uber自身が、自社自動運転部門「ATG(Advanced Technologies Group)」に10億ドル以上の現金を注ぎ込みながら開発の泥沼にはまり、最終的に競合Aurora Innovationへ事業を売却した苦い歴史は記憶に新しいところです。この挫折からUberのダラ・コスロシャヒCEOが導き出した結論は極めてプラグマティックでした。「Uberは自動運転車を作る必要はない。世界中の自動運転フリートをつなぐ最高の手数料回収プラットフォームになればいい」。
一方の文遠知行もまた、自前の配車アプリ「WeRide Go」をグローバル展開する無謀さを熟知していました。異国の地でゼロから消費者の認知を獲得し、決済インフラを敷き、現地のライドシェアプラットフォームに対抗することは、どれほど優れた自動運転アルゴリズムを持っていても至難の業です。
Uber × WeRide アセットライト連帯
中東1,200台以上のL4フリート共同配備・Uberアプリからワンタップ乗車
文遠知行(WeRide)
量産専用車「GXR」の車載統合、実証済みL4アルゴリズム、Tier-1サプライチェーンによる低コスト量産。
米配車大手 Uber
世界1.5億人のアクティブユーザー網、高精度ディスパッチ基盤、決済・保険インフラの提供。
UAE・GCC政府連合
全車種国家レベル無人走行ライセンス、24時間EV充電網、スマートシティ特区によるインフラ協調。
両者の思惑は完全に一致しました。Uberは2024年末に文遠知行との戦略的パートナーシップを締結し、アブダビにおいてUberXやUber Comfortを呼んだ乗客に対し、文遠知行のロボタクシーを自動マッチングさせる仕組みを整えました。さらにアプリ上には「Autonomous」という専用タブが新設され、無人乗車を指名買いできる環境が整いました。
このアライアンスの破壊力は、2026年2月に両社が発表した新たなコミットメントで決定的となりました。「2027年までにアブダビ、ドバイ、サウジアラビアのリヤドを含む中東全域で、少なくとも1,200台のロボタクシーを配備する」という大規模なスケール計画です。
Alphabet傘下のWaymoが米国内のフェニックスやサンフランシスコ、オースティンといった都市に閉じこもり、欧州や中東への展開力を欠いている間に、文遠知行はUberの背中に乗ることで、一挙に世界展開の切符を手に入れたのです。
3. 競合四つ巴の戦局分析:Waymo、テスラ、百度とのポジショニング格差
グローバルなロボタクシー戦線は今、ビジネスモデルと地政学的な立ち位置によって明確な4つの陣営に分かれています。
📊 主要ロボタクシープレイヤーの戦略・財務・展開比較
| プレイヤー | 主力市場・地域 | 車両・量産アプローチ | 最新業績・フリート規模 | ビジネスモデルの本質 |
|---|---|---|---|---|
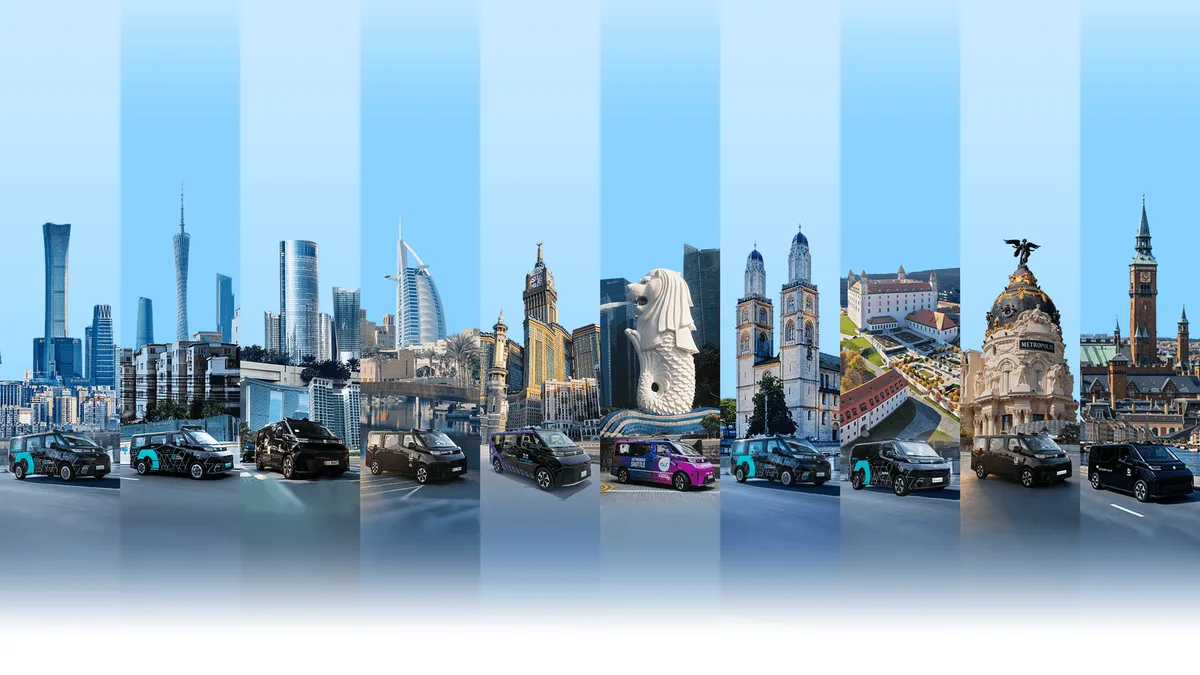
| 文遠知行 (WeRide) | 中東(UAE・サウジ)、欧州、シンガポール、中国 | 量産型専用車「GXR」 (ボッシュ等のTier-1連携) | 売上高6.8億元(約144億円/25年) L4フリート約3,400台 | Uber等のプラットフォームと組むB2Bターンキー型 |
| Waymo (Alphabet) | 米国本土(フェニックス、サンフランシスコ、ロサンゼルス) | ジャガーI-Pace / 吉利Zeekr (後付け架装+専用EV) | 週15万回以上の商用走行 数千台規模(米国内専念) | 自社配車網主体の垂直統合型(米国外の展開力に課題) |
| テスラ (Tesla) | 米国(予定) | 専用2人乗り「Cybercab」 (ステアリング・ペダル非搭載) | 未量産(2026年実証目標) FSD純粋視覚方式 | C2Cライドシェア構想(規制承認・責任問題がボトルネック) |
| 百度 (Baidu Apollo) | 中国国内メガシティ (武漢、北京、重慶等) | 第6世代専用車「RT6」 (ステアリング脱着型EV) | 武漢で1,000台超稼働 単一都市黒字化を先行実証 | 中国国内の超高密度運行による内需深耕型 |
このマトリクスが示す通り、各社の戦い方は好対照です。
第一に、テスラが描くFSDとCybercabのビジョンは、一般消費者に3万ドル前後の車両を販売し、オーナーが使っていない時間帯に自動で稼がせるという「C2Cフリート構想」に基づいています。しかし、完全無人の状態で事故が発生した際の法的責任の所在や、LiDARを一切搭載しない純粋視覚(カメラのみ)方式に対する各国の運輸当局の警戒感は根強く、中東や欧州での早期商用化には依然として高いハードルが残ります。
第二に、中国国内で先行する百度(Baidu Apollo)は、武漢市において1,000台規模の「Apollo RT6」を集中配備し、世界で初めてロボタクシー単一都市でのユニットエコノミクス黒字化を成し遂げました。しかし百度の戦略は、強大な国内インフラと地方政府との蜜月を前提とした「超内需特化型」であり、地政学的リスクを跨いで海外の主要都市へそのまま移植することは容易ではありません。
これに対し、文遠知行は最初から「グローバル展開を前提としたB2Bモビリティプロバイダー」として自らを位置づけました。ハードウェアは自前で工場を持たず、提携先の自動車メーカーに量産を委託。ソフトウェアと運用スタックのみをパッケージ化してUberや現地の交通事業者に供給することで、極限までバランスシートを軽く保ちながら海外シェアを奪う戦略です。
4. 決算データが物語る収益の変貌:海外売上154%増とユニットエコノミクス
文遠知行が公表した最新の財務データは、中東戦略が単なる実験ではなく、すでに企業の屋台骨を支えるキャッシュ創出エンジンへと変貌しつつあることを示しています。
📈 文遠知行(WeRide)の業績指標ハイライト
| 指標項目 | 2025年通期 / 2026年H1実績 | 成長率(前年同期比) | 特記事項 / 戦略的意義 |
|---|---|---|---|
| 通期売上高(2025年) | 6億8,460万元(約144億円) | +89.6% | Robotaxi/Robobus車両販売が前年比310.3%増 |
| 上半期売上高(2026年H1) | 3億4,590万元(約72.6億円) | +73.3% | 中東・欧州を中心とする国際化収益が牽引 |
| 海外売上高成長率(2026年H1) | - | +154.4% | 米国外・中東UAEでの商用フリート急拡大が直撃 |
| 第2四半期売上高(2026年Q2) | 2億3,170万元(約48.7億円) | +82.2% | 前期比(QoQ)でも+103.1%と倍増ペース |
| 売上総利益率(Gross Margin) | 36.6% (2026年H1) | 大幅改善 | 高単価な海外運賃とユニットエコノミクス黒字化 |
| グローバルL4フリート規模 | 3,400台超(2026年7月末) | - | うちロボタクシー1,800台超が世界各地で稼働 |
この数字の中で最も注目すべきは、「海外売上高の前年同期比154.4%増」という異常な成長スピードです。
従来の中国ハイテク企業は、国内市場で激しい価格競争に巻き込まれ、粗利益率を削りながら規模を追う傾向がありました。しかし文遠知行の中東展開は、競合が不在のブルーオーシャンに高付加価値な無人走行サービスを持ち込むモデルです。湾岸諸国の富裕層や観光客が支払う運賃単価は中国国内の数倍に達し、これに伴って同社の売上総利益率は2026年上半期に36.6%へと急上昇しました。
💰 中東におけるロボタクシーのユニットエコノミクス(1台あたりの採算構造)
湾岸協力会議(GCC)諸国のタクシー運行において、コストの約65%を占めるのがドライバーの人件費とビザ関連費用です。さらに、夏季の気温が40度を超える環境では、人間のドライバーの連続乗務時間には法的な制限が課され、車両の稼働率は1日あたり10〜12時間程度にとどまります。
一方、文遠知行のロボタクシーは、超急速充電と遠隔フリート管理システムを組み合わせることで、1日20時間以上の連続稼働が可能です。1台あたりの導入コストが量産効果によって引き下げられた現在、ドライバー人件費の完全削減と稼働率の倍増が掛け合わさることで、運行開始から18〜24ヶ月で1台あたりの投資回収(損益分岐点通過)が達成可能な試算となっています。
この圧倒的なユニットエコノミクスの優位性こそが、Uberが自社フリートの一部を人間から文遠知行の無人車へと置き換える最大の動機となっています。
5. 日本産業界への教訓:深刻なドライバー不足と実装スピードの格差
文遠知行が中東や欧州で繰り広げる商用化の疾走は、日本のモビリティ産業に対しても極めて重い問いを突きつけています。
現在、日本国内ではタクシーやバスのドライバー不足が危機的な水準に達しています。全国で10万人以上の運転手が不足し、地方都市では公共交通の維持が困難になり、東京や京都などの観光都市ではインバウンド需要の急回復に対してタクシーの供給が追いつかない「移動難民」問題が深刻化しています。
それにもかかわらず、日本国内の自動運転への取り組みは、依然として実証実験の枠を出ていません。
日本のアプローチ:漸進主義と調整の壁
- 運行計画の延期:ホンダとGMクルーズによる都内ロボタクシー計画は2026年以降へ先送り
- 地域限定の実証実験:大手メーカーも一部臨海エリアでの限定テストに留まる
- 制度と責任の曖昧さ:地域ごとの個別許認可、事故責任の所在、既存業界調整の長期化
UAE・アブダビのアプローチ:国家主導の実装速度
- 国家統一L4ライセンス:連邦最高機関がトップダウンで全車種対象の無人走行許認可を整備
- 巨大配車網との初日直結:Uberアプリへ即日統合し、初日から一般市民・観光客へ商業開放
- 量産車ターンキー導入:WeRide GXRのような低コスト量産EVを即座に都市交通網へ組み込み
日本の産業界が直面している本質的な課題は、センサーの性能やAIアルゴリズムの優劣ではありません。「法制度の統一化」「既存プラットフォームとの接続」「量産EVベースでの低コスト展開」という3つの要素を統合するビジネススピードの欠如です。
中国企業は国内の苛烈な競争で鍛え上げられたコスト感覚と、地政学リスクを巧みに回避するアジリティを持ち、中東という巨大な資本と市場をテコにしてグローバルなデファクトスタンダードを奪いに来ています。これは、かつて美団(Meituan)Keetaによる中東市場の攻略で見られた、オペレーションの極限効率化による市場制覇の構図と完全に重なります。
6. 自動運転「第二幕」の勝負を決めるもの
「自動運転の第一幕はアルゴリズムと走行実験の競い合いだった。だが第二幕は冷徹な商業化だ。量産コストを極限まで下げ、規制を突破し、グローバルの巨大配車プラットフォームと結ばれた者だけが生き残る。」
自動運転産業は、長らく続いた「研究開発と公道デモの時代(第一幕)」を終え、「量産コスト、規制突破力、プラットフォーム配送網が支配する冷徹な商業戦局(第二幕)」へと完全に突入しました。
派手なプレゼンテーションで未来のコンセプトカーを披露するだけでは、もはや資本市場は評価しません。問われているのは、来月の月次決算で何人の乗客が無人タクシーに課金し、1キロメートルあたりの運行コストが何セント削られ、海外市場でのARRがどれだけ積み上がったかという冷酷な数字です。
文遠知行が中東で見せた立ち回りは、米中対立という巨大な逆風に晒されたハイテク企業が、自らの立ち位置を再定義し、グローバルプラットフォーマーの利害と接続することで活路を切り開くための鮮烈な教科書と言えます。
アブダビの砂漠を疾走する無人フリートは、世界の都市交通の主導権がどこへ移りつつあるのかを、極めて雄弁に物語っています。
コメント
...