1. 100万台を突破した「名もなき黒子」:理想AD Proの真実
中国の街頭を埋め尽くす新興EVメーカー・理想汽車(Li Auto)のSUV群。ファミリー層の圧倒的な支持を集める「理想L6」「理想L7」「理想L8」のステアリングを握るドライバーの多くは、高速道路や都市高速に入ると迷わずステアリング右側のレバーを倒し、ナビゲーション運転支援機能(NOA)を起動する。車線変更は滑らかで、前方の減速車両を的確にかわし、ジャンクションの急カーブも破綻なく走り抜ける。
オーナーたちはこの知能化体験を「理想の技術力の賜物」と信じて疑わない。車両カタログにも、車載インフォテインメント画面にも、「理想AD Pro」というブランド名が堂々と刻まれているからだ。上位モデル「AD Max」のように屋根の上に突き出た高価なLiDAR(レーザーレーダー)や、トランクの奥で大電力を食らうNVIDIA Orin-Xチップ(2基・計508TOPS)は載っていない。だが、日常の高速道路走行においては、ほとんどのユーザーがAD Proの挙動に十分満足している。
しかし、その車載コンピュータの中で実際にステアリングと加減速をコントロールしているアルゴリズムを開発したのが誰かを知るユーザーは、中国国内でもほとんど存在しない。
その正体こそ、北京の中関村を本拠とする自動運転ユニコーン、軽舟智航(QCraft)である。
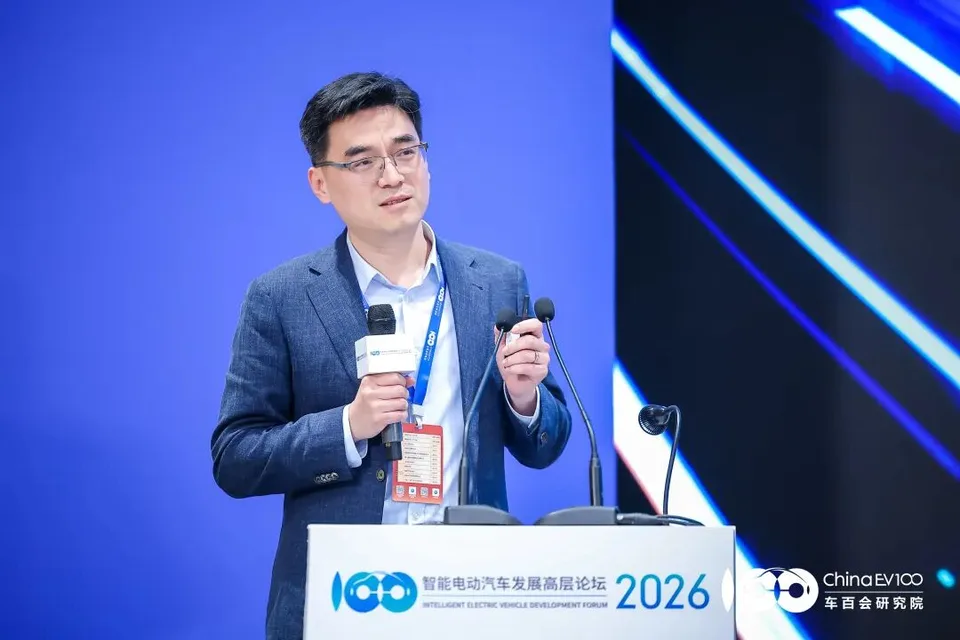
2026年、軽舟智航は乗用車向け高度運転支援システム(ADAS)の累計出荷台数が100万台を突破したと公式に発表した。中国の独立系自動運転ソフトウェア企業の中で、乗用車向け量産搭載で「100万台クラブ」に到達した企業は片手で数えるほどしかない。
華々しいニュースに見える。だが、この数字の裏側には、シリコンバレーの最高峰で描いた「完全無人運転(L4)」の夢を粉々に砕かれ、中国EV市場の血みどろの価格戦争の中で「名もなき下請け」へと身をやつしながら手繰り寄せた、冷徹極まりない生存闘争の軌跡が隠されている。
2. Waymoの理想を捨てた日:無人バスから「生き残り」へのピボット
軽舟智航の創業者兼CEOである于騫(Yu Qian)の経歴は、自動運転のエリート街道そのものだった。清華大学を卒業後に米デューク大学で博士号を取得。その後、世界の自動運転技術の最高峰とされる米アルファベット傘下の米Waymo(ウェイモ)に中核エンジニアとして参画した。Waymo時代、于騫はカメラとLiDARを統合した空間知覚アルゴリズムと、大規模シミュレーション基盤の設計をリードしていた。
2019年、シリコンバレーと北京で軽舟智航を創業した際、于騫らが掲げたビジョンもまた「完全自律運転(レベル4)」の社会実装だった。ドライバーの介在を一切前提としない無人モビリティこそが、世界を変える唯一の道だと信じていたからだ。
同社が最初に世に問うたのは、中型自動運転バス「龍舟ONE(Robobus)」だった。深セン、蘇州、武漢などの特定実証特区で公道走行を重ね、数千台規模の運行データを収集した。
シリコンバレーと北京で創業
米Waymo出身のトップ技術陣が集結。高精度LiDARと自社シミュレーション基盤を武器に、都市型レベル4(L4)完全自律運転の社会実装を掲げてスタート。
自律走行バス「龍舟ONE」の展開と資金の壁
中国主要都市の公道特区でRobobusを展開するも、自治体の補助金依存と運行エリアの制約に直面。商業化のスピードとキャッシュ燃焼の乖離が露呈。
L2+量産への全面ピボットと地平線との同盟
L4の純粋主義を捨て、量産乗用車向けADASへ舵を切る。車載AIチップ大手の地平線(Horizon Robotics)と組み、理想汽車「AD Pro」のアルゴリズム受託を獲得。
累計搭載100万台突破と「生き残り決勝戦」
理想L6/L7/L8などの量産効果で累計100万台を達成。単一征程6Mチップによる都市部NOA実用化を発表する一方、自動車メーカーの内製化圧力と対峙。
だが、2021年秋から2022年にかけて、世界の自動運転業界を猛烈な寒波が襲った。米Argo AIの経営破綻、米Appleの自動運転プロジェクト迷走、そしてWaymo自身の評価額大幅引き下げ――。どれだけ優れたアルゴリズムを誇ろうと、規制とインフラの制約に縛られた無人バスは、毎月数億円単位で現金を燃やすだけで、自立したキャッシュフローを生み出す商業化への道筋を描けなかった。
于騫は冷徹な現実を突きつけられた。「このままL4の理想に殉じて会社を潰すのか、それともプライドを捨てて泥臭い量産車の現場に降りるのか」。
于騫が下した決断は、自動運転界の純血主義者たちから見れば「後退」に映るものだった。L4無人バスの研究開発を縮小し、自動車メーカーが今すぐ求めている「L2+(高速道路運転支援・自動駐車)」の量産ソフトウェア受託開発へと、全開発リソースを一気にシフトさせたのである。
3. 128TOPSの極限絞り出し:NVIDIA対抗の「貧者の兵法」
だが、L2+市場への参入は、先行する巨大サプライヤーや新興勢力がひしめくレッドオーシャンへの突入を意味していた。
当時、テスラをはじめとする先頭グループや、小鵬汽車・NIOなどの中国新勢力は、NVIDIAのフラッグシップ車載チップ「Orin-X」(単体254TOPS、デュアル搭載で508TOPS)に、1基あたり数十万円するLiDARを屋根やバンパーに2〜3基配置する「物量作戦」を展開していた。計算能力とセンサーを贅沢に奢れば、アルゴリズム開発は格段に楽になる。
しかし、軽舟智航が狙ったのは、そうした600万〜1000万円級の高級車市場ではなかった。中国国内の自動車販売のボリュームゾーンである、15万元〜25万元(約300万〜500万円)の大衆向けEV・プラグインハイブリッド車である。
この価格帯では、NVIDIAのチップもLiDARもコスト的に絶対に採用できない。軽舟智航がパートナーに選んだのは、中国の車載AIチップ大手・地平線(Horizon Robotics)の「征程5(Journey 5)」だった。旧DJI車載部門から独立した卓馭科技(Carizon)と同様に、低コスト演算環境で高機能を引き出すアプローチである。
- 莫大なハードウェア原価:チップとLiDARだけで原価が数十万円に達し、車両価格30万元(約600万円)以下の大衆車には搭載不能
- 過大な消費電力と発熱:数百ワットの電力を消費し、EVの航続距離を圧迫、水冷システムなどの重装備が不可欠
- 計算能力への甘え:巨大な演算リソースを前提とするため、ニューラルネットワークの圧縮や枝刈りが不徹底になりがち
- 圧倒的な原価破壊力:LiDARを全廃し、単一チップで数万円レベルのシステムBOMコストを実現、大衆EVへ全面普及可能
- 極限のハードウェア最適化:128TOPSの低演算力環境で、メモリ帯域とテンソル演算ユニット(BPU)を限界まで活用
- ミリ秒単位の効率追求:モデルの軽量化・量子化技術を徹底し、限られたリソースで都市部・高速NOAを安定実行
征程5の公称演算力はわずか128TOPS。NVIDIA Orin-Xデュアル構成(508TOPS)の4分の1に過ぎない。さらに、センサー構成は8メガピクセルの前方デュアルカメラを中心とするビジョン方式で、LiDARのサポートは一切ない。
この限られた計算資源の上で、高速道路での時速120km巡航、自動レーンチェンジ、工事区間の回避、複雑なIC合流を成立させることは、技術的に極めて困難な挑戦だった。
軽舟智航のエンジニアたちは、Waymo時代に培ったシミュレーションと低レイヤー最適化のノウハウを総動員した。ニューラルネットワークの重みを徹底的に量子化(8ビット/4ビット化)し、地平線のプロプライエタリな深層学習アクセラレータ(BPUアーキテクチャ)の命令セットに合わせて、メモリキャッシュのデータ転送遅延をナノ秒単位で削り落とした。
| 比較項目 | フラッグシップ高級構成(AD Max等) | 軽舟智航×地平線普及構成(AD Pro) |
|---|---|---|
| 中核AIチップ | NVIDIA Drive Orin-X × 2基 | 地平線 征程5(Journey 5)× 1基 |
| 公称演算性能 | 508 TOPS | 128 TOPS |
| 主要知覚センサー | 超長距離LiDAR 1〜2基 + カメラ11基 | LiDARなし + カメラ10〜11基 |
| 推定システムBOMコスト | 約25万〜40万円 | 約6万〜10万円(約4分の1) |
| 消費電力 | 約150W〜200W以上 | 約30W〜50W |
| 実現機能 | 全都市部NOA、パーキング・ツー・パーキング | 高速道路NOA、都市部通勤記憶走行、高精度自動駐車 |
| 主対象車両価格帯 | 35万元(約700万円)以上 | 15万〜25万元(約300万〜500万円) |
この徹底した「貧者の兵法」こそが、理想汽車を動かした。理想汽車は、高価格帯モデルには自社内製アルゴリズムとNVIDIAチップを積む一方で、台数を稼ぐ主力グレード「AD Pro」に、地平線チップと軽舟智航のソフトウェアスタックの全面採用を決断したのである。
結果として、2024年から2025年にかけて爆発的に売れた理想L6やL7の「Pro」グレードが、軽舟智航の出荷台数カウンターを一気に跳ね上げ、2026年の100万台突破という金字塔を打ち立てることになった。
4. 下請けの悲哀と「4〜5社」の淘汰戦:生々しい商業の暗面
しかし、100万台という数字の華やかさに惑わされてはならない。独立系ソフトウェアサプライヤーとしての軽舟智航の立ち位置は、極めて脆く、常に存亡の危機と隣り合わせにある。
第一の暗面は、「ブランドの完全な消去(ホワイトラベルの悲哀)」だ。ユーザーが日々体験し、絶賛しているのは「理想AD Pro」であり、軽舟智航という社名は車のどこにも表示されない。消費者との直接の接点を持てないサプライヤーは、ユーザーのマインドシェアを握ることができず、価格交渉において常に劣位に立たされる。
第二の暗面は、自動車メーカーの内製化という「ダモクレスの剣」である。中国のEVメーカー各社は、初期の立ち上げ期には開発スピードを買って外部サプライヤーに頼るが、販売台数が拡大し資金に余裕ができると、必ずと言っていいほど「アルゴリズムの内製化」を推し進める。理想汽車自身も数百人規模の自動運転内製チームを抱えており、自社の内製アルゴリズムが成熟すれば、いつ外部サプライヤーを切り捨ててもおかしくない緊張関係が続いている。
第三に、過酷を極める価格破壊の圧力だ。中国EV市場の熾烈な値引き戦争のしわ寄せは、そのままTier 1やソフトウェアサプライヤーに直撃する。自動車メーカーは年次契約の更新ごとに「前年比20〜30%のコスト削減」を要求してくる。売上台数は伸びても、ソフトウェアライセンス単価は削られ続け、研究開発費を回収するための利益率は極めて薄い。
軽舟智航を取り巻く「共生と緊張」の三つ巴エコシステム
Tier 1.5の立ち位置自動車メーカー(理想汽車等)
台数規模の提供と内製化の脅威:100万台規模の量産チャンネルを提供する一方、コスト削減圧力を強め、自社内製化の完了とともにサプライヤーを排除するリスクを常に孕む。
車載チップ巨人(地平線 Horizon)
ハードウェア基盤と同盟の縛り:征程5/6Mの普及を共闘する不可欠のパートナーだが、チップ側の開発ツールチェーンやAPI変更にソフトウェアが完全に拘束される。
独立系ソフトウェア(軽舟智航 QCraft)
極限のエンジニアリング受託:低演算力チップから最後の1滴まで知能を絞り出すが、ブランドは表に出ず、薄利多売のデリバリー競争に耐え続けなければならない。
于騫自身、中国メディア「36氪」の独占インタビューで、この業界の冷徹な未来図を次のように予見している。
「自動運転ソフトウェア市場の終局は、自動車のエンジンやEVのバッテリーと同じになる。最終的に生き残れる独立系サプライヤーは、世界全体でも4〜5社に集約されるだろう」
現在、中国市場でしのぎを削る数十社の自動運転スタートアップのうち、大半は資金ショートか自動車メーカーによる安値買収によって姿を消す運命にある。軽舟智航が手にした100万台の実績は、勝利のトロフィーではなく、ようやく「決勝トーナメントの末席に残るための入場券」に過ぎないのだ。
5. 日本の自動車産業が直面する「ソフトウェア内製の幻想」
軽舟智航の100万台突破という軌跡は、中国EV業界の局地戦にとどまらず、日本の自動車産業に対しても痛烈な問いを突きつけている。
現在、日本の自動車大手各社は「ソフトウェア定義車両(SDV)」への移行を急いでいる。だがそのアプローチを見ると、巨額の資金を投じて完全内製化を目指すか、あるいは米NVIDIAや米クアルコムの最高級プラットフォームを言い値で購入してブラックボックスごと抱え込むかという、二極化の罠に陥っているように見える。
トヨタ自動車が子会社Woven by Toyota(旧Woven Planet)を通じて進めてきた車載OS「Arene」の開発遅延や、数十万人に上るエンジニア組織の再編劇は、ソフトウェアの「完全自前主義」がいかに莫大な開発費と時間を浪費するかを物語っている。
一方で、軽舟智航が体現しているのは、「チップメーカー(地平線)× 高機動ソフトウェア集団(軽舟智航)× 自動車メーカー(理想汽車)」が阿吽の呼吸で噛み合う、オープンで現実的な「Tier 1.5」の分業モデルだ。
彼らは決して、NVIDIAの最新GPUのように数千ワットの電力を食う巨大な演算リソースを求めない。128TOPS、あるいは次世代の「征程6M」のように、日本円で数万円レベルの普及型チップの限界を見極め、そこから都市部運転支援を絞り出す。この「制約の中から最高効率を叩き出す工学哲学」こそ、かつて日本の製造業が得意としていたはずの戦い方ではなかったか。
完全無人運転という青い夢から目覚め、安価なシリコンの上で泥を啜りながら100万台を走らせた軽舟智航。彼らが生き残りを懸けて磨き上げた「極限の低コスト知能化」は、やがて中国市場の防波堤を越え、グローバルな自動車産業のサプライチェーン全体を揺るがすことになるだろう。
コメント
...