1. 自動車帝国の地殻変動――なぜトヨタとベンツは中国新興に「頭脳」を託したのか
世界の自動車産業において、最も保守的かつ堅牢なサプライチェーンを築いてきた2大巨頭――世界最多の量産規模を誇るトヨタ自動車と、高級プレミアムの基準を定義してきた独メルセデス・ベンツ(Mercedes-Benz)。
この2社が下したある決断が、グローバル自動車業界に走査線を走らせました。次世代の量産EVおよび高級フラッグシップ車両に搭載する「自動運転の頭脳(ADAS / 都市型ナビゲーション自動運転)」の基幹パートナーとして、北京と蘇州に本拠を置く中国のスタートアップ「Momenta(初速度科技有限公司)」を選定し、長期的な資本提携と量産実装を加速させたことです。
メルセデス・ベンツは早くも2017年からMomentaへの出資を継続し、最新のBEV(電気自動車)「CLA」や新世代Sクラス、BEV(電気自動車)GLCの全シーン知能運転システムにおいてMomentaの端到端(End-to-End)アルゴリズムを採用しました。一方のトヨタも、中国市場向けの基幹EVシリーズ「bZ3X」や「bZ5」にMomentaのシステムを全面搭載し、高速道路から複雑な都市部までをカバーする「マップレス都市型NOA」の量産を開始しています。
ブラックボックスECUと進化の停滞
- 発注・納品モデル: ボッシュやモービルアイから完成品ECUを購入。車企側にアルゴリズム改修権限なし。
- OTA進化の欠如: 納車後の機能追加や都市環境へのリアルタイム適応が極めて困難。
- 市場スピードとの乖離: 欧米サプライヤーの4〜5年開発サイクルが、激変する中国EV戦線に追いつかない。
車企主権と週単位のモデル進化
- 協調開発モデル: 車企の安全基準とブランディング(主権)を保持したまま、AI基盤を共同運用。
- 高速データ環流: 量産車からエッジケースを自動吸い上げ、End-to-End大規模言語モデル(LLM)を週単位で更新。
- グローバル中立性: NVIDIAやQualcomm標準チップ上で動作し、車企の独自OS(MB.OS / Arene)とシームレス統合。
かつて世界の自動車産業を支配していたのは、ボッシュ(Bosch)やコンチネンタル(Continental)、そしてカメラと専用チップを抱き合わせで販売したイスラエルのモービルアイ(Mobileye)でした。しかし、中国市場で巻き起こったテスラ(Tesla)や小鵬(Xpeng)、ファーウェイ(Huawei)による「都市型スマート運転の日常化」に対し、欧米メガサプライヤーの開発スピードはあまりにも遅く、融通が利かないブラックボックス構造が自動車メーカーの焦燥感を募らせていました。
「自社開発のOS(トヨタのWoven / Arene、ベンツのMB.OS)だけでは、激変する市場スピードに追いつけない。だが、すべてをファーウェイに明け渡せば、自動車メーカーは単なる受託製造工場に成り下がってしまう」――この巨大なジレンマの前に現れた最適解こそが、自動車メーカーのプライドと安全基準を尊重しながら、世界トップレベルのAI進化速度を提供するMomentaでした。
2. 曹旭東の第一性原理――「ひとつのフライホイール、二本の足」
Momentaを率いる創業者兼CEOの曹旭東(Cao Xudong)氏は、清華大学を卒業後、マイクロソフト・リサーチ・アジア(MSRA)や初期の商湯科技(SenseTime)でコンピュータビジョン研究の最前線に立っていたトップサイエンティストです。
2016年の創業当時、シリコンバレーでは米グーグル傘下のWaymoに代表される「最初からL4(完全自動運転)の無人タクシー(Robotaxi)を目指す」アプローチが主流でした。数千万円もする高額なLiDARやスパコンを積み、限定されたエリアでテストを繰り返す手法です。一方、イーロン・マスク率いるテスラは、市販車に安価なカメラを載せてデータを集めるL2からのボトムアップアプローチを採っていました。
曹旭東氏が導き出した第一性原理は、この両者を統合する「ひとつのフライホイール、二本の足(一個飛輪、両条腿)」という戦略でした。
スマートドライビングのムーアの法則(フライホイール循環基盤)
「走行データが10倍になれば、人間介入頻度は1/10になり、ハードウェアコストは半減する」
量産車ADAS(Mpilot)
トヨタ、ベンツ、上汽(智己)等の市販車に搭載。安定したライセンス収益と億単位の日常走行データを稼ぎ出す。
完全自動運転(MSD)
左足が集めた極限エッジケースを元に、シミュレーションと強化学習でL4完全無人運転モデルを進化。
End-to-End & 世界模型
モジュール間の情報欠落を排除した一段式ニューラルネット。熟練ドライバーの直感的な判断を再現。
ハードウェア非依存
NVIDIA Orin/Thor、Qualcomm、TI等マルチチップに対応。車企がサプライチェーン選択権を完全掌握。
左足(Mpilot):量産車で稼ぐキャッシュとリアルワールドのデータ
量産乗用車向けの先進運転支援システム。トヨタ、ベンツ、上汽集団(智己汽車)、ホンダ、GMビュイックなどの市販車にソフトウェアを提供し、安定したライセンス収益と巨額のキャッシュフローを獲得。同時に、公道を走る数十万台・数百万台の車両から「稀有な危険場面(コーナーケース)」のデータを自動吸い上げます。
右足(MSD / Momenta Self-Driving):完全自動運転への跳躍
左足が吸い上げた膨大なデータを使って、L4級の完全無人運転アルゴリズムを訓練。シミュレーションと強化学習、世界モデル(World Model)を駆使し、人間の介入を一切必要としない自動運転タクシーや商用物流の無人化を狙います。
フライホイール(循環ループ):データが増えるほど知能が跳ね上がる
曹旭東氏はこれを「スマートドライビングのムーアの法則」と名付けました。「走行データ量が10倍になれば、アルゴリズムの人間介入頻度は10分の1に激減し、システムのハードウェアコストは半分になる」。研究室の実験車数十台では何百年かかっても集まらないエッジケースを、一般ドライバーが日常走行で瞬時に集めてくれる循環構造を作ったことこそ、Momentaが生き残った最大の勝因でした。
3. 2026年上半期決算の衝撃――売上高16億元、粗利率75%のビジネスモデル
「自動運転スタートアップは、実用化前に資金が尽きて倒産する」という定説は、Momentaの2026年上半期業績報告によって決定的に打ち破られました。
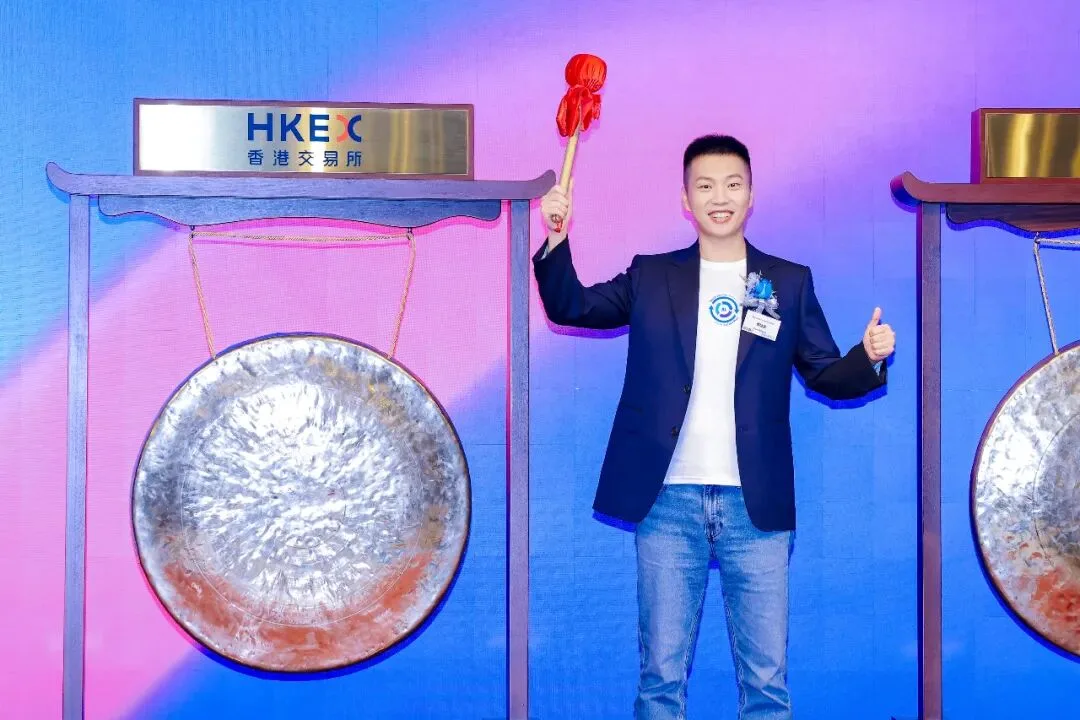
2026年7月、同社は香港証券取引所(コード:6880.HK)への大型上場(IPO)を完了し、約150億元(約3,150億円)の手元流動性キャッシュを確保。そして同年8月末に発表された上場後初となる2026年上半期決算は、アナリストたちの予想を大きく上回るものでした。
| 主要財務・事業指標 | 2025年上半期 | 2026年上半期 | 前年同期比(増減率) |
|---|---|---|---|
| 売上高(Revenue) | 9.11億元 | 16.02億元(約336億円) | +75.9% |
| 調整後毛利益(Gross Profit) | 6.91億元 | 12.10億元(約254億円) | +75.0% |
| 毛利率(粗利率) | 75.8% | 75.5% | 高水準維持(SaaS型構造) |
| 調整後純損益(Net Loss) | -4.15億元 | -1,409.7万元(約3億円) | 96.6% 損失縮小(黒字直前) |
| 営業活動キャッシュフロー | -8.20億元 | -4.35億元 | 赤字幅 47% 縮小 |
| 累計搭載量産車台数 | 約54万台 | 100万台突破(上期新規32.1万台) | +83.7% |
| 提携自動車メーカー数 | 16社 | 26社(外資・合弁含む) | +10社拡大 |
| 量産導入車種数 | 58車種 | 105車種(定点受注は219車種超) | 2倍超に拡大 |
特筆すべきは、粗利率75%という圧倒的な高収益性です。従来の自動車部品メーカー(デンソーやアイシン、ボッシュなど)の粗利率が概ね15%〜20%前後であるのに対し、Momentaのビジネスは金属や基板を削って売るハードウェア下請けではなく、「一度開発したアルゴリズムプラットフォームを多種多様な車種にライセンス供与する」純粋なディープテック・ソフトウェアモデルだからです。
累計搭載台数が100万台の節目を突破したことで、スケールメリットによる開発費の償却が一気に進み、調整後純損失はわずか1,400万元台にまで激減。自動運転専業プレイヤーとして、世界で最も早く「通期純黒字化」の射程圏内に捉えることに成功しました。
4. トヨタ「bZ」シリーズに見る実装のリアルと日系自動車の転換点
トヨタ自動車が中国市場で投入した「bZ3X」および「bZ5」は、日本の自動車産業関係者にとって極めて示唆に富むケーススタディです。
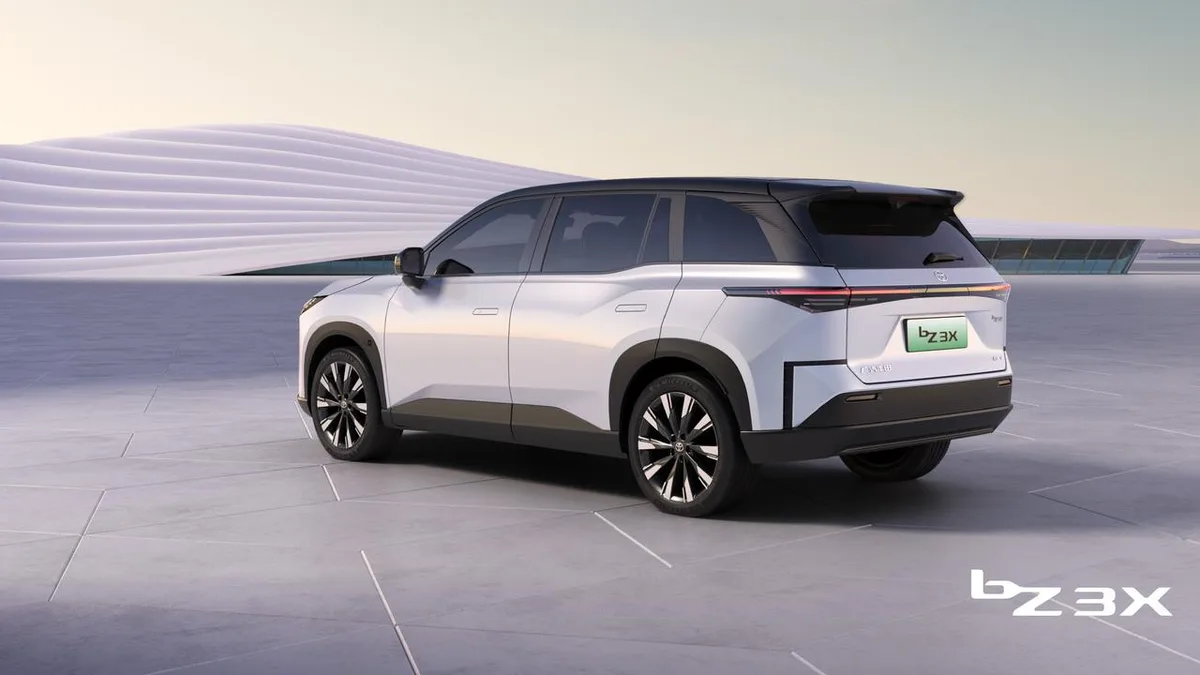
従来の日本車が搭載していたADASは、ミリ波レーダーと単眼カメラによる車線維持支援(LKA)や前車追従(ACC)といった、いわば「ルールベースの安全機能」に留まっていました。白線が消えかかった道路や、割り込みの激しいアジア特有の都市交通環境では、即座にシステムが解除されて警告音が鳴り響くのが日常茶飯事でした。
しかし、Momentaの「一段式端到端(One-Stage End-to-End)大規模言語モデル(LLM)」を組み込んだトヨタの最新モデルでは、挙動が根本から変貌しました。
情報の削ぎ落としと誤差蓄積
- 直列パイプライン: センサー入力 ➔ 知覚 ➔ 予測 ➔ 経路計画 ➔ 車両制御の多段構造。
- ルールの衝突: 各段階で情報が切り捨てられ、二重ラウンドアバウトや工事現場でシステムが硬直。
- 不自然な挙動: 障害物を感知した瞬間に急ブレーキを踏むなど、同乗者に不快感を与える。
全方位入力から制御への直結
- 統合ニューラルネットワーク: 全方位カメラ・LiDAR入力を単一基盤モデルで直接処理。
- 熟練ドライバーの直感再現: 割り込みバイクや路肩駐車バンに対しても「阿吽の呼吸」で減速・回避。
- マップレス都市型NOA: 高精度マップが整備されていない複雑なアジア都市部でも自律航行。
中国の複雑極まる都市部において、突如飛び出してくる電動バイクや、路上に不規則に駐車された配送バン、複雑な二重ラウンドアバウトに対しても、まるで現地のベテランタクシードライバーのように滑らかに減速し、車線内の隙間を見極めてすり抜けていきます。
トヨタが自前のソフトウェア子会社Woven Planet(現Woven by Toyota)で開発を進める「Arene OS」の完成を待つのではなく、中国の最前線現場においてMomentaとの協業に踏み切ったのは、「現場の現実に即座に適応しなければ、最大の自動車市場でシェアを永久に失う」という豊田章男会長らの極めて現実的な危機意識の表れでした。
5. 三つ巴の覇権争い――ファーウェイ、モービルアイとの激突
中国およびグローバルのインテリジェント・ビークル市場は今、3つの異なる思想が衝突する激戦区となっています。
📊 自動車知能化サプライチェーンの3大陣営比較
| 陣営・プレイヤー | 戦略スタンスと提携モデル | メリットと車企側の懸念 |
|---|---|---|
| ファーウェイ引望 (囲い込み・主権侵食型) | 車両制御からスマートコックピットまで垂直統合。「中国版ボッシュ」を目指す。 | 圧倒的な技術統合力だが、車企のブランド価値とデータ主権を吸収される「魂の喪失」リスク。 |
| Momenta(初速度) (オープン・中立プラットフォーム型) | アルゴリズム基盤を提供し、車両制御やデータ主権はOEM側に完全帰属。 | トヨタ、ベンツ、上汽が支持。NVIDIA/Qualcomm標準チップ上で動作し、グローバルGDPRにも適合。 |
| モービルアイ(Mobileye) (レガシー・ブラックボックス型) | 専用チップ(EyeQ)とカメラを抱き合わせ販売する伝統的メガサプライヤーモデル。 | 欧米レガシー車企に根強い実績を持つが、ブラックボックス構造でOTA進化が遅く中国市場でシェア急減。 |
先行する中国市場の競合関係については、当メディアの過去レポート「/blog/2026/08/huawei-yinwang-bosch-autonomous-driving-commercial-battle/」でも分析した通り、ファーウェイのスマートカー事業分社「引望(Yinwang)」は破竹の勢いで長安汽車や賽力斯を傘下に収め、「中国版ボッシュ」としての生態系を築きつつあります。
しかし、ファーウェイのソリューションは強力である反面、導入した自動車メーカーのブランド価値やデータ主権がファーウェイに吸収されてしまうという「魂を明け渡す恐怖」をOEM側に抱かせます。トヨタやメルセデス・ベンツのようなグローバルメガブランドが、自らの最重要資産である車両制御データをファーウェイに完全に委ねることは地政学的にもブランド戦略的にも受け入れ難い選択肢でした。
また、香港上場を果たした「/blog/2026/08/horizon-robotics-nvidia-battle-hong-kong-ipo/」で詳述した地平線(Horizon Robotics)が、自社製車載半導体「Journey(征程)」とエントリー〜ミドルレンジのアルゴリズム統合に強みを持つのに対し、Momentaはエヌビディア(NVIDIA Drive Orin / Thor)やクアルコムなどのグローバル標準チップ上で最高性能のEnd-to-Endモデルを駆動させるソフトウェア専業の独立性を強みとしています。
この「中立性」と「グローバルコンプライアンス(欧州GDPRや日本のデータセキュリティ基準への適合性)」こそが、外資系グローバルトップメーカーがMomentaを選定した最大の理由です。
6. 日本産業界への教訓――デンソーとトヨタが直面する知能化の針路
Momentaの急成長とトヨタ・ベンツの提携劇は、日本の自動車・エレクトロニクス産業に対して極めて重い問いを投げかけています。
① 「系列(ケイレツ)」の限界とソフトウェアのスピード感
長年、日本の自動車産業の競争力を支えてきたのは、トヨタを頂点とする強固な系列サプライヤー(デンソー、アイシン、豊田自動織機など)による「すり合わせ技術」でした。しかし、AIモデルの進化速度はハードウェアの金型開発サイクル(4〜5年)とは全く異なる次元で動いています。数カ月ごとに基盤モデルが更新される世界において、系列内の閉じた開発体制だけですべてを内製化することはもはや不可能です。
② 水平分業の再定義――「魂」とはアルゴリズムのことではない
かつて自動車メーカー各社は「自動運転ソフトウェアを外部に頼れば、メーカーとしての魂を失う」と恐れていました。しかしトヨタとメルセデス・ベンツが下した判断は極めてプラグマティックでした。自社のコアコンピタンスは「安心・安全な車体プラットフォームの設計、乗り心地の最終調律、品質保証」であり、日進月歩で計算資源を消費するAIモデルの事前学習基盤そのものは、信頼できる最高峰のプラットフォーム(Momenta)と共同歩調を取るべきだという割り切りです。
③ グローバル展開における規制とデータの分断
Momentaは2026年現在、アジア、欧州、オセアニア、中東、中南米など10カ国以上で量産展開を進めています。阿布扎比(アブダビ)ではメルセデス・ベンツSクラスを用いたラグジュアリー無人タクシーの試験運行を開始するなど、中国国内で培ったアルゴリズムを海外市場へ移植する「出海」の先陣を切っています。
データをローカル国内で厳格に管理・脱敏(マスキング)処理しながら、アルゴリズムの重み(ウェイト)だけを世界規模でアップデートするMomentaのアーキテクチャは、日本企業がグローバルでSDV(ソフトウェア・デファインド・ビークル)を展開する上での決定的なロールモデルとなります。
「自動運転の未来は、研究室に囲われた数十台の実験車両にあるのではない。日々、公道を駆け巡る何百万台もの市販車が吐き出す生々しいコーナーケースのデータこそが、真の知能を育てる唯一の燃料である」
—— Momenta CEO 曹旭東(Cao Xudong)の工学哲学巨額の赤字に苦しんできた自動運転業界の中で、量産データフライホイールを確立し、世界首位の自動車メーカーを巻き込んで商業的黒字化の扉を開けたMomenta。同社が切り拓いた道は、単なる一企業の成功物語に留まらず、AIが物理世界を動かす「フィジカルAI(Physical AI)時代」における、ハードウェアと知能ソフトウェアの新たな共生関係を鮮烈に提示しています。
コメント
...