2021年6月、中国最大手の自動車コングロマリットである上海汽車集団(SAIC)の株主総会で、当時の陳虹董事長が放った一言は、中国自動車産業の歴史に深く刻まれることになりました。「外部の単一企業が提供する統合自動運転ソリューションを採用すれば、その企業がクルマの『魂』となり、SAICは単なる『肉体(抜け殻)』に成り下がってしまう。SAICはそのような提携は受け入れられない。我々は自らの魂を自らの手で握り続けねばならない」。
名指しこそ避けたものの、この言葉がファーウェイ(華為技術)に向けられたものであることは誰の目にも明らかでした。通信インフラとスマートフォンで世界を席巻した巨人が自動車産業へ進出するにあたり、既存の自動車メーカー(OEM)が抱いた警戒心は、まさに「自社のコア主権を丸呑みされることへの恐怖」そのものだったのです。
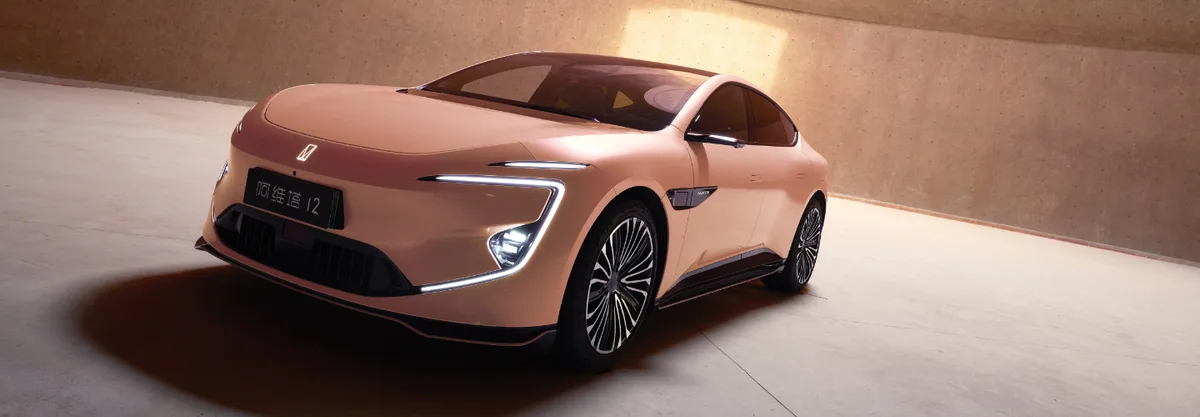
それからわずか数年。ファーウェイはこの巨大な産業摩擦に対し、極めて冷徹かつ大胆な資本と組織の外科手術を断行しました。自動車ソリューション事業(車BU)を本体から切り離し、独立法人「深圳引望智能技術有限公司(Yinwang)」を設立。2024年8月、長安汽車傘下の高級EVブランド「阿維塔科技(Avatr)」と、問界(AITO)を共同展開する「賽力斯(Seres)」が、それぞれ115億元(約2,300億円)の現金を投じて引望の株式10%ずつを取得しました。設立時の評価額は実に1,150億元(約2兆3,000億円)に達しています。
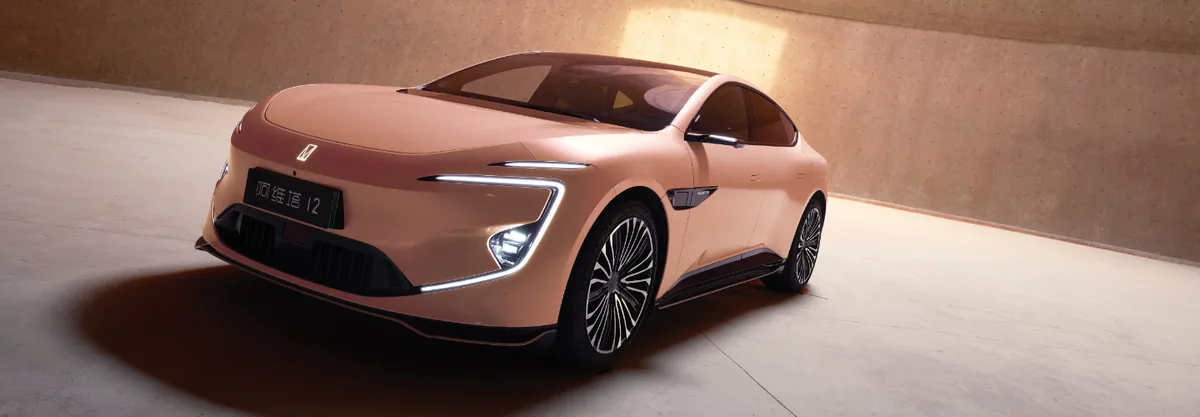
かつて「魂を奪う略奪者」と恐れられたファーウェイの車載部隊は、なぜ各社が競って巨額出資を申し出る「共同プラットフォーム」へと変貌を遂げたのか。独ボッシュ(Bosch)やデンソーが君臨してきた自動車メガサプライヤー(Tier-1)の秩序を揺るがす、知能化時代の新たな覇権戦争の構図に迫ります。
1. 「自ら車は作らない」任正非の鉄の掟と、分社化という一手
自動車業界への参入以来、ファーウェイ創業者・任正非CEOが一貫して社内に突きつけてきた原則があります。「ファーウェイは自ら完成車を作らない。車載ICTの増量部品サプライヤーとして、自動車メーカーが良い車を作るのを助ける」という鉄の掟です。
しかし、2021年から2023年にかけて市場を支配したのは、任正非の言葉に対する業界の根強い不信感でした。消費者事業を率いる余承東(リチャード・ユー)氏が主導する「智選車(現・鴻蒙智行:HIMA)」モデルにおいて、ファーウェイは車両の意匠設計、部品調達、ソフトウェア統合、さらには自社の旗艦店舗での独占販売に至るまで全面介入したからです。
「問界(AITO)」のリアエンブレムには堂々と「HUAWEI」の文字が掲げられ、消費者はそれを「ファーウェイのクルマ」として熱狂的に買い求めました。この光景を見た他の大手OEM――第一汽車、東風汽車、広州汽車、吉利などは、強い警戒感を抱きました。「ファーウェイと組めば、自社のブランドは形骸化し、利益とデータの大半を吸い上げられるのではないか」という疑念です。
事業部門としての車BU
- ファーウェイ100%子会社: 年間100億元規模の巨額R&D投資が本体財務を強く圧迫
- OEMの強烈な警戒心: 「いつか自社製EVで直接競合になるのではないか」「魂(主権)を奪われる」という不信感
- 外販の膠着: 提携先が限られ、自前主義を掲げる大手自動車メーカーへの横展開が難航
深圳引望(Yinwang)の設立と資本開放
- 独立法人化 & 資本開放: 阿維塔(長安)や賽力斯が各115億元出資し「顧客=共同オーナー」化
- 富を分かち合う運命共同体: 引望の企業価値上昇と技術普及がOEM自身の投資リターンに直結
- 中立オープンプラットフォーム: 独立取締役会により中国版ボッシュとしての公共Tier-1基盤を担保
この膠着状態を打破した一手こそが、2024年1月の引望智能の設立でした。ファーウェイは車BUが保有する自動運転アルゴリズム、スマートコックピット、車載光学、クラウド、制御ECUなどのコア資産、知的財産権、そして7,000名を超える精鋭エンジニアを引望へと移管。その上で、完成車メーカーに対して「引望の株式を買い、共同オーナーになってほしい」と持ちかけたのです。
単なる部品の売買契約であれば、価格競争やサプライヤーの切り替えがいつでも起こり得ます。しかし、115億元という巨額の資本を投じて持分法適用会社に組み入れれば、OEMにとって引望の技術が売れ、企業価値が上がること自体が自社の莫大な投資リターンとなります。「略奪者」から「富を分け合う運命共同体」へ――資本の力学をテコにした見事な戦略転換でした。
特に、経営難からファーウェイとの提携に社運を賭け、奇跡の黒字化を遂げた賽力斯(Seres)の創業者・張興海氏にとって、このディールは提携の最終防衛ラインを固める必然の選択でした(※賽力斯の再建劇については、別稿倒産危機の賽力斯がファーウェイと掴んだ奇跡の黒字化の真相に詳述しています)。
2. 自動車メーカー各社の博弈:囲い込みと自前主義の攻防戦
引望という「知能化オープンプラットフォーム」の登場は、中国のEV・新エネルギー車市場におけるゲームの力学を根本から書き換えました。各社が下した意思決定の裏には、生き残りを賭けた激しい損益計算が存在します。
| 陣営・企業 | 引望(ファーウェイ)との関わり方 | 採用ソリューション | 戦略的意図と裏にある計算 |
|---|---|---|---|
| 賽力斯(Seres) | 資本出資(10% / 115億元) | 乾崑ADS 3.0 / 鴻蒙座艙(全面採用) | 問界(AITO)の主導権を確保しつつ、引望のサプライヤー利益を配当として回収。年産100万台体制へ邁進。 |
| 阿維塔(長安汽車) | 資本出資(10% / 115億元) | 乾崑ADS / 鴻蒙座艙(全車種標準) | 第一号株主として先行者利益を獲得。CATLのバッテリー、長安のシャシーと三位一体で高級ブランド確立。 |
| 奇瑞・北汽・江淮 | 鴻蒙智行(HIMA)アライアンス | 智界(Luxeed)・享界(Stelato)・尊界(Maextro) | 高級セダン〜超高級サルーン市場の開拓。資本参加のタイミングを睨みつつ、まずは販売ボリューム拡大。 |
| 東風汽車(嵐図・猛士) | Tier-1サプライヤー契約 | 乾崑ADS / 車載クラウド | 資本は入れず純粋な顧客として最先端AI機能を調達。独自ブランドのテスラ対抗力を即座に補強。 |
| 比亜迪(BYD) | 自前主義+部分調達 | 高級オフロード「方程豹・豹8」に乾崑ADS採用 | 独自の「天神の眼」を主軸としつつ、オフロード等のニッチ高級領域でファーウェイブランド力を利用。 |
| 吉利汽車(Geely) | 完全対抗(独自エコシステム) | 魅族(Flyme Auto) / 億咖通(ECARX) | スマホメーカーの魅族を買収し、OSから半導体まで垂直統合。ファーウェイ包囲網に対抗する最大勢力。 |
この盤面において最も興味深いのは、業界の絶対的王者である比亜迪(BYD)の動きです。BYDは強大な内製化能力を誇り、電池から半導体、モーター、車載ソフトウェアに至るまで自前で開発する「垂直統合の塊」です。
そのBYDですら、高級オフロードSUV「方程豹(Fangchengbao)・豹8」において、自社開発の運転支援システムではなく「ファーウェイ乾崑ADS」を外部採用するという決断を下しました。過酷な悪路や未舗装路における高度な知能化体験において、ファーウェイが築き上げたブランド認知とアルゴリズムの信頼性は、もはや無視できない武器になっていたためです。
一方で、年間100万〜200万台規模の中堅メーカーにとっては、年間数十億元にのぼる自動運転のAIモデル学習・計算クラスタ維持費を自社単独で負担し続けることは、EV価格競争下において自殺行為に等しくなっています。自前開発を諦め、引望の共通基盤に乗ることは、純粋な経済合理性の帰結なのです。
3. 財務データが明かす転換点:売上高104億元、粗利率55%の錬金術
引望の分社化に際して公開された財務諸表は、世界の自動車アナリストたちを驚愕させました。それまで「ファーウェイの最も金を食う金食い虫」と見なされていた車BUが、驚異的な収益マシンへと変貌を遂げていた実態が白日の下に晒されたからです。
賽力斯が開示した監査報告書によると、引望の2024年上半期の業績は以下の通りです。
先行投資の暗雲(売上高20.98億元 / 純利益 -75.87億元)
年間100億元規模の研究開発費が本体を直撃。車BUは「ファーウェイ唯一の赤字事業」として厳しい批判に晒されました。
反転の胎動(売上高47.00億元 / 純利益 -55.97億元)
赤字が継続するものの、新M7の大ヒットにより後半から受注が急伸。分社化に向けた財務健全化の道筋が開けました。
劇的V字黒字化(売上高104.35億元 / 純利益 22.31億元)
前年通期の2.2倍の売上を達成し初黒字化。主営業務の粗利益率は55.36%に達し、ソフトウェア型Tier-1の収益性を証明しました。
わずか半期で売上高100億元を突破し、22億元を超える純利益を計上。特筆すべきは55.36%という驚異的な粗利益率です。
伝統的な自動車サプライヤーであるデンソーやコンチネンタルの営業利益率は通常5〜8%、ボッシュでも7〜10%程度です。ハードウェア製造を主体とするサプライヤーにとって、50%を超える粗利益率は常識外の数値と言えます。なぜ引望はこれほどの高収益を叩き出せるのでしょうか。
| 収益構造の比較 | 伝統的メガサプライヤー(ボッシュ・デンソー) | ファーウェイ引望(Yinwang) |
|---|---|---|
| 主要原価構成 | 鋼材・貴金属・射出成型・個別ECU組立工数 | 半導体・光学センサー+ソフトウェア開発費償却 |
| 限界利益の特性 | 車両1台あたりの部品コストがほぼ比例して発生 | ソフトウェア・OS・基底モデルの追加限界コストはほぼゼロ |
| 機能拡張性 | モデルチェンジごとにハードウェア再設計 | OTA(無線アップデート)による継続的機能販売・課金 |
| 売上構成比(2024) | 単一顧客への依存度は低く分散(5〜15%程度) | 上位5社で90.55%(問界/賽力斯が63.4%を占有) |
引望が提供する製品は、MDC(インテリジェント運転計算プラットフォーム)、LiDAR、ミリ波レーダー、カメラといったハードウェアと、その上で動作する自動運転OS・アルゴリズムが一体化された統合システムです。
開発初期には数千億円規模の固定R&D投資(巨額の先行損失)が必要ですが、問界M7やM9のように搭載車両が年間数十万台規模で量産ラインに乗った瞬間、1台あたりのソフトウェア開発原価は劇的に希薄化します。高単価な高度な自動運転(ADAS)パッケージのライセンス収益が純粋な利益として積み上がる構造――すなわち、「ハードウェアの形をしたソフトウェア・プラットフォームビジネス」の収益モデルが確立されたのです。
ただし、2024年上半期時点で売上高の63.4%(66.14億元)を賽力斯1社に依存していた点は、引望にとってもアキレス腱でした。だからこそ、阿維塔への資本開放を皮切りに、東風、第一汽車、さらには合弁外資系メーカーへの外販比率を高めることが、評価額2.3兆円を正当化するための至上命題となっているのです。
4. ボッシュ・デンソーの牙城を崩すか:知能化時代のメガTier-1比較
かつて内燃機関の時代、世界の自動車産業を支配していたのは「ピラミッド型の系列構造」でした。
頂点に君臨する完成車メーカーの下に、ボッシュ、デンソー、コンチネンタル、ZFといったメガサプライヤーが控え、エンジン制御ECU、ABS、ESP(横滑り防止装置)、トランスミッションなどの重要保安部品をブラックボックスとして供給していました。自動車メーカーであっても、ボッシュのECU内部の制御コードを勝手に改変することは許されなかったのです。
しかし、クルマが「走るスマートデバイス(SDV:Software Defined Vehicle)」へと移行した今、自動車の付加価値の中心はエンジンやトランスミッションから、「統合AI計算プラットフォーム」「自動運転アルゴリズム」「コネクテッド・コックピット」へと完全にシフトしました。
| 比較項目 | 独ボッシュ(Bosch) | デンソー(DENSO) | ファーウェイ引望(Yinwang) |
|---|---|---|---|
| 創業の出自 | 1886年創立(点火装置・精密機械) | 1949年設立(トヨタ自動車から分離) | 2024年設立(ファーウェイ車BUから分離) |
| コアコンピタンス | 油圧・メカ・ミリ波レーダー・ブレーキ統合制御 | 高品質車載エレクトロニクス・熱マネジメント | ICT・チップセット・AI基底モデル・通信クラウド |
| 知能化への対応 | 伝統的ECUからドメインコントローラへ移行中 | トヨタ向け「Arene」OS共同開発、外部協業推進 | チップからOS、クラウド、端末までフルスタック垂直統合 |
| データ収集規模 | グローバルOEMに分散、データ統合に制約 | トヨタ車中心のクローズドな収集体制 | 累計128億km超の実走フリートデータ(中国全土) |
| OTA更新頻度 | 年1〜2回(OEM側の検証プロセス依存) | 数ヶ月〜年単位の慎重な検証サイクル | 月次〜隔週単位でのモデル更新・機能追加 |
引望が持つ最大の強みは、ICT業界で培った「フルスタック垂直統合能力」と「データフライホイールの回転速度」です。
自動運転の進化は、いまやルールベースのプログラミングから、数億〜数百億パラメータを持つマルチモーダル世界モデル(エンドツーエンドAI)の学習競争へと突入しています。これには数万基規模のAI半導体クラスタと、毎日数千万キロにのぼる走行コーナーケースの自動ラベリング基盤が不可欠です。
ボッシュやデンソーが欧州や日本の法規制、厳格な品質基準の中で慎重にステップを踏む間、引望は中国の過酷極まりない都市部交通環境で走る190万台の市販車からリアルタイムでエッジケースを吸い上げ、クラウド上の巨大スパコンでモデルを更新し、翌週にはOTAで全車に配信するという驚異的なアジリティを実現しています。
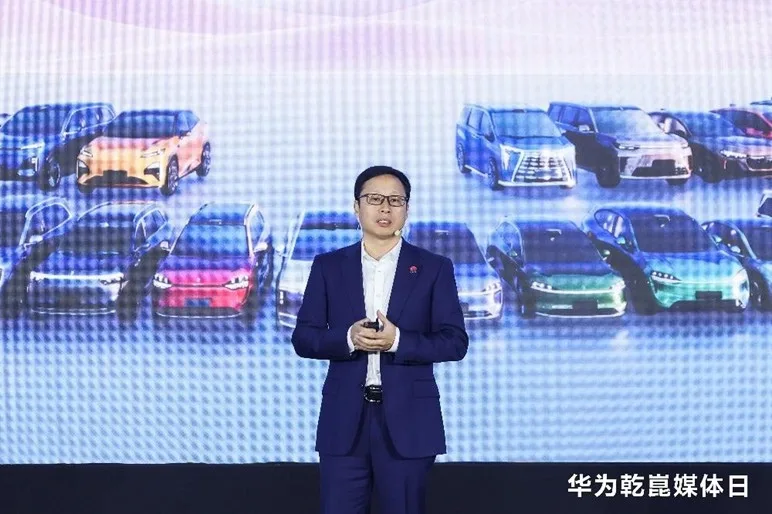
引望CEOの靳玉志氏が「我々は自動車業界の電子ネジになる」と謙遜混じりに語る背後には、「ネジを握る者が、最終的にその機械全体の構造を規定する」というプラットフォーマー特有の冷徹な計算が透けて見えます。
5. プラットフォーム同盟の現実と、残された産業的リスク
ファーウェイ引望が描く「中国版ボッシュ構想」は、一見すると破竹の勢いに見えます。しかし、その先途には無視できない3つの地政学的・構造的リスクが立ちはだかっています。
第一に、「第二、第三の大型出資者がどこまで本気で乗ってくるか」というアライアンス拡大の壁です。賽力斯と阿維塔という「ファーウェイと心中する覚悟を決めた親密企業」の出資は完了しましたが、第一汽車(FAW)や東風汽車といった巨大国有メーカーの本隊が、自社の命運を引望に委ねて巨額出資に踏み切れるかは依然として不透明です。取締役会の議席や発言権をめぐるパワーバランスは、株主が増えるほど複雑化します。
第二に、「地政学リスクと海外進出の制約」です。ファーウェイ本体に対する米国の輸出規制は依然として継続しており、先進半導体の調達には制約がつきまといます。また、引望がどれほど優れた自動運転システムを構築しても、欧米市場への進出においては「国家安全保障」や「データプライバシー」の観点から厳しい障壁に直面することは避けられません。グローバルメガサプライヤーとしての地位を確立するには、東南アジア、中東、中南米などのグローバルサウス市場における実績構築が必須となります。
第三に、地平線(Horizon Robotics)やMomenta、大疆車載(卓馭)といった「中立系サプライヤー」の台頭です。ファーウェイ色に染まることを警戒するOEM向けに、より安価で、自社アルゴリズムの改変自由度が高い独立系ソリューションを提供する競合が急速に力をつけています。
6. 結論:ソフトウェアがハードウェアを再定義する時代の覇者へ
自動車産業の100年の歴史において、部品サプライヤーが完成車メーカーと同等、あるいはそれ以上の時価総額と主導権を持った時代は存在しませんでした。完成車メーカーこそがピラミッドの頂点であり、下請けサプライヤーは過酷なコストダウン要求に耐える存在でした。
しかし、クルマの価値の7割以上をソフトウェアとAIが決定づける時代において、引望の誕生はその力関係の不可逆な地殻変動を象徴しています。
自らの車BUを切り離し、資本を分け与えることで「敵を味方に変えた」ファーウェイの商業的リアリズム。それは、自前主義のプライドに固執してスピードを失った既存自動車メーカーへの強烈な警鐘であると同時に、知能化時代の新たな産業秩序がどのような姿をとるのかを、世界に先駆けて指し示しています。
引望が目指すのは単なる「部品屋」の成功ではありません。それは、PCにおけるマイクロソフト、スマートフォンにおけるグーグル(Android)のように、モビリティ社会のOS基盤そのものを牛耳る、知能化プラットフォーマーとしての決定的な勝利なのです。
「我々は自らクルマを作らない。しかし、資本を開放し『電子ネジ』となることで、知能化時代のモビリティOSの不可逆なデファクトスタンダードを握る」—— ファーウェイ引望(Yinwang)首脳陣
コメント
...