1. 決断の瞬間――「命が尽きるとき、魂などどこにあるのか」
2021年6月30日、上海汽車集団(SAIC)の年次株主総会。ある株主から「ファーウェイ(華為技術)の自動運転ソリューションを全面採用しないのか」と問われた董事長の陳虹(Chen Hong)氏は、自動車業界を揺るがす発言を残しました。
「ある会社が総合的なソリューションを提供し、それが自社の魂となり、我々が単なる肉体になってしまうような提携は受け入れられない。自社の魂は自ら掌握しなければならない」
この「自動車の魂論(魂魄論)」は、独立したアイデンティティを誇る中国の国有大手や老舗自動車メーカーの共通認識でした。どれほどファーウェイの通信技術、鴻蒙(HarmonyOS)車載スマートコックピット、高精度LiDAR(レーザーレーダー)自動運転アルゴリズムが優れていようとも、完成車の開発主導権やユーザーデータ、車両インフォテインメントの最上流をIT巨頭に明け渡せば、完成車メーカーは単なる受託製造工場(ファウンドリ)に成り下がってしまう――という警戒感です。
しかしその時、長江上流の山岳都市・重慶の沙坪壩(シャピンバー)に本社を構える賽力斯集団(Seres Group、当時の社名は小康股份)の役員会議室には、全く異なる緊迫感が漂っていました。
机の上に積まれていたのは、目を覆うばかりの財務諸表でした。かつて中国の農村部や自営業者を支えた軽商用バン「東風小康」の販売は急減。起死回生を狙って米シリコンバレーに「SF Motors」を設立し、テスラ共同創業者マーティン・エバーハード氏のバッテリー企業InEVitを買収するなど累計100億元(約2,100億円)以上の先行投資を注ぎ込んだものの、独自EV「賽力斯SF5」の月間販売台数は数百台に低迷していました。
2020年から2022年にかけての累積赤字は100億元規模に達し、株価は低迷、工場設備は稼働停止の危機に直面していました。資金繰りがショートすれば、グループ全体が破綻に追い込まれる「秒読み」の局面でした。
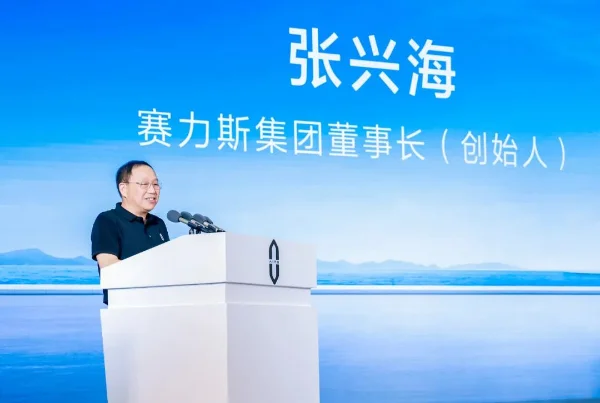
創業者の張興海(Zhang Xinghai)氏は、重苦しい沈黙が支配する役員会で、居並ぶ幹部たちを見据えて静かに言い放ちました。
大手メーカーは『魂を失う』と騒いでいる。だが、今の我々に議論すべき魂など残っているのか? 企業が倒産して命がなくなれば、魂など最初から存在しない。生き残ることこそが唯一の尊厳だ。我々の30年間の製造力をすべて差し出し、ファーウェイの頭脳とブランドに命を預ける。
それは、製造業の経営者がプライドを完全に脱ぎ捨て、会社の命運を外部のテックジャイアントに委ねる、前代未聞のギャンブルでした。
2. 創業者哲学の源流――バネ工場から這い上がった「雑草のリアリズム」
張興海という経営者の本質を理解するには、彼が歩んできた泥臭い起業の軌跡を知る必要があります。
| 年代 | 事業展開の節目 | 主力製品・ビジネスモデル | 張興海が下した戦略的決断 |
|---|---|---|---|
| 1986年 | 巴南車輌配件廠を創業 | 洗濯機・オートバイ用の座面バネ | 資本金8,000元。精密バネの国産化で零細部品業から脱却 |
| 1996年 | 重慶長安ショックアブソーバー | オートバイ・自動車用緩衝器 | 独立系サプライヤーとして重慶のモビリティ産業集積へ食い込む |
| 2003年 | 国有大手の東風汽車と合弁 | 「東風小康」ブランドの軽商用バン | 3万〜5万元(約60万〜100万円)の格安実用車で中国シェアトップ級へ |
| 2016年 | 金康新能源を設立、米国進出 | シリコンバレー拠点「SF Motors」 | EVへの全面転換。100億元超を投じ独自プラットフォーム開発を推進 |
| 2021年 | ファーウェイと戦略提携合意 | 智選車(現・鴻蒙智行)モデル | 自社ブランドを棚上げし、ファーウェイ「問界(AITO)」の製造母体へ転換 |
| 2024年 | 過去最高益と商標権買い取り | 問界M7 / M9、ファーウェイ引望出資 | 25億元で問界商標取得、115億元で引望(Yinwang)株10%を取得 |
| 2026年 | 問界の独立運営体制へ移行 | プレミアムEVの自立経営体制 | 製品企画・ブランド・販売を自社主導へ。ファーウェイは技術供給へ特化 |
1986年、当時23歳だった張興海氏は、親族からかき集めたわずか8,000元の資金を手に、重慶の農村部で洗濯機の座面バネを作る小さな作業場を立ち上げました。一本のバネの誤差をミリ単位で削り、自転車で顧客に納品する日々からスタートし、やがて中国の二輪車ブームに乗ってショックアブソーバー製造で台頭。2003年には国有自動車大手の東風汽車と組んで「東風小康」を設立しました。
当時の東風小康が作ったのは、中国の農村部や地方都市の隅々を走り回る、1台わずか3万〜5万元(約60万〜100万円)の「パン型バン(面包車)」でした。エアコンすら付いていない質素な商用車でしたが、荷物を限界まで積み込める頑丈さと圧倒的な安さで農民層に熱狂的に支持され、ピーク時には年間40万台以上を売り上げました。
しかし、張興海氏は安穏としませんでした。中国の経済成長とともに安価な軽バン市場が縮小することを予見した同氏は、2016年にいち早く電気自動車への参入を決断します。息子の張正萍(Zhang Zhengping)氏をシリコンバレーに送り込んで立ち上げたSF Motorsは、テスラの元幹部や最先端のエンジニアを結集し、アルミ製シャシーやモーター制御の内製化を成し遂げました。
しかし、製品開発は成功しても、ブランド力と販売力が決定的に欠けていました。中国の消費者は、数十万円の軽バンを作っていたメーカーが突然売り出した20万元超の高級スマートEVを信用しなかったのです。
「技術があっても売れない。ハードウェアの完成度が高くても、ソフトウェアの体験とブランドの求心力がなければ、現代の自動車市場では存在すら認識されない」
この骨身に沁みる挫折こそが、ファーウェイの常務取締役兼スマートカー事業トップである余承東(Richard Yu)氏から提携の打診を受けた際、張興海氏が一瞬の躊躇もなく「魂を預ける」決断を下したバックボーンでした。彼にあったのは名門メーカーのプライドではなく、極限状態を生き抜いてきた町工場出身者ならではの「冷徹なリアリズム」だったのです。
3. 組織の解体とファーウェイIPDの移植――「下請け」を超えた血みどろの融合
ファーウェイとの協業が発表された当初、業界関係者やアナリストは冷ややかな目を向けました。「小康(賽力斯)はファーウェイの受託工場(フォックスコン)になっただけだ」「IT企業の下請けに身を落とした」という揶揄が飛び交いました。
しかし、工場内部で起きていた実態は、単なる受託生産とは正反対の「全面的な組織改造」でした。
通常、自動車メーカーとサプライヤーの協業では、メーカーが仕様書を出し、サプライヤーが部品を納入します。しかし、ファーウェイが提案した「智選車(スマートセレクション)」モデルは、製品の企画定義、車体デザイン、内装の人間工学、チップの選定、ソフトウェア開発、さらには全国数千店舗のファーウェイ直営店での展示・販売に至るまで、ファーウェイが深く介入するものでした。
提携開始直後、数千人に及ぶファーウェイのソフトウェアエンジニア、品質管理スペシャリスト、サプライチェーン担当者が重慶の賽力斯工場に乗り込んできました。
そこで始まったのは、自動車業界の旧来の慣習と、ファーウェイの苛烈な通信・IT開発基準との激しい衝突でした。
従来の自動車開発プロセスでは数ヶ月かかる設計変更を、ファーウェイ側は「翌朝のビルドまでに修正せよ」と要求しました。内装パネルのチリ(隙間)の公差に対しても、スマートフォン基準のコンマ数ミリの精度を要求し、既存の製造ラインの部品を容赦なく不合格にしました。賽力斯のベテラン生産技術者からは「IT屋がクルマの安全基準や量産の難しさを理解していない」と怒号が飛び交いました。
社内が分裂寸前の危機に陥る中、張興海氏が下した指示は徹底していました。
「今日から、ファーウェイのIPD(統合製品開発プロセス)を全面的に学習し、社内評価基準をファーウェイと完全に一致させる。抵抗する管理職は即座に降格する。我々はこれまでのクルマ作りの常識を一度すべて捨て去るのだ」
張興海氏は自ら工場に泊まり込み、毎日の定例ミーティングでファーウェイの品質管理チームと向かい合いました。賽力斯の強みであるハードウェアの量産実行力に、ファーウェイの「エンドツーエンドのユーザー体験設計」と「アジャイルなソフトウェア反復開発」が融合した瞬間でした。
| 比較項目 | 従来型自動車OEMモデル | 上海汽車などの自前ソフトウェア路線 | 賽力斯 × ファーウェイ(問界 / AITO) |
|---|---|---|---|
| 知能化・車載OS | Tier-1(ボッシュ等)から調達 | 自社開発または外部企業と合弁 | ファーウェイ鴻蒙(HarmonyOS)を完全採用 |
| 自動運転開発 | 汎用チップ+サードパーティ製アルゴリズム | 自社アルゴリズムチームによる内製化 | ファーウェイ「乾崑(Qiankun)ADS」の全面統合 |
| 製品定義の主導権 | OEMの企画部門が年単位で策定 | OEMが掌握するがITの進化に追随困難 | ファーウェイ消費者端末チームがユーザー体験を逆算設計 |
| 販売・流通チャネル | 伝統的なディーラー網(4S店)中心 | 独自ショールーム展開(直販) | 全国のファーウェイ旗艦店・デジタル体験店舗で直接販売 |
| 開発サイクル | 36〜48ヶ月(ウォーターフォール型) | 24〜36ヶ月(試行錯誤中) | 12〜18ヶ月(ハードとソフトのアジャイル並行開発) |
この徹底的な自己否定とファーウェイ流の受容こそが、後の大逆転を生む土台となりました。
4. 死線からの大逆転――問界新M7の5億元投資とM9のラグジュアリー制覇
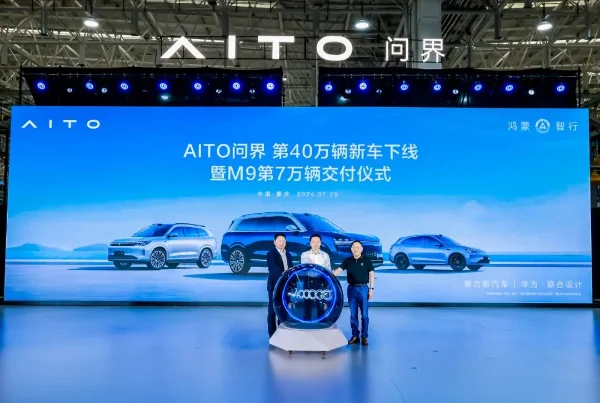
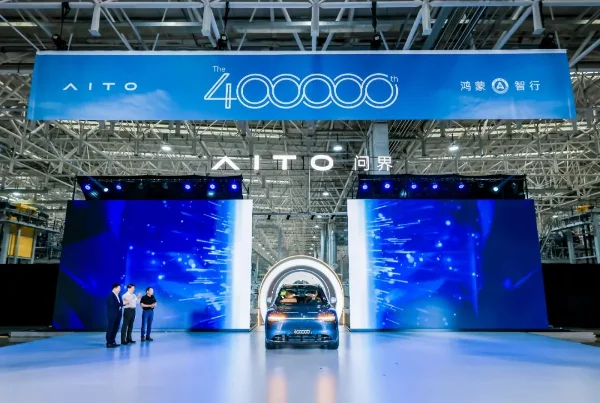
2021年末、両社が共同開発した新ブランド「問界(AITO)」の第1弾モデル「問界M5」が発売され、続いて2022年に大型SUV「問界M7」が登場しました。初年度の年間納車台数は7.5万台を記録し、「ファーウェイがスマートEV市場に台風の目をもたらした」と絶賛されました。
しかし、試練はすぐに訪れました。
2023年初頭、中国保険自動車安全指数(C-IASI)の衝突テストにおいて、初期型問界M7のAピラーにわずかな変形が見られたとする動画がSNS上で拡散。さらにテスラが主導した中国全土の過酷な価格破壊競争が直撃し、問界の月間販売台数は一時期2,000台前後にまで急落しました。
業界メディアは一斉に「問界ブームは終わった」「ファーウェイのネームバリューだけでクルマは売れ続けない」「賽力斯は再び赤字の泥沼に転落する」と書き立てました。
最大の危機において、張興海氏と余承東氏が下した決断は、値引きによる延命ではなく「5億元(約105億円)を追加投入した車体の抜本的再設計」でした。
両社は共同でM7の車体構造を根本から見直し、潜水艦用鋼材に匹敵する超高張力鋼(熱間成形鋼)の採用比率を大幅に引き上げました。足回りには最新の可変ダンパー(FSD)を組み込み、自動運転システムには高精度地図に依存せず複雑な市街地を走破できる「乾崑ADS 2.0(現3.0)」を搭載しました。
2023年9月、改良型の「問界新M7」が24.98万元(約530万円)という破壊的なエントリー価格で市場に再投入されました。
結果は、中国自動車史に残る爆発的ヒットとなりました。発売からわずか2ヶ月半で累計受注は10万台を突破。注文が殺到し、賽力斯の工場は24時間体制のフル稼働でも納車が追いつかない嬉しい悲鳴を上げました。
そして2023年末、両社は決定打となるフラッグシップSUV「問界M9」を発表します。50万元(約1,060万円)級という、かつて中国車が立ち入れなかった価格帯でありながら、プロジェクション機能付きスマートヘッドライト、後席レーザープロジェクターシアター、万トン級ギガキャスト(超大型一体成型ダイカスト)技術を惜しみなく投入したM9は、発売後1年足らずで15万台以上の納車を記録。
中国市場の50万元以上のラグジュアリーカーカテゴリーにおいて、長年王座に君臨していたBMW X5やメルセデス・ベンツGLEを販売台数で完全に打ち負かし、トップシェアを奪取したのです。
累積赤字100億元の倒産危機
東風小康の軽バン販売急減、独自EVの販売低迷。資金ショート寸前の絶体絶命の危機に直面。
「魂論」を脱ぎ捨て全面提携へ
大手が警戒するファーウェイの知能化技術とブランドに製造リソースを差し出し、智選車モデルへ舵を切る。
問界新M7の5億元大改修・復活
車体安全性を根本から再設計。発売2ヶ月半で累計10万台受注の歴史的大ヒットを記録。
問界M9の高級市場制覇・黒字転換
独名門BMW X5やベンツGLEを抜き首位奪取。売上1,000億元突破、中国新興EV史上2社目の年間黒字化を達成。
2024年度通期決算において、賽力斯の年間売上高は前年比数倍の1,000億元を突破し、純利益も数十億元の黒字へと劇的な転換を遂げました。中国のEV新興勢力において、黒字化を達成したのは理想汽車(Li Auto)に続くわずか2社目の快挙でした。
5. 2026年秋の「成人式」――主導権回収と真の自立への挑戦
しかし、物語はここで終わりません。急激な成功の先には、新たな構造的矛盾が待ち受けていました。
2024年7月、賽力斯はファーウェイ側から「問界(AITO)」の中国およびグローバル商標権一式を25億元(約530億円)で買い取りました。さらに同年8月には、ファーウェイが自動車事業を分社化した中核企業「引望(Yinwang)」の株式10%を115億元(約2,400億円)で取得し、資本面でも深くコミットしました。
そして2026年9月15日、両社は提携関係の新たなステージを公式に発表しました。
これまでの「ファーウェイ主導」体制から一歩踏み出し、問界ブランドの製品定義、内外装デザイン、ブランドマーケティング、販売チャネル運営、アフターサービス体系の主導権を賽力斯が全面的に引き継ぐという合意です。ファーウェイは完成車ビジネスの最前線から一歩退き、鴻蒙スマートコックピットや乾崑スマートドライビングシステムを供給する「軽資産(ライトアセット)型の技術サプライヤー」へと軸足を移すことになりました。
なぜ、順風満帆に見えた蜜月関係を再定義する必要があったのでしょうか? 背景には3つの現実的な力学が働いています。
- 粗利益率の圧迫と「ファーウェイ税」の重荷:過酷なEV価格競争が続く中、ファーウェイに支払う高額なソフトウェアライセンス料、技術コンサルティング料、直営店販売チャネルの手数料が、賽力斯の利益率を圧迫していました。原材料費や半導体コストが高騰する中、自社でサプライチェーンとチャネルを掌握しなければ、長期的な利益体質を担保できません。
- ファーウェイ「鴻蒙智行(HIMA)」の多角化:ファーウェイは現在、賽力斯(問界)だけでなく、奇瑞汽車(智界 / Luxeed)、北汽集団(享界 / Stelato)、江淮汽車(尊界 / Maextro)、長安汽車(アバター / 深藍)など複数の提携ブランドを抱えています。ファーウェイのリソースが分散する中、賽力斯は自社のフラッグシップブランドを自らの手で守り抜く必要に迫られました。
- 完成車メーカーとしての「独り立ち」:5年間にわたるファーウェイとの協業を通じて、賽力斯は製品設計、知能化の知見、ハイエンドの品質管理手法を徹底的に吸収しました。いつまでも「ファーウェイの代理工場」というレッテルを貼られたままでは、グローバル展開や資本市場での真の企業価値評価は得られません。
張興海氏にとって、この主導権回収は自らの企業人生における最大の「成人式」と言えます。
「我々はファーウェイという最高の教師からすべてを学んだ。これからは生徒としてではなく、自らの足で立つプレミアムブランドとして市場の荒波を航海しなければならない」
6. 日本産業界への教訓――系列の呪縛を解く「オープン・アライアンス」の極限
賽力斯と張興海氏の逆転劇は、日本の自動車産業や電機産業にとっても極めて刺激的な鏡となります。
現在、日本の自動車産業は、歴史的な転換点にあります。ホンダと日産自動車、三菱自動車による戦略的協業の模索や、ソニーとホンダによる合弁会社「ソニー・ホンダモビリティ(AFEELA)」の挑戦など、業界を超えた連携が始まっています。
しかし、伝統的な日本のモノづくりには、長年培われた強固な「系列(ケイレツ)」と「自前主義(Not Invented Here症候群)」が根深く残っています。大手自動車メーカーは自社のソフトウェアやOSの主導権を電機・IT大手に渡すことを恐れ、電機・IT大手もまた自動車メーカーの階層的なサプライチェーン構造に風穴を開けられずにいます。
賽力斯が証明したのは、以下の冷徹な教訓です。
- 名分よりも実利をとる第一性原理:「誰が魂を持っているか」というプライドの議論に固執して市場から淘汰されるより、外部の卓越した才能と能力を全力で受け入れ、顧客が熱狂する製品を最速で市場に届けることこそが企業の至上命題であること。
- 組織の「皮膚感覚」を変える覚悟:IT企業との協業は、単なる部品購入や出資では機能しない。経営トップが自ら泥をかぶり、旧来の開発プロセスや評価制度を破壊してでも、相手の文化を自社の製造ラインに同化させるリーダーシップが必要であること。
- 提携を通じた学習と再自立:主導権を預けることは、終身の隷属を意味しない。提携を通じて最先端の知見を徹底的に学び尽くし、筋肉質な組織を作り上げた上で、適切なタイミングで自立の舵を切ること。
かつて数万円の軽バンを作っていた重慶の町工場が、世界最強の通信機器メーカーと組み、独名門プレミアムカーを打ち破って3兆円超の企業へと駆け上がった足跡。張興海氏が下した「魂を預ける」という逆転の決断は、知能化と電動化の荒波に立ち向かうすべての製造業経営者に、強烈な問いを突きつけています。
関連記事(あわせて読みたい)
小米(Xiaomi)の雷軍が挑んだ自前主義のEV革命――IT端末メーカー自らが車体製造に乗り込んだもう一つの挑戦BYDの垂直統合サプライチェーン――内製化率100%を追求する絶対王者と賽力斯モデルの対比CATLの世界シェアと製造覇権――問界を支える世界最強バッテリーサプライチェーンの真実
コメント
...