1. 空間戦線のチェス盤――Metaの「理想」と雷鳥の「現実」
2024年秋、米カリフォルニア州メンロパークのステージに登壇したマーク・ザッカーバーグ氏は、自ら「タイムマシン」と呼ぶARプロトタイプ「Orion」を掲げました。炭化ケイ素(SiC)製の光導波路と極小MicroLEDプロジェクターを搭載し、視野角約70度を誇るその端末は、業界に強烈な衝撃を与えました。
しかし、その歓声の裏には重い現実が横たわっていました。1台あたりの製造原価(BOMコスト)は1万ドル(約150万円)近くに達し、歩留まりの低さから一般消費者への量産出荷は2027年以降にずれ込む見通しです。事実上、Metaが提示したのは「買えない未来の蜃気楼」でした。
一方、アップルが投入した「Vision Pro」は、3,499ドル(約50万円)という高価格と600グラムを超える重量が障壁となり、販売台数の下方修正と生産調整を余儀なくされました。空間コンピューティングの主戦場は、「重厚なゴーグル」から「日常に溶け込むメガネ型端末」へと急速に重心を移しています。
この隘路(あいろ)を冷徹に見定め、盤面を急襲したのが、深圳と武漢を本拠とするTCL発のスタートアップ「雷鳥創新(RayNeo)」です。
創業者の李宏偉(Li Hongwei)氏は、競合の動きを次のように分析していました。
「MetaがOrionという100万円超のプロトタイプで未来を語り、Appleが重いヘッドセットで閉じた城を築くなら、我々が打つべき手は明白です。消費者が明日から街中で使える10万円以下のメガネ型実機を、サプライチェーンの限界を突破して店頭に並べることです」
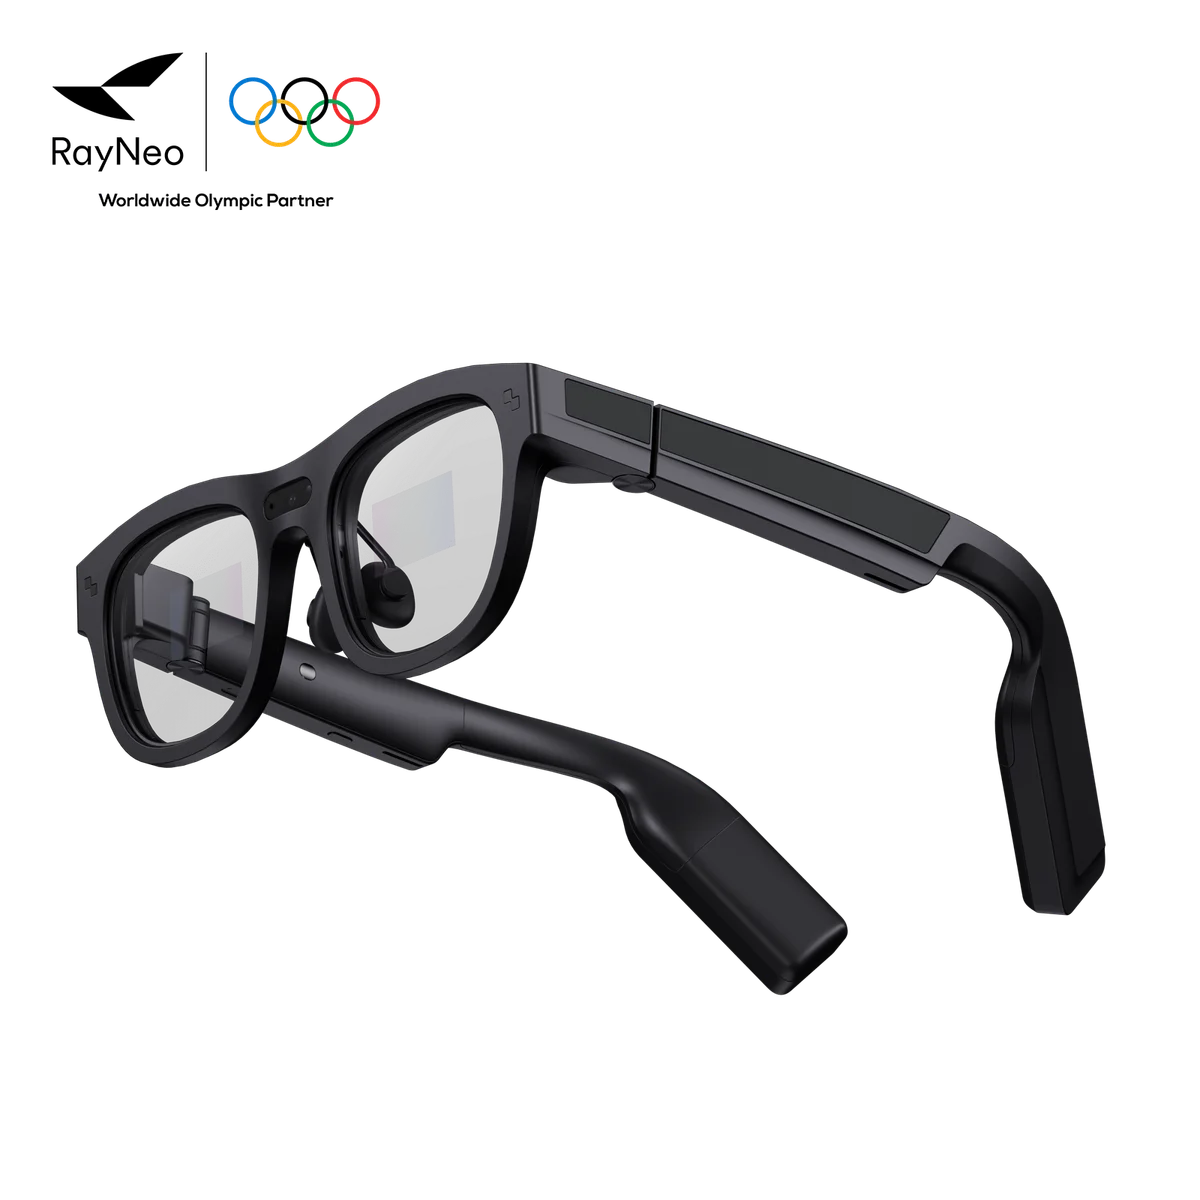
雷鳥創新が市場に放った「RayNeo X2」は、双眼フルカラーMicroLEDと回折光導波路(Diffractive Optical Waveguide)を世界で初めて量産化し、クアルコムの空間計算プロセッサ「Snapdragon AR2 Gen 1」を内蔵した完全スタンドアロン型ARグラスです。しかも価格は3,999元〜4,499元(約8.5万〜9.5万円)。Metaが描いた理想像を、雷鳥は10分の1以下の価格で現実の棚に並べてみせたのです。
2. 商業戦局の冷徹なデータ――世界シェア24.8%と10億元の実弾
スマートグラス市場における雷鳥創新の躍進は、一時的なバブルではありません。市場調査機関IDCおよびCounterpointが発表した2026年上半期のデータによると、雷鳥創新は世界のARグラス出荷量で世界シェア24.8%を獲得し、世界首位に立ちました。
世界で出荷されたARグラスの4台に1台が雷鳥製という計算になります。同社はこれで5四半期連続の世界出荷首位を達成しました。さらに中国国内のコンシューマー向けARグラス市場では約38%〜40%のシェアを独占し、2026年上半期には音声特化型を含む「スマートグラス全品類」でも初の国内出荷1位を記録しました。
超高価格と量産の壁(理想主義)
- 原価150万円の試作機: 炭化ケイ素導波路の歩留まりが極めて低く、大衆市販化は2027年以降に延期
- 600g超の重量苦: Vision Proは頭部への負荷と約50万円の高価格で販売台数が急減速
- 買えない未来: 先進テクノロジーを誇示するも、一般ユーザーの日常には届かない蜃気楼
世界シェア24.8%首位と10万円市販(実利主義)
- 双眼カラーMicroLED量産: 回折光導波路とSnapdragon AR2を内蔵した独立機を8.5万〜9.5万円で店頭投入
- 5四半期連続の世界首位: グローバル出荷の4台に1台を占め、中国国内シェア4割を独占
- 10億元(約210億円)調達: 中国移動など国家通信キャリアが主導し、6G空間インフラの基幹端末に内定
この急成長を支える軍資金も桁外れです。2021年の独立創業から4年足らずで8回の資金調達を重ね、2026年初頭には総額10億元(約210億円)を超えるC+ラウンドを完了しました。
特筆すべきは投資家の顔ぶれです。本ラウンドを主導したのは、中国最大の通信インフラを握る「中国移動(China Mobile)チェーンリーダー基金」と中信金石(CITIC Goldstone)。さらに中国聯通(China Unicom)傘下のファンドも参画しました。中国の国家級通信キャリアがスマートグラス企業へこれほどの巨額出資を一挙に実行したのは業界初の事態です。
通信キャリアにとって、5G-Advancedから6Gへと向かう大容量低遅延ネットワークのキラー端末は、もはや画面が固定されたスマートフォンではなく、視界全体に常時データを投影するARスマートグラスに他なりません。雷鳥創新は、単なるハードウェアベンチャーの枠を超え、次世代通信の国家インフラを背負う端末プラットフォームとして位置づけられたのです。
以下の比較表は、日米中の主要プレイヤーが繰り広げる空間端末の戦略的立ち位置を整理したものです。
| メーカー・代表製品 | 光学エンジン・表示技術 | 本体重量・装着形態 | 市場想定価格(日本円換算) | 製品思想・商業エコシステム戦略 |
|---|---|---|---|---|
| 雷鳥創新 (RayNeo X2 / X3 Pro) | 双眼フルカラーMicroLED+回折光導波路 | 約119g / メガネ型完全独立端末 | 3,999〜4,499元(約8.5万〜9.5万円) | 「今買える実機」。リアルタイム多言語翻訳・視界ナビなど日常AIを即座に大衆化 |
| Meta (Orion / Ray-Ban Meta) | 炭化ケイ素導波路+MicroLED / ディスプレイ非搭載 | 約100g(試作機)/ 49g(Ray-Ban) | Orion:非売品(原価約150万円)/ Ray-Ban:約4.5万円 | Orionでブランド牽引。Ray-Banのカメラ・音声AIで先行し将来のディスプレイ統合を待つ |
| Apple (Vision Pro) | Micro-OLED+パンケーキレンズ(VST) | 約600〜650g / ゴーグル型ヘッドセット | 3,499ドル(約50万〜55万円) | 最高峰の空間再現と視線追跡。だが重量と価格が原因で大衆普及に急ブレーキ |
| XREAL (Air 2 Ultra / One Pro) | Micro-OLED+BirdBath(スプリッター) | 約72〜80g / スマホ・専用端末有線 | 約7万〜10万円(外部コンピュート連携) | 外部スマホや「Beam Pro」連携による超軽量・高画質。映画鑑賞・仮想マルチ画面に特化 |
| Rokid (Max 2 / 空間計算機) | Micro-OLED+BirdBath / 空間協プロセッサ | 約75g / スマホ・ホスト接続 | 約6万〜9万円 | 空間UIとエンタメ体験を両立。産業ソリューションと開発者コミュニティを牽引 |
先行するライバルの動向については、既に本站でも触れた空間コンピューティングの先鋒である「XREAL」が描くグラス型空間コンピューティングの勝算や、高通チップ連携を進める新型「ARグラス」が拓く3nmチップ搭載と空間AIの可能性の分析と見事に呼応しています。XREALやRokidが有線ホスト接続やBirdBath光学系で軽量エンタメを極めようとする中、雷鳥創新は光導波路による「完全独立型メガネ」への最短突破を試みています。
3. 「エベレスト登頂」と「道中の産卵」――李宏偉の実利主義
先端ハードウェアの歴史は、理想を追い求めすぎて資金ショートに倒れたパイオニアたちの墓標で埋め尽くされています。Magic Leapが初期に数十億ドルを調達しながら商業化に苦しみ、Google Glassがプライバシーと実用性の壁に阻まれたのはその典型です。
雷鳥創新のCEOである李宏偉氏は、ハードウェア開発を「エベレスト登頂(珠峰攀登)」に例え、冷徹な経営規律を敷いています。
「光導波路と全カラーMicroLEDを搭載し、一日中かけられる真のARグラスを作ることはエベレストの登頂と同じです。しかし、酸素ボンベを持たずに一気に山頂を目指せば、標高7,000メートルで確実に遭難します。登山の途中で卵を産み、食糧を自活しながら一歩ずつ前進しなければなりません。それが我々の『沿途下蛋(道中の産卵)』戦略です」
李宏偉氏が描く製品ロードマップは、明快な3段階に整理されています。
ディスプレイなしAI眼鏡(Ray-Ban Meta対抗)
音声対話・カメラ撮影に特化し、超軽量フレームと日常装着性を担保。大衆ユーザーの顔の上に最初の橋頭堡を築く。
ディスプレイ特化型AR眼鏡(Airシリーズ)
ソニー製Micro-OLED×BirdBath光学系による大画面モニター用途。確実なGMVと黒字キャッシュフローを稼ぎ出し、次世代研究の兵糧を確保。
真のAI×AR統合眼鏡(Xシリーズ・iOシリーズ)
双眼フルカラーMicroLED×回折光導波路。一日中着用可能な自律型空間コンピューティングの最終到達点へ登頂。
この思想のもと、雷鳥は2つの明確に異なる製品ラインを並行して走らせています。
一つは、手堅く現金を稼ぎ出す「Airシリーズ」です。ソニー製Micro-OLEDとBirdBath光学系を採用し、2,000〜2,500元(約4万〜5万円)で販売されるこのモデルは、スマートフォンやゲーム機(Nintendo SwitchやPS5)に繋ぐだけで、目の前に100〜200インチの大画面が現れる「ポータブルシネマ」として大ヒットを記録しました。成熟したサプライチェーンを活用することで、発売初日から黒字ベースのGMVを叩き出し、開発陣の兵糧(キャッシュフロー)を潤沢に生み出しています。
もう一つが、山頂を目指すフラッグシップ「Xシリーズ」です。Airシリーズで得た利益と調達資金を惜しみなく注ぎ込み、全カラーMicroLEDと回折光導波路を統合。他社が技術展示会のショーケースに鍵をかけて飾っている技術を、3,999元という限界価格でコンシューマー市場へ放流しました。
さらに2026年には、Ray-Ban Metaに対抗するディスプレイ非搭載の軽量AI撮影メガネ「雷鳥V3」や、一日中かけ続けられる日常型AIグラス「雷鳥iO」を投入。大衆向けの薄利多売ボリュームゾーンと、最先端の光学技術プラットフォームの両面から市場を挟み撃ちにする布陣を敷いたのです。
4. TCLの製造DNA――なぜ雷鳥だけが「価格破壊」を起こせたのか
なぜ他社が数千ドルでも採算が合わないと悲鳴を上げる全カラーMicroLED光導波路グラスを、雷鳥創新だけが10万円前後で市販化できたのでしょうか。その答えは、親会社である中国家電大手「TCL集団」のディスプレイスプライチェーンにあります。
回折光導波路とMicroLEDの組み合わせは、AR業界における「至高の聖杯」と呼ばれてきました。しかし、そこには2つの致命的な製造障壁が存在していました。
- MicroLEDのRGBフルカラー化と歩留まり:赤色・緑色・青色の極小LEDチップをマイクロメートル単位で基板に整列させるボンディング技術は極めて難度が高く、光エンジンの製造コストが天文学的に跳ね上がること。
- 光導波路のナノグレーティング転写効率:ガラス基板に微細な回折格子をナノインプリントする工程で、光の均一性を保ちながら量産する歩留まりが著しく低いこと。
光学ユニット 1.5cc〜2.0cc
- フレーム肥大化: 光学モジュールが重く大きく、通常のメガネデザインに収まらない
- 天文学的コスト: 外注組立と低歩留まりにより、製造原価だけで数十万円規模に跳ね上がる
体積 0.7cc以下 / 重量 1g未満
- 極小フレーム内蔵: 一般メガネと同等サイズを実現し、屋外視認性2,000ニトの眼球到達輝度を両立
- TCL垂直統合: ナノインプリント金型から自動組立まで内製化し、歩留まりを引き上げて価格破壊を実現
雷鳥創新は設立当初から独自の光学ラボを立ち上げ、TCLのディスプレイ製造子会社や精密加工ラインと緊密に連携しました。光学格子のシミュレーション設計から、ナノインプリント金型の内製化、光学エンジンの自動組み立てラインまでを一気通貫で垂直統合したのです。
その結果、雷鳥創新は光学エンジンの体積を0.7cc以下、重量1g未満にまで圧縮することに成功しました。さらに、屋外の直射日光下でも視認可能な1,500〜2,000ニト(cd/m2)の眼球到達輝度を確保。競合がサプライヤーからの調達部品の組み合わせに依存する中、雷鳥は「自前の製造ラインで歩留まりを無理やり引き上げる」という、ハードウェア大国・中国の力技を駆使したのです。
この垂直統合による製造原価の圧縮こそが、Metaや欧米スタートアップがどれほど技術仕様を真似ようとしても追いつけない、雷鳥の強固なモート(経済的な堀)となっています。
5. 日本市場の商機と日米中三つ巴の覇権行方
この空間コンピューティング戦線において、日本市場と日本企業は極めてユニークかつ重要な役割を演じています。
第一に、日本のコンシューマー市場における受容性の高さです。狭小な住環境や新幹線・飛行機での長時間移動が多い日本の都市生活者にとって、Airシリーズのような「どこでも大画面シアターが出現する」スマートグラスは、東京や大阪のガジェット愛好家を中心に急速に浸透しました。ヨドバシカメラやビックカメラの店頭にAR体験コーナーが常設され、日本のユーザーコミュニティは製品フィードバックの貴重な発信源となっています。
第二に、日本企業が握る上流部材の支配力です。どれほど中国勢が最終組み立てと光導波路の量産で先行しようとも、BirdBathグラスに不可欠な高品質Micro-OLEDパネルはソニーセミコンダクタソリューションズの独壇場であり、光導波路に用いられる高屈折率樹脂やナノ粒子材料、光学接着剤では日学、帝人、三井化学といった日本の化学メーカーが圧倒的な競争力を持っています。
日米中の強みが交錯する三つ巴のサプライチェーン構造
空間OS・巨大AIエコシステム
Llama基盤とvisionOSによる世界的ブランド力と巨額R&D。将来の理想形を定義する知能レイヤー。
高速な原価破壊と光学量産
TCL製造エコシステムによるナノインプリントと自動組立の垂直統合。10万円以下の実用機で陣地を制圧。
先端デバイスと超高屈折率材料
ソニーの独壇場である高精細Micro-OLEDパネル、帝人や三井化学のナノ樹脂材料など不可欠な上流支配力。
6. 結論:量産と実利主義が制する空間コンピューティングの覇権
MetaがLlamaを核としたAIエコシステムで世界を覆い尽くそうとし、AppleがvisionOSで超プレミアム市場の基準を作ろうとする中で、雷鳥創新は「手の届く価格のハードウェア」で世界中の人々の顔の上に陣地を広げています。
「スマートフォンが画面の大型化と薄型化で行き着くところまで達した今、次の10年を決めるのは、誰が最初に何百万人ものユーザーの日常にARメガネを定着させられるかです」
李宏偉CEOが語るように、空間コンピューティングの覇権争いは、もはや遠い未来の研究所の中ではなく、店頭のプライスタグと量産工場の歩留まりを巡るリアルな商業戦局へと突入しています。MetaのOrionが市販化される2027年までの空白期間、雷鳥創新が築くアジア発の量産防壁は、世界のビッグテックにとって想像以上に手強い存在となるはずです。
「真のARグラスを作ることはエベレスト登頂と同じだ。しかし酸素ボンベなしで山頂を目指せば途中で遭難する。道中で卵を産み、食糧を自活しながら一歩ずつ前進することこそが、我々の生き残る道だ」—— 李宏偉(雷鳥創新 創業者・CEO)
コメント
...