1. ジャカルタの熱帯を揺るがす「1杯100円」の津波――地場カフェの粗利率崩壊
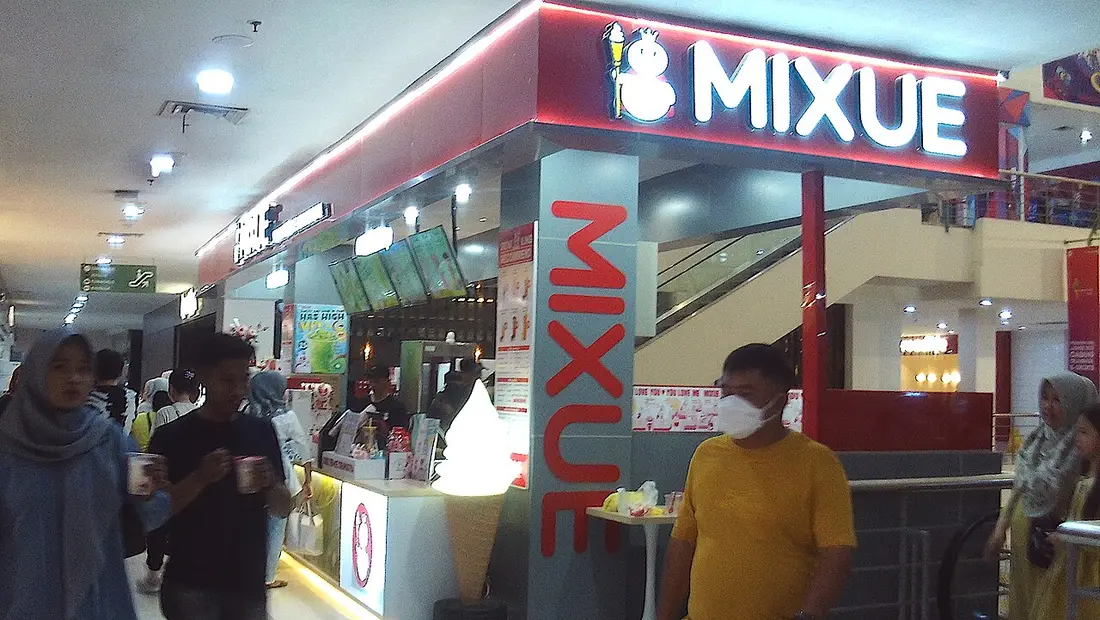
インドネシアの首都ジャカルタやバンドンの目抜き通り、そしてベトナム・ハノイの学生街を歩くと、強烈な原色の赤色をまとった看板と、王冠をかぶった愛嬌のある雪だるま「雪王(スノーキング)」のシンボルが、数ブロックごとに視界へ飛び込んできます。
中国発の巨大ソフトクリーム・茶飲料チェーン「蜜雪氷城(Mixue / ミーシュエ)」が東南アジア全土で引き起こしている現象は、単なる外食ブームの域を完全に超えています。
| 店舗ブランド・業態 | 代表メニュー | 現地店頭価格(ルピア) | 日本円換算 | 価格ポジショニング |
|---|---|---|---|---|
| スターバックス等グローバル大手 | カフェラテ / フラペチーノ | 55,000〜70,000 IDR | 約520〜660円 | 富裕層・ビジネス層向けプレミアム体験 |
| 地場中堅カフェ / タピオカ店 | 黒糖タピオカミルクティー | 35,000〜50,000 IDR | 約330〜470円 | 都市部若年層向けプチ贅沢 |
| 蜜雪氷城(Mixue) | 搾りたてフレッシュレモネード | 10,000 IDR | 約95円 | 大衆向け極限フロアプライス |
| 蜜雪氷城(Mixue) | 新鮮ソフトクリーム | 8,000 IDR | 約75円 | ミネラルウォーター並みの日常価格 |
かつて東南アジアの都市部で若者たちが日常的に親しんでいたタピオカミルクティー(珍珠奶茶)は、1杯あたり3万5000〜5万ルピア(約330〜470円)が相場でした。地場の独立系カフェや中堅フランチャイズにとって、原価率を20〜30%前後に抑え、粗利益率40〜50%を確保するのが常識的なビジネスの前提だったのです。
そこに突如として現れた蜜雪氷城は、できたての巨大ソフトクリームを8000ルピア(約75円)、搾りたてのフレッシュレモネードを1万ルピア(約95円)という、現地のミネラルウォーターと大差ない「フロアプライス(底値)」で店頭に並べ始めました。
参入直後、競合他社は「VC(ベンチャーキャピタル)の資金を燃やした無謀なダンピング攻勢であり、いずれ資金ショートで撤退する」と高をくくっていました。かつて東南アジアのライドシェア市場でGrabとGojekが繰り広げた消耗戦と同じ構図に見えたからです。
しかし、その予測は完全に外れました。蜜雪氷城の店舗は数カ月で消えるどころか、雨後の筍のように増殖。参入からわずか数年で、ベトナムとインドネシアの2カ国だけで4000店規模に達し、東南アジア全域で約5000店へと膨張しました。
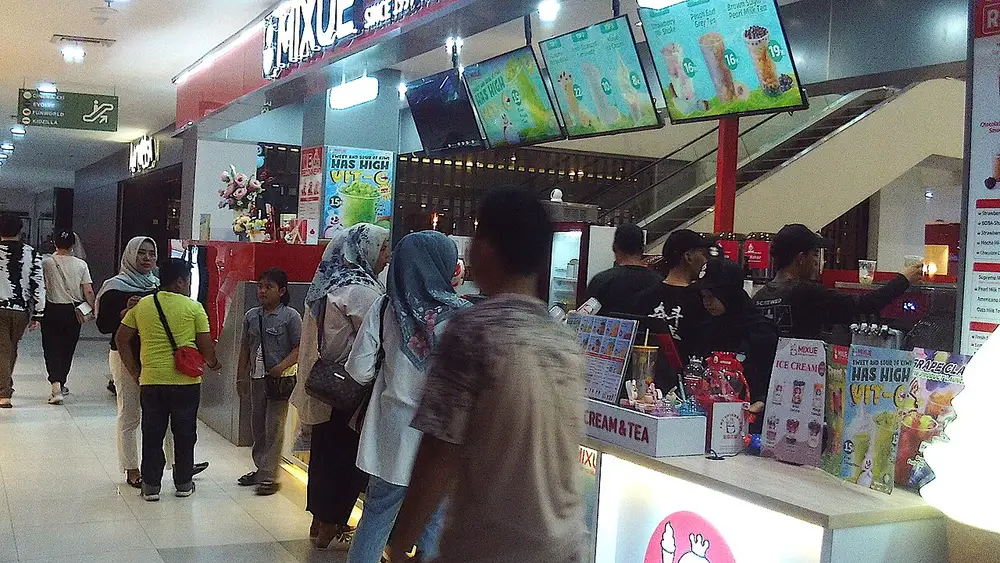
この津波に呑み込まれた地場カフェの打撃は甚大でした。顧客の来店頻度を奪われた小規模店舗は客数が半減し、対抗して値下げを行えば粗利益率が従来の45%から10〜15%前後へと急降下して赤字に転落。家賃と人件費を賄えなくなった個人店やローカルチェーンは、次々と看板を下ろすか、蜜雪氷城の加盟店へと鞍替えする道を選ばざるを得なくなったのです。
なぜ蜜雪氷城は、これほどの超低価格で商品を販売しながら、赤字を垂れ流すことなく莫大な利益を叩き出し続けられるのでしょうか。その秘密は、飲食店としてのオペレーションではなく、彼らが裏側に築き上げた工業サプライチェーンの「原価破壊アルゴリズム」に隠されていました。
2. 香港IPO目論見書が暴いた正体――飲食店ではなく「製造卸売の巨獣」
蜜雪氷城の真の姿を如実に物語っているのが、同社が香港証券取引所(HKEX)へ提出した新規株式公開(IPO)の申請目論見書です。開示された財務データは、世界の飲食業界の常識を根底から覆すものでした。
| 主要財務・経営指標 | 実績数値(直近通期ベース) | グローバル飲食業界における位置づけ・比較 |
|---|---|---|
| グローバル総店舗数 | 40,000店超(国内3.6万店 / 海外約5,000店) | サブウェイ(約3.7万店)、スタバ(約3.8万店)を抜き世界第1位 |
| グループ年間売上高 | 154億元(約3,200億円) | 大衆向け低価格チェーンとして世界最大規模の売上高 |
| 年間純利益 | 24.5億元(約510億円) | 薄利多売の常識を覆す盤石な収益基盤 |
| 純利益率 | 約15.9% | 一般的外食チェーン(5〜8%)の約2〜3倍の高収益体質 |
| 加盟店向け卸売売上比率 | 99.8%(原材料・包材・厨房設備) | 実質的に「外食企業」ではなく「製造卸売プラットフォーム」 |
全世界4万店舗という規模は、マクドナルド(約4万店)やスターバックス(約3万8000店)、サブウェイ(約3万7000店)と肩を並べる、あるいは凌駕する人類史上最大の店舗ネットワークです。さらに驚くべきは、154億元(約3200億円)の売上高に対して純利益が24.5億元(約510億円)、純利益率約16%という異例の収益性の高さです。
一般的に、低価格を売りにするファストフードや外食チェーンの純利益率は5〜8%程度にとどまります。1杯100円のレモネードを売る企業が、なぜ高級カフェ顔負けの高マージンを計上できるのでしょうか。
目論見書によれば、蜜雪氷城の総売上の99.8%は、加盟店に対する原材料(シロップ、茶葉、粉乳、果汁)、包装資材(カップ、ストロー、フィルム)、厨房機器の卸売販売で占められています。ロイヤリティ収入はわずか0.2%に過ぎず、直営店からの売上は誤差の範囲(全店舗の0.1%未満)にとどまります。
つまり、蜜雪氷城は「ドリンク店」ではありません。同社の本質は、「自前の巨大食品工場と物流インフラを稼働させ、4万箇所の固定販売チャネル(加盟店)へ原材料を売りさばく製造卸売の産業プラットフォーム」なのです。
加盟店オーナーは同社にとって「店長」ではなく、自社工場の製品を日々大量に消費してくれる「B2Bの専売顧客」に他なりません。この構造があるからこそ、店頭価格を限界まで引き下げて客数を最大化し、工場の稼働率を限界まで高めるという、巨大な規模の経済が自己増殖するフライホイールが成立します。
以下の比較表は、蜜雪氷城と日米の代表的プレイヤーが採用するサプライチェーンと収益構造の根本的な差異を整理したものです。
| 企業名・ブランド | 主たる収益モデル | サプライチェーン統合度 | 主力商品の店頭価格水準 | 粗利益・営業利益の源泉 | 競争優位の防壁(モート) |
|---|---|---|---|---|---|
| 蜜雪氷城 (Mixue) | B2B原材料・包材の製造卸売(99.8%) | 農業産地から無菌包装まで自社100%垂直統合 | 70〜150円(極限のフロアプライス) | 自社工場での大量生産による製造限界原価の圧縮 | 4万店の購買力による調達力と自営物流インフラ |
| スターバックス | 直営主体の店舗飲料・フード販売 | 契約農園からの直接購買と自社焙煎工場 | 450〜750円(プレミアム価格帯) | サードプレイス体験とブランドプレミアム | 空間価値、ブランドロイヤルティ、接客体験 |
| サイゼリヤ | 自社完結型レストランチェーン | 自社農場(福島・豪州)と専用加工工場(バーティカルSPA) | 300〜500円(高品質・低価格) | 中間マージン排除と店舗オペレーションの徹底効率化 | 工業化されたセントラルキッチンと独自の農場直結網 |
| 業務スーパー (神戸物産) | 加盟店へのPB食品卸売+一般消費者小売 | 国内外のグループ食品工場25拠点以上+直輸入 | 競合スーパー比20〜40%安の卸売価格 | 自社製造PB商品(粗利25〜30%)の大量卸売 | 自社食品工場の製造力と大量仕入れコンテナ物流 |
このモデルは、日本において「食の製造小売業」として圧倒的な強さを誇る「サイゼリヤ」のバーティカルマーチャンダイジングや、「業務スーパー(神戸物産)」の直営PB工場モデルと見事な相似形を描いています。しかし、蜜雪氷城が異次元なのは、それを「1杯100円のテイクアウト飲料」という極めて回転率の高いフォーマットに凝縮し、年間数十億杯のスケールで世界展開した点にあります。
新興国市場を攻略する足腰については、先行してアフリカや中南米の流通網を制圧した伝音(Transsion)がアフリカと中南米を制圧した新興国出海戦略の超現地化や、中国飲食のデジタル発注を刷新するマクドナルドとラッキンが示す「AI発注エージェント」の未来の思想とも深く通底しています。
3. 四川安岳のレモン畑から無菌工場まで――「大咖国際」の原価破壊アルゴリズム
蜜雪氷城の価格破壊力を支える物理的なエンジンが、河南省焦作市に本拠を置く中核子会社「大咖国際食品(Daka International Food)」と、物流を統括する「上島サプライチェーン」です。
競合他社がシロップメーカー、包材問屋、乳業メーカーなど複数の卸売業者を介して材料を調達する中、蜜雪氷城は川上の農業現場から川下のコップの成形に至るまで、利益を抜き取る「中間業者」を完全に排除しました。
その象徴が、看板メニューである「新鮮レモネード(氷鮮檸檬水)」の原材料サプライチェーンです。
中国のレモン名産地である四川省資陽市安岳県において、蜜雪氷城は子会社「雪王農業」を通じて現地の契約農家や協同組合と直接連携。年間11万5000トン以上という途方もない量の新鮮レモンを直接買い付けています。これは安岳県全体のレモン生産量の相当部分を1社で飲み込む規模です。
現地には巨大な自前のコールドチェーン選別センターが建設され、糖度・大きさ・外観を自動光学スキャンで高速選別。規格外となった果実も無駄にせず、自社工場でレモン濃縮果汁や冷凍スライスへと一次加工されます。産地直結による買い付けコストは市場流通価格より20〜30%安く、天候不順による相場高騰のリスクも長期契約で完全にニュートラライズ(無力化)されています。
| 製造原価(BOM)構成要素 | 調達・自社製造チャネル | 1杯あたり原価 | 原価低減のメカニズム |
|---|---|---|---|
| 安岳産生鮮レモン | 四川安岳レモン基地(年間11.5万トン直接買い付け) | 約0.3元(約6円) | 中間卸を完全排除、自動選別で規格外果実も冷凍加工 |
| 果糖シロップ・調味料 | 大咖国際食品(焦作・海南自社工場製造) | 約0.2元(約4円) | 年間140万トンの自社加工能力で原料精製コストを極小化 |
| 飲料用氷・店舗ろ過水 | 店舗内専用製氷機(本部指定・自社調達設備) | 約0.1元(約2円) | 店舗インフラの徹底標準化による水道光熱費の抑制 |
| プラカップ・ストロー・フィルム | 自社プラスチック成形ライン射出製造 | 約0.6元(約13円) | 外部包材問屋を介さず、年間数十億個を自前で射出成形 |
| 合計製造原価(BOM) | 大咖国際・上島サプライチェーン垂直統合 | 約1.2元(約25円) | 原価率約30%(店頭価格約85〜95円に対し十分な粗利確保) |
店頭で4元(約85円)や1万ルピア(約95円)で売られるレモネードの、加盟店仕入れベースのBOM原価はわずか1.2元(約25円)前後に収まります。原価率にして約30%。加盟店は100円足らずの価格で販売しても、1杯あたり約50〜60円の粗利益を確保できるため、1日1000杯を売れば十分に店舗を黒字化できる計算が成り立ちます。
一方、他社のタピオカ店や個人カフェが問屋からレモンを仕入れ、既製品のプラカップやシロップを購入した場合、同じレモネードを作るだけでもBOMコストは3.5〜5元(約75〜105円)に達します。競合にとって「売れば売るほど赤字になる価格」が、蜜雪氷城にとっては「加盟店も本部もしっかり儲かる価格」なのです。
さらに、大咖国際が擁する焦作、海南、四川、広西などの5大生産基地は、合計敷地面積が67万平方メートルを超え、年間生産能力は140万トンに達します。無菌充填ライン、茶葉自動抽出プラント、粉乳調合タワーに加え、PEプラスチックカップや生分解性ストローを成形する射出成形ラインまで自社内に組み込まれています。
「コップやストローの原価を0.01元(約0.2円)削るために自社で成形機を買い、数億個を自前で作る」――この製造業としての執念こそが、誰も真似のできない原価の断崖絶壁を形作っています。
4. 12時間配送と東南アジア冷温包囲網――「動脈」を握る物流インフラ
製造した原材料を、いかに安く、早く、欠品なく末端の店舗へ届けるか。この「動脈」の役割を果たしているのが、グループ傘下の「上島サプライチェーン」です。
中国国内において、蜜雪氷城は全土に広がる巨大な多層倉庫ネットワークを構築しました。北京、広州、成都、武漢、西安などの基幹ハブ倉庫から、各省のデポを経由し、全土の県級行政区の90%以上に対して「発注から24時間以内の配送」を自前で実現しています。
さらに驚くべきことに、蜜雪氷城は一定量以上を発注する加盟店に対し、配送料を全額本部負担(送料無料)で届ける仕組みを敷いています。通常のフランチャイズビジネスでは物流費が加盟店の重い負担となりますが、蜜雪氷城は物流網自体を自社グループで大規模集約化することにより、トンあたりの輸送単価を極限まで押し下げ、加盟店を物流コストの呪縛から解放したのです。
この強靭な物流システムは、東南アジア進出においても強力な武器となりました。
多くの外食企業が海外進出する際、現地の独立系ディストリビューターに輸入と配送を一任するため、関税や中間マージンが上乗せされ、日本や中国の国内価格の1.5〜2倍で売らざるを得なくなります。日系のラーメン店やカフェが海外で高級路線にシフトせざるを得ないのはこのためです。
しかし蜜雪氷城は、ベトナム進出初期から自社直営の現地法人を設立し、ハノイやホーチミン、ジャカルタに専用の中央倉庫を自前で確保しました。中国南部の海南基地や広西基地から海上コンテナで原料を大量一括輸送し、現地税関のハラール認証(インドネシア市場で必須となるイスラム認証)も自社主導で電撃取得。
赤道直下の高温多湿な環境下でも品質を保てる無菌アルミパウチ包装と、現地のトラック物流網を組み合わせることで、「中国国内とほぼ変わらないフロアプライス」をジャカルタやハノイの店頭でそのまま再現してみせました。
原材料が欠品せず、常に安定した価格で届く安心感があるからこそ、現地の個人投資家やフランチャイズ希望者が殺到。広告宣伝費をほとんど投じることなく、加盟店自身の手で店舗網が幾何級数的に広がっていく自己増殖のサイクルが完成したのです。
5. サイゼリヤと業務スーパーの未来鏡――日本産業界への強烈な問い
蜜雪氷城が東南アジアで繰り広げる快進撃は、遠い異国の飲食チェーンの武勇伝ではありません。それは、デフレとインフレの狭間で揺れる日本企業、とりわけ製造業やリテール産業に対して、極めて鋭い本質的な問いを投げかけています。
日本には、原材料の自社調達と徹底したオペレーションの標準化によって、ミラノ風ドリアを300円で提供し続けるサイゼリヤがあります。また、国内外に25を超える食品加工工場を持ち、独自のPB商品を大量に並べて驚異的な利益率を稼ぎ出す業務スーパー(神戸物産)があります。彼らは日本国内において、他の追随を許さない強固なモートを築き上げてきました。
しかし、蜜雪氷城が突きつけているのは、「その製造小売(SPA)の極限形を、グローバルな4万店舗の規模で実行されたらどうなるのか」という冷徹な未来図です。
| 進化フェーズ | ビジネスモデルの革新 | 代表的企業・ベンチマーク | サプライチェーン支配の深さ |
|---|---|---|---|
| 第1段階:店舗標準化 | フランチャイズ方式による店舗オペレーションの徹底効率化 | マクドナルド、サブウェイ | 店舗マニュアルとブランド管理 |
| 第2段階:川中内製化 | 自社食品加工工場と直輸入による中間マージン排除 | 業務スーパー(神戸物産)、サイゼリヤ | セントラルキッチン・専用加工ライン |
| 第3段階:超垂直統合 | 農業産地直結×包材成形×国際物流×4万店消費の産業網 | 蜜雪氷城 (Mixue) | 原料産地から末端プラスチック射出まで掌握 |
蜜雪氷城は、日本市場にも既に進出を果たしています。東京・池袋や表参道にオープンした店舗では、都内のカフェが1杯600〜800円で提供するタピオカミルクティーを300〜400円前後、ソフトクリームを160円という破壊的価格で提供し、連日長蛇の列を作っています。
「良いモノを作れば、相応の価格でも消費者は選んでくれる」――これは日本のものづくり産業が長く信じてきた美徳でした。しかし、世界の可処分所得が二極化し、生活コストの上昇に直面する世界中の大衆が求めているのは、過剰な装飾やストーリーテリングではなく、「日常的に気兼ねなく消費できる、確かな品質と圧倒的な安さ」です。
蜜雪氷城の創業者である張紅超(Zhang Hongchao)氏は、かつて自社の経営理念を極めて素朴な言葉で表現しました。
「我々が売っているのは贅沢品ではありません。真夏の炎天下で働く若者や配達員が、ポケットの中にある小銭で、少しの躊躇もなく喉の渇きを潤せること。その当たり前の日常を支えるために、我々は工場の1銭の原価と闘い続けているのです」
技術の粋を集めたハイテク製品であれ、街角のレモネードであれ、最後に勝敗を分けるのは、泥臭いサプライチェーンの最上流から最下流までを掌握し、誰よりも強固な規模の経済を組み立てられるかどうかにかかっています。東南アジアの街角を赤く染め上げた雪だるまの笑顔の背後には、冷徹なまでに計算され尽くした工業帝国の設計図が広がっています。
コメント
...