1. バンコクの夜明け前の狂乱:リサの一投から始まった社会現象
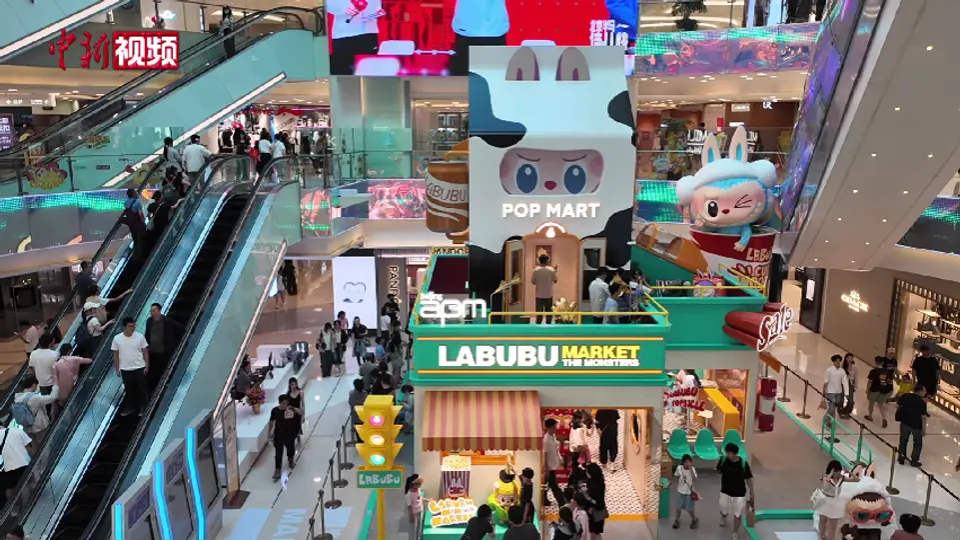
熱帯の熱気がまだ冷めやらぬ午前4時、タイ・バンコクの中心部にある高級商業施設「サイアム・パラゴン(Siam Paragon)」。開店まで5時間以上あるにもかかわらず、建物の外周にはすでに1,000人を超える長蛇の列が伸びていました。
彼らが求めていたのは、高級ブランドの限定バッグでも最新のスマートフォンでもありません。尖った長い耳、9本のギザギザの歯、そして茶目っ気のある悪戯っぽい表情を浮かべた小さなモンスター——中国・北京発のアートトイ企業「泡泡瑪特(POP MART / ポップマート)」の看板キャラクター「Labubu(ラブブ)」のぬいぐるみキーチェーンです。
事の発端は、K-POP世界的ガールズグループBLACKPINKのタイ出身メンバー、リサ(LISA)が自身のInstagramストーリーズに投稿した1枚の写真でした。エルメスのバーキンに揺れる、カラフルな「THE MONSTERS Exciting Macaron」シリーズのLabubu。フォロワー数1億人を超える世界的メガインフルエンサーのこの何気ない日常の露出は、タイ国内はおろか東南アジア全域の若者、さらには王室関係者や政界の重鎮までを巻き込む熱狂へと瞬く間に燃え広がりました。
タイ王室のシリワンナワリー王女が公の場でバッグにLabubuを付けている姿が目撃され、タイ政府の観光・スポーツ省(TAT)はPOP MARTと正式なパートナーシップを締結。スワンナプーム国際空港に巨大なLabubuの着ぐるみが降臨し、「タイ観光大使(Amazing Thailand Experience Explorer)」の称号が授与されるという、前代未聞の国家公認ブームへと発展しました。
バンコクの中心街にオープンしたメガフラッグシップストアは、開店初日の売上高が1,000万元(約2億1,000万円)を突破し、POP MARTの世界中の店舗における単日売上新記録を樹立しました。中国の片隅の雑貨店からスタートしたトイメーカーが、いかにしてディズニーやサンリオ、バンダイといった百戦錬磨のグローバルIP巨頭がひしめく世界市場で、カルチャーを輸出する側に回ったのか。その背景には、単なるSNSのバズにとどまらない、周到に設計された出海戦略と手痛い失敗からの構造改革がありました。
2. 初期出海の痛恨の挫折:卸売り代理店モデルの機能不全とDTCへの大転換
今日でこそ東南アジアや欧米の主要都市を行列で埋め尽くすPOP MARTですが、その海外進出の第一歩は決して華々しい成功物語ではありませんでした。むしろ2018年から2020年にかけての初期展開は、「中国流ビジネスモデルの海外不適応」という冷酷な現実に直面していました。
当時、創業者の王寧(ワン・ニン)CEO率いるPOP MARTは、低リスクで迅速に販路を広げるため、海外現地のトイ問屋やディストリビューターを通じた「B2B卸売りモデル」を主力にしていました。韓国、シンガポール、そして欧州の展示会へ出展し、地元の流通業者に商品を一括で卸すスタイルです。
しかし、この手法はすぐに限界を迎えます。現地の小売店にとって、アニメや漫画の背景ストーリーを持たない中国発のフィギュアは、ただの「無名なプラスチック雑貨」に過ぎませんでした。ディストリビューターは商品の陳列場所を安売りワゴンに追いやり、ブラインドボックス(中身の見えない箱)を開封するワクワク感やアートトイとしてのコレクターズ価値を消費者に伝える努力を怠りました。欧州や韓国の倉庫には在庫の山が積み上がり、ブランドイメージは傷つき、返品要請が相次ぎました。
さらに欧米市場では、法規制と消費者意識の壁が立ちはだかりました。欧州の一部規制当局からは、ブラインドボックスのランダム販売手法が「ルートボックス(ガチャ)規制」や射幸心を煽るギャンブル類似行為ではないかと厳しい視線が注がれ、米国の消費者からは「なぜテレビアニメも放映されていないキャラクターのプラスチック人形に、中身も見えないまま15ドルも払わなければならないのか」という根本的な疑念を突きつけられました。
初期のB2B卸売り・代理店依存モデル(2018-2020)
- ブランド文脈の喪失:現地問屋任せの陳列により、ワゴンセール品に没落
- カルチャーギャップの放置:「アニメ放映なきIP」の価値を消費者に説明できず
- 流通マージンと在庫滞留:現地の需要データがリアルタイムで本社に届かず過剰在庫
- 法規制摩擦:欧米におけるガチャ/ブラインドボックスへの射幸心規制の懸念
DTC直営フラッグシップ+ロボショップ展開(2021-現在)
- 一等地直営店での世界観構築:パリ、ロンドン、サンフランシスコ、原宿への旗艦店配備
- ロボショップ(自動販売機)による前哨戦:低コストで商業施設の需要密度を事前検証
- 完全自社運営による熱量管理:コミュニティ形成、整理券制、現地スタッフの教育徹底
- DTCデータ直結サプライチェーン:店舗実売データを東莞の工場ラインへ即座にフィードバック
この痛恨の挫折を受け、王寧CEOは大胆な戦略転換を決断します。中途半端な卸売りを切り捨て、自社で全リスクを背負う「DTC(Direct-to-Consumer)直営店戦略」への舵切りです。
同社はまず、各国のランドマーク商業施設に「ロボショップ(Robo Shop)」と呼ばれる自動販売機を戦略的に配置しました。1台あたり数十万円という低コストで設置できるロボショップは、どの都市のどのエリアで、どのIPが、どのような速度で売れるのかを測る「精密な市場調査アンテナ」として機能しました。
そして、ロボショップの売上密度が閾値を超えた都市の一等地——パリのシャトレ、ロンドンのオックスフォード・ストリート、サンフランシスコのユニオンスクエア、東京の原宿や渋谷——に、Apple Storeやラグジュアリーブランドを彷彿とさせる洗練された直営フラッグシップストアを一気にオープンさせたのです。
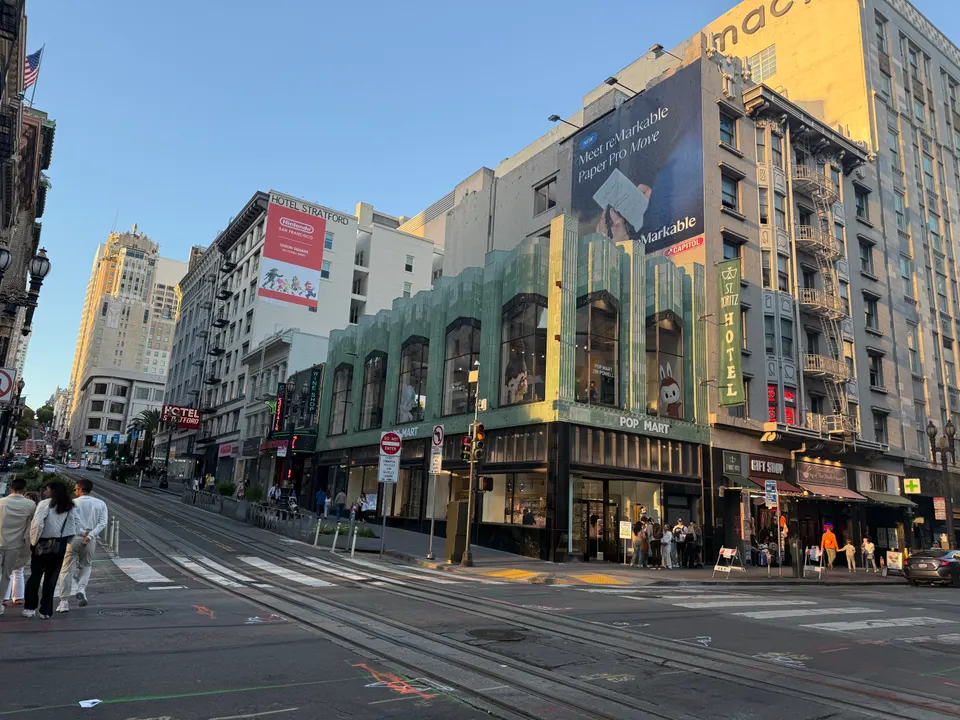
現地の仲介業者を排除したことで、POP MARTは店舗の内装デザイン、ライティング、BGM、そしてスタッフのホスピタリティに至るまで、ブランドの世界観を100%コントロールできるようになりました。消費者は単に箱を買うのではなく、「洗練されたアートトイカルチャーの現場を体験する」という文脈へと再定義されたのです。
3. 「物語なき感情投影型IP」の破壊力:日本のバンダイ・サンリオとの構造的差異
POP MARTの成功を分析する上で避けて通れないのが、キャラクター大国・日本が誇るバンダイナムコホールディングスやサンリオ、そしてアートトイの元祖であるメディコム・トイ(BE@RBRICK)との構造的な違いです。
日本の伝統的なキャラクタービジネスは、「物語先行型(Narrative-First)」です。集英社の『週刊少年ジャンプ』で数年にわたる漫画連載があり、東映アニメーションによってテレビアニメ化され、感情移入の土台が盤石に作られた上で、バンダイがガンプラやフィギュアを製造・販売する。この緻密なメディアミックス構造は世界最強の参入障壁を築いてきましたが、同時に「ヒットまで数年の時間と莫大な制作コストを要する」という重厚長大さを孕んでいます。
これに対し、POP MARTが生み出したLabubuやMolly、Skullpandaといったキャラクターたちには、背景となるテレビアニメも、救うべき世界も、固定されたセリフも存在しません。
「昔の世代は『物語』を消費するためにキャラクターグッズを買っていました。しかし現代のZ世代は違います。情報過多とストレスに満ちた社会において、若者が求めているのは長大な物語ではなく、自分自身の感情を自由に投影できる『情緒の鏡』なのです」
香港出身のアーティスト、カシン・ルン(Kasing Lung / 龍家昇)氏が生み出したLabubuは、北欧の妖精伝説をモチーフにしています。9本の尖った歯を剥き出しにしてニヤリと笑うその表情は、「純粋な善」でも「完全な悪」でもありません。愛らしさと不気味さ(Cute and Ugly)、反抗心と脆さが同居しています。
この「空白」こそが、言語や文化の壁を瞬時に飛び越える最大の武器となりました。タイの若者、ロンドンのファッショニスタ、東京のOLがLabubuを見たとき、誰一人として同じ解釈をしません。「今日は仕事で理不尽に怒られたけれど、この子の不敵な笑みを見ていると救われる」「バッグに付けることで、社会のルールに縛られない自分の個性を主張できる」。固定の物語がないからこそ、受け手は自らの孤独や喜び、反骨精神をキャラクターに自由に投影できるのです。
| 比較項目 | POP MART(中国) | バンダイナムコ / サンリオ(日本) | メディコム・トイ(BE@RBRICK) |
|---|---|---|---|
| IP開発手法 | 感情投影型(No Narrative) インディーズ作家を発掘し純粋デザインで勝負 | 物語先行型(Narrative-First) 漫画・アニメ・ゲームの重層的メディアミックス | プラットフォーム型(Canvas) 共通素体へのブランド・アート転写 |
| 製品化リードタイム | 約3〜4ヶ月 珠江デルタの超アジャイル試作・量産網 | 12〜18ヶ月 製作委員会方式による合意形成と厳格監修 | 6〜12ヶ月 コラボレーション契約に基づく受注生産 |
| 主要価格帯 | 1,500円〜2,500円(ブラインド) 日常的に手が届く「小さな贅沢」 | 500円(ガチャ)〜1.5万円(フィギュア) 低価格玩具体験または高額コレクター品 | 2万円〜15万円超 ストリートファッション寄りの高級アート品 |
| 海外販売チャネル | 直営旗艦店+自販機ロボショップ DTC完全掌握によるブランド体験直販 | 現地の量販店・ホビーショップ卸売 代理店・ライセンシーを通じた間接展開 | ハイエンドセレクトショップ・抽選販売 限定感と希少性を武器にしたギャラリー展開 |
この「感情のスポンジ」としてのIP設計を物理的に支えているのが、中国・珠江デルタ(東莞・深圳・恵州)の超高速サプライチェーンです。
アーティストの描いたスケッチから3Dモデリングを行い、シリコン金型を起こしてPVC樹脂の成型と特殊なフロッキー(起毛)加工の量産サンプルを仕上げるまでの期間はわずか数週間。アーティストの意図を忠実に反映した精巧な製品を、3〜4ヶ月のサイクルで全世界の店舗へ一斉配送できるスピード感は、日本の伝統的な玩具メーカーが追随できない圧倒的な工業競争力となっています。
4. 偽造品・転売騒動・規制摩擦:東南アジア市場での修羅場
急激すぎる熱狂は、常に深刻な歪みと摩擦を引き起こします。東南アジアにおけるLabubuの爆発的ヒットは、POP MARTにとって華々しい栄光であると同時に、ブランドの根幹を揺るがしかねない「修羅場」の連続でもありました。
第1の危機は、「悪質な転売と闇市場の暴走」です。定価約550バーツ(約2,400円)の「Exciting Macaron」シリーズのキーチェーンは、品薄状態が極まった2024年半ば、バンコクの路上マーケットや二次流通アプリで10倍以上の6,000〜8,000バーツ(約2万6,000円〜3万5,000円)で取引される異常事態となりました。
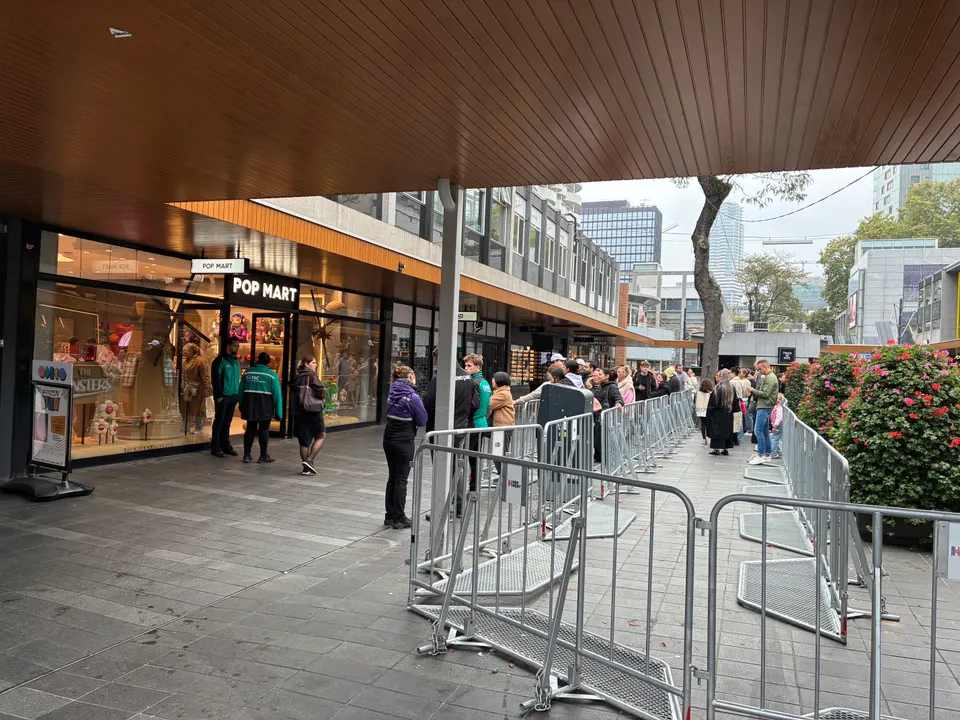
店舗の前には未明から転売ヤーが雇った代理並び屋が陣取り、一般のファンが店舗に近づけない事態が発生。店舗前での暴力沙汰寸前の小競り合いが相次ぎ、サイアム・パラゴンの警備員だけでなく、地元警察官が現場に出動してバリケードを築く事態にまで発展しました。この混乱に対し、POP MARTは迅速に公式アプリを通じた「事前予約・身分証確認システム」を導入。さらに1人あたりの購入個数を厳格に制限し、タイ現地向けの増産ロットを緊急空輸することで、過熱するブラックマーケットの沈静化を図りました。
第2の危機は、「粗悪な偽造品(コピー品)の氾濫」です。ShopeeやLazada、TikTok Shopなどの東南アジアECプラットフォームには、中国やベトナムの違法工場で製造された「偽Labubu」が数百万個単位で溢れかえりました。中には有毒な塗料や劣悪なプラスチックを使用した製品もあり、消費者の健康被害やブランド毀損のリスクが現実味を帯びていました。
これに対し、POP MARTは製品の足裏やパッケージに特殊なUV蛍光インクとマイクロQRコードを埋め込み、スマートフォンで即座に真贋判定ができるデジタル認証基盤を配備。さらにタイおよびマレーシアの法執行機関と連携し、現地の偽造品流通倉庫への強制捜査を主導しました。
そして第3の障壁が、「文化の現地化(ローカライゼーション)」です。中国発の企業が東南アジアで永続的な支持を得るためには、「中国文化の一方的な押し付け」と見なされることを最も警戒しなければなりません。
POP MARTが打った巧みな一手は、「現地アーティストの発掘と育成」でした。代表例が、タイ人女性アーティストのモリー(Molly Yllom)氏が手がけるキャラクター「Crybaby」です。涙を流す女の子をモチーフにしたこのIPをPOP MARTが傘下に収め、全面的なサプライチェーンとグローバル販売網を提供したことで、「タイのクリエイターがPOP MARTを通じて世界へ羽ばたいた」という強い地元愛と共感を東南アジアのコミュニティに生み出すことに成功しました。
単なる「製品の輸出者」から「現地のクリエイティブ産業をエンパワーするインキュベーター」へと立ち位置を進化させたことこそが、反中感情や文化摩擦を乗り越えた最大の勝因でした。
5. 「F1のピットイン」:海外売上50億元(約1,060億円)突破と次なるIPエコシステム
初期の挫折を乗り越え、グローバル体制を刷新したPOP MARTの財務データは、その戦略転換の正しさを雄弁に物語っています。
2024年通期の決算において、POP MARTの売上高は前年比106.9%増の130億4,000万元(約2,700億円)、純利益は185.9%増の34億300万元(約715億円)を記録。その最大の牽引車となったのが、前年比375.2%増となる50億6,600万元(約1,060億円)を稼ぎ出した海外事業でした。海外売上比率は全体の約39%に達し、2025年通期には売上高371億2,000万元(約7,800億円)、純利益130億8,000万元(約2,750億円)という驚異的な大台を突破しました。
北京の雑貨店からアートトイの開拓者へ
中関村で創業。日本のカプセルトイに着想を得てブラインドボックスモデルを確立。香港のMollyと専属契約を結び、国内での急成長をスタート。
初期海外進出の挫折と香港IPO
代理店卸売りモデルで欧米・アジアへ展開するも、在庫滞留とブランド希釈に直面。2020年末に香港証券取引所へ上場し、DTC直営化への資金を確保。
グローバル直営店とロボショップ網の構築
ロンドン、パリ、シンガポール、サンフランシスコに旗艦店をオープン。自動販売機による需要調査と組み合わせ、自社運営のグローバル流通網を完成。
Labubu世界旋風と総合エンタメ企業への飛躍
タイを震源とするLabubu社会現象が欧米へ波及。海外売上50億元(約1,060億円)を突破。北京のテーマパーク「Pop Land」、ゲーム、ソニー・ピクチャーズとの映画提携へと多角化。
しかし、急膨張の果てに立つ王寧CEOの眼差しは極めて冷静です。2025年末の投資家向けカンファレンスにおいて、彼はこれまでの海外展開を「F1レースに放り込まれた初心者のようなものだった」と振り返り、次のような言葉を残しています。
「時速300kmでコーナーを曲がりながら、なんとかコースアウトせずに走り切りました。しかし2026年からの私たちの使命は、一度ピットインしてタイヤを履き替え、給油を行い、組織の足腰を徹底的に鍛え直すことです」。
同社が今、巨額のキャッシュを投じて構築しているのは、単なる「玩具メーカー」の枠を完全に超えた巨大なIPエンターテインメント・フライホイールです。
POP MART グローバルIP帝国構想
自社直営DTC網と珠江デルタサプライチェーンを核とするIPエコシステム
直営旗艦店 & ロボショップ網
世界30カ国以上・500超の直営店舗と数千台のロボショップ。顧客の感情データと購買行動を直結。
グローバル・アーティスト・プラットフォーム
Kasing Lung(Labubu)、Kenny Wong(Molly)、Molly Yllom(Crybaby)など世界中の才能を囲い込み。
北京テーマパーク「Pop Land」
北京朝陽公園に開園した都市型テーマパーク。IPの世界観を没入体験化し、LTV(顧客生涯価値)を最大化。
映像スタジオ & ソニー提携映画
自社アニメスタジオの設立に加え、ソニー・ピクチャーズと共同でLabubu長編アニメ映画の開発に着手。
北京の朝陽公園に開園したテーマパーク「ポップランド(Pop Land)」は、上海ディズニーランドやユニバーサル・スタジオ・北京に並ぶ若者の聖地となり、ソニー・ピクチャーズとの提携によるLabubu長編映画の製作プロジェクトも水面下で動き出しています。
かつて安価な労働力による「世界の工場」として玩具の下請け製造に従事していた中国が、東莞のサプライチェーンの敏捷性を土台に、世界中の若者の「感情」をハックするカルチャーの輸出国へと変貌を遂げました。
日本の蜜雪氷城(Mixue)が東南アジアを席巻したサプライチェーン革命や、アンカー・イノベーションズのDTCブランド要塞、さらには影石Insta360のグローバル出海戦記が示したように、中国の次世代グローバル企業はもはや単なる価格破壊者ではありません。
「物語なき感情の器」という新しい時代の文脈を捉え、自前主義の直営チャネルで世界中の消費者の熱量を直に掴み取る——POP MARTとLabubuが切り拓いた道筋は、停滞する世界のトイ・エンターテインメント産業に、抗いようのない地殻変動を突きつけています。
なお、同領域におけるグローバル展開とサプライチェーン戦略については、本誌が先に検証した蜜雪氷城が東南アジアを席巻する格安サプライチェーンの秘密およびアンカー・イノベーションズが築く世界的ハードウェアの城塞の分析もあわせて参照されたい。
コメント
...