1. リビングの覇権争い:2億台のアプリ配信会社はなぜ「光」を求めたのか
リビングルームの壁一面に投射された巨大なスクリーン。かつて映画マニアや富裕層の地下室専用設備だったホームシアターの世界で、静かな、しかし不可逆的な地殻変動が起きています。主役は、セイコーエプソンやソニーといった日本の光学老舗でも、米国のプロ向けAV機器メーカーでもありません。中国・杭州のソフトウェア新興企業として産声を上げた当貝(Dangbei)です。
当貝の出自は、ハードウェアとはおよそ無縁の「純粋なネット企業」でした。1989年生まれの青年起業家・金凌琳(ジン・リンリン)が2013年に創業した当初のコア事業は、スマートテレビ愛好家が集う技術フォーラム「ZNDS(スマートテレビ網)」と、翌2014年に立ち上げたスマートテレビ向けアプリストア「当貝市場(Dangbei Market)」でした。
中国でAndroidベースのスマートテレビやテレビボックス(OTT端末)が爆発的に普及した2010年代半ば、標準のテレビシステムには動画配信や音楽、ゲームのアプリが極度に不足していました。当貝市場はこの間隙を突き、あらゆる大画面端末に必須の「インフラ的アプリストア」としての地位を確立。最盛期には中国国内で2億台以上の家庭用テレビ端末にプリインストールまたは手動導入され、月間アクティブユーザー数は億単位に膨らみ上がりました。
アプリの流通手数料、大画面広告配信ネットワーク(当貝点金)、システム最適化ツールの提供など、当貝は資産を持たないソフトウェア企業として、極めて高い利益率と潤沢なキャッシュフローを享受していました。しかし2018年、創業者の金凌琳氏はこの快適な楽園の先にある「死の淵」を直感します。
中国のテレビ出荷台数が年間5,000万台前後で頭打ちを迎え、ハードウェア製造元のTCL、海信(ハイセンス)、小米(シャオミ)などが自社製OSの囲い込みを強化。外部のサードパーティ製アプリストアを厳しく締め出し始めたのです。他社のハードウェアの上に間借りしている限り、プラットフォーマーの一撃で息の根を止められる――。
金凌琳氏が下した決断は、全社を賭けた「ソフトウェアからハードウェアへの大転換(軟転硬)」でした。
「他社のテレビの上でアプリを配るだけでは、命運を相手に握られたままだ。自分たちの手で光を放ち、大画面そのものを創り出すしかなかった」
―― 金凌琳(当貝 / Dangbei 創業者兼CEO)巨大なガラス基板工場と数千億円の設備投資が必要な液晶テレビの製造に今さら参入することは自殺行為でした。そこで目をつけたのが、コンパクトな筐体から100〜200インチの大画面を映し出せる家庭用スマートプロジェクターでした。
2019年に初代プロジェクター「F1」でハードウェア市場に名乗りを上げた当貝は、2021年に決定的な一手に出ます。デジタル映画館のレーザー光源で世界シェアを握る光峰科技(Appotronics)と電撃提携し、映画館と同じALPD(Advanced Laser Phosphor Display)レーザー蛍光体光源を家庭用プロジェクターに初導入した「当貝X3」を投入したのです。
当時、市場をリードしていたライバルの極米(XGIMI)が主に高輝度LED光源を採用していたのに対し、当貝のレーザー機は3,200 ANSIルーメンという圧倒的な明るさを達成。「カーテンを閉めなくても昼間にテレビ代わりに観られるプロジェクター」として消費者の支持を掴み、当貝は中国の家庭用レーザープロジェクター市場で一時50%を超えるシェアを叩き出しました。元「アプリ屋」が、わずか数年でハードウェアの先頭集団へと躍り出た瞬間でした。
2. 三色レーザー論争と国内の消耗戦:1LCDの格安津波に侵食された足元
しかし、ハードウェアの世界はソフトウェアのように優雅な高利益率を許してくれませんでした。2023年から2024年にかけて、中国国内のプロジェクター市場は一転して凄惨な「内巻(過剰競争)」の泥沼へと沈み込んでいきます。
市場調査機関・洛図科技(RUNTO)のデータによると、中国国内のスマートプロジェクター市場は住宅着工件数の低迷や若年層の消費抑制を受け、長年続いた急成長から減速期へと突入しました。その中で起きた最大の地殻変動が、「1LCD方式」と呼ばれる超格安プロジェクターの津波でした。
TikTok(抖音)のライブコマースや拼多多(Pinduoduo)を通じて、300〜800元(約6,600〜1万7,600円)という破格の白牌(ノーブランド)1LCD機が氾濫。オンライン販売台数ベースで全体の6割から7割を格安1LCD機が占めるに至り、米テキサス・インスツルメンツ(TI)のDMDマイクロミラーチップを採用する本格的なDLPプロジェクターの市場パイを容赦なく侵食したのです。
さらにハイエンドのレーザー領域では、当貝が主導する「ALPD単色+蛍光体方式」に対し、海信傘下のViddaや堅果(JMGO)が「純三色(RGB)レーザー方式」を掲げて全面的なネガティブキャンペーンを仕掛けました。
当貝(Dangbei)が採用するALPD方式の功罪
- スペックル(斑点ノイズ)ゼロ:蛍光体ホイールを通過させることでレーザー特有の干渉光を散乱させ、長時間の視聴でも眼が疲れにくい。
- 高輝度と低製造コスト:青色レーザーダイオード単一光源のため発熱が少なく、筐体の小型化と高ルーメン出力を安価に両立。
- 色域の制約:純粋なRGB三色レーザーに比べると色再現範囲(Rec.709比)で一歩譲り、競合から「純粋なレーザーではない」と批判を浴びた。
Vidda・堅果が掲げた三色レーザーの功罪
- 圧倒的な超広色域:赤・緑・青のレーザー素子を独立配置し、映画館規格のBT.2020を110%カバーする鮮烈な発色。
- スペックル問題の代償:レーザー光の可干渉性により、スクリーンの表面にザラザラとした光の斑点(スペックル)が発生。視覚疲労を引き起こす弱点。
- 高コストと大型化:3色の光源ダイオードと複雑な冷却機構を要し、部品原価が高止まりして値下げ余力が削られる。
この泥沼の規格争いとスペック戦争により、かつて1万元(約22万円)以上したハイエンドレーザープロジェクターの店頭価格は、瞬く間に4,000〜5,000元台(約8万8,000〜11万円)へと暴落しました。
部品供給を握る米TI社のDMD半導体チップ価格は下がらないにもかかわらず、完成品価格だけが削られていく。かつて業界首位として巨額の黒字を誇った極米科技(XGIMI)ですら、2023年から2024年にかけて純利益が急激に縮小し、赤字寸前に追い込まれるほどの消耗戦でした。当貝にとっても、国内市場だけにしがみついていては、ソフトウェア時代に蓄えた手元資金をすり減らすだけの未来が明白でした。
3. 世界進出の代償:Google TVとNetflix認証に払った「OS主権」の放棄
中国国内が過当競争に喘ぐ一方、海の外に広がるグローバル市場は全く異なる景色を見せていました。
北米、欧州、そして日本市場におけるプロジェクターの普及率は依然として低く、スマート機能(OS内蔵)の搭載率は3割にも達していませんでした。エプソンやOptoma、BenQといった既存の世界的巨手が販売するプロジェクターの多くは、依然としてHDMIケーブルでPCやレコーダーを繋ぐことを前提とした「単なる光学ディスプレイ」であり、分厚く、重く、ランプ交換の手間を強いていたのです。
しかし、中国のプロジェクター企業が海を渡る際、必ず正面衝突する巨大な壁が存在しました。通称「Netflixの壁」です。
中国国内では自社開発のAndroidベースOS(当貝OSやGMUI)に愛奇芸(iQiyi)やテンセントビデオのアプリを載せれば完結していました。しかし海外の一般ユーザーにとって、Netflix、Amazon Prime Video、Disney+、YouTubeがリモコンのワンプッシュで動かないスマートテレビやプロジェクターは、どれほど光学性能が優れていても「ただのガラクタ」に過ぎません。
とりわけNetflixは、コンテンツの不正コピーを防ぐ著作権保護(DRM Widevine L1)および専用のハードウェア品質認証に関して、世界で最も厳しい審査基準を課しています。中国メーカーの多くは正式認証を取得できず、AOSP(オープンソース版Android)に改造版アプリを無理やりサイドロードさせたり、「テレビ用ではなくマウス操作用のスマホ版アプリ」を起動させたり、果ては「Fire TV Stickを同梱してごまかす」という苦肉の策を取っていました。画質は480pのSD画質に制限され、リモコン操作は不具合を連発し、海外のAmazonレビューは星1つのクレームで炎上するのが常態化していたのです。
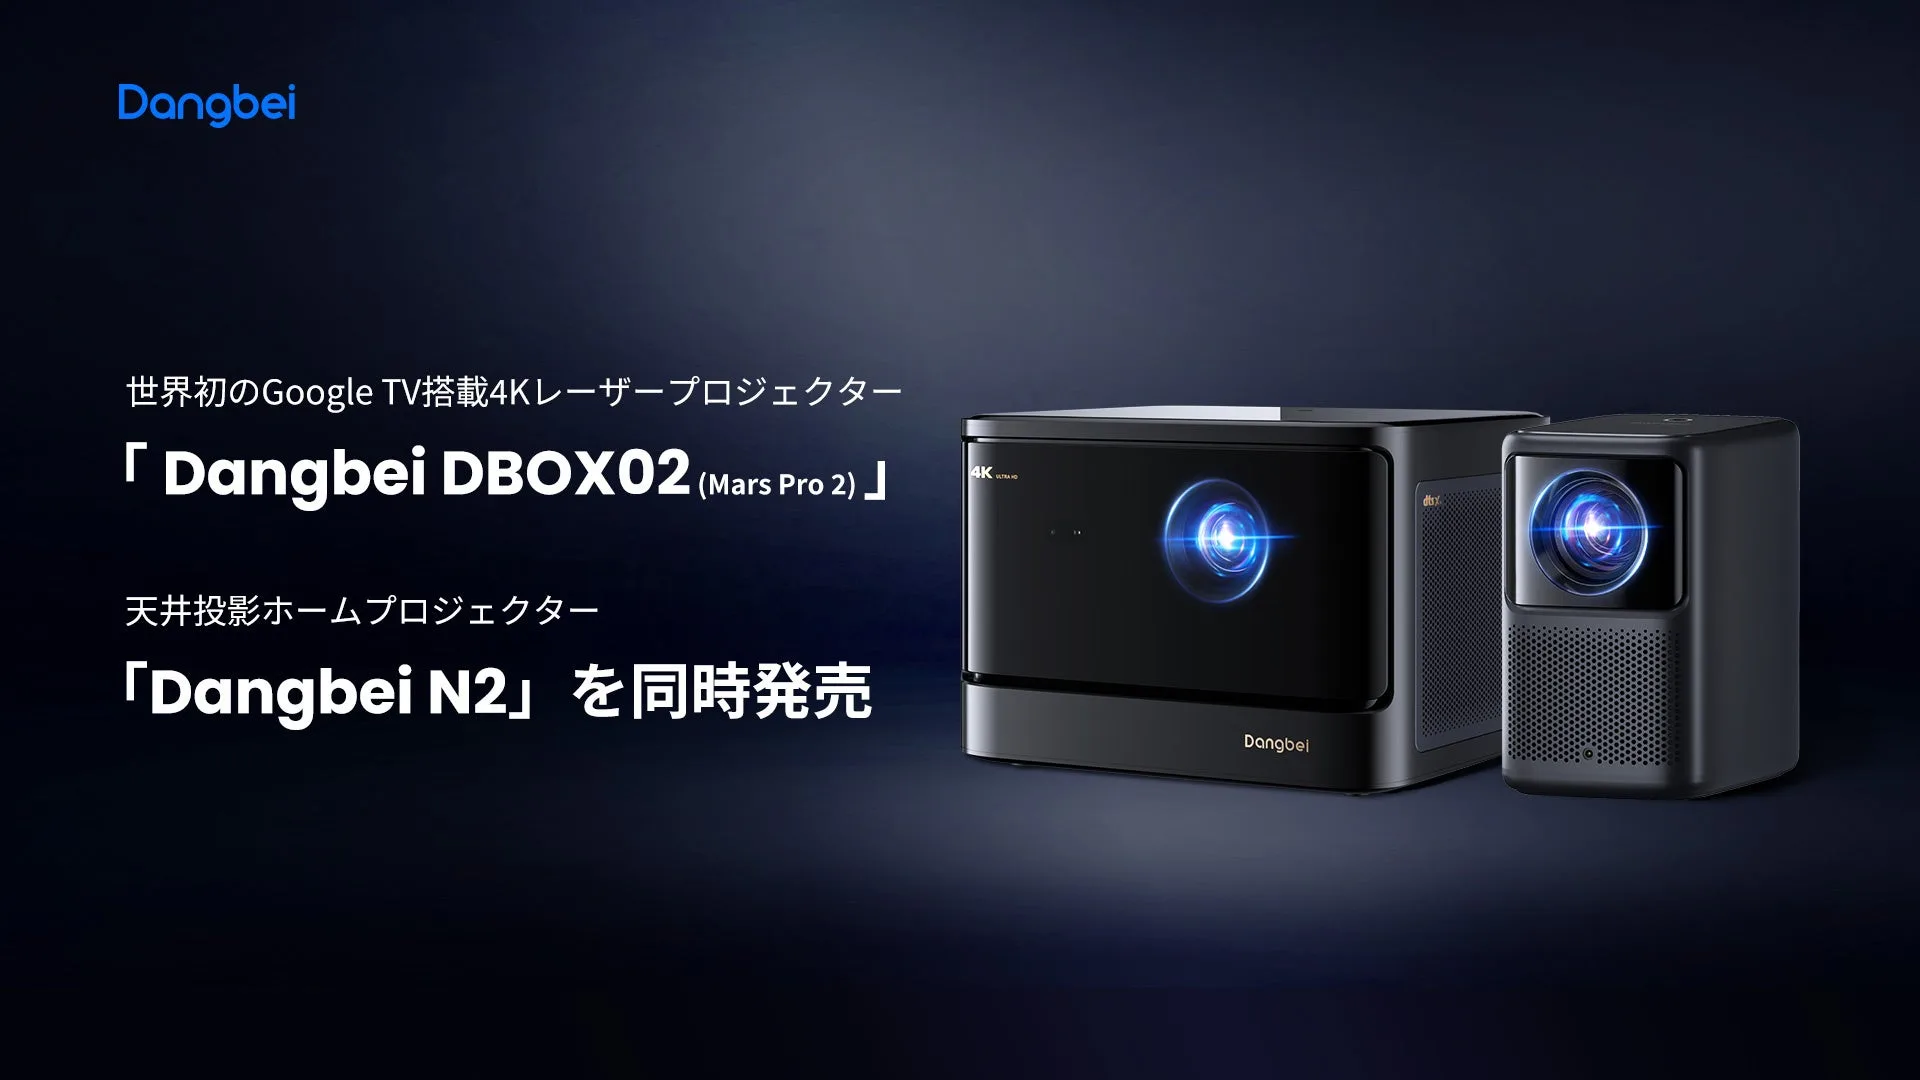
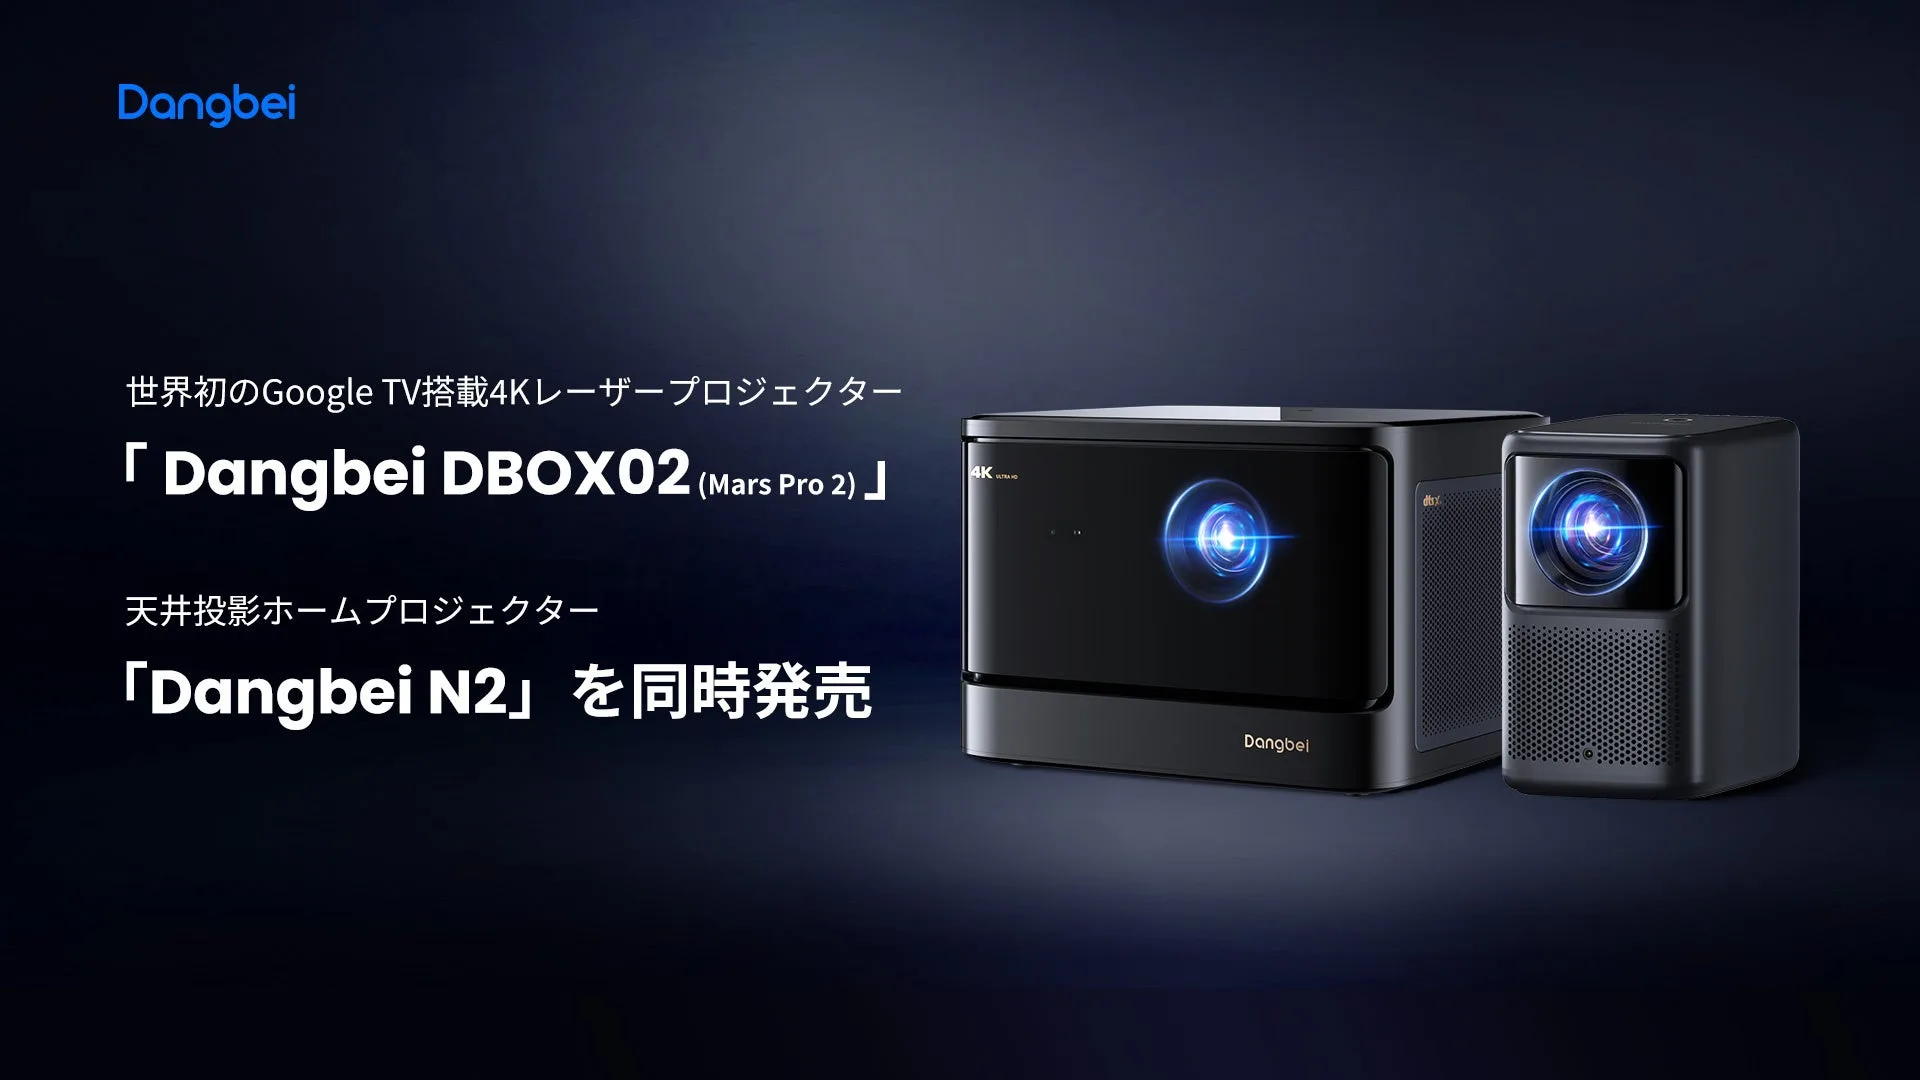
当貝はこのペインポイントを直視し、極めて重い経営判断を下しました。米Googleとの直接交渉と巨額のライセンス認証プロセスを通過し、「世界初のGoogle TV搭載・Netflix公式ライセンス取得4Kレーザープロジェクター」として旗艦機「DBOX02(海外名:Mars Pro 2)」および薄型機「Atom」をグローバル市場へ投入したのです。
当貝(Dangbei)ハードウェア統合ハブ
自社製OSを脱ぎ捨て、グローバル標準の映像エコシステムと最高峰の光学部品を統合するODM/ブランド中核
米Google(Google TV)
OS主権の全面委譲。音声検索、パーソナライズ推薦、Google Playアプリ網を標準装備し海外ユーザーの信頼を獲得。
米Netflix(公式DRM認証)
Widevine L1完全準拠。4K HDRストリーミングのネイティブ再生を保証し、ドングル不要の体験を提供。
光峰科技(ALPD®レーザー)
デジタル映画館規格のレーザーモジュール供給。2450 ISOルーメンの圧倒的高輝度を省電力・低発熱で実現。
米Texas Instruments
0.47インチ4K UHD DMDチップの独占調達。高精度DLP光学エンジンによる高速マイクロミラー制御。
この決断は、製品の体験を劇的に引き上げました。電源を入れれば、使い慣れたGoogle TVのホーム画面が立ち上がり、Netflixの4K映像が遅延なく滑らかに投射される。「中国製プロジェクター=アプリが動かない」という海外ユーザーの不信感を一掃したのです。
だが、このグローバル化には「企業の魂を差し出す」という残酷な商業的代償が伴っていました。
中国国内において、当貝の最大の強みであり収益源だったのは「当貝OS」というソフトウェアの支配権でした。ホーム画面の広告枠、アプリストアの課金手数料、検索トラフィックの差配など、端末が売れた後も半永久的にチャリンチャリンと入ってくるプラットフォーム収益こそが当貝の利益の源泉だったのです。
しかしGoogle TVを採用した海外向けモデルにおいて、当貝OSは完全に排除されました。ホーム画面の広告枠を売る権利も、配信アプリのサブスクリプション手数料も、すべてGoogleの懐に入ります。当貝の手元に残されたのは、「1台ハードウェアを売って得られるハードウェア製造マージンのみ」という、かつて自らが最も恐れていた純粋なハードウェア受託企業(ODM)と変わらない収益構造でした。
ソフトウェア企業として創業した当貝は、世界で戦うために自らのソフトウェア主権を投げ捨て、ハードウェアの薄利に身を晒す道を選んだのです。
4. 日本市場の壁とエプソンとの対峙:ヨドバシの棚と狭小住宅の物理法則
世界展開を加速する当貝にとって、日本市場は北米に並ぶ最重要ターゲットであり、同時に最も攻略難易度の高い「試練の場」でした。
日本のAV機器市場は、世界で最も目が肥えたオーディオビジュアル愛好家と、厳格な品質基準を持つことで知られています。当貝は2023年以降、PR TIMESを通じた積極的な情報発信と、国内最大級のAVアワード「VGP」へのエントリーを敢行。2024年の「VGP2024 SUMMER」では、DBOX02や薄型レーザー機「Atom」、エントリー機「N2」が部門賞・企画賞を連続受賞し、さらに辛口批評で知られる雑誌『家電批評』の4Kプロジェクター部門で「ベストバイ」を獲得するなど、製品の基礎体力に対する高い評価を勝ち取りました。さらに東京・世田谷の「二子玉川 蔦屋家電+」に実機を出展し、感度の高いアーリーアダプター層への接触を図りました。
しかし、現実の商業戦線では、日本の住環境と流通構造がもたらす「3つの壁」が立ちはだかりました。
第1の壁は、「日本の狭小住宅という物理法則」です。 都市部の日本の住居は、リビングが6畳から8畳程度という間取りが珍しくありません。一般的な焦点距離(スローレシオ1.2:1)を持つプロジェクターが100インチの大画面を投射するには、スクリーンや壁から約2.6メートルの距離を確保する必要があります。しかし日本の狭い部屋では、中央に吊り下げられたシーリングライト、エアコン、背の高い本棚やドアが光路を遮り、直置きのプロジェクターを設置する場所が見つからないのです。
この日本の生活環境のペインポイントを完璧に突いて大ヒットしたのが、Aladdin X(旧popIn Aladdin、現・極米傘下)でした。「照明用ソケットにシーリングライトとスピーカー、プロジェクターを一体化させる」という情緒的発明により、部屋の床面積を一切消費せずに大画面を実現する市場を確立したのです。当貝は厚さわずか4.75cmの「Atom」を開発して「本棚の隙間やベッドサイドに置けるレーザー」をアピールしましたが、日本の「床に物を置きたくない」という住空間の制約は依然として高い障壁です。
第2の壁は、「エプソン(Seiko Epson)が築いた家電量販店の鉄壁の棚」です。 日本でプロジェクターを買おうとする消費者の多くは、依然としてヨドバシカメラやビックカメラなどの大手家電量販店の店頭で実機の画質を確認します。その売り場で何十年にもわたり圧倒的なマインドシェアとフロア面積を支配しているのがエプソンです。
エプソンが誇る「3LCD方式」は、DLP方式のようなカラーホイールを介さず、RGBの光を常に同時に投射するため、カラーブレーキング現象(虹のようなノイズ)が原理的に起きず、色の明るさ(カラー輝度)で絶対的な信頼を得ています。量販店の専属販売員、迅速な国内修理網、学校やオフィスでの実績に裏打ちされたブランドの安心感は、新興の中国ブランドがAmazonの安売りセールだけで覆せるものではありませんでした。
第3の壁は、「重厚長大ハードウェアの物流とカスタマーサポートコスト」です。 精密な光学部品とガラスレンズ、レーザーモジュールを内蔵したプロジェクターは、スマートフォンのアクセサリーのように安価に空輸・配送できません。落下衝撃による光軸ズレのリスクが高く、万が一初期不良や故障が発生した場合の返品・交換コストは甚大です。日本の消費者が求める完璧な日本語マニュアル、丁寧なアフターサポート窓口の維持、そしてAmazonの広告枠(スポンサープロダクト)の入札価格高騰が、当貝の日本法人および越境事業の利益率を容赦なく削り取っていきました。
5. 「光の消耗戦」が示すハードウェア企業の宿命
ソフトウェア企業がハードウェアへと越境し、中国国内の消耗戦を逃れてグローバルへと撃って出る――当貝の歩みは、過去10年間の中国テック企業が辿った最も過酷な進化の縮図と言えます。
既存の大手メーカーと当貝のフラッグシップ機を比較すると、その技術的・価格的なポジショニングの特異性が浮き彫りになります。
| 製品名 | 当貝 DBOX02 (Mars Pro 2) | エプソン EH-TW7100 | 極米 HORIZON Ultra | Anker Nebula Cosmos Laser 4K |
|---|---|---|---|---|
| 参考実売価格 | 約19万〜22万円 | 約19万〜21万円 | 約27万〜29万円 | 約20万〜24万円 |
| 投射方式 / 光源 | DLP / ALPDレーザー | 3LCD / 高圧水銀ランプ | DLP / デュアルライト(LED+レーザー) | DLP / ALPDレーザー |
| 最大輝度 | 2,450 ISOルーメン | 3,000 ルーメン | 2,300 ISOルーメン | 2,200 ANSIルーメン |
| OS / ネイティブNetflix | Google TV / 完全公式対応 | なし(外付けスティック必須) | Android TV / 外付け推奨 | Android TV(付属ドングル) |
| 台形補正・AI機能 | 自動台形補正・オートフォーカス | 手動レンズシフト(光学) | 自動補正・光学ズーム | 自動台形補正・オートフォーカス |
| 本体重量 | 約4.0 kg | 約6.9 kg | 約5.2 kg | 約4.8 kg |
エプソンの同価格帯モデルが依然としてスマートOSを内蔵せず、光源に水銀ランプを採用しているのに対し、当貝はGoogle TVとNetflixを一体化させ、2450 ISOルーメンの映画館級レーザーを20万円前後のプライスポイントで成立させました。安克創新(Anker)が充電器からスマートプロジェクター「Nebula」へと水平展開したように、当貝もまた中国サプライチェーンの圧倒的な集積度をテコにして、旧来の光学秩序を揺るがしています。
しかし、この戦いの結末は決してバラ色ではありません。
レーザー光源モジュールは光峰科技から買い、DLPチップはテキサス・インスツルメンツから買い、OSはGoogleに委ね、動画配信の命脈はNetflixに握られている。自社が握るブラックボックスが「製品のインテグレーション力とソフトウェアの微細なチューニング」に限定されている構造は、競合他社が同じ構成の部品を調達して価格競争を仕掛けてきたときに、防衛線を維持することを難しくします。
「画面を持たないアプリ屋」から脱却するために光を求めた当貝は、今や「光のサプライチェーン」そのもののコモディティ化という新たな宿命に直面しています。自社製OSの甘美な高利益率を捨て去り、世界の量販店の棚とリビングの壁を奪い合うハードウェアの荒野で、元アプリ配信企業が生き残るための真の試練は、まだ始まったばかりです。
コメント
...