アリペイ、格安「音波決済」端末でオフライン市場の開拓加速
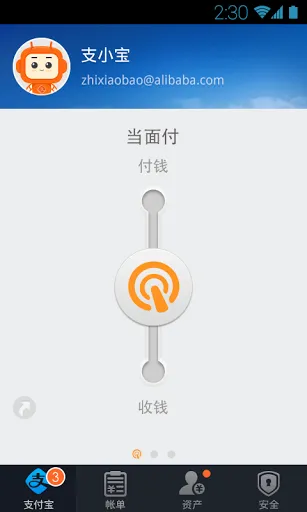
「アリペイウォレット」が、約800円の格安音波決済レシーバーを武器にオフライン決済市場の開拓を加速。銀泰百貨店に続きセブン-イレブンや大学、さらに香港や台湾へ導入。中小個人商店のロングテール層獲得を視野に入れた戦略と、都市部での認知度向上の取り組みを追います。
57ページ目
EC、ローカルサービス、クラウド、SaaSなどプラットフォーム競争を整理する。
「アリペイウォレット」が、約800円の格安音波決済レシーバーを武器にオフライン決済市場の開拓を加速。銀泰百貨店に続きセブン-イレブンや大学、さらに香港や台湾へ導入。中小個人商店のロングテール層獲得を視野に入れた戦略と、都市部での認知度向上の取り組みを追います。
中国国家外貨管理局が「アリペイ(Alipay)」や「快銭(Bill99)」などサードパーティ決済事業者17社に対し、クロスボーダー決済業務のパイロットライセンスを初めて付与。銀行を経由しない直接的な外貨決済が可能になり、中国の越境EC市場に与える影響を解説します。
中国民生銀行が、アリババの電子商取引モール「淘宝網(タオバオ)」上でダイレクトバンク業務を開設。アリペイ(Alipay)口座との連携により、ユーザーは銀行口座を新規に開くことなくタオバオ内で民生銀行の金融サービスや資産管理商品を購入可能となる革新的な取り組みを追います。
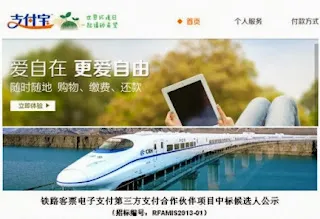
中国最大手の決済サービス「アリペイ(Alipay)」が、中国鉄路の公式予約プラットフォーム「12306」におけるオンライン決済事業者として入札を落札。高負荷な旧正月(春運)のアクセス集中に耐える決済インフラの導入背景とユーザーの期待について解説します。
アリババ傘下の「淘宝網(タオバオ)」が、ECプラットフォームとして中国で初めて金融商品のオンライン販売ライセンスを取得。17社の投資信託会社と提携し、普段のネット通販と同じ感覚で投信や保険、理財商品を購入できる新たなネット金融の仕組みを解説します。
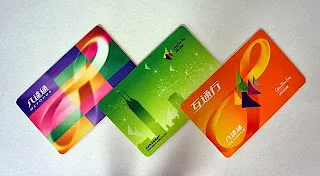
深センの交通ICカード「深セン通」が、小売店での少額決済事業において決済ライセンス未取得による金融ルール違反を指摘された問題。中央銀行である中国人民銀行と地方交通局の主導権争いから、中国における交通系ICカードの商業展開と規制の壁を考察します。
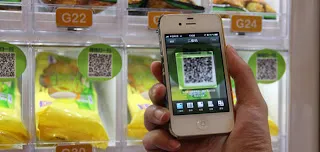
中国No.1メッセージアプリ「WeChat(微信)」が、北京の地下鉄駅で自動販売機と連携したオフラインQRコード決済の実証実験を開始。すべての飲料がわずか1元(約20円)になるキャンペーンを通じ、日常的なモバイル決済の普及を図る同社のO2O戦略を追います。
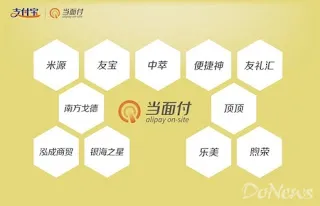
Alipay(アリペイ)が自販機大手11社および機器メーカーと提携し、自動販売機のキャッシュレス・スマホ決済対応を本格化。自販機出荷時の標準搭載や地下鉄駅自販機での普及見通し、低コストで展開する中国独自のスマート自販機戦略を解説します。
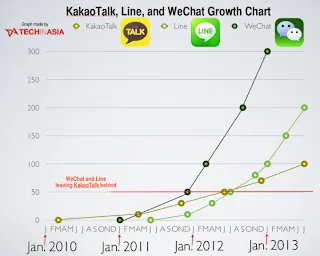
中国で3億人以上のユーザーを抱え、日常生活のインフラとなった対話アプリ微信(WeChat)の特徴を徹底検証。位置情報を利用した「附近的人」やクローズドSNS「朋友圈」、LINEとの違いについて北京電通の知見を交えて解説します。
中国銀聯(UnionPay)が国際金融サービス会社Geoswiftと提携。MITやコーネル大学など米国300以上の名門大学において銀聯カードを用いたクロスボーダー学費オンライン決済を可能にした背景と、中国銀聯のグローバル展開戦略を解説します。
2013年8月に登場し、モバイル決済大国中国の転換点となった「WeChat 5.0」のアプリ内決済フローを詳細に解説。銀行カードの紐付けからSMS認証、独自の6桁暗証番号設定によるスムーズな決済完了までの具体的なステップを紹介します。
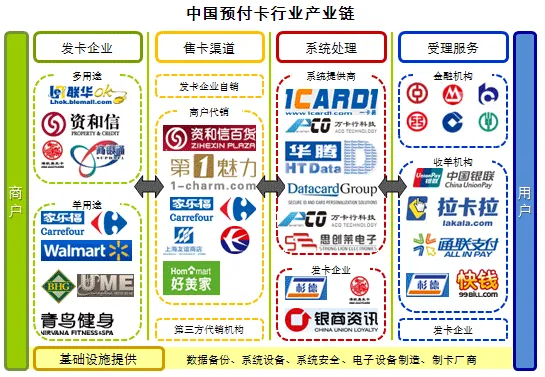
2013年当時、中国で急成長を遂げていた商業プリペイドカード決済業界のビジネスモデルを分析。発行事業者が得る莫大な顧客預かり金の利息や、加盟店からの高い手数料、さらには運用投資による不透明な利益構造の実態に迫ります。