中国のEV市場において、「高度な自動運転(都市部NOA)」は長らく高級車の専売特許だった。屋根の上に鎮座する数十万円のLiDAR(レーザーレーダー)、トランクの底で唸りを上げる数百TOPSのNVIDIA製GPUチップ、そして月に数十億円を燃やす高精度三次元地図の保守費用――。これら「贅沢な重装備」を積み上げた結果、都市部での自動運転機能を享受できるのは、30万元(約600万円)以上のフラッグシップEVを購入できる富裕層に限られていた。
その歪んだ構図に、ドローン世界的覇者・DJI(大疆創新)のDNAを受け継ぐ技術集団が風穴を開けた。2023年にDJIからスピンオフ独立した自動運転Tier 1、卓馭科技(Zhuoyu Technology)である。
同社が武器とするのは、LiDARを1基も使わず、わずか32TOPSという驚異的な省電力チップ上で動作する「成行(Chengxing)プラットフォーム」だ。上汽GM五菱の10万元(約200万円)クラスのEV「宝駿雲朵」やBYDの大衆車、さらに独フォルクスワーゲンの量産車に次々と採用され、「先端運転支援の民主化」を主導している。
しかし、なぜスバル(アイサイト)をはじめとする世界の名門自動車メーカーが長年苦しんできた「ステレオカメラ(立体二眼)」の限界を、深セン発の元ドローン屋が乗り越えられたのか。そして、テスラのカメラ単体(ビジョン)方式方式やファーウェイのLiDAR陣営が包囲する中で、彼らが直面する物理的な死角と厳しいコスト摩擦の現実とは何か。その内幕に迫る。
1. DJIドローンの自律飛行から生まれた「BR1609」の執念
卓馭科技の起源は、2016年9月にDJI内部で秘密裏に立ち上げられたプロジェクト「BR1609(Baidu & Robotics, 2016年9月発足)」に遡る。率いたのは、香港科技大学で終身教職(Tenure)を持ち、ドローンの自律障害物回避とビジュアルSLAMの世界的権威である沈劭劼(Shen Shaojie)である。
当時、自動運転業界は米Waymoやバイドゥ(百度)が主導する「超高額LiDAR+HDマップ依存」の全盛期だった。だが沈劭劼らのチームは、ドローン開発で培った「徹底したグラム単位・ワット単位のハードウェア制約」を自動車に持ち込んだ。
【ドローンの空間認識から車載ADASへの跳躍】
2016年:DJI内部で車載先行開発プロジェクト「BR1609」が発足
2019年:車載グレードの慣性計測ユニット(IMU)一体型ステレオカメラを自社設計
2021年:上海モーターショーで「大疆車載」として初出展、上汽GM五菱と提携
2023年:DJIからスピンオフ独立、外部資本(第一汽車、上汽、BYD等)を受け入れ
2024年:新ブランド「卓馭科技(ZYT)」へリブランド、VWのグローバル車へ供給合意ドローンは空を飛ぶため、重いセンサーや巨大な放熱ファンを積めない。数十グラムの二眼カメラと軽量なマイコンだけで、森の木々をすり抜け、時速50kmで障害物を回避しなければ墜落する。
沈劭劼らは、この過酷な極限環境で10年間磨き上げた「視差幾何学(Disparity Geometry)」と「慣性航法(IMU)の融合アルゴリズム」を、そのまま自動車のフロントガラスの裏側へと移植したのである。
2. なぜスバル「アイサイト」とは違うのか:視差点群とディープラーニングの融合
「ステレオカメラ(二眼カメラ)」と聞いて、日本の自動車ファンが真っ先に思い浮かべるのはスバルの「アイサイト(EyeSight)」である。1990年代から日立製作所(現日立Astemo)とスバルが育て上げたアイサイトは、人間の両眼と同じ原理で前方の立体形状を捉える画期的な技術であり、追突事故を激減させた。
しかし、従来のステレオカメラには2つの致命的な弱点があった。 1つは「雨、濃霧、逆光などコントラストが失われる環境での視差破綻」、もう1つは「得られた距離データから『それが何の物体か』を意味づけ(セマンティック認識)する際の計算負荷」である。そのため、アイサイトは長年「高速道路での衝突被害軽減ブレーキ(AEB)や車間維持(ACC)」というL2支援にとどまり、複雑に入り組んだ都市部での自動ナビゲーション(都市部NOA)への拡張には慎重だった。
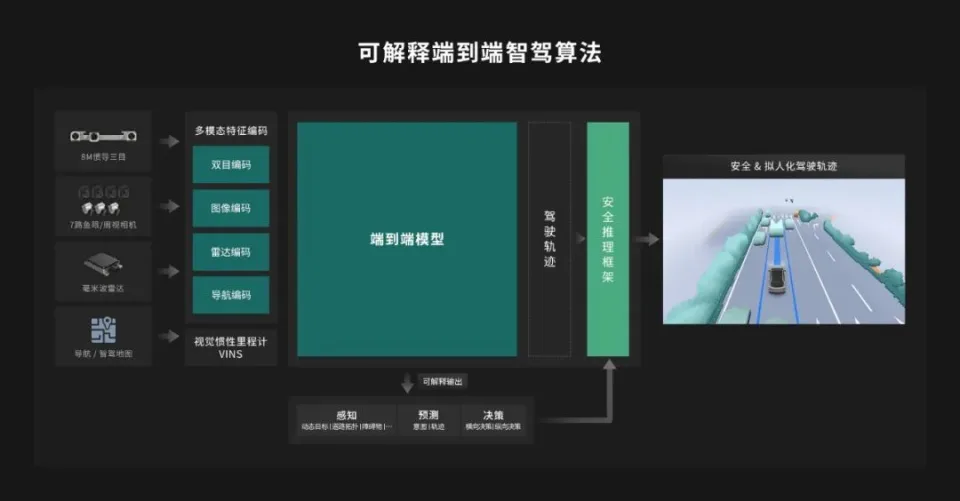
卓馭科技が成し遂げたイノベーションは、「幾何学的視差計算」と「最新のトランスフォーマー型ディープラーニング」のハイブリッド化である。
- 幾何学ベースの孤立処理:画素のエッジマッチングに依存し、白壁や霧、路面反射で測距エラーが頻発
- ルールベースの認識:あらかじめ定義された車両・歩行者の輪郭と照合するため、横転したトラックや異形落下物を誤認
- 機能の限定:主にAEBとレーンキープ用であり、交差点右左折や障害物回避を自律的に判断する設計ではない
- 擬似LiDAR点群(Pseudo-LiDAR):高解像度800万画素二眼から毎秒数十万点の高密度3D点群をリアルタイム生成
- 一般障害物(OGM)の無条件検出:AIが学習していない未知の落下物(段ボール、倒木、工事コーン)も物理的な「出っ張り」として回避
- 高精度IMUの緊密結合:車体のピッチ・ロール揺れをマイクロ秒単位でキャンセルし、常に正確な三次元座標系を維持
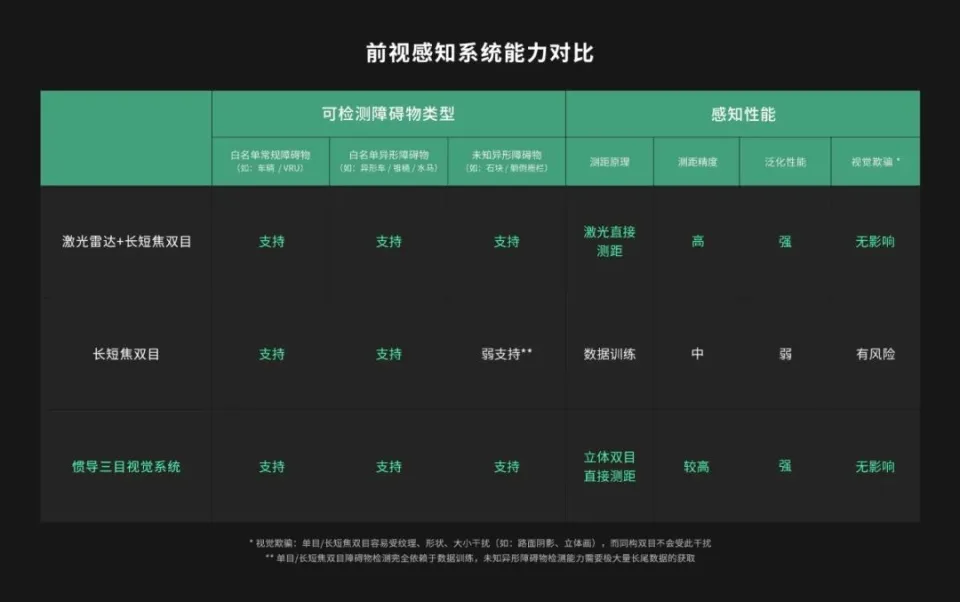
テスラのカメラ単体(ビジョン)方式方式(FSD)は単眼カメラの映像をニューラルネットワークに流し込み、AIの「推論」によって距離を推定している。これに対し、卓馭のステレオ方式は「三角測量という絶対的な物理法則」で直接距離を測るため、AIが錯覚(ハルシネーション)を起こして障害物を見落とすリスクが原理的に極めて低い。
この「LiDAR並みの測距精度を、カメラの原価(数千円〜1万円台)で手に入れる」という離れ技が、中国の自動車メーカーを熱狂させた。
3. 自動運転4大勢力のアーキテクチャとコスト構造の比較
中国の車載知能化市場において、卓馭科技はテスラ、ファーウェイ(ADS)、モビライ(Mobileye)とどのように対峙しているのか。4大アプローチのコストと哲学を比較する。
| 指標 | 卓馭科技(Zhuoyu / 成行) | テスラ(Tesla FSD) | ファーウェイ(Huawei ADS) | モビライ(Mobileye) |
|---|---|---|---|---|
| 主要センサー | 慣導立体二眼 + 魚眼(7V〜9V) | 車載単眼カメラのみ(Pure Vision) | 192ラインLiDAR + カメラ + ミリ波 | 前方カメラ + 専用EyeQチップ |
| 必要演算力 | 32〜100 TOPS(超高効率) | 推計150〜500 TOPS(HW3/HW4) | 200〜500+ TOPS(MDC) | 24〜176 TOPS(EyeQ5/6) |
| システム原価(BOM) | 約3,000〜5,000元(格安) | 約6,000〜8,000元(チップ自社) | 1.5万〜2.5万元(高額LiDAR) | 約4,000〜7,000元 |
| 高精度地図(HD Map) | 不要(メモリ走行・ナビ地図) | 不要 | 不要(全国で走行可能) | 自社クラウド地図(REM)依存 |
| 採用OEM | 上汽五菱, VW, 第一汽車, BYD | 自社車両のみ | セレス, 奇瑞, 北汽, 長安 | トヨタ, フォルクスワーゲン, BMW |
| 最大の強み | 圧倒的低コストでの都市部NOA | 膨大な走行データとEnd-to-End | 複雑シナリオでの絶対的走破性 | グローバル安全基準と長年の実績 |
| 最大の課題 | 先進国市場でのブランド認知 | 規制承認と悪天候時の距離錯覚 | 高額すぎて大衆車に積めない | システムがブラックボックスで協業難 |
この表が明示しているのは、卓馭科技の「異常なコストパフォーマンス」である。ファーウェイのADSが1台あたり数万元(数十万円)のシステム費用を要求し、高級車でしか採算が合わないのに対し、卓馭の成行プラットフォームは数千元(約6万〜10万円)の追加コストで車両に組み込める。
これが、利幅の薄い大衆車で生き残りを賭ける中国地場メーカーや、中国市場でシェアを急減させているフォルクスワーゲンにとって、まさに「喉から手が出るほど欲しい救命ボート」となった。
4. 酷暑と振動が突きつける「ステレオカメラの物理的限界」
しかし、光あるところには必ず影がある。卓馭科技の快進撃の裏には、ステレオカメラという光学構造が抱える根源的な物理的リスクと、自動車特有の過酷な環境が引き起こす妥協が存在する。
スバルがアイサイトのカメラ間隔(ベースライン)を何十年も頑なに維持し、フロントガラスの曲率や透過率にまで厳格な純正指定を課してきたのは、この「光軸の微小な狂い」が測距精度を致命的に狂わせるからだ。
卓馭科技は、走行中に道路の白線や標識を使ってカメラの歪みを自動補正する「オンライン・セルフキャリブレーション」技術をソフトウェアで実装していると主張する。だが、10年・20万キロを走る大衆車のライフサイクル全体において、経年劣化による光軸ズレをどこまでソフトだけで吸収しきれるのか。実車による長期信頼性の証明は、まだ途上にある。
さらに、業界全体が「数百TOPSの大型SoC+端到端(End-to-End)生成AIモデル」へと急速に舵を切る中、32TOPS〜100TOPSという軽量ハードウェア設計は、将来のモデルアップデートにおいて「計算能力の天井」にぶつかるリスクを常に孕んでいる。
5. 日本の自動車産業への鏡像:技術の「民主化」で勝つ論理
卓馭科技の台頭は、日本の自動車および電子部品産業に重い問いを投げかけている。
日本には、スバルが培ったステレオカメラの膨大な知見があり、車載CMOSイメージセンサーで世界をリードするソニーセミコンダクタソリューションズがあり、デンソーのような世界屈指の総合電装サプライヤーが存在する。技術の要素単位で見れば、日本企業が劣っている部分はほとんどない。
【深セン発・知能化エコシステムの破壊力】
・ドローン由来の「超低消費電力・最小センサー構成」への徹底した執着
・「L2+の高度運転支援を、すべての国民車に標準装備させる」という強烈なコストダウン圧力
・第一汽車、上汽、BYDなど、競合するOEM同士が共同出資してTier 1を支えるプラグマティズム
決定的に異なるのは、「先端技術をいかに素早く、大衆が買える価格にまで叩き落とせるか」という商品化の速度と執念である。欧米や日本のメーカーが「完璧な安全性」を追求するあまり、高価なセンサーと長大な開発検証期間をかけている間に、中国勢はドローンのアルゴリズムを自動車に転用し、わずか数年で100万円台の国民車に都市部運転支援を載せて市場に解き放った。
LiDARを捨て、重いGPUを捨て、二つの眼と研ぎ澄まされた数式だけで勝負する卓馭科技。その姿は、かつて最小の部品と徹底的な現場改善で世界市場を席捲した、古き良き日本のモノづくりの精神を、現代のAIとソフトウェアの世界で最も冷徹に体現しているのかもしれない。
なお、同領域における産業構造の転換については、本誌が先に検証した10万円で動く自動運転:旧DJI卓馭、LiDARなしの現実および100万台のEVを支える黒子:軽舟智航、安価チップで生き残る覚悟の分析もあわせて参照されたい。
コメント
...