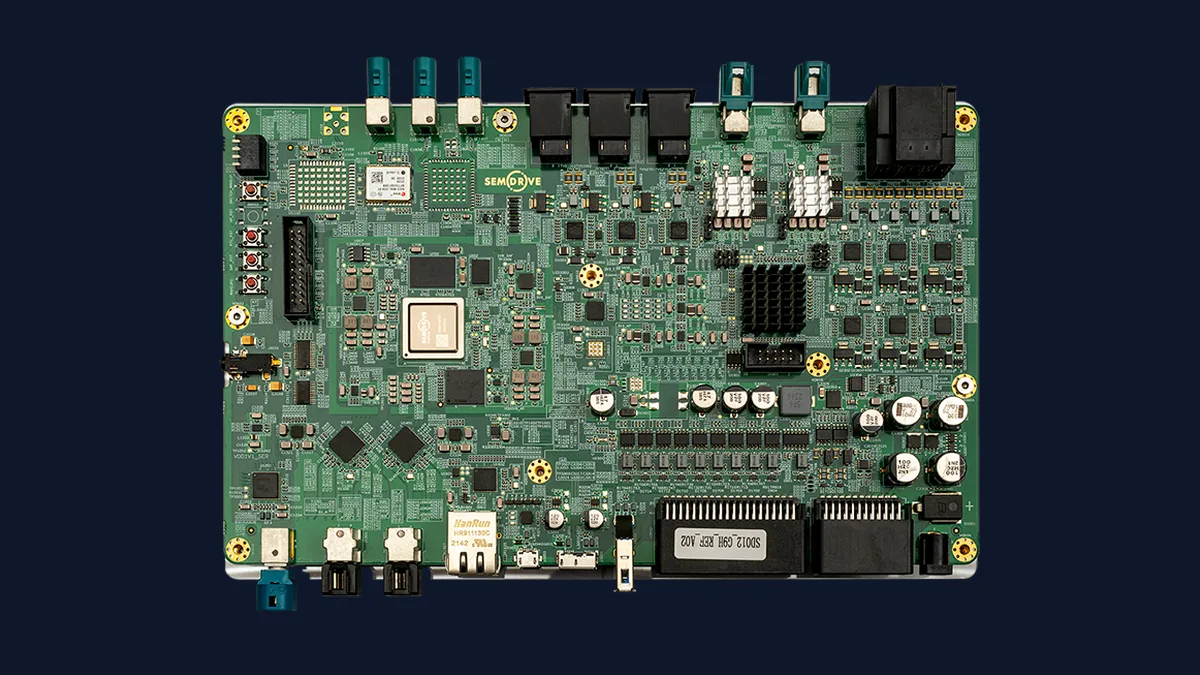
1. 「チップ飢饉」がこじ開けたメガTier 1の城門
自動車産業における半導体調達の常識は、2020年からの世界的な半導体不足(チップ飢饉)によって根底から覆されました。当時、ルネサス エレクトロニクスやオランダのNXPセミコンダクターズ、スイスのSTマイクロエレクトロニクス、独インフィニオン テクノロジーズといった欧米日の老舗IDM(垂直統合型半導体メーカー)からの納期は、50週から80週以上にまで長期化しました。完成車メーカー各社の工場では、数百円の車載マイコンが1個足りないだけで、数十億円規模の量産ラインが停止する異常事態が世界各地で頻発したのです。
このサプライチェーン寸断の危機を、千載一遇の好機へと変えた企業が存在します。2018年、江蘇省南京市で設立された車載半導体ファブレスの「芯馳科技(SemiDrive / シンチ・テクノロジー)」です。
同社を共同創業したのは、米シリコンバレーや旧フリースケール・セミコンダクタ(現NXP)の中国自動車半導体事業を率いてきた技術者の仇雨菁(Maggie Qiu / チュウ・ユージン)と、自動車半導体のセールス現場を熟知する張強(Zhang Qiang)でした。
多くの中国系半導体スタートアップが、当時脚光を浴びていた「自動運転専用のAIアクセラレーター(高TOPS推論チップ)」に群がり、過大な開発費を投じながらも量産実績を出せずに苦しむなか、仇雨菁らは正反対の戦略を取りました。「派手な自動運転AIではなく、自動車が走る・曲がる・止まる・繋がるために絶対に欠かせない基礎半導体を網羅する」という現実主義です。
芯馳科技は創業からわずか数年で、スマートコックピットSoC「X9」シリーズ、中央ゲートウェイ「G9」シリーズ、高信頼マイコン(MCU)「E3」シリーズの量産に次々と成功しました。2026年半ば時点で、車載半導体の累計出荷数は1,200万個を突破し、搭載モデルは150車種を超えています。
理想汽車(Li Auto)や吉利汽車、奇瑞汽車、長安汽車、上汽集団、広汽集団といった中国の主要自主ブランドはもちろん、東風日産や広汽ホンダといった日系合弁メーカーの中国生産モデルにまでその採用は広がっています。
2. 4大コア領域の全方位包囲網:コックピットSoC「X9」と高信頼マイコン「E3」
芯馳科技が短期間でメガTier 1や完成車メーカーのサプライチェーンに入り込めた最大の理由は、製品ポートフォリオの設計思想にあります。
同社は自動車の電子・電気(E/E)アーキテクチャの進化を見据え、特定の機能だけに特化するのではなく、車載コンピューティングに不可欠な領域を「4本の柱」として同時並行で開発してきました。
| 製品シリーズ | 対象領域・用途 | 主要スペック・製造プロセス | 機能安全水準 | 競合する老舗半導体 |
|---|---|---|---|---|
| X9 シリーズ (X9H / X9SP / X9HP) | スマートコックピット、液晶メーター、IVI、HUD、車室内監視(DMS) | 16nm車規プロセス、最大8コアArmv8.2、GPU、NPU(最大8TOPS)、多画面独立出力 | ISO 26262 ASIL B、AEC-Q100 Grade 2 | ルネサス R-Car H3/M3、NXP i.MX8、TI Jacinto 7 |
| E3 シリーズ (E3650 / E3640 / E3100) | 車体制御、シャシー(ブレーキ・ステアリング)、BMS、ゾーン制御(ZCU) | 22nm車規プロセス、Arm Cortex-R5/R52+(最大800MHz、4組ロックステップ)、最大16MB NVM | ISO 26262 ASIL D、AEC-Q100 Grade 1 | ルネサス RH850/U2A、ST Stellar、NXP S32K3 |
| G9 シリーズ (G9H / G9X) | 車載中央ゲートウェイ、高速通信ハブ、OTAセキュリティ、V2X通信 | 16nmプロセス、ギガビットTSNイーサネット、CAN-FD、ハードウェア暗号HSM | ISO 26262 ASIL B、EVITA Full準拠 | NXP S32Gシリーズ、ST Telemaco |
| X10 シリーズ (次世代AIコックピット) | 端側大規模言語モデル(LLM)処理、車載AIエージェント、4K多画面 | 4nm最先端車載プロセス、Armv9.2 Cortex-A720、Immortalis GPU、80TOPS NPU | ISO 26262 ASIL B、AEC-Q100 Grade 2 | クアルコム Snapdragon 8295、MediaTek Dimensity Auto |
特に実績の牽引役となったのが、コックピット向けSoC「X9」と高信頼マイコン「E3」の2大看板です。
X9シリーズは、1チップで液晶メーターパネル、センターコンソール、助手席エンタメ画面、ヘッドアップディスプレイ(HUD)を同時に駆動できるハードウェア仮想化機能を備えています。メーターにはリアルタイムOSのQNXを、センター画面にはAndroidを割り当て、万一Android側がクラッシュしてもメーターの速度計表示は絶対に止まらない独立セーフティアイランドをチップ内部に物理的に隔離・実装しました。これにより、従来はメーター用とカーナビ用で別々に必要だったECU(電子制御ユニット)を1つに統合でき、自動車メーカーの調達コスト(BOMコスト)を劇的に圧縮したのです。
一方のE3シリーズは、中国国内の半導体ベンダーが長年踏み込めなかった「聖域」への挑戦でした。ステアリングやブレーキ(バイワイヤブレーキシステム)、バッテリーマネジメント(BMS)など、人命に直結する制御系マイコンには、最も過酷な機能安全基準である「ISO 26262 ASIL-D」の認証が不可欠です。
芯馳科技のE3は、最大4対のロックステップ(デュアルコアが同一の計算を同時に行い、結果をビット単位で照合する障害検出機構)を備えたArm Cortex-R52+コアを搭載し、最大800MHzという高クロック動作を実現しました。日欧の老舗サプライヤーが寡占していたシャシーやパワートレインの制御領域において、同等の機能安全を満たしながら10〜20%安価な代替手段を提供したことで、一気にシェアを拡大したのです。
3. クアルコムの圧倒的包囲と価格破壊の刃:直面する商業の「影」
しかし、芯馳科技の躍進の裏側には、華やかな出荷数の数字だけでは覆い隠せない冷酷な商業的現実とトレードオフが存在します。
同社が現在直面している最大の壁は、「ハイエンド市場における米クアルコムの絶対的支配」と「中国EV市場の過激な値下げ圧力による利益の摩耗」です。
30万元(約600万円)以上の高級BEV市場では、米クアルコムの「Snapdragon 8155 / 8295」がマインドシェアを独占。芯馳のX9は10万〜20万元(約200万〜400万円)の大衆普及価格帯に押し込められ、過酷な価格競争に巻き込まれています。
完成車メーカー各社からの毎年10〜20%に及ぶ値下げ要求に対し、車載半導体の高額なウエハー製造費やAEC-Q100エージング試験費用が重くのしかかり、粗利益率の確保が極めて困難な消耗戦を強いられています。
年間販売台数の8割を占める大衆価格帯において、メーターとIVIを1チップで統合する「圧倒的コストパフォーマンス」を提供。高級車専用の過剰なスペックを避け、現実的な量産規模でウエハー調達のバイイングパワーを獲得。
単一のSoCにとどまらず、ゲートウェイ「G9」やシャシーマイコン「E3」をセットで提案する「バンドル納入」により、競合他社が容易に真似できないサプライチェーン全体のスイッチングコストを構築しています。
第1の影は、ハイエンドスマートコックピットにおけるクアルコムの圧倒的なブランド力と性能差です。蔚来(NIO)や小鵬汽車、あるいは吉利の高級BEVブランド「ZEEKR(ジーカー)」など、30万元(約600万円)を超えるフラッグシップ車両のコックピットは、ほぼ例外なくクアルコムのSnapdragon 8155や8295によって占拠されています。
スマートフォン向けで培われた圧倒的な3Dグラフィックス性能やゲーム描画力、最先端プロセス(5nm / 4nm)による省電力性能において、16nmプロセスを主力とする芯馳のX9は分が悪く、結果として利益率の高いプレミアムセグメントから弾かれ、10万〜20万元クラスの普及型EVやガソリン車のメーターパネルといった「薄利多売のセグメント」に追いやられる構造を強いられてきました。
第2の影は、中国自動車業界全体を覆う過酷な価格競争のバックプレッシャーです。中国のEV価格戦争は2023年以降激化の一途をたどり、完成車メーカーはTier 1サプライヤーに対し、年率10〜20%の調達コスト削減(降本)を容赦なく要求しています。
しかし、民生用スマートフォンのチップと異なり、車載半導体は粗悪な設計でコストを削ることが許されません。TSMCでの車載向け特殊ウエハー製造ラインの確保、数千時間に及ぶマイナス40度から125度の信頼性試験、さらにはロットごとの厳格なトレーサビリティ管理には膨大な固定費がかかります。
さらに、次世代4nmコックピットSoC「X10」の開発には、1回のマスク製作と試作(テープアウト)だけで数十億円、ソフトウェアスタックの構築を含めれば数百億円規模の先行投資が必要です。出荷数量が1,000万個を超えたとはいえ、研究開発費の回収と継続的な巨額キャッシュフローの維持は、同社にとって依然として綱渡りの生存戦であることに変わりありません。
4. 創業者・仇雨菁の第一原理:「車載半導体に近道はない」
こうした逆風のなかでも芯馳科技が脱落せず、着実にシェアを維持し続けている背景には、創業者である仇雨菁の徹底した「工学の規律(Engineering Discipline)」があります。
清華大学を卒業後、米シリコンバレーに渡り、フリースケールで十数年にわたり車載シリコンの設計に従事してきた彼女は、中国のIT業界にありがちな「とりあえずソフトウェアを走らせ、バグは後からオンラインアップデート(OTA)で直せばいい」というネット企業流のアプローチを完全に拒絶してきました。
車載半導体の世界では、不良率の目標値は「ppm(100万個に数個)」ではなく「ppb(10億個に数個)」のゼロディフェクトが要求されます。高速道路を時速120kmで走行中にマイコンが1ミリ秒フリーズすれば、ブレーキが効かずに人命が失われるからです。
仇雨菁が率いるエンジニアリング部隊は、中国のスタートアップとしては異例なほど、機能安全プロセスの構築に創業初期の全精力を注ぎ込みました。ドイツの第三者認証機関であるTÜVラインランドから、製品だけでなく「設計組織の開発体制そのもの」に対するISO 26262 ASIL-Dの認証を取得したことは、その象徴です。
この愚直なまでの安全性へのこだわりこそが、保守的な日系合弁メーカーや、安全第一を掲げる大手国有自動車メーカーの門戸を開く鍵となりました。
単なる「安かろう悪かろうの国産代替品」ではなく、「老舗メガサプライヤーと同じ言語で話すことができ、同じ安全基準のドキュメントを即座に提示できるパートナー」として認識されたことが、芯馳科技を単なる泡沫ベンチャーから業界の有力プレイヤーへと押し上げた原動力でした。
5. 新光商事と切り込む日本市場:系列の壁と「半導体生存戦」の終着点
中国国内で累計1,200万個の量産実績を築いた芯馳科技は現在、次なる成長フロンティアとして、自動車大国・日本市場への進出を加速させています。
その戦略の要石となるのが、日本の老舗エレクトロニクス商社である「新光商事」との戦略的販売代理店契約の締結です。
日本の自動車産業は、トヨタ自動車を頂点とするデンソーやアイシン、あるいはホンダと日立Astemoといった強固な「系列(Keiretsu)」による垂直統合モデルによって守られてきました。半導体においても、ルネサス エレクトロニクスが長年にわたり主要なマイコン市場を掌握しており、海外の新興ファブレスが単独で営業をかけても、設計初期段階の商談(デザインイン)にすら漕ぎ着けられないのが通例でした。
芯馳科技はこの閉鎖的な参入障壁を打破するため、日本市場で半世紀以上にわたり車載・産業機器の部品供給網を築いてきた新光商事のチャネルを活用する道を選びました。
日本市場において、完成車メーカー各社はいま、ソフトウェア定義車両(SDV)への移行と電子アーキテクチャの集中化(ゾーン制御化)という激震に直面しています。
従来の数十個の小型マイコンを車中に分散配置する手法から、数個の強力なゾーンコントローラー(ZCU)に制御を集約する構造改革が進むなか、開発スピードの遅れと調達コストの肥大化に悩む日本のTier 1にとって、ルネサスやNXP一辺倒の調達リスクを分散させる「セカンドソース」の確保は喫緊の経営課題となっています。
すでに東風日産や広汽ホンダといった合弁モデルで実車走行を重ねているという実績は、保守的な日本の自動車エンジニアにとっても無視できない客観的データです。
しかし、日本のサプライチェーンの壁は依然として厚くそびえ立っています。5年から7年におよぶ長期の車両開発サイクル、過去数十年にわたる不具合データの蓄積を求める徹底した品質監査、そして何よりも「既存の系列サプライヤーとの長年の信頼関係」を覆すには、単に「15%安い」という価格競争力だけでは不十分です。
「ルネサスとNXPの隙を突いた」中国発の車載半導体チャレンジャーが、世界の自動車産業の最も堅牢な要塞である日本市場において、単なる一時的な代用品ではなく、不可欠なコアパートナーとしての地位を確立できるのか。芯馳科技が挑む戦いは、中国EV産業の爆発的成長に支えられた「第1幕」を終え、グローバルな信頼性と産業生態系の深さを競い合う「第2幕」の真価が問われています。
コメント
...