ドコモが「QRコード決済」に参入、キャッシュレス普及が加速するか
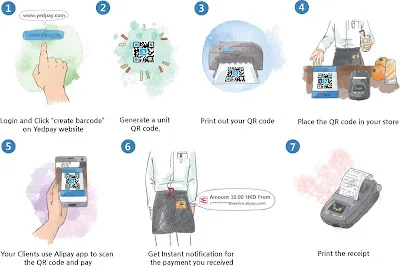
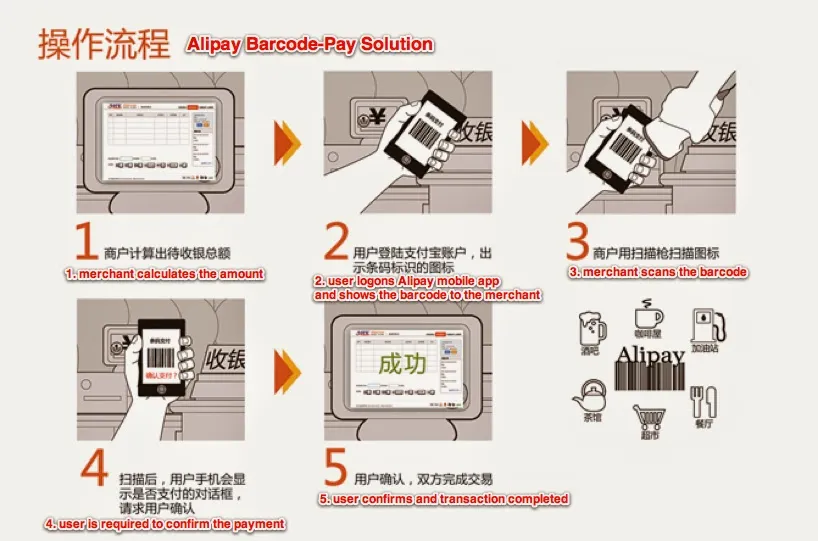
NTTドコモがキャリア決済と連携したQRコード決済サービスへの参入を決定。キャッシュレス決済比率が約2割にとどまる日本において、低コストで導入可能なQR決済は、地方の小規模店舗や個人商店におけるキャッシュレス化の起爆剤として期待されています。
27ページ目
スマホ、ウェアラブル、スマートホーム、IoT、ドローンなど中国の賢いハードウェア競争を追う。
NTTドコモがキャリア決済と連携したQRコード決済サービスへの参入を決定。キャッシュレス決済比率が約2割にとどまる日本において、低コストで導入可能なQR決済は、地方の小規模店舗や個人商店におけるキャッシュレス化の起爆剤として期待されています。
AlipayやWeChat Payに代表される中国のモバイル決済は、既存の銀行システムやクレジットカードの手数料構造を打破し、決済の民主化をもたらしている。膨大な顧客データとAIを活用して信用情報を再定義し、巨大な「新金融機関」として世界を席巻する日も近いと、大前研一氏が鋭く予測する。
AlipayとWeChat Payの覇権争いが激化する中、中国人口の約16.7%を占める高齢者層のデジタルデバイド対策が急務となっている。指紋認証や家族口座との連携など、高齢者がスマホ操作不要で利用できる新たな決済技術や、新小売「盒馬鮮生(フーマー)」での取り組みを追う。
日本のキャッシュレス決済普及率が僅か数%に留まる中、中国ではモバイル決済の利用率が98%を超え、市場規模も爆発的に成長している。2020年の東京五輪に向け、訪日中国人によるインバウンド消費を最大化させるために、日本企業がモバイル決済インフラを導入する必要性と課題を分析する。
テンセントが展開する「WeChat Pay(微信支付)」が、免税店最大手のDFSなどと提携し海外展開を加速させています。中国人旅行者の国外決済需要を取り込むため、スマホ広告や事前注文システムを導入。日本の消費者向け展開には慎重な姿勢を示しつつも、グローバルな決済インフラとしての地位強化を図ります。
中国で実用化が加速する顔認証技術の現状をレポート。BaiduやMegviiなどのテック企業やスタートアップが、決済・防犯・エンタメ分野で社会実装を進める一方、国家による1億7000万台規模の監視カメラ網との統合や、赤信号無視の個人情報さらしなど、プライバシーを巡る論点にも迫ります。
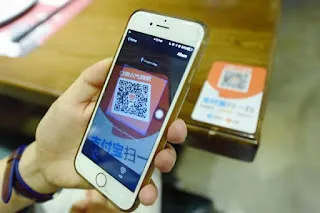
急速にキャッシュレス化が進む中国の裏で発生した、原始的かつ盲点を突いたQRコード詐欺事件。店舗の決済コード上に偽のコードシールを貼り付け、売上金を密かに詐取する手口と、セキュリティシステムをすり抜けるソーシャルエンジニアリングの脅威を解説します。
アリババの無人店舗「タオカフェ」や生鮮スーパー「盒馬鮮生」に代表される、中国独自の「ニューリテール(新小売)」構想。スマート決済やシェアサイクルの爆発的普及を追い風に、世界の工場から米国に匹敵する「ITイノベーション先進国」へと急成長した構造要因を紐解きます。
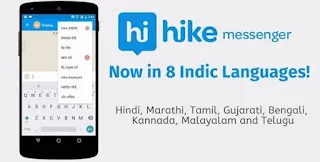
インドのメッセージアプリ「Hike」が、WhatsAppの一強市場に対し、モバイル決済機能を実装して挑む戦略を解説。開発元のテンセント(騰訊)からの出資を背景に、スタンプ文化やデジタルお年玉機能など、中国WeChatの成功体験をインド市場で再現しようとする動きを追います。
スペイン大手銀行のBBVAとアリババが提携し、スペイン国内でAlipay(アリペイ)決済の導入エリアを大幅に拡大します。急増する中国人観光客のインバウンド消費(見込み額10億ユーロ)の取り込みを狙い、モバイル決済先進国である中国の決済インフラを導入する現地の動きをレポート。
日本の決済サービスCoiney(コイニー)が地域金融機関とのビジネスマッチングプログラムを開始し、訪日中国人観光客向け決済手段「WeChat Pay」の加盟店開拓を地方レベルで本格化。導入費用ゼロでインバウンド需要を取り込むキャッシュレス化推進の取り組みを解説。
Alipayの余額宝(ユエバオ)が、2017年上半期に資産規模1.43兆元(約23.8兆円)を突破。高い利回りと即時引出可能な利便性を武器に、大手リテール銀行の預金額を抜き去り国有四大銀行へ迫るMMF商品へ急成長した背景と、当局の規制強化の動向を解説。