アリペイが切り拓く「スマート自販機」キャッシュレス化の波
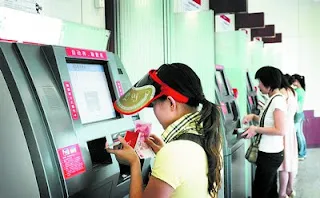
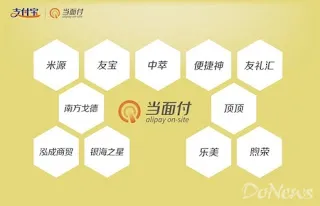
Alipay(アリペイ)が自販機大手11社および機器メーカーと提携し、自動販売機のキャッシュレス・スマホ決済対応を本格化。自販機出荷時の標準搭載や地下鉄駅自販機での普及見通し、低コストで展開する中国独自のスマート自販機戦略を解説します。
38ページ目
フィンテック、決済、ウォレット、金融インフラの変化を扱う。
Alipay(アリペイ)が自販機大手11社および機器メーカーと提携し、自動販売機のキャッシュレス・スマホ決済対応を本格化。自販機出荷時の標準搭載や地下鉄駅自販機での普及見通し、低コストで展開する中国独自のスマート自販機戦略を解説します。
中国で3億人以上のユーザーを抱え、日常生活のインフラとなった対話アプリ微信(WeChat)の特徴を徹底検証。位置情報を利用した「附近的人」やクローズドSNS「朋友圈」、LINEとの違いについて北京電通の知見を交えて解説します。
Alipay(アリペイ)が打ち出したバーチャルクレジットカード「信用決済」の黎明期。アリババのEC購買ビッグデータを活用した独自スコアリング与信と、銀行審査を介さずにモバイル決済の完了率を飛躍させた金融イノベーションの知られざる舞台裏を解剖する。
中国のオンライン決済大手YeePay(易宝支付)が、LBS(位置情報サービス)大手のルークネットワークと提携。中小店舗向けにPOS手数料を無料にする決済マーケティングソリューション「Duolabao(哆啦宝)」の実態を紐解きます。
中国銀聯(UnionPay)が国際金融サービス会社Geoswiftと提携。MITやコーネル大学など米国300以上の名門大学において銀聯カードを用いたクロスボーダー学費オンライン決済を可能にした背景と、中国銀聯のグローバル展開戦略を解説します。
2013年8月に登場し、モバイル決済大国中国の転換点となった「WeChat 5.0」のアプリ内決済フローを詳細に解説。銀行カードの紐付けからSMS認証、独自の6桁暗証番号設定によるスムーズな決済完了までの具体的なステップを紹介します。
Alipay(アリペイ)を通じたクレジットカード返済件数が2013年上半期に前年同期比の約6倍に急増。銀行の物理店舗網が少ない地方都市で、アリペイが如何にクレジットカード支払いの主要チャネルへと成長したかを解説します。
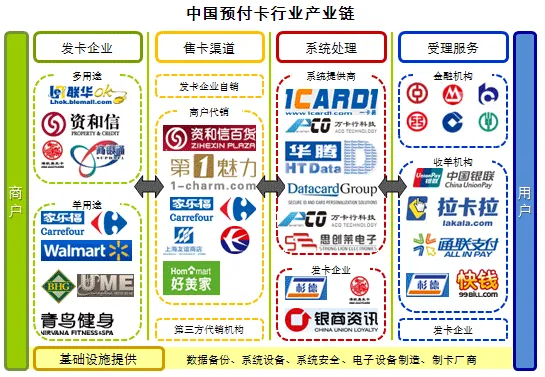
2013年当時、中国で急成長を遂げていた商業プリペイドカード決済業界のビジネスモデルを分析。発行事業者が得る莫大な顧客預かり金の利息や、加盟店からの高い手数料、さらには運用投資による不透明な利益構造の実態に迫ります。
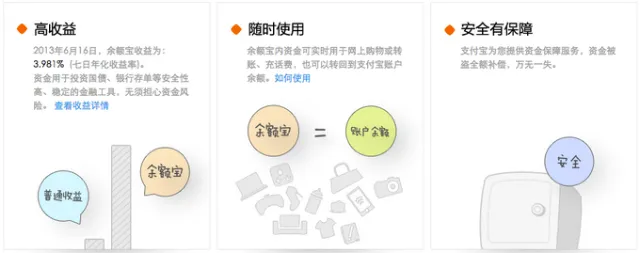
Alipay(アリペイ)が個人向け小額資産運用サービス「余額宝」をリリース。口座内の待機資金をMMF(マネー・マーケット・ファンド)で運用し、銀行預金を上回る利回りと高い流動性を実現。中国のモバイル決済とネット金融が融合した革新的サービスの仕組みを解説します。
テンセントが対話アプリWeChat(微信)に決済機能をテスト導入した歴史的転換点。決済基盤TenPay(財付通)との融合により、メッセージ画面から直接商品購入が完結するソーシャルコマースの仕組みと、先行するアリペイに対抗する初期戦略を解剖する。
2013年、中国移動(チャイナモバイル)と中国銀聯が北京や上海などで本格展開を開始したNFC対応SIMカードによる非接触決済サービスを解説。おサイフケータイ類似技術の導入状況や、130万台を超える対応端末インフラ整備、主要銀行との連携による普及戦略に迫ります。
2013年、中国人民銀行が海外クレジットカード大手のマスターカードと中国決済ベンダーEZLink(捷銀)による人民元建て仮想カード発行提携を停止させた件を解説。中国決済市場における外資参入への障壁と規制の背景に迫ります。