1. ガソリン給油より速い3分間:ミュンヘン近郊のアウトバーンで起きた光景
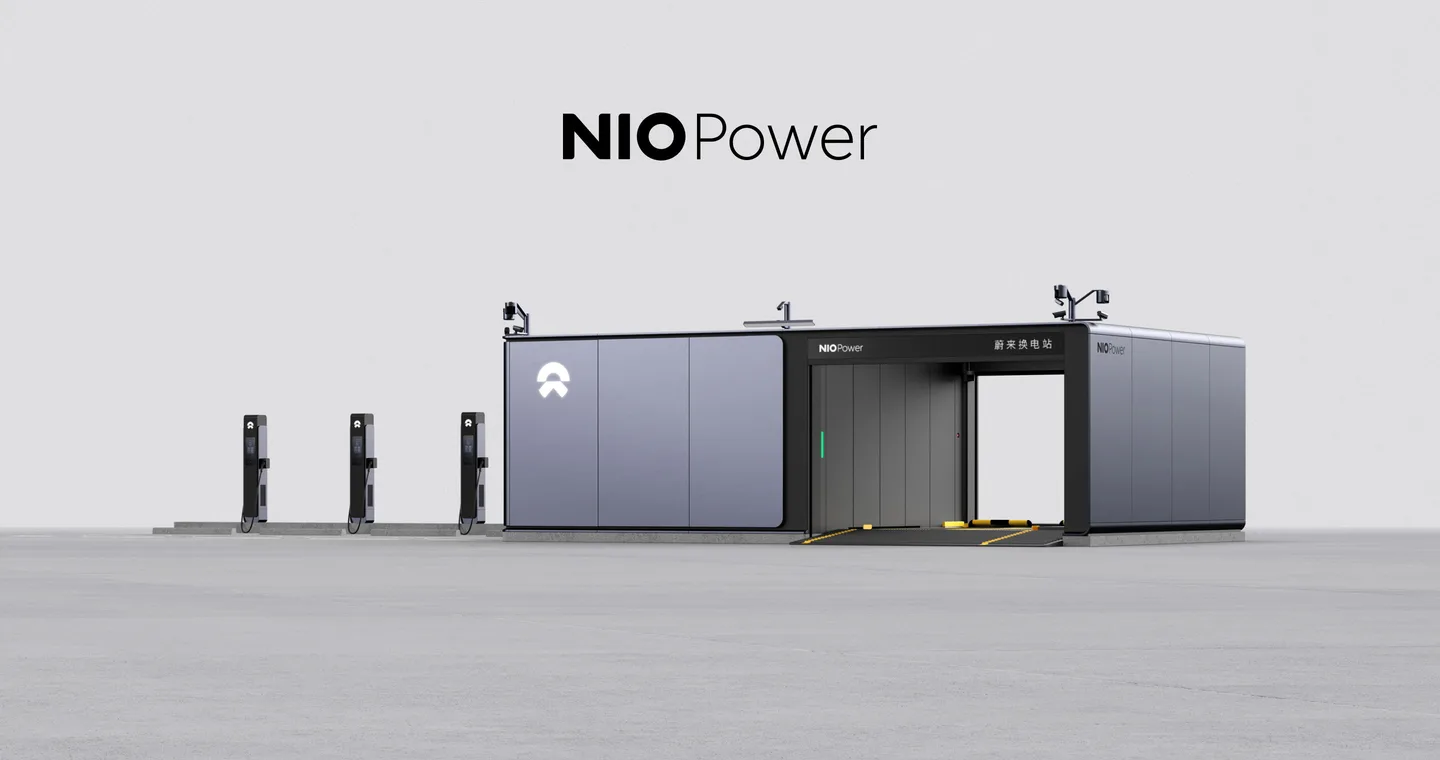
バイエルン州を東西に貫く高速道路アウトバーンA8号線沿い。冷たい秋雨が降りしきるパーキングエリアの一角に、グレーに統一された直方体のモジュール型ステーションが佇んでいます。
そこへ滑り込んできた1台の大型電動セダン「NIO ET7」。ドライバーは車外に一歩も出ることなく、タッチパネル操作だけで車両をステーションのガイドレール上へと自動進入させます。
シャッターが静かに下りると、地下から油圧式リフトが作動。10本の高トルク電動レンチが底面のボルトを一斉に緩め、残量わずか8%の75kWhバッテリーパックを降ろします。直後、ラック内で満充電されていた別のバッテリーがレールに乗って搬送され、ミリ単位の精度で車体底面に装着。ボルトが規定トルクで締め直され、リフトが降下してシャッターが開きます。
メーターディスプレイの航続可能距離は「530km」へと瞬時に復帰。ステーション進入から脱出までにかかった時間は、わずか2分48秒でした。
内燃機関車の給油(合計:約6分)
給油作業3分 + 店頭レジ精算・移動3分。長年人類が慣れ親しんだエネルギー補給のベンチマーク。
テスラ スーパーチャージャー 350kW(合計:約27分)
ケーブル接続・認証2分 + 20%→80%充電25分。雨天時の屋外ケーブル操作と長時間の車内拘束が発生。
蔚来 NIO バッテリー交換(合計:約3分48秒)
自動進入・認証1分 + 底面ボルト全自動脱着・パック交換2分48秒。降車不要で100%満充電が完了。
隣接する超急速充電器の駐車スペースでは、ずぶ濡れになりながら太い充電ケーブルを差し込み、車内でスマートフォンの画面を眺めながら30分以上の充電完了を待つEVドライバーたちの姿がありました。
「EVの最大の欠陥は、航続距離の短さではなく、エネルギー補給にかかる時間的不確実性である」。NIOの創業者・李斌(William Li)氏が掲げ続けてきたこの仮説は、技術的には完璧な形で具現化されています。しかし、この圧倒的なユーザー体験の裏側で、同社は自動車産業の歴史上でも類を見ないほど巨額の資本支出(CapEx)を巡る過酷な商業戦局に直面しています。
2. 商業モデルの力学:「BaaS」がもたらす価格破壊とキャッシュフローの真実
自動車業界において、バッテリーはEVの製造原価の35〜40%を占める「最重量・最高コスト」のコンポーネントです。NIOはこの構造的制約を逆手に取り、車両とバッテリーの所有権を法的に分離する「BaaS(Battery as a Service)」モデルを構築しました。
ドイツ市場において、フラグシップSUV「NIO EL7」の車両本体価格は約7万3,900ユーロ(約1,220万円)です。しかし、顧客がBaaSを選択した場合、バッテリー代金として一律1万2,000ユーロ(約198万円)が車両本体価格から即座に差し引かれ、6万1,900ユーロ(約1,020万円)で購入できます。
その代わり、ユーザーは以下の月額料金をNIOのエネルギー部門(NIO Power)に支払います。
- 75kWh スタンダードレンジ: 月額169ユーロ(約2万7,800円)
- 100kWh ロングレンジ: 月額289ユーロ(約4万7,600円)
① 資産劣化リスクの「ユーザー側から企業側への移転」
一般のEV購入者が最も恐れるのは、「5〜8年後にバッテリー容量が70%に劣化し、下取り査定が暴落する」という資産価値の急減です。 BaaSモデルでは、バッテリーの所有権は独立した資産管理ファンド(NIOと中国大手銀行・CATLの合弁法人)に帰属します。ユーザーは常にステーションで最新の健康度(SoH:State of Health 95%以上)を保ったバッテリーパックを受け取れるため、車両本体の経年劣化とバッテリーの化学的劣化が完全に切り離されます。
② オンデマンドな容量アップグレード需要の創出
普段の都市内通勤では軽量で安価な75kWhバッテリーをレンタルし、夏季休暇にアルプス山脈越えのロングドライブへ出かける1ヶ月間だけ、ステーションで100kWhや150kWhの超大容量パックへ一時的にアップグレードする。こうしたフレキシブルな課金体系は、他社EVには不可能な独自の経常収益(MRR:Monthly Recurring Revenue)を生み出しています。
しかし、このモデルが成立するための絶対条件は、「ステーション内に常に十分な予備バッテリーをプールしておかなければならない」という過剰在庫のファイナンスコストです。ステーション1基あたり13〜23個のバッテリーパックを常備する必要があり、稼働していないバッテリーそのものが巨額の遊休資産としてバランスシートに重くのしかかります。
3. 📊 主要EV充電・エネルギー補給インフラのビジネスモデル徹底比較
欧州および世界の主要なエネルギー補給ネットワークの経済性と競争優位性を比較すると、NIOのポジショニングの特異性が浮き彫りになります。
| 比較項目 | 蔚来 (NIO) バッテリー交換 (BaaS) | テスラ (Tesla Supercharger) | 欧州連合連合 (IONITY) | 日本勢 (CHAdeMO / e-MP) |
|---|---|---|---|---|
| 満充電までの所要時間 | 約3分以内 (100%全自動交換) | 15〜25分 (250〜350kW 超急速) | 20〜35分 (350kW HPC急速) | 30分 (50〜90kW / 80%制限) |
| ステーション1基の設置CapEx | 約200万ユーロ (約3.3億円) | 約25万〜40万ドル (約3,800万〜6,000万円) | 約40万〜60万ユーロ (約6,600万〜9,900万円) | 約1,500万〜3,000万円 |
| バッテリー劣化リスク | 事業者が100%引き受け (ユーザー無傷) | ユーザーが全額負担 | ユーザーが全額負担 | ユーザーが全額負担 |
| 電力グリッドへの影響 | 低負荷・緩慢夜間充電 (系統バッファ機能) | 超高ピーク負荷 (メガワット級受電要) | 高ピーク負荷 (変電設備増強要) | 中程度負荷 (低速のため系統負担小) |
| 他社車両への開放度 | 長安・吉利連合へ順次開放中 | マジックドックでCCS2車へ開放 | 欧州コンソーシアム共通規格 | 規格上は開放 (出力不足が課題) |
| ビジネスモデル | 車両本体 + バッテリー月額課金 | 充電キロワット時 (kWh) 従量課金 | 高単価従量課金 (非会員0.79€/kWh) | 月額基本料 + 分単位時間課金 |
この対比から明らかなように、テスラやIONITYが「大電流を短時間で力任せに送り込む」アプローチをとるのに対し、NIOは「あらかじめ低出力で時間をかけて安全に充電しておいたパックを物理的に載せ替える」アプローチをとっています。
この工学的アプローチの最大の違いは、電力会社(グリッド)に対する負荷の性質です。超急速充電器が複数台同時に作動すると、瞬時電力需要が数千キロワットに跳ね上がり、電力系統に破壊的なスパイクを引き起こします。対してNIOの交換ステーションは、電力需要が少ない深夜帯に安価な余剰電力を蓄えておく「定置型巨大蓄電システム(BESS)」として機能するため、電力取引市場でのピークシフト裁定取引(アルビトラージ)で副次的収益を得られる強みを持っています。
4. 欧州の冷徹な壁:1基3億円のCapEx、土地権利、そして充電慣習の摩擦
しかし、中国国内で2,400基以上を展開し、累計5,000万回以上の交換実績を誇るNIOの快進撃は、欧州の地において極めて過酷な摩擦に直面しました。
① 設置コストの3倍増と行政手続きの迷宮
中国本土では、地方政府の迅速な誘致と一体化したサプライチェーンにより、第4世代交換ステーション1基の建設コストは約150万元(約3,150万円)前後まで圧縮されています。
ところが欧州市場へ持ち込んだ瞬間、その経済性は一変しました。
ドイツのTÜV(技術検査協会)による厳格な産業安全認証、自治体ごとの建設許可プロセスの長期化、さらには送電網事業者(DSO)との10kV高圧系統連系協議に12〜18ヶ月を要するケースが頻発。高騰する現地人件費と土木工事費が加算された結果、欧州におけるステーション1基の建設費用は約200万ユーロ(約3.3億円)と、中国国内の10倍近くまで跳ね上がったのです。
中国本土(第4世代):約3,150万円
- ハードウェア製造(55%):垂直統合サプライチェーンによる圧倒的量産効果
- 土木・系統接続(30%):地方政府の積極誘致による即時着工と高速連系
- 許認可・その他(15%):統一規格に基づく最短数週間のスピード許認可
欧州(現地施工):約3億3,000万円(約10倍)
- 高額な現地施工・土木(45%):現地ゼネコンの高額人件費と特殊基礎工事
- TÜV認証・系統協議(35%):DSO高圧送電協議に12〜18ヶ月の長期停滞
- ハード本体輸入・関税(20%):長距離海上輸送費と関税コストの上乗せ
② 車両普及台数とインフラ稼働率の「鶏と卵」
ステーションが採算分岐点を超えるためには、1基あたり「1日最低60回以上の交換需要」が必要とされます。中国本土の上海や北京では、1基あたり100回〜150回/日の高回転で稼働し、単体黒字化を達成するステーションが続出しています。
しかし、2023年から2025年にかけてNIOが欧州全体で販売した累計台数は、ブランド認知の不足と中国製EVに対する関税障壁の懸念から、数千台規模にとどまっています。その結果、欧州に設置された約50基の交換ステーションの平均稼働率は、初期において「1日数回」という致命的な低水準に低迷しました。
ユーザーは「ステーション網が欧州全域に張り巡らされていないからNIO車を買わない」と言い、経営陣は「車が売れない地域に3億円のステーションを建て続けることはできない」という古典的なインフラのジレンマに捕らわれたのです。
5. テスラ独走への対抗軸:「規格統一連合」に吉利と長安が乗った理由
この資本の限界を直視した創業者・李斌氏は、2024年以降、抜本的な事業構造改革へと舵を切りました。それが、自社専用の囲い込みインフラから「オープンな業界標準プラットフォーム」への脱皮です。
かつてベータマックスとVHSが争ったように、インフラは単独企業で抱え込めば命取りになります。テスラが自社の急速充電規格「NACS」を北米のフォードやGMに全面開放して事実上の世界標準を奪取したように、NIOもバッテリー交換規格の「コンソーシアム化」を電撃的に打ち出しました。
メガ自動車グループの雪崩的合流
最初に呼応したのが、中国屈指の国営大手・長安汽車(Changan Auto)、そしてボルボやロータス、極星(Polestar)を傘下に収める世界的民営コングロマリット・吉利控股集団(Geely Holding)でした。続いて広汽集団(GAC)、奇瑞汽車(Chery)も合流。
競合他社が自前の開発を捨ててNIOの軍門に降った背景には、冷徹な経済合理性がありました。
- 規格開発CapExの回避: 各社が個別にバッテリーパックや交換メカニズムを開発すれば、数千億円規模の重複投資が発生します。NIOが何年もかけて蓄積した1,600件以上の交換特許群を利用することで、競合各社は最短18ヶ月で交換対応EVを市販化できます。
- サブブランドによる量産効果の注入: NIO自身も、3万ドル以下の大衆車市場を狙う新ブランド「ONVO(楽道)」および欧州コンパクト市場向け「Firefly(蛍火)」を投入。高価格帯のNIO本体だけでなく、数十万台規模のファミリーカーが同じ交換ステーションを共有する仕組みを整えました。
このアライアンスにより、NIO Powerは「赤字を垂れ流す重荷のコストセンター」から、あらゆるメーカーのEVが利用料を落としていく「エネルギー・ユーティリティ企業」へとその本質を変貌させつつあります。
6. 日本の自動車・電力産業への鏡像:CHAdeMOの限界とV2Gの商機
「EVの最大の欠陥は、航続距離の短さではなく、エネルギー補給にかかる時間的不確実性である。3分でガソリン給油より早く満充電を届けるインフラを築いてこそ、真のEV時代が始まる。」
NIOが欧州で繰り広げるバッテリー交換の激闘は、日本の自動車産業およびエネルギー政策にとっても極めて示唆に富むケーススタディです。
現在、日本国内のEVインフラは、黎明期に世界をリードした「CHAdeMO(チャデモ)」規格の老朽化と出力不足(大半が50kW未満)に直面しています。高速道路のSA/PAでは「1回30分」の利用制限があるにもかかわらず、週末には充電待ちのEVが列を作り、利用者の体験価値を大きく損なっています。
さらに深刻なのは、日本の物流・商用車(軽配送バン、タクシー、路線バス)の電動化です。1分1秒の稼働停止がそのまま収益悪化に直結する商用車運行において、30分以上の充電拘束時間は導入を阻む決定的な壁となっています。
従来型急速充電アプローチの限界
- 稼働拘束と渋滞:配送終了後にスタンド待機、1台30分以上の拘束
- 契約電力の急騰:夕方に複数台が同時急速受電し、営業所のピークデマンドが爆発
- 電池の不可逆劣化:大電流充電の反復による熱劣化と下取り査定の急減
バッテリー交換(BaaS)アプローチの優位
- 3分即時復帰:配送終了後、給油より速くパック交換して夜間配送へ直行
- 系統バッファ機能:昼間の太陽光余剰や深夜の低廉ベースロード電力で低負荷緩慢充電
- 資産リスク遮断:電池の劣化・交換リスクは事業体ファンドが100%吸収
もし日本のメガサプライヤー(デンソー、アイシンなど)や電力会社(JERA、東京電力)、そしてトヨタをはじめとする国内メーカーが連合を組み、商用軽バンや小型トラックのバッテリーパック規格を統一して主要物流拠点に交換ステーションを共同配置していたらどうなっていたでしょうか。
NIOの軌跡が教えてくれるのは、「モビリティの競争は、クルマの走行性能や航続距離の競争から、いかにストレスなくエネルギーを循環させるかというインフラ・アーキテクチャの競争へ完全に移行した」という冷徹な事実です。
3分間のバッテリー交換という狂気とも思えるエンジニアリングに数千億円を注ぎ込み、欧州の巨大資本と既存の充電インフラ網に真っ向から勝負を挑むNIO。その成否は、単なる中国新興EV一社の浮沉にとどまらず、人類が21世紀の電動化社会をどのような物理的アーキテクチャで支えるのかという、壮大なインフラ実験の行方を左右しています。
コメント
...