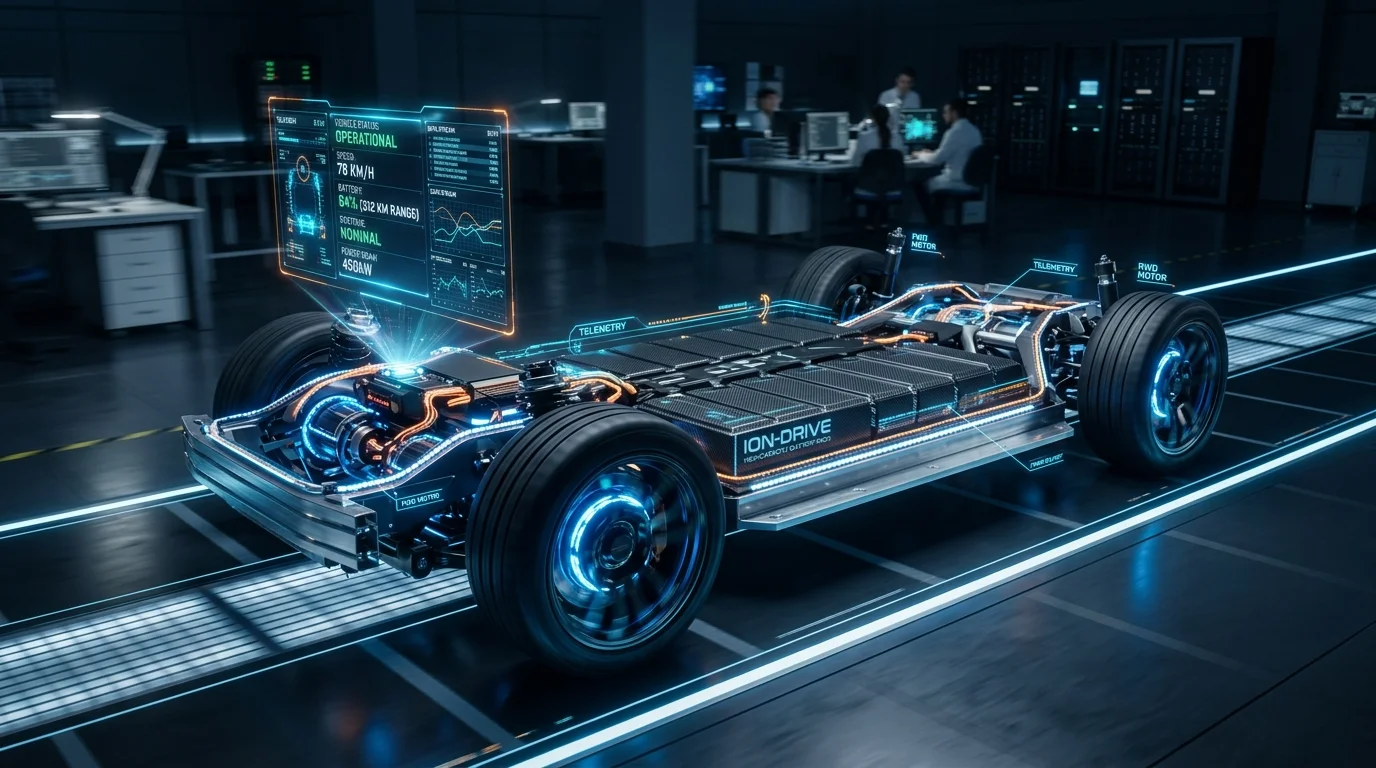
1. 100年の自動車ヒエラルキーを揺るがす「下半身」の外注化
内燃機関の時代、自動車メーカー(OEM)の存在意義は「エンジンとシャシーの擦り合わせ(インテグレーション)」にありました。ピストンとクランクシャフトが織りなす燃焼効率、サスペンションジオメトリが生む操縦安定性、ミリ単位でチューニングされたステアリングの接地感。これらこそが各ブランドの「走りの味」であり、参入障壁そのものでした。
しかし、パワートレインがモーターとインバーターへ置き換わった今、車載バッテリー世界最大手である寧徳時代(CATL)が投じた一手は、その最後の聖域さえもモジュールとして切り売りする試みです。
それが、同社が「時代智能」を通じて展開するスケートボードシャシー「磐石(CIIC:CATL Integrated Intelligent Chassis)」です。
重厚長大な垂直統合と巨額投資
- OEMの全領域抱え込み: エンジン・変速機・足回り・車体骨格・制御を一括設計。
- 莫大な開発リソース: 開発期間36〜48ヶ月、開発投資1,000億〜2,000億円が必須の重い参入障壁。
- 系列(ケイレツ)依存: ティア1が個別部品を納入し、車種ごとの微妙な擦り合わせに膨大な工数を浪費。
下半身モジュール化とファブレスEV
- 完全独立ユニット: 電池CTC、モーター、ステア/ブレーキ・バイ・ワイヤを下半身で完結。
- 破壊的スピードと効率: 開発期間を12〜18ヶ月へ60%短縮、開発投資を70%以上圧縮。
- 標準デジタルバス: イーサネットTSN/CAN-FD経由で上半身(キャビン・OS・UI)と結合。
CIICの本質は、車の下半身(駆動、操舵、制動、懸架、高圧バッテリー、熱管理)を完全に完結した独立ユニットとして構築し、上半身(キャビン、外板、内装、インフォテインメント)と機械的に完全分離した点にあります。
ステアリングコラムやブレーキ油圧配管のような「物理的な骨と筋」は車室内に貫通していません。ステアリングホイールの入力は電気信号としてイーサネット経由で下部のステア・バイ・ワイヤ用アクチュエータへ送られ、キャビン側には自由な空間設計のみが残されます。
これは、かつてIBMが標準PCアーキテクチャを受け入れ、IntelとMicrosoftによる水平分業(Wintel)に主導権を奪われた歴史、あるいはスマートフォン市場でMediaTekのターンキーチップセットが中国系新興ブランドの乱立を可能にした構造転換を想起させます。
2. 磐石(CIIC)のマイクロアーキテクチャ解剖:CTCとバイワイヤの極限統合
CIICは、単に既存のサスペンションとバッテリーパックを台車の上に並べたものではありません。その真価は、電気化学と機械構造を不可分に統合した「セル・トゥ・シャシー(CTC:Cell to Chassis)」の微細設計にあります。
① CTC(Cell to Chassis)構造体:バッテリーが車体剛性を担う
従来のEVでは、バッテリーセルを「モジュール」にまとめ、それを頑丈な「パック」に収め、さらに車両のアンダーフロア骨格にボルト留めする多重構造が一般的でした。この方式はセル保護の観点からは無難ですが、重量増加と室内空間の犠牲を伴います。
CIICが採用するCTC技術では、モジュールケースとパック上蓋を事実上撤廃しました。角形バッテリーセル(神行バッテリーや麒麟バッテリー技術を応用)を、航空宇宙グレードの高張力アルミニウム押し出し材で形成されたシャシーフレーム内に、高強度構造用接着剤で直接充填・硬化させます。
- 空間体積利用率: 従来のCTP(Cell to Pack)の約65%から75%超へ向上
- ねじり剛性: バッテリーセル自体が構造部材(梁)として機能し、40,000 N·m/deg以上を確保
- 車室フロア高の低減: パック上蓋とフロアパンの二重構造を解消したことで、床面厚みを約30mm削ぎ落とし、全高の低いセダンでも十分なレッグスペースを実現
② ステア・バイ・ワイヤ(SBW)とEMBの完全冗長化
機械的結合を断ち切るバイワイヤ技術には、極限のフェイルセーフが求められます。CIICは操舵機構にデュアルモーター・デュアルECU・デュアル電源の完全三重冗長構成を実装しました。
主系統のECUやインバーターに過電流や通信断が発生した場合、わずか3ミリ秒以内に副系統へ制御権がハンドオーバーされ、操舵トルクの急変を防ぎます。機械シャフトが存在しないため、フロントミッドに巨大なクラッシャブルゾーンを確保できるだけでなく、操舵角レシオを車速や走行モードに応じて動的に変更(パーキング時はわずか180度のハンドル操作でフル転舵可能)できます。
③ 熱暴走を車外へ逃がす「NP 2.0(No Propagation)」安全防壁
バッテリーを骨格とすることに対する最大の懸念は、側面衝突時の電芯損壊と熱暴走です。CIICでは以下の物理防壁が組み込まれています。
- 多段減衰サイドシル: 側面フレーム内部にハニカム状の多重衝撃吸収ゾーンを設け、ユーロNCAPの過酷なポール側面衝突試験を上回る120km/h相当のエネルギー分散を実証。
- 下方アクティブ排気(Directional Bottom Venting): 万が一セル内部で短絡が生じた際、高圧ガスと熱流を客室フロア側ではなく、シャシー底部に設けられたマイクロ通気バルブから瞬時に路面方向へ排出。隣接セルへの熱伝播を物理的に遮断します。
3. 自動車プラットフォーム構造の世代間比較
自動車シャシーの進化において、CATL CIICがどの位置にあるのか、従来の代表的アプローチとの比較で整理します。
| 技術項目 | 従来型EV専用プラットフォーム(VW MEB等) | テスラ アンボックスド・プロセス(Gigacasting) | CATL 磐石(CIIC)スケートボードシャシー |
|---|---|---|---|
| バッテリー統合方式 | CTP(モジュールまたはパック換装型) | 車体一体型バッテリーパック(CTC初期型) | 完全構造体CTC(電芯がシャシー骨格そのもの) |
| 操舵・制動伝達 | 機械式ステアリングコラム + 電動油圧ブースター | ステア・バイ・ワイヤ(一部車種) + 油圧 | 完全冗長ステア・バイ・ワイヤ + 電子機械ブレーキ(EMB) |
| 上下ボディ分離度 | 一体モノコック(完全不可分) | 前後メガキャスト + 中央バッテリー接合 | 完全機械的分離(デジタルインターフェースのみで通信) |
| ねじり剛性 | 25,000〜32,000 N·m/deg | 35,000〜40,000 N·m/deg | 40,000 N·m/deg超 |
| 新型車開発サイクル | 30〜36ヶ月 | 24〜30ヶ月 | 12〜18ヶ月 |
| 適合ターゲット | 自社ブランド内の複数セグメント | 自社ギガファクトリーでの単一車種大量生産 | マルチクライアント外販(乗用車、商用車、ロボタクシー) |
| 構造的ウィークポイント | スペース効率と重量のトレードオフ | 事故修理コストの跳ね上がりと生産設備巨額投資 | 単一電芯の個別交換が原理的に困難(アッセンブリ対応) |
4. 完成車メーカーの「ファブレス化」と資本効率の力学
なぜ、完成車メーカーや異業種プレイヤーが自前でのシャシー開発を捨て、CATLのCIICを採用するのでしょうか。理由は明快であり、「資本効率」と「製品投入サイクル(Time to Market)」の冷酷な計算です。
中国のEV市場では、小鵬汽車(XPeng)のMONA M03や小米(Xiaomi)のSU7が象徴するように、モデルチェンジや新カテゴリ投入のスピードが従来の自動車産業の3倍速で回転しています。新車を1台開発するのに3年もかけていては、市場に出た時点でソフトウェアや車載半導体のアーキテクチャが陳腐化してしまいます。
総開発費 約1,500億円の重荷
- プラットフォーム・衝突適合(65% / 約975億円): 足回りのキネマティクス検証と金型開発に巨額の資金が拘束。
- 内外装デザイン(20% / 約300億円): 車体と足回りの擦り合わせ設計で工数が肥大化。
- 車載ソフト(15% / 約225億円): 投資余力が限られ、OSやスマート運転の進化が後手に回る。
総開発費 約400億円(70%以上の投資削減)
- CIICモジュール適合(25% / 約100億円): 足回りと安全適合をパッケージ導入し開発費を激減。
- キャビン・デザイン(40% / 約160億円): 機械的制約のない自由な室内空間設計にリソース集中。
- 車載OS・AI(35% / 約140億円): ソフトウェアとブランド体験に手厚く投資し、ユーザーのマインドシェアを掌握。
CIICを採用すれば、最も資金を食う衝突安全基準の適合、サスペンションのキネマティクス検証、極寒・酷暑環境での高圧熱マネジメント試験をすべてスキップ、あるいは最小限の適合で済ませることができます。
この恩恵を最も受けるのは以下の3者です。
- 第2陣・第3陣の新興EVメーカー: 巨額の赤字を垂れ流しながら自社プラットフォームを開発する体力のないプレイヤーが、生き残りを賭けて足回りを外注化。
- 東南アジアや中東、欧州のローカル自動車企業: ベトナムのVinFastやタイの国営系EVプロジェクトのように、ゼロから高度なシャシー開発チームを持たない地域メーカーが、CIICをベースに自国ブランド車を急速立ち上げ。
- 自動運転・M2M商用フリート事業者: 百度ApolloのRT6や無人物流配送ポッドのように、運転席の存在を前提としない特殊キャビンを架装する企業にとって、CIICは最適なコモディティ土台となります。
5. 日本の自動車産業が直面する「系列の崩壊」とWintelの教訓
CATLのスケートボードシャシー戦略は、日本の基幹産業である自動車産業の根幹を直撃します。
これまで日本の自動車強権を支えてきたのは、トヨタを頂点とする「系列(ケイレツ)」のエコシステムでした。デンソーが電装系を固め、アイシンが駆動系とトランスミッションを磨き、ジェイテクトがステアリングの精度を極める。この強固な垂直統合的パートナーシップによる「すり合わせの美学」こそが、高い品質と耐久性の源泉でした。
しかし、CIICのようなスケートボードシャシーが標準化のデファクトスタンダードを握った場合、この系列構造は解体への圧力を受けます。
ハードウェアのコモディティ化
IBM独自設計マシンがIntel(CPU)+Windows(OS)の水平分業に敗北。本体製造は受託工場へシフトし、利益は中核モジュールへ集中。
ターンキー設計による参入障壁崩壊
MediaTekがベースバンドとチップをパッケージ化し、無数の中国新興スマホブランドが短期間で台頭。
「下半身」のデファクトスタンダード
CATL CIICが走行性能・安全適合を掌握。完成車メーカーはブランドマージンを失い、付加価値は電池ギガファクトリーと車載AIへ収斂。
もし足回りの運動性能がCATLのシャシー側で9割方担保されてしまえば、完成車メーカーに残された差別化領域は「キャビンの内装の高級感」と「車載ディスプレイの使い勝手」、そして「自動運転ソフトウェアの賢さ」に限られます。
すでにCATLは、アバター(阿維塔 / AVATR)や浙江吉利控股集団、北京汽車など中国系大手と次々とCIICの量産採用を合意させています。さらに、自社でのシャシー開発競争に息切れした欧州の中堅メーカーとも水面下の供給交渉を進めています。
「自動車の100年は『エンジンと足回りのすり合わせ』の歴史だった。しかしEVの未来において、下半身は最高品質のコモディティインフラとなり、すべての知的付加価値は上半身の空間と知能ソフトウェアへと移動する」
—— 時代智能(CATL CIIC)設計哲学電池サプライヤーが「走るコンピュータの骨格」そのものを握る世界。CATLが目指すのは、単なる部品のシェア拡大ではありません。それは、自動車産業の付加価値の重心を、デトロイトや豊田市から、寧徳のギガファクトリーへと決定的に不可逆な形で引きずり込む構造改革なのです。
コメント
...