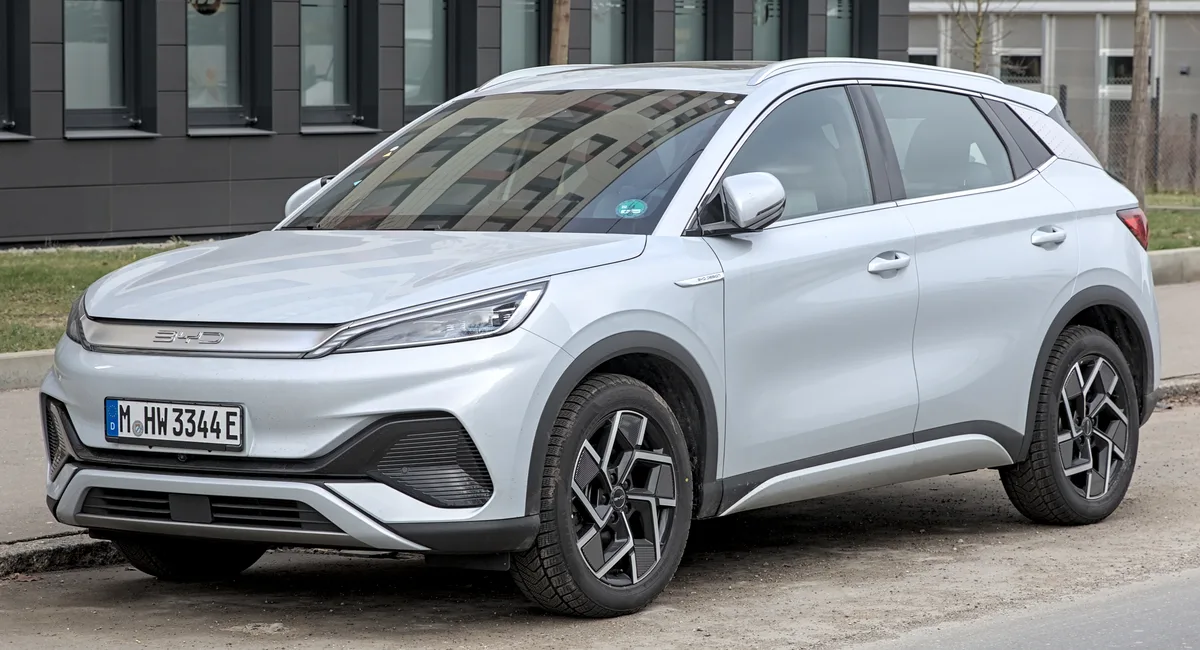
1. 横浜のショールームで交わされた、ある夫婦の躊躇
週末の午後、神奈川県横浜市にあるBYDの正規ディーラー。明るく洗練されたショールームには、コンパクトSUV「ATTO 3」やハッチバック「DOLPHIN(ドルフィン)」が並び、試乗を終えた40代の日本人夫婦が商談テーブルに座っていました。
「乗り心地も静粛性も、正直いま乗っている国産SUVよりずっと良い。パノラマルーフも付いてこの価格(約360万〜440万円)なら、普通なら即決なんですが……」
夫がそう言って見積書を見つめる横で、妻は浮かない表情を崩しませんでした。
「でも、もし3年後にこの車を下取りに出すとき、値段がつかなかったらどうするの? それに、旅行先で万が一動かなくなったら、近くに修理してくれる工場はあるの? ネットで見ると、部品が届くまで何週間も代車生活になったって書いてあったわよ」
結局、その夫婦は契約書にサインすることなく店を後にしました。
この光景こそが、年間400万台規模を売り上げ、世界EV市場の玉座をテスラと争う巨人生産者・BYDが、日本や欧州の先進国市場で直面している「目に見えない壁」の縮図です。
2. タイでの電撃的成功:なぜ東南アジアはBYDになびいたのか
日本での苦戦を見る前に、まずBYDの海外進出における「最大の成功体験」である東南アジア、とりわけタイ市場での動きを振り返る必要があります。
タイは長年にわたり、「アジアのデトロイト」としてトヨタ、ホンダ、いすゞなどの日系メーカーが新車市場の8〜9割を独占してきた絶対的な縄張りでした。しかし、BYDはその岩盤をわずか2年足らずで切り崩しました。
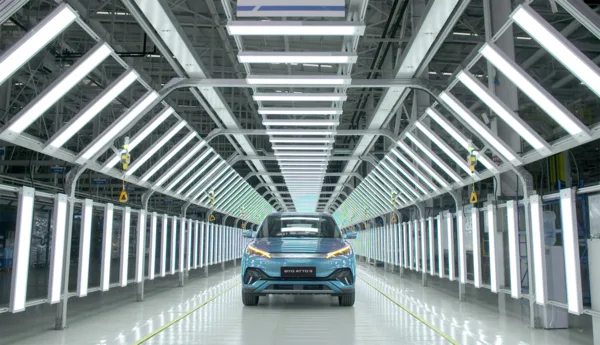
勝因は極めて合理的でした。
- タイ政府の「EV3.0 / EV3.5」優遇策への電撃的コミット: 最大15万バーツ(約60万円)の購入補助金と引き換えに、将来的な現地生産を義務付ける政策にBYDは即座に呼応。ラヨーン県に大規模な現地完成車工場を電撃建設しました。
- 現地財閥(レヴァー・オートモーティブ)との総力戦: 地元に強固なパイプを持つ有力コングロマリットと組み、一気に100店舗以上の販売網を構築。
- 日系ハイブリッド車との価格逆転: ガソリン価格の高騰に悲鳴を上げていたバンコクのタクシー運転手や中間層ファミリーに対し、BYDがブレードバッテリーの内製化で実現した圧倒的低価格を突きつけ、EV市場の過半数を一気に飲み込んだのです。
タイでの成功によって、中国本社には「優れたEVを低価格で持ち込めば、世界中のどこでも勝てる」という楽観論が漂い始めました。しかし、その自信こそが、より成熟した保守的な市場での手痛い躓きの序曲となりました。
3. 日本市場での「三つの誤算」:キャンセルと残価不安の連鎖
2023年の日本市場本格参入時、日本のメディアは「EVの黒船がやってきた」「日本の自動車産業が壊滅する」とセンセーショナルに書き立てました。
しかし、蓋を開けてみれば、年間の販売台数は数千台規模にとどまり、日産「サクラ」1車種の足元にも及ばない苦戦が続いています。なぜ、タイで炸裂した勝ちパターンが日本で通用しなかったのか。そこには三つの致命的な誤算がありました。
| 市場 | 現地シェア・現状 | 直面した最大の障壁・摩擦 | BYDが講じた対抗策・現地化の動き |
|---|---|---|---|
| タイ (東南アジア) | EV市場シェア約35〜40% (首位) | ガソリン車派の反発、急速充電インフラの地方偏在 | ラヨーン現地工場の稼働、サプライヤー現地調達化 |
| 日本 | 乗用車全体でシェア1%未満 | 中古リセール残価の不安、軽微事故での修理長期化 | 100店舗ディーラー網への巨額投資、正規部品倉庫の拡充 |
| 欧州 (ドイツ・仏など) | EVシェア約2〜4%で推移 | EUの追加相殺関税 (最大17〜30%)、政治的摩擦 | ハンガリー・トルコへの工場建設、現地雇用アピール |
| ブラジル (南米) | EV・PHEV市場首位独走 | 旧フォード工場の労働争議、治安リスク、インフレ | バイーア州での複合生産拠点への巨額投資 |
「安くて速い」だけでは越えられない壁
- 補修部品網: 国内在庫不足により軽微なバンパー破損で船便2ヶ月待ちが発生
- リセール残価: 中古車市場の警戒感から残価率が低迷し、月額リースで逆転現象
- 地政学・制度: 欧州の追加関税(最大30%超)や現地労働争議による摩擦
「地域社会に溶け込んだ自動車メーカー」へ
- 国内拠点投資: 日本全国100店舗の正規ディーラー網と国内中央部品倉庫の即配体制
- 現地生産シフト: ハンガリー、トルコ、ブラジルでの現地完成車工場への巨額投資
- 長期安心保証: バッテリー8年16万km保証と専任メカニックによる手厚いアフターケア
①「壊れたら部品がない」という初期オペレーションの失策
参入当初、BYDは日本国内の部品物流拠点の整備が追いついていませんでした。その結果、あるオーナーが駐車場でバックした際にリアバンパーとテールランプを破損した際、日本国内に交換用パーツの在庫がなく、深圳から船便で届くまで2ヶ月以上も修理工場に車が留め置かれる事態が発生しました。
トヨタやホンダであれば「朝に部品を発注すれば夕方に届く」という精密なパーツ補給ネットワークが当たり前の日本において、この遅延はSNS上で瞬く間に拡散され、「やっぱり中国車はアフターケアが不安だ」という決定的な悪評を定着させてしまいました。
② 残価設定ローン(残価クレジット)の恐怖
日本の新車購入者の半分以上は、3年後や5年後の車両価値を据え置く「残価設定ローン」を利用します。しかし、実績のない中国製EVに対し、日本の信販会社や中古車オークション市場は極めて保守的な残価率を設定せざるを得ませんでした。
「月々の支払額で見ると、車両本体価格は高いはずのレクサスやハリアーのほうが、残価率が高いため月々の支払いが安くなる」という逆転現象が起きたのです。
③ アーリーアダプターから一般層への壁
先行する小鵬(XPeng)のMONA M03が中国本土の若者のライフスタイルを徹底的にハックして受け入れられたのに対し、日本で最初にBYDを買ったのは「新しいガジェット好きの富裕層」でした。彼らは2〜3年で次の新車に乗り換えます。一般のファミリー層が求めているのは、車内のギミックではなく「10年乗っても壊れないという安心感」でした。
4. 欧州の関税砲火とブラジルの泥沼:地政学という新たな関門
壁に直面しているのは日本だけではありません。
欧州市場において、BYDはサッカー欧州選手権「EURO 2024」の公式スポンサーを務めるなど、数千億円規模のマーケティング費用を投じて認知度を急速に引き上げました。フランクフルトやパリの目抜き通りにショールームを構え、地元ディーラーとの提携を進めました。
しかし、そこに立ちはだかったのが欧州連合(EU)の追加関税という政治の壁でした。
「中国政府の不当な補助金によって安価なEVが欧州産業を脅かしている」として、通常の輸入関税10%に加え、BYDには17%前後の追加関税が課される決定が下されました。価格競争力の武器を削がれたBYDは、急遽ハンガリーに欧州初の乗用車工場を建設し、トルコにも10億ドルを投じて工場を設けるなど、「関税を回避するための現地化」を強いられています。
さらに南米ブラジルでは、撤退した米フォードの旧バイーア工場を買い取って再整備を進める過程で、現地の過激な労働組合との賃金交渉や、中国本国から派遣された中国人技術者と地元ブラジル人作業員との言語・文化摩擦が頻発。現地メディアによる批判報道が相次ぐなど、多国籍企業としての統治能力(ガバナンス)が試される泥臭い現場の戦いが続いています。
5. 「工業の巨人」が「愛されるブランド」になるための長い旅
先行して宇樹科技(Unitree)がヒューマノイドの価格破壊を仕掛け、世界のロボット産業のゲームのルールを塗り替えつつあるのと同様、BYDの持つ垂直統合と製造コストの強さは本物です。バッテリーからモーター、パワー半導体に至るまで内製化された彼らのサプライチェーンは、世界中のどの競合も真似できません。
しかし、自動車というプロダクトは、単なる家電やロボットとは異なります。
100年を超える自動車の歴史において、かつて日本のトヨタやホンダがアメリカ市場で「安物」「サビやすい棺桶」と罵られ、現地ディーラーを一件一件回り、何十年もかけて耐久性と顧客信頼を積み上げてブランドを築いたように。あるいは、韓国のヒョンデが品質保証10年10万マイルを掲げて泥臭く信頼を勝ち取ったように。
BYDが直面している「嫌われる中国車」の壁は、安易な近道が存在しない、すべての新興大国メーカーが通過しなければならない通過儀礼です。
「安くて速い車」を作る競争は終わりました。ここから先は、見知らぬ土地の整備工場で汗を流し、クレームを入れるユーザーの言葉に真摯に耳を傾け、その土地の社会インフラとして根を張れるかという、最も地道で終わりのない「信用の構築戦」が待っています。
「価格とスペックで市場を驚かせることはできても、尊敬と信頼を勝ち取るには、その土地のユーザーと同じ目線で汗を流す時間が必要だ。」グローバルモビリティ戦略・ブランド論
コメント
...