かつて産業用レーザー加工の世界は、ドイツのトルンプ(TRUMPF)や米IPGフォトニクス、そして半導体ウエハの切断(ダイシング)においては日本のディスコ(DISCO)や東京精密が絶対的な技術的覇権を握っていた。ミクロン単位の光子ビームで金属を蒸発させ、脆いシリコンウエハを結晶構造に沿って割ることなく切り分ける技術は、日欧の職人技と極限の物理光学が結びついた「侵すべからざる聖域」と見なされていた。
その秩序に深センから揺さぶりをかけたのが、1996年創業の大族激光(Han’s Laser / ハンズレーザー)である。時価総額でかつて世界レーザー装置企業トップに立った同社は、アップルのiPhone量産ラインを独占的なレーザー溶接・刻印設備で支え、さらにCATLやBYDが牽引するEV用角形リチウムイオン電池の超高速レーザー溶接で圧倒的な世界シェアを築いた。
しかし現在、同社が照準を合わせているのは、日本のディスコが世界シェア7〜8割を握る最深部――炭化ケイ素(SiC)や化合物半導体の「ウエハ・レーザーステルスダイシング」である。華やかな国産化のプロパガンダの裏側で、大族激光は何を成し遂げ、いかなる物理的限界と価格崩壊の泥沼に直面しているのか。その実態を解剖する。
1. アップル特需から始まった深センの光線帝国
大族激光の創業者である高雲峰(Gao Yunfeng)は、北京航空航天大学を卒業後、深センでレーザーマーキング(印字)機の手作業組み立てから事業を開始した。当時の中国製造業は、外国製の高価なレーザー刻印機を指をくわえて眺めるしかなかったが、高雲峰は安価な汎用部品と自社開発のガルバノスキャンミラー制御ソフトを組み合わせ、欧米製品の3分の1の価格で市場を揺るがした。
転換点は2010年代初頭、米アップルが「iPhone 4」や「MacBook」にアルミ削り出しのUnibody筐体を採用した瞬間に訪れる。
【深センの町工場からグローバル装置メガサプライヤーへの軌跡】
1996年:深センで創業、手製レーザーマーキング機を低価格で投入
2004年:深セン証券取引所の中小板(SMEボード)第1号上場銘柄に
2011年:アップル社サプライヤーに選定、スマホ筐体加工ラインを独占
2016年:EV電池・PCB用超高速レーザー穴あけ機でCATL/BYDに大量納入
2022年:半導体・SiCステルスダイシング装置を量産出荷、ディスコの牙城へ侵入アップルの設計者は、微細なアンテナスリットの切断、微小ボルトの溶接、さらにはガラス基板への微細穴あけなど、前例のない加工精度を要求した。ドイツの老舗装置メーカーが見積もりと仕様確認に数週間を要する中、大族激光のエンジニア部隊はフォックスコン(富士康)の鄭州工場や深圳龍華工場に常駐し、24時間3交代で光学ヘッドと駆動パラメータのカスタムを完了させた。
このアップル特需によって、大族激光は数千台規模の超精密レーザー加工機を納入。年間数十億元の利益を叩き出し、深センの宝安区に巨大な産業基地を築き上げた。
2. ディスコの牙城「ウエハ切断」に切り込む大族半導体
大族激光が現在、全社を挙げて技術開発を進めているのが「半導体後工程(バックエンド)」の加工装置である。特にパワー半導体の中核材料である炭化ケイ素(SiC)や窒化ガリウム(GaN)、そして先端ICウエハの分割ライン(スクライブライン)切断は、長年日本のディスコ(DISCO)の独壇場だった。
従来のブレードダイシング(ダイヤモンド砥石による機械切断)では、SiCのような極めて硬い材料(モース硬度9.5)を切削すると、高価なブレードの摩耗が激しく、カーフロス(削りクズとして失われる材料損失)が数十ミクロンに達する。これに対し、材料の内部に特定波長の超短パルスレーザーを集光させ、内部に改質層(マイクロクラック)を形成して一瞬で割断する「レーザーステルスダイシング」は、加工速度と材料歩留まりを劇的に改善する。
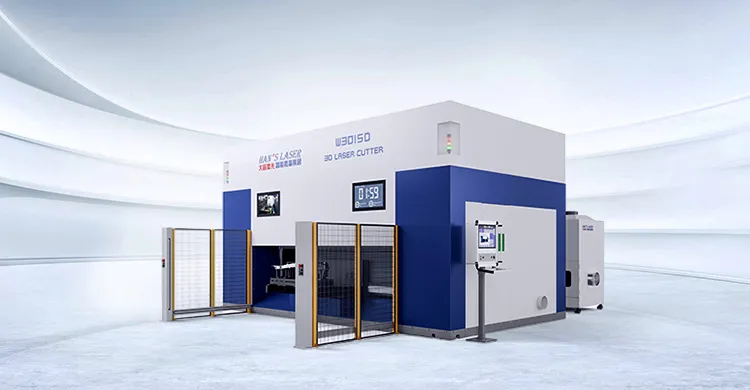
大族激光の子会社である「大族半導体(Han’s Semiconductor)」は、自社開発のピコ秒・フェムト秒超短パルスレーザー発振器と、ナノメートル精度のエアベアリングステージを統合した「SiCレーザースライシング装置(HansSlicer)」および「ステルスダイシング装置」を相次いで市場へ投入した。
- 砥石と装置の一体最適化:装置本体だけでなく切削ブレードや研削ホイール(消耗品)で継続的利益を刈り取る強固なビジネスモデル
- 40年のレシピ蓄積:TSMCやASEなど先端ファウンドリ/OSATの全プロセスで「ディスコ標準」が認証済み
- 極薄ウエハ研削(Taikoプロセス):ウエハ外周を残して中央部だけを数十ミクロンに薄化する絶対的な研削技術
- SiCスライスの価格破壊:インゴットからウエハを切り出すレーザー剥離装置をディスコの半額近い価格で提案
- 中国国内半導体工場の国産化要求:米中対立によるサプライチェーン断絶リスクを恐れる国内メーカーの全面採用
- 光・電・機の内製率:ガルバノスキャナ、サーボモータ、ビーム整形光学系をグループ内で垂直統合
大族のSiCスライシング装置は、中国国内の主要SiC基板メーカーである天科合達(TankeBlue)や三安光電(Sanan Optoelectronics)の生産ラインに次々と導入され、6インチおよび8インチSiCウエハの製造コスト低減に寄与している。
3. レーザー加工4大巨頭の技術領域と収益構造の比較
産業用レーザー市場において、大族激光はドイツのトルンプや米IPGフォトニクス、そして日本のディスコとどのように立ち位置を異にしているのか。4社の構造的特徴を整理すると、大族激光の強みと脆さが浮き彫りになる。
| 指標 | 大族激光(Han’s Laser) | ディスコ(DISCO / 日本) | トルンプ(TRUMPF / 独) | IPGフォトニクス(米) |
|---|---|---|---|---|
| 中核事業領域 | 電子・EV電池・半導体加工装置 | 半導体切断・研削・研磨装置 | 板金切断・EUV露光用レーザー | ファイバーレーザー発振器 |
| 営業利益率 | 5〜10%(価格競争の煽り大) | 35〜42%(圧倒的高収益体質) | 10〜15%(高付加価値欧州型) | 15〜22%(部材サプライヤー) |
| 消耗品・サービス比率 | 約15%(装置売り切り型が主) | 50%以上(ブレード・ホイール等) | 約25%(保守・光学部品交換) | 低(モジュール販売中心) |
| 顧客基盤 | 中国大手(CATL, BYD, 立訊) | TSMC, インテル, サムスン, ASE | 欧州自動車, ASML(光源供給) | 世界の装置インテグレーター |
| 最大のリスク | 低価格帯板金のコモディティ化 | 中国勢によるレーザー代替浸透 | 欧州エネルギー高と中国内製化 | 中国競合(Raycus等)の低価格攻勢 |
この比較から明らかなように、ディスコの営業利益率が40%前後に達する最大の理由は、装置本体の販売だけでなく、「ブレード」「研削砥石」という替え刃(消耗品)がウエハ加工枚数に応じて売れ続ける強靭なリカーリング収益構造にある。
一方の大族激光は、長らく「装置本体の売り切りモデル」が主体であり、中国製造業の設備投資(Capex)サイクルの浮沈に業績が直接翻弄される宿命を背負っている。
4. 汎用板金レーザーの価格泥沼と「脱アップル」の痛み
大族激光の成長ストーリーは順風満帆なものばかりではない。近年、同社を最も苦しめたのは、屋台骨であった「汎用ファイバーレーザー切断機」の壮絶な価格破壊である。
かつて1台1,000万円以上した金属板のレーザー切断機は、武漢鋭科(Raycus)や創鑫激光(Maxphotonics)といった中国国産レーザー発振器メーカーがIPGフォトニクスの牙城を崩したことで、部材コストが急落。その結果、山東省や江蘇省の中小装置メーカーが無数に乱立し、大族激光が得意としていた中低出力の切断装置は凄惨な安売り合戦に巻き込まれた。
さらに、スマートフォン市場の飽和に伴い、アップル向け加工装置の更新需要もかつてのような爆発力を失った。大族激光は過剰な汎用加工設備の生産能力を整理し、利益率の高い「PCB穴あけ用UV/CO2レーザー」や「EV電池用高速溶接モジュール」、そして「半導体ステルスダイシング」へとリソースを強引に再配置せざるを得なかったのである。
5. 日本の精密機械産業が警戒すべき「次なる侵食」
日本の製造業にとって、大族激光の歩みは対岸の火事ではない。かつて日本のニコンやキヤノンが露光装置でオランダASMLに敗れ、工作機械やロボット分野でも中国勢のキャッチアップが進む中、ディスコや東京精密が死守する「後工程精密加工」は日本企業が圧倒的優位を保つ数少ない砦の一つである。
しかし、大族激光の戦い方は、かつて日本企業が得意とした「擦り合わせ技術」を、深セン特有の「高速試作と膨大なフィールドデータ」で力任せに攻略するアプローチである。
【深セン発・垂直統合型アプローチの脅威】
・自社製光学スキャナ + 超短パルス光源 + 高精度ステージのパッケージ化
・顧客(中国OSAT・ウエハ工場)への24時間365日のエンジニア張り付き体制
・ディスコ製品のリードタイムが半年〜1年の際、数ヶ月で納入する供給スピード
ディスコが築いた「ブレード砥石の長寿命性」や「破損ゼロのTaiko研削」という極限の物理的信頼性は、一朝一夕に模倣できるものではない。TSMCやASEのようなグローバルトップの半導体メーカーが、重要ラインで実績のない大族の装置に全面乗り換えるハードルは依然として極めて高い。
だが、急速に生産能力を拡大する中国国内のレガシー半導体工場やSiCパワー半導体ファブにおいては、サプライチェーンの地政学リスク排除を掲げて大族半導体の採用が着実に進んでいる。国内市場で数千台の実証データを蓄積した中国のレーザー巨人が、コスト競争力と短納期を武器に東南アジアや欧州のパッケージング市場へ進出する日は、そう遠くない。大族激光の照準は、すでに東京の精密機械産業の心臓部を捉えている。
なお、同領域における産業構造の転換については、本誌が先に検証したSCREENの独占を砕く微小気泡:盛美上海、半導体洗浄の真実および荏原製作所の独占を崩す清華大の知:華海清科、ナノ研磨の現実の分析もあわせて参照されたい。
コメント
...