1. 「1杯9.9元」の泥沼:瑞幸を追い詰めた価格破壊の破壊者
平日の朝、オフィス街の街角に立つ真っ赤なスタンドから、プラスチックカップを手にした会社員が次々と吸い出されていきます。アプリで事前決済を済ませ、カウンターに並んだ氷入りの生ココナッツラテを受け取るまでの時間はわずか数秒。そこに現金の受け渡しも、店員との世間話も介在しません。
中国の巨大都市で日常化したこの超高効率なコーヒースタイルに、2023年から2024年にかけて前代未聞の激震が走りました。「全品1杯9.9元(約200円)」、あるいはキャンペーン時には「1杯8.8元(約180円)」という、原価割れすれすれの全面価格戦争です。
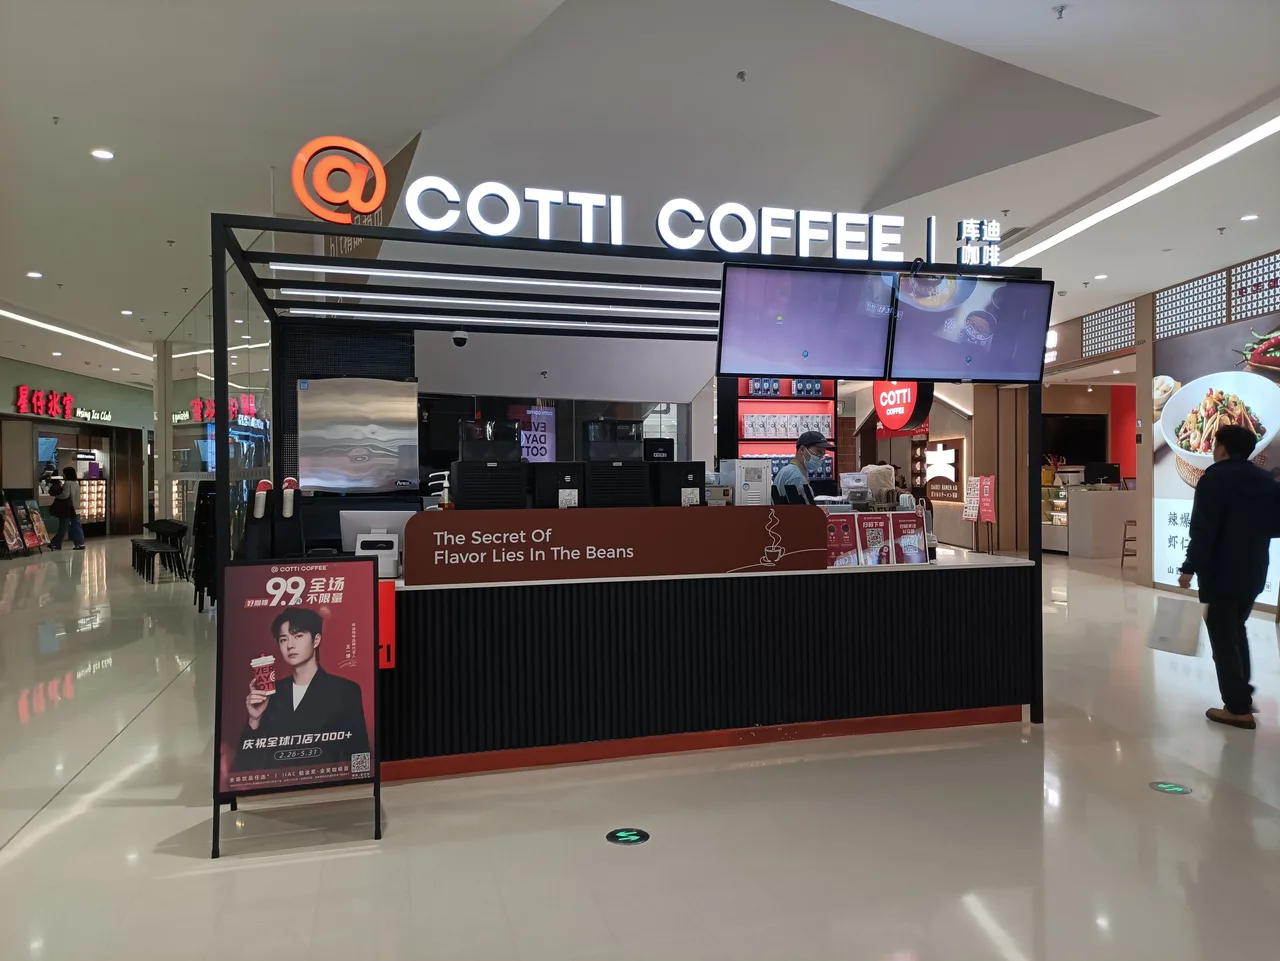
かつてスターバックスが30〜40元(約600〜800円)の「第3の場所(サードプレイス)」として確立したプレミアム市場を、15〜20元台のテイクアウト特化型で切り崩したのが瑞幸コーヒー(Luckin Coffee / ラッキン)でした。しかし、その瑞幸の足元に「さらにその半額」で突っ込み、全国規模の消耗戦を仕掛けた存在が現れました。それが庫迪コーヒー(Cotti Coffee / コッティコーヒー)です。
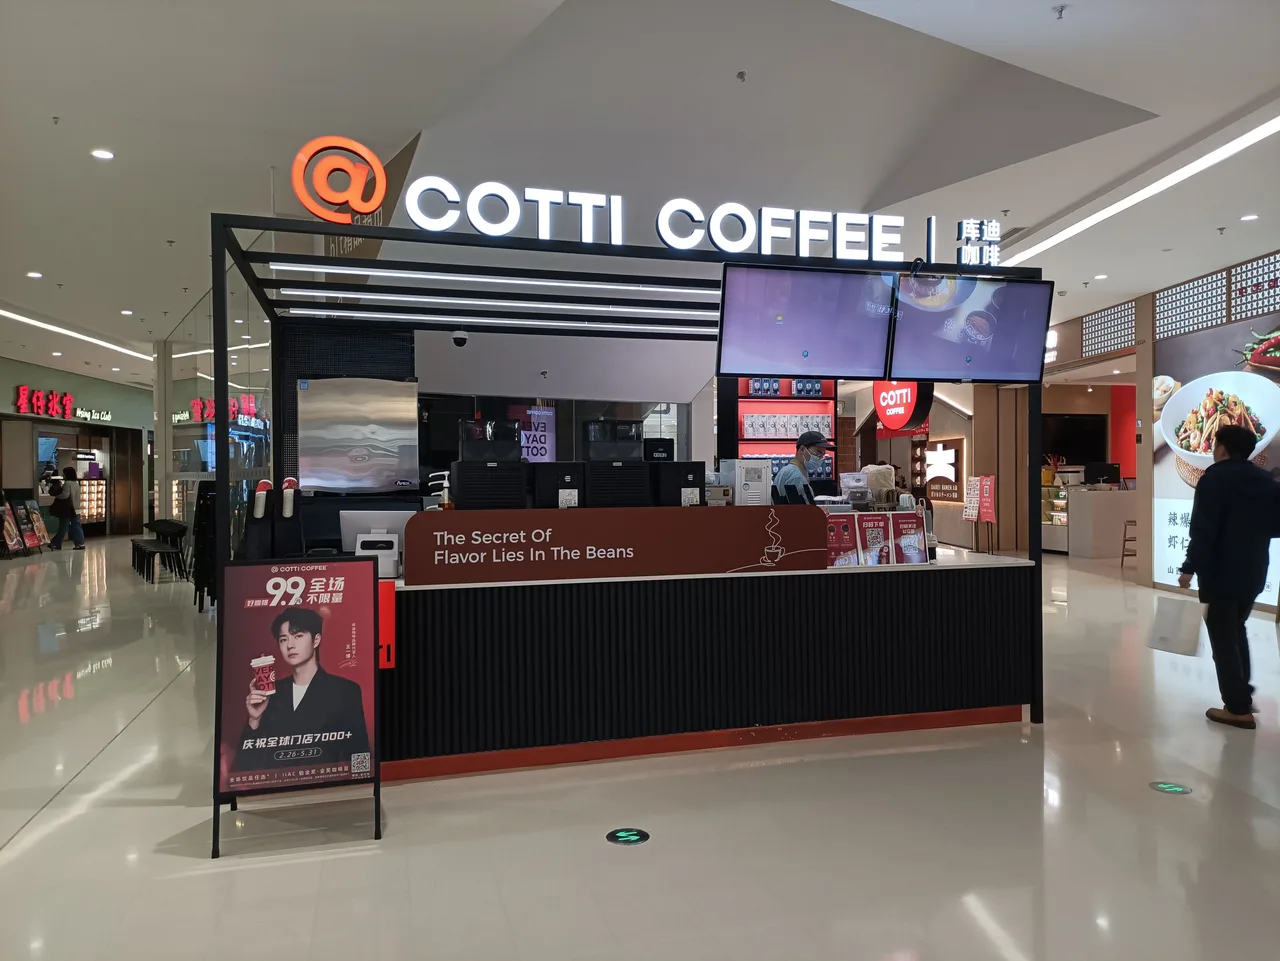
庫迪コーヒーを率いるのは、他ならぬ瑞幸コーヒーの創業者である陸正耀(チャールズ・ルー)と銭治亜(ジェニー・チアン)です。
2020年4月、売上高22億元の架空計上スキャンダルによってナスダック市場から上場廃止となり、自ら創業した瑞幸コーヒーから追放された陸正耀。彼は麺料理チェーンや調理済み食品(プレクック)事業で再起を試みたものの、いずれも短期間で撤退に追い込まれていました。
捲土重来を期した彼が2022年10月に立ち上げたのが庫迪コーヒーでした。古巣への「復讐」を誓ったその戦い方は、瑞幸の成功体験をそのまま忠実にトレースし、さらにレバレッジを極限まで効かせた危険な賭けでした。
2. 18ヶ月で7000店急膨張のカラクリ:「リスク転嫁型」聯営モデル
スターバックスが中国で7,000店舗を築くのに四半世紀を要したのに対し、庫迪コーヒーは設立からわずか18ヶ月で世界7,000店舗を突破し、瞬く間に1万店規模へと駆け上がりました。
この異常な拡大スピードを可能にしたのが、従来のフランチャイズの常識を覆す「聯営(パートナーシップ)モデル」です。
通常のフランチャイズでは、加盟時に数百万円単位の「ブランド加盟料(ロイヤルティ)」や保証金を本部に支払う必要があります。しかし庫迪コーヒーは「初期加盟金ゼロ」を大々的に打ち出しました。
「利益が出なければ本部はマージンを1円も取らない。加盟店が粗利益を出した時だけ、その一部を段階的に配分する」という甘い謳い文句は、ゼロコロナ政策解除後の中国で新たな投資先や起業先を探していた個人投資家や若手事業主を熱狂させました。
本部の視点から見れば、自らは一等地の敷金も内装工事費も負担せず、何千人ものバリスタの給与台帳も抱えません。巨額の設備投資(CapEx)と固定費をすべて加盟店側に転嫁しながら、瞬く間に全国の街角に「赤い看板」を無数に植え付ける錬金術でした。
さらに、2022年カタールワールドカップで優勝したサッカーアルゼンチン代表のグローバルスポンサー契約を即座に締結。リオネル・メッシの巨大パネルを店頭に掲げ、デジタル広告を大量出稿することで、一気に消費者の第一想起(マインドシェア)を強奪していきました。
3. 瑞幸の反撃と本部の補助金打ち切り:加盟店が浴びた「返り血」
しかし、古巣である瑞幸コーヒーは、かつて陸正耀が去った頃の脆弱な企業ではありませんでした。
投資ファンドの大鉦資本(センチュリウム・キャピタル)の主導のもとで経営陣を一新し、財務の健全化とSEC(米証券取引委員会)との和解を完了。自社開発の「生椰拿鉄(生ココナッツラテ)」というメガヒット商品を武器に、中国全土で1万5,000店舗を超える巨大ネットワークと40億元(約800億円)超の手元資金(キャッシュ)を蓄えた強大な防壁へと進化していたのです。
庫迪が「9.9元」で仕掛けてきたのに対し、瑞幸は全店規模で「毎週1枚、9.9元で飲めるクーポン」をアプリ内で全ユーザーに一斉配布する対抗策を発動しました。
この仁義なき叩き合いは、両者の財務に冷酷な爪痕を残しました。
瑞幸コーヒーの営業利益率は、2023年第2四半期の18.9%から急降下を続け、2024年第1四半期にはついに約6,500万元(約13億円)の営業赤字へと転落しました。四半期売上高が前年同期比41.5%増の62億7,800万元に達しながら、利益が完全に消し飛んだのです。
しかし、年間数万トンの自社焙煎工場と数千億円の調達規模を持つ瑞幸ですら出血する戦場において、自前の焙煎設備を持たず、原材料の多くを外部OEMに依存していた庫迪コーヒーのダメージは致命的でした。
庫迪の1杯あたりの原価(豆・牛乳・シロップ・資材)は約5.5〜6.5元と推定されます。これに店舗賃料と人件費を乗せると、原価は8〜9元に達します。9.9元で販売した場合、粗利益は数十銭(数円〜十数円)しか残りません。
当初、庫迪本部は加盟店をつなぎ止めるため、9.9元での販売に対して「1杯あたり1〜2元の本部補助金」を拠出していました。しかし、店舗数が数千店に膨らみ、毎月数千万杯が売れる中で、本部の手元資金(キャッシュフロー)は急速に干からびていきました。
耐えかねた本部が下した決断が、「加盟店向け補助金の段階的打ち切り」と販売価格の実質的な引き上げでした。
梯子を外された加盟店を待っていたのは、過酷な現実でした。補助金が消えた状態で9.9元を維持すれば、売れば売るほど赤字が膨らみます。かといって定価(13〜15元)に戻せば、すぐ隣にある瑞幸や他の格安店に客が一瞬で奪われます。
1日の販売数が600〜800杯を超えなければ損益分岐点に届かないにもかかわらず、近隣での自社店舗同士のカニバリゼーション(共食い)も重なり、平均日販が200〜300杯に低迷する店舗が続出。2023年末から2024年にかけて、中国全土の加盟店オーナーがSNS上で経営破綻を告発し、権利譲渡や閉店を余儀なくされる「閉退店ラッシュ」が社会問題化しました。
4. 創業者への18億元強制執行と、海外(日本・東南アジア)への「脱出劇」
国内での消耗戦が行き詰まりを見せる中、創業者の個人リスクも再び火を噴きました。
2024年4月、北京第一中級人民法院(地裁に相当)は、過去の神州租車や神州優車にまつわる債務問題に絡み、陸正耀に対して約18億9,000万元(約390億円)の強制執行を決定。あわせて飛行機の一等席や高速鉄道の利用、高級ホテルの宿泊を禁じる「高消費制限令(ブラックリスト)」の対象となりました。
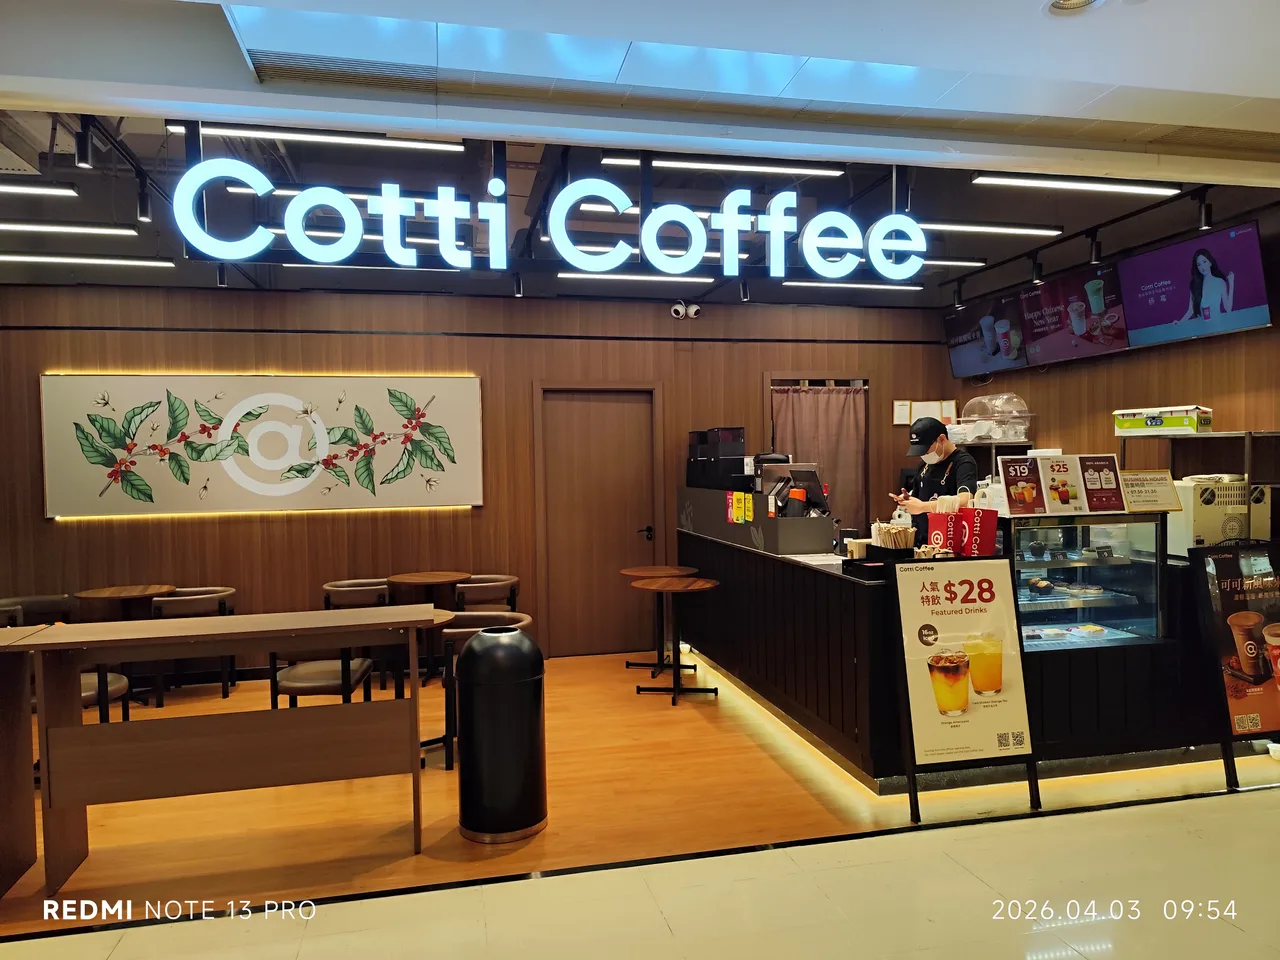
国内市場での店舗網の飽和、加盟店との軋轢、そして創業者への司法的包囲網。この三重苦から逃れるように、庫迪コーヒーが活路を求めて加速させたのが海外市場(出海)への脱出でした。
韓国、インドネシア、マレーシア、タイ、ベトナム、そして香港。さらには日本市場へと、破竹の勢いで海外旗艦店の開設を進めました。
| 指標・項目 | 庫迪コーヒー (Cotti) | 瑞幸コーヒー (Luckin) | スターバックス (Starbucks 中国) | ドトールコーヒー (日本) |
|---|---|---|---|---|
| 平均実質価格帯 | 9.9〜14元 (約200〜290円) | 9.9〜18元 (約200〜370円) | 30〜42元 (約620〜870円) | 250〜400円 (Sサイズ) |
| 出店モデル | 100% 聯営パートナー | 直営主導 + 地方パートナー | 直営主導 (一部ライセンス) | フランチャイズ主導 |
| 店舗フォーマット | 極小テイクアウトキオスク | ピックアップ特化 + 一部リラックス型 | サードプレイス型大型店舗 | セルフ式喫茶・着席型 |
| 焙煎・供給基盤 | 安徽当塗基地(外部OEM混在) | 江蘇昆山・雲南自社工場 (年数万t) | 上海メガロースタリー保有 | 国内自社焙煎工場完備 |
| 注文・決済手段 | 100% アプリ・QR事前注文 | 100% アプリ・ミニプログラム | アプリ + 店頭レジ有人対面 | 店頭レジ有人対面 + 一部アプリ |
| 店舗数規模 | 7,000〜10,000店超 | 18,000店超 | 約7,000店 | 約1,000店 |
5. 東京・池袋に上陸した「200円モデル」が突きつける外食の構造転換
庫迪コーヒーの日本法人は、2023年秋の西池袋店を皮切りに、文教エリアの早稲田戸山キャンパス前、東大赤門前、目白駅前、さらには関西圏へと矢継ぎ早に出店を行いました。
日本国内でも「オープン記念全品半額」や「アメリカーノ200円台」「ココナッツラテ300円台」という看板を掲げ、専用アプリからの注文を促しています。
しかし、中国本土の戦い方をそのまま持ち込んだこのモデルは、日本の外食市場においてまったく異なる壁に直面しています。
第一の壁は、「原価構造の非対称性」です。
中国の大衆市場では、店舗スタッフの時給は数十元(数百円程度)に収まり、極小キオスクであれば地方都市の家賃も極めて安価に抑えられます。だからこそ「薄利多売」の極限モデルが成立し得ました。
しかし東京の駅前立地では、最低賃金の上昇に伴いアルバイト時給は1,200〜1,400円に達し、狭小店舗であっても月額数十万円から100万円規模の固定賃料が発生します。1杯200〜300円のコーヒーを売る場合、1日に500杯以上を休みなく捌き続けなければ、人件費と家賃を賄うことすら不可能です。
第二の壁は、「カフェ空間という文化資本の壁」です。
ドトールコーヒーショップが提供する「タバコが吸える安息地」や「ちょっとした書き物ができる席」、あるいはスターバックスが提供する居心地の良い空間とバリスタの接客。日本の消費者が喫茶店に支払っている対価の大部分は、液体としてのカフェインではなく「居場所の賃料」です。
カウンターと抽出マシンだけが置かれた数坪のキオスク型スタンドで、「とにかく安いからアプリで買って路上で飲んでくれ」という割り切ったアプローチは、池袋や早稲田の留学生・中国人コミュニティには刺さったものの、日本人の一般オフィスワーカーの生活習慣を根本から塗り替えるまでには至っていません。
だが、この「200円の自殺行為」とも揶揄された暴走を、単なる無謀なバブルとして片付けることはできません。
アプリ事前注文によるレジ待ちゼロの動線設計、豆の計量からミルクのフォーム成形までを全自動化し熟練バリスタを不要にしたオペレーション、そして毎週のように新商品を投入するデジタルアジャイルな商品開発力。
その裏にある加盟店の出血と本部の焦燥を直視した上でなお、彼らが実証してみせた「リテールテックによる徹底的な無人化・省力化の極限形」は、人手不足と原材料高に喘ぐ日本の外食産業に対しても、重く鋭い問いを投げかけています。
なお、同領域における産業構造の転換については、本誌が先に検証した1杯100円のレモネード:蜜雪氷城、東南アジア5000店の現実および「3千円の充電器」から200万円の蓄電池へ:アンカー陽萌の賭けの分析もあわせて参照されたい。
コメント
...