1. 1.3インチに4Kを封じ込める「空間の網膜」
2024年にアップル(Apple)が発売した空間コンピュータ「Apple Vision Pro」は、世界中のハードウェアエンジニアに鮮烈な衝撃を与えました。指先の微細な震えまでトラッキングする空間OS、外界を違和感なく透過させる超低遅延ビデオシースルー。しかし、その魔法のようなユーザー体験の根幹を支えていたのは、切手ほどの大きさ(対角1.3インチ)に片目あたり4K(合計約2,300万画素)を詰め込んだ「シリコンベースOLED(Micro-OLED / OLEDoS)」でした。
一般的なスマートフォンのOLED(有機EL)ディスプレイの画素密度が400〜500 PPI(Pixels Per Inch)程度であるのに対し、Micro-OLEDは3,000〜4,000 PPI以上という異次元の超高密度を誇ります。目の前わずか数センチにレンズを介して配置されるXRヘッドセットにおいて、「網膜の解像度」を達成し、網目模様が見えるスクリーンドア効果を完全に消し去るための絶対条件です。
初代Vision Proにおいて、この超高難度ディスプレイを独占供給したのは日本のソニー(ソニーセミコンダクタソリューションズ)でした。長年にわたるデジタルカメラ用電子ビューファインダー(EVF)の技術蓄積を持つソニーは、世界で唯一、アップルの要求する極限の歩留まりと色均一性を満たすことができたのです。
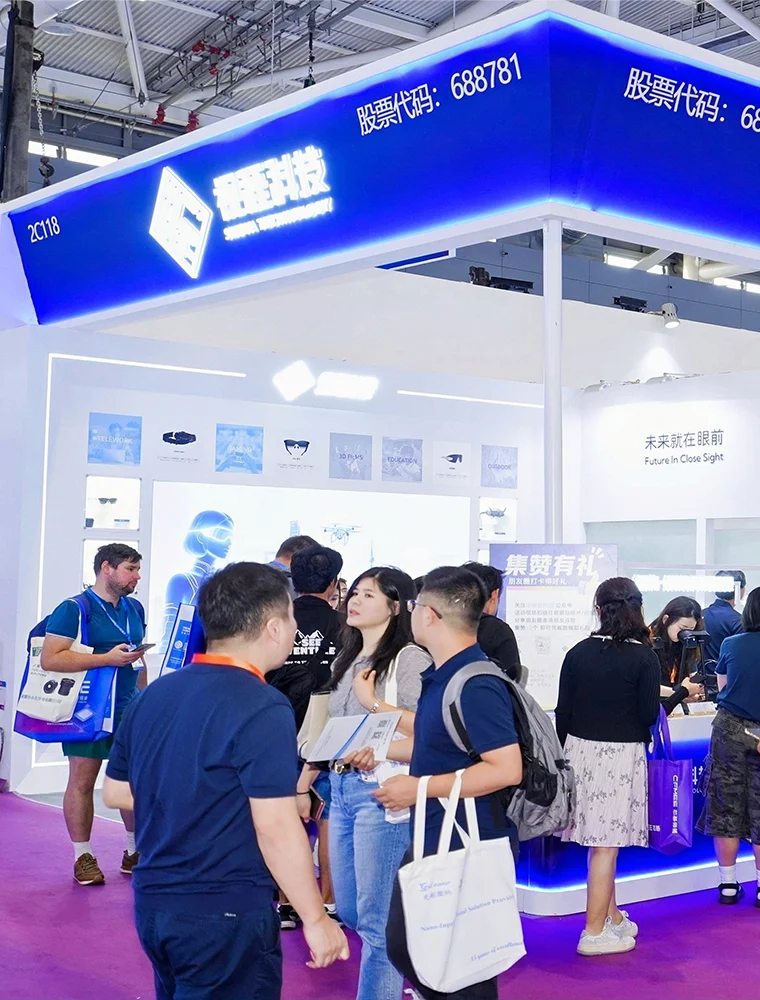
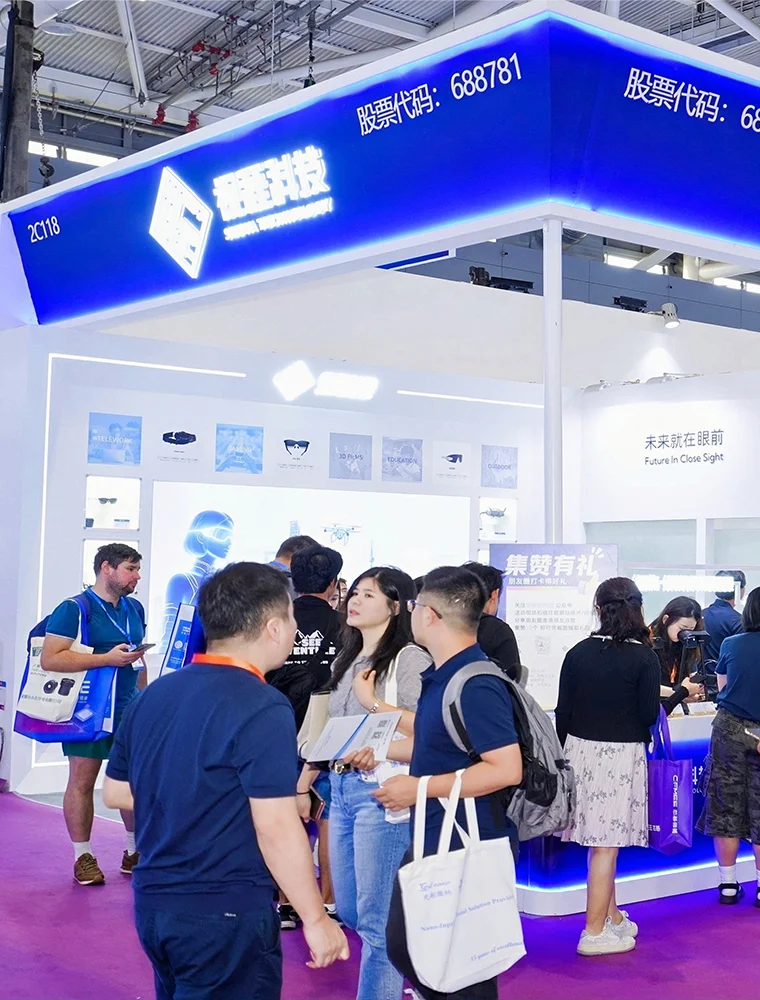
しかし、ソニーの年間生産能力は50万〜100万台分程度に限定され、アップルの莫大な増産要請に対しても慎重な姿勢を崩しませんでした。この「ソニーの独占と生産能力の壁」を突き破る筆頭チャレンジャーとして、世界のテック業界から白羽の矢が立ったのが、中国・安徽省合肥市に本拠を置く視涯科技(SeeYA Technology)です。
2. ガラスを捨て半導体に乗せる:OLEDoSの技術的破壊
視涯科技は、従来のディスプレイ産業の常識を覆すアプローチで急成長を遂げました。それが「OLEDoS(OLED on Silicon)」への全賭けです。
従来のOLEDパネルは、大型のガラス基板上に低温ポリシリコン(LTPS)や酸化物(IGZO)の薄膜トランジスタ(TFT)を形成します。しかし、ガラス基板上での露光プロセスでは、画素サイズを数マイクロメートル以下に微細化することは物理的に不可能です。
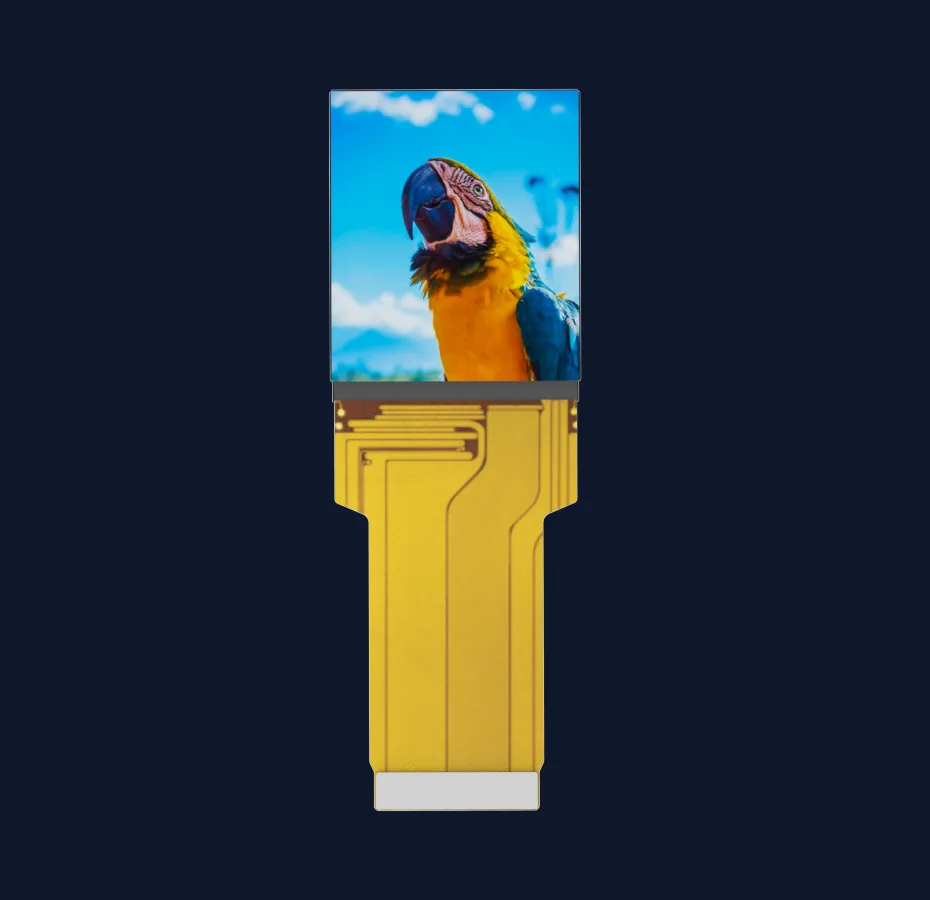
視涯科技が採用したのは、半導体工場で製造される12インチ(300mm)シリコンCMOSウェハーをバックプレーン(駆動基板)に使う手法です。シリコンウェハー上に極微細なCMOSロジック回路を作り込み、その上に有機発光材料を超高真空下で蒸着形成(フロントプレーン)します。
スマホ・テレビ向けパネル方式
- 画素密度:400〜500 PPIが上限。眼前に置くと格子が見える
- 輝度性能:全白輝度800〜1,500 nits。光学系の光損失に耐えられない
- 基板材料:ガラス基板+TFT回路。微細化に物理的限界
- デバイス用途:スマートフォン、タブレット、車載センターディスプレイ
12インチ半導体シリコン基板方式
- 画素密度:3,000〜4,000 PPI超。スクリーンドア効果を完全撲滅
- 輝度性能:5,000〜10,000 nits超。Pancake光学系の90%光損失を相殺
- 基板材料:300mmシリコンCMOSウェハー上に有機層を直接蒸着
- デバイス用途:Vision Pro系空間コンピュータ、ARグラス、FPVドローン
これにより、髪の毛の断面の数分の一(約6〜8μm)という微小な1画素の中に、有機発光ダイオードと駆動トランジスタを完全に集積することが可能になりました。視涯科技は、XREALやRokid、雷鳥(RayNeo)といった主要ARグラスブランドに加え、DJIのFPVドローン用ゴーグルなど、グローバルのハイエンドXR機器にマイクロディスプレイを供給する中核企業へと躍り出たのです。
3. コーネル大物理博士の勝負手:合肥メガファブの全貌
視涯科技を率いるのは、創業者の顧鉄(Gu Tie)です。コーネル大学で物理学博士号を取得後、米GEのコーポレート研究開発センターでX線検出器やフラットパネルディスプレイの研究に従事し、帰国後は上海天馬微電子(Tianma)の総経理として中国のディスプレイ産業立ち上げを最前線で指揮した、業界屈指の技術者・経営者です。
「XRディスプレイの勝負は、実験室のサンプルではなく、12インチウェハーのギガファクトリーで何万枚を均一に流せるかで決まる。」
—— 顧鉄(Gu Tie)、視涯科技 創業者・董事長顧鉄が下した最大の勝負手は、競合が8インチ(200mm)ラインでの試作に留まっていた2019年の段階で、「世界初となる12インチ(300mm)シリコンベースOLED専用メガファブ」の建設を合肥で決断したことでした。
12インチウェハーは、8インチウェハーに比べて有効面積が約2.25倍に拡大し、1枚のウェハーから切り出せるマイクロディスプレイの個数が飛躍的に増加します。ソニーが8インチ中心の慎重な投資を続けるなか、視涯科技は中国屈指のハイテク投資都市である合肥政府の支援をテコに、圧倒的なスケールメリットで単価を引き下げる体制を一気に構築したのです。
4. 日米韓の競合比較:ソニーの職人技 vs 視涯のスケール
世界のMicro-OLED市場は現在、日米中韓のメガプレイヤーが激突する群雄割拠の様相を呈しています。
| 企業名 | 本拠地 | 主要ウェハーサイズ | 代表解像度・PPI | 強みとビジネスモデル | 主な課題・制約 |
|---|---|---|---|---|---|
| ソニー(Sony) | 日本 | 8インチ / 一部外部調達 | 4K / 3,386 PPI | 最高峰の色均一性と高歩留まり。EVF実績 | 生産能力の拡張に消極的、高価格体質 |
| 視涯科技(SeeYA) | 中国・合肥 | 12インチ専用メガファブ | 4K / 3,500〜4,000 PPI | 12インチ一貫生産による量産性と低コスト | 立ち上げ初期の歩留まり変動、減価償却負担 |
| 京東方(BOE / BMOT) | 中国・昆明 | 8インチ / 12インチ計画 | 2K〜4K / 3,000+ PPI | 液晶・OLED世界首位の莫大な資金力 | ディスプレイ巨額投資との社内リソース配分 |
| サムスン電子(eMagin) | 韓国 / 米国 | 8インチ / 12インチ開発中 | ダイレクトRGB方式 | 米eMagin買収によるRGB直接パターニング | 量産ラインの立ち上げ遅れ、カラーフィルターなし |
ソニーの強みは、デジタル一眼カメラ「αシリーズ」などで培った数十年に及ぶ画質チューニングと、極限まで欠陥を排除した職人技的な歩留まりにあります。Apple Vision Proの第1世代がソニーを独占採用せざるを得なかったのは、この圧倒的な歩留まりの安定感ゆえでした。
一方の視涯科技は、合肥メガファブによる「量産スケールと価格破壊力」で勝負を挑んでいます。将来的にアップルが投入を計画する「低価格版Vision(空間コンピュータ普及モデル)」や、Metaの次世代MRグラスにおいて、ソニーの高コストな部材をそのまま使い続けることは不可能です。視涯科技が第2サプライヤーとしてアップルに食い込み、あるいは主供給源となるシナリオは、サプライチェーンのコスト圧縮を至上命題とするクック体制のアップルにとって極めて合理的な選択肢なのです。
5. 日本の製造装置・材料サプライチェーンとの不可分な共生
視涯科技の12インチメガファブは、中国国内の自前主義だけで成立しているわけではありません。その心臓部は、日本の最先端製造装置と化学材料によって支えられています。
- 真空蒸着装置(キヤノントッキ / Canon Tokki): シリコンウェハー上にナノメートル単位の均一性で有機発光層を成膜する超高真空クラスター蒸着装置において、キヤノントッキの装置は業界標準です。視涯科技のメガファブにも、日本製の超高精度蒸着ラインが鎮座しています。
- ステッパー露光装置(ニコン / キヤノン): シリコンウェハーへの微細回路焼き付けや、マイクロレンズアレイ(MLA)のパターニングには、ニコンやキヤノンの半導体・フラットパネル用ステッパーが不可欠です。
- 高純度有機材料・フォトレジスト(出光興産、住友化学、東京応化工業): 5,000nitsを超える超高輝度を実現するための長寿命青色・緑色発光材料や、極微細カラーフィルター用の顔料分散材料は、日本の化学素材メーカーが強固な特許網を押さえています。
視涯科技は、ソニーのディスプレイ事業にとっては最大のライバルですが、日本の製造装置・素材メーカーにとっては「何百億円もの先端装置を爆買いしてくれる最重要顧客」という、多層的な産業共生関係が存在しています。
6. XR失速が突きつける冷徹な財務の現実
ソニー追撃の急先鋒として世界中から脚光を浴びる視涯科技ですが、その足元には、ハイテク投資の歴史が何度も繰り返してきた「過剰投資と市場失速の罠」という厳しい現実が横たわっています。
第一の現実は、「空間コンピューティング市場の立ち上がり遅延」です。 3,499ドルという高価格で登場したApple Vision Proは、初期のマニア層への普及が一巡した後、出荷台数が急減しました。MetaのQuestシリーズも依然としてエントリー価格帯のガラス基板液晶ディスプレイが主流であり、高価なMicro-OLEDを搭載したハイエンド機はニッチ市場に留まっています。当初予測されていた「2025〜2026年のXR大爆発」は後ずれし、市場の本格離陸には時間を要するという見方が支配的です。
第二の現実は、「メガファブの巨額減価償却費と稼働率の重圧」です。 12インチの半導体・ディスプレイ工場は、稼働していようがいまいが、毎年数十億元規模の減価償却費とクリーンルーム維持費を食い尽くします。市場の需要がメガファブの生産能力(月産数万枚レベル)に追いつかない場合、低い稼働率は製品1個あたりの固定費を跳ね上げ、耐え難い営業赤字を生み出します。
第三の現実は、「BOEやサムスンなど巨像との消耗戦」です。 ディスプレイ世界王者のBOE(京東方)も雲南省昆明に巨額のMicro-OLEDラインを稼働させており、サムスン電子も米eMaginを買収して12インチRGB直接蒸着ラインの開発を急いでいます。巨大な資本力を持つメガプレイヤーが本格量産に乗り出したとき、専業ベンチャーである視涯科技がどこまで価格消耗戦に耐え抜けるかは未知数です。
視涯科技が切り拓いた12インチMicro-OLEDの地平は、人類が「スクリーンの四角い枠」から解き放たれ、空間そのものをインターフェースにする未来への不可欠な架け橋です。しかし、その未来が日常に定着するまでの長い冬の時代を、いかに資本を枯渇させずに生き残るか。合肥の巨大クリーンルームで、顧鉄とエンジニアたちの極限の歩留まり向上戦は今夜も続いています。
なお、同領域における産業構造の転換については、本誌が先に検証したフォックスコンを越えた女工:立訊精密、アップル帝国の現実およびキーエンスの城壁を揺らす3D眼:梅卡曼徳、日本進出の現実の分析もあわせて参照されたい。
コメント
...