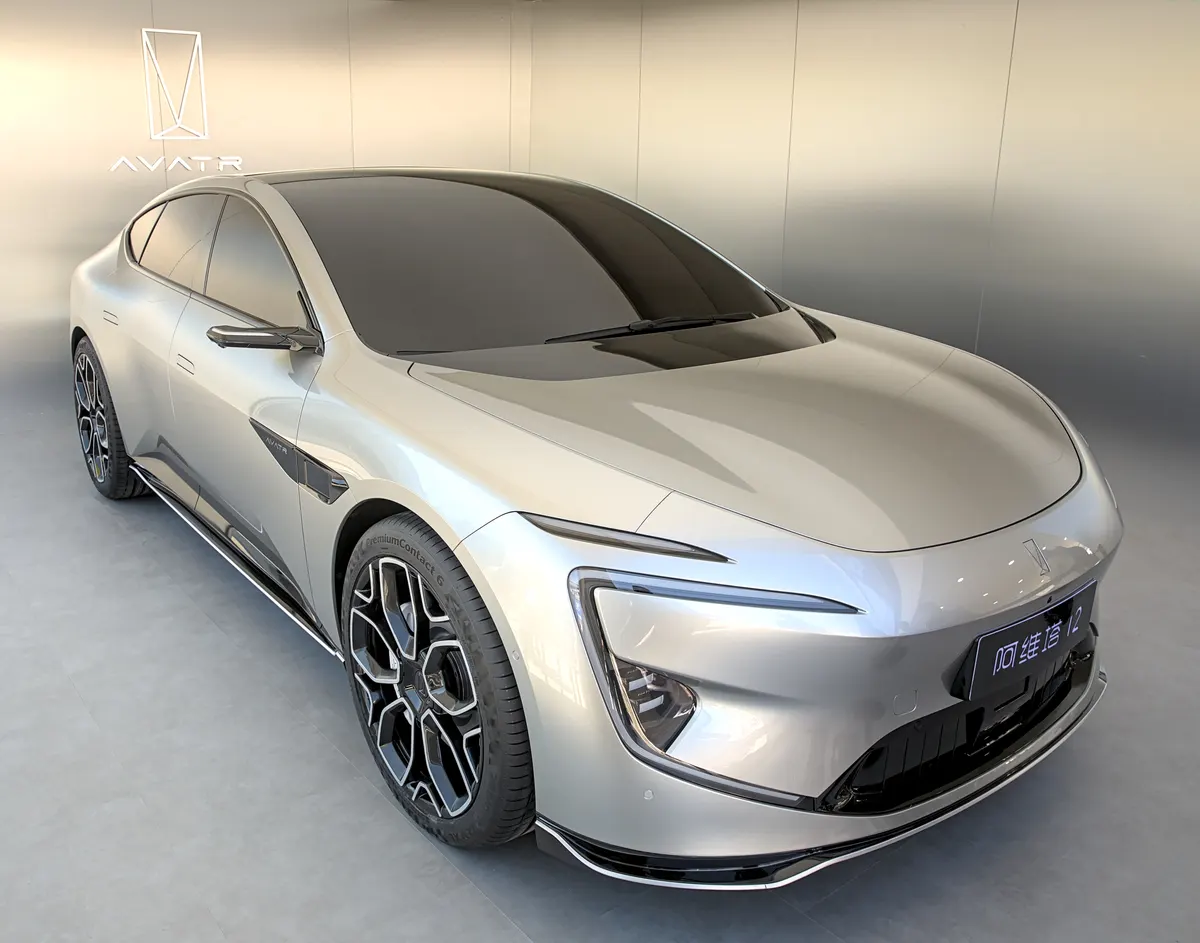
1. 自動車業界の「魂論争」に終止符:なぜ阿維塔は115億元の巨費を投じたのか
2021年6月、中国最大手・上汽集団の株主総会で陳虹董事長(当時)が放った「魂の論争(魂論)」は、世界の自動車産業を震撼させました。
「単一のテック企業(ファーウェイ)に自動運転の全体ソリューションを提供されれば、彼らが自動車の『魂』となり、我々完成車メーカーはただの『肉体(下請けの車体組立屋)』に成り下がってしまう。我々自身の魂は、決して他人に渡してはならない」。
この言葉を契機に、完成車メーカーと巨大テック企業の協業には分厚い心理的警戒線が引かれました。「ファーウェイの乾崑スマートドライビング(ADS)や鴻蒙コックピットを使えば車は売れるが、知能化の主導権とユーザーデータを永久に奪われるのではないか」。伝統的メガOEMからEV新興勢に至るまで、経営陣はこのジレンマに怯み、手探りの内製開発とサプライヤー発注の間で右往左往を続けていました。
しかし2024年8月、この膠着した戦局を根底から打ち砕くメガディールが成立します。長安汽車傘下のプレミアムEVブランド「阿維塔科技(Avatr Technology)」が、ファーウェイからカーエレクトロニクス事業(旧車BU)を分社独立させた新会社「深圳引望智能技術(Yinwang)」の株式10%を、現金115億元(約2,400億円)で取得すると電撃発表したのです。
ファーウェイに魂を奪われると恐れるなら、自らが資本を投じてその『魂』の共同所有者になればいい。阿維塔は受動的な顧客ではなく、引望の最重要株主として知能化のルールを共に創る側に立つ。
評価額1,150億元(約2.4兆円)と算定された巨大知能化サプライヤー・引望の取締役会には、阿維塔の指名する理事が送り込まれました。先行して出資を発表した賽力斯(Seres)のファーウェイ黒字化モデルと並び、阿維塔はファーウェイ車載事業の「外注先」から「筆頭社外株主」へと立場を逆転させたのです。
従来の自動車産業における「発注元と受託サプライヤー」という垂直関係を解体し、資本同盟によって最先端AIソフトウェアの進化スピードを独占的に取り込む。阿維塔の115億元は、単なるパーツ調達費ではなく、次世代SDV(ソフトウェア・デファインド・ビークル)覇権への参入切符でした。
2. CHN連合の真価:長安の製造・ファーウェイの知能・CATLの三位一体
阿維塔が他の新興EV勢力と決定的に異なるのは、その出自である「CHNアライアンス」の強靭さにあります。中国自動車業界を代表する巨大コングロマリット長安汽車(C: Changan)、通信・知能化の巨人ファーウェイ(H: Huawei)、そして世界最大の車載バッテリー覇者CATL(N: CATL / 寧徳時代)の3社が資本と技術を持ち寄って設立した国家代表級のコンソーシアムです。
阿維塔科技(Avatr)
CHN同盟の結晶たるプレミアム知能化ブランド(評価額1150億元の引望に10%出資)
長安汽車(Changan)
工業底座と車体統合
160年の工業史、年産200万台級の型式認証・サプライチェーン品質保証・衝突安全ボディー設計。
ファーウェイ引望(Huawei Yinwang)
知能の頭脳と車載OS
乾崑スマートドライビングADS 3.0によるエンドツーエンド自動運転、HarmonyOSスマートコックピット、ミリ波レーダー。
CATL(寧徳時代)
三電エネルギーの牙城
世界初4C超急速充電「神行バッテリー」及びハイブリッド専用「驍遥(Freevoy)スーパーバッテリー」。
グローバル市場展開
欧州・中東・東南アジア進出
独ミュンヘン先行デザインスタジオ、ドバイ旗艦店、タイ右ハンドル市場投入による高級車輸出。
ファーウェイと自動車メーカーの協業には、大きく分けて3つのレイヤーが存在します。
- 標準部品供給(ティア1型):モーターや通信モジュールのみをバルク納入する方式。
- HI(Huawei Inside)モデル:乾崑ADSや車載OSをフルパッケージで車体へ統合する方式。
- 智選車(HIMA / 鴻蒙智行)モデル:ファーウェイがデザイン定義、店舗販売、マーケティングまで前面に出て主導するアライアンス方式(問界、智界、享界、尊界)。
問界(AITO)を手掛ける賽力斯がHIMAモデルの傘下で急成長を遂げたのに対し、阿維塔は一貫して独自のラグジュアリーデザインと独自販路を維持する「HI深化モデル」を選択しました。
ドイツ・ミュンヘンにデザイン拠点を構え、元BMWチーフエクステリアデザイナーのナーダー・ファギザーデ(Nader Faghihzadeh:BMW 7シリーズや6シリーズ・グランクーペを手掛けた奇才)を招聘。ポルシェやアストンマーティンに比肩する低重心のプロポーションとリアウィンドウレスの大胆な造形美を追求しました。
ファーウェイの販売網(ファーウェイストア)に頼り切れば即座の露出は得られますが、ブランド独自のプレミアム心智はファーウェイの影に埋没してしまいます。阿維塔は自前のラグジュアリーショールーム網を中国全土に400店舗以上展開し、高級車としてのブランド純度を守り抜く賭けに出たのです。
従来のメガOEM外注モデルの限界
- ソフトウェア開発の孤立:外注サプライヤーへの仕様変更要請に数カ月を要し、機能更新(OTA)が遅延。
- データ主導権の喪失:走行ログやユーザー対話データがブラックボックス化し、自動運転の学習ループが回らない。
- ブランドの形骸化:中身が他社製ソフトウェアの既製品となり、競合車との差別化が不可能に。
阿維塔×引望 資本提携アライアンスの突破口
- 最優先のアーキテクチャ最適化:引望の第2位株主として、最新ADS 3.0や次世代車載チップの最速先行実装権を獲得。
- 独自デザインと知能の融合:ミュンヘン発の前衛ラグジュアリー造形とファーウェイの頭脳を破綻なく共存。
- 配当と企業価値の上昇:[ファーウェイ引望が独ボッシュを追撃するオープンプラットフォーム構想](/blog/2026/08/huawei-yinwang-bosch-autonomous-driving-commercial-battle/)の拡大に伴い、出資持分のキャピタルゲインと投資収益を獲得。
3. BEV(電気自動車)の罠と崑崙レンジエクステンダー:月販1万台を突破した価格・商品戦略
しかし、優れたアライアンスと華々しい出資発表だけでは、過酷を極める中国EVの生存競争を勝ち抜くことはできませんでした。2023年から2024年前半にかけて、阿維塔は極めて深刻な「BEV(電気自動車)の罠(BEVの壁)」に直面していたのです。
当時の主力車種「阿維塔11(SUV)」と「阿維塔12(クーペセダン)」は、30万〜40万元(約630万〜840万円)の高価格帯で展開され、完全なBEV(電気自動車)気自動車(BEV)として市場に投入されました。
しかし、中国の30万元超プレミアム市場において、BEV(電気自動車)セダンやSUVの需要は急速に頭打ちを迎えていました。都市部の富裕層はすでにテスラや蔚来(NIO)を購入し尽くし、内陸部や長距離移動を頻繁に行うファミリー層は、冬場の航続距離低下や高速道路の充電渋滞を嫌気して「プラグインハイブリッド(PHEV)」や「レンジエクステンダーEV(レンジエクステンダー式(EREV) / EREV)」へと一斉に雪崩れ込んだのです。
その間、レンジエクステンダーに特化した理想汽車(Li Auto)は月販4万〜5万台を叩き出し、ファーウェイの問界M7/M9も増程版が売上の8割以上を占める独壇場となっていました。対する阿維塔の月間販売台数は、2,000〜3,000台前後で低迷。年間数万台の規模では、巨額の開発投資を回収できない限界点に達していました。
崑崙(クンルン)レンジエクステンダーの投入と阿維塔07の価格破壊
この危機に対し、阿維塔CEOの陳卓率いる経営陣は、BEV(電気自動車)専業という教条主義を電撃的に放棄しました。2024年秋、自社開発のハイブリッドアーキテクチャ「崑崙レンジエクステンダー(Kunlun EREV)」を初搭載した中型SUV「阿維塔07」を市場へ投入したのです。
阿維塔が切った価格のカードは、競合メーカーの背筋を凍らせました。
| 比較項目 | 阿維塔 07(増程Max) | 理想 L6(Pro) | テスラ Model Y(RWD) | ポルシェ Macan EV |
|---|---|---|---|---|
| 車両本体価格 | 21.99万元(約462万円) | 24.98万元(約525万円) | 24.99万元(約525万円) | 72.80万元(約1,530万円) |
| パワートレイン | 増程(1.5T+39kWh CATL) | 増程(1.5T+36.8kWh) | BEV(電気自動車)(60kWh LFP) | BEV(電気自動車)(100kWh 三元系) |
| 総合航続距離 | 1,152 km(BEV(電気自動車)245km) | 1,390 km(BEV(電気自動車)212km) | 554 km(CLTC) | 613 km(CLTC) |
| 自動運転システム | 乾崑スマートドライビング ADS 3.0(LiDAR標準) | AD Pro(地平線J5ベース) | Autopilot(カメラ単体(ビジョン)方式カメラ) | ポルシェ・インテリジェント |
| 急速充電性能 | 3C-4C対応(15分で30-80%) | 2C対応(20分) | 最大170kW | 最大270kW(800V) |
| 室内音響・快適装備 | 英国Meridian 25スピーカー | 自社設計 19スピーカー | 標準 9スピーカー | BOSE / Burmester(有償OP) |
阿維塔07は、CATLが開発した最新のハイブリッド専用「驍遥(Freevoy)スーパーバッテリー」を採用。従来のレンジエクステンダー式(EREV)EVが抱えていた「バッテリー切れ時のパワーダウン」「急速充電の遅さ」「エンジン始動時の騒音振動」という三大欠陥を徹底排除しました。
何より、テスラModel Yや理想L6より3万元(約60万円)も安い21.99万元からという攻撃的なプライシングでありながら、屋根上にレーザーレーダー(LiDAR)を標準搭載し、ファーウェイ最新の「乾崑ADS 3.0」による都市部ノア(NOA:ナビゲーション自動運転)を即座に利用可能にしたのです。
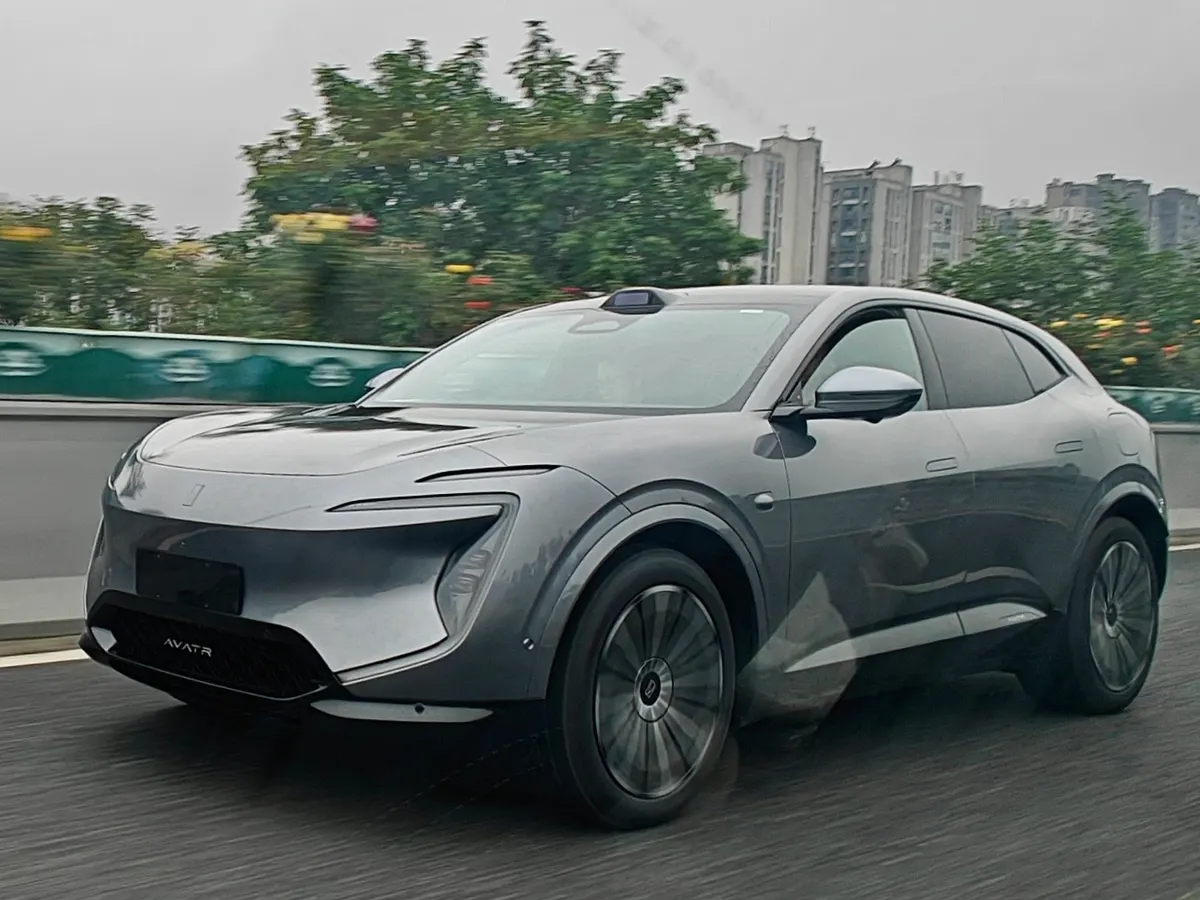
市場の反応は劇的でした。阿維塔07は正式発表からわずか17日間で25,000台を超える確定予約(確定受注(返金不可の本契約))を記録。納車が本格化した2024年10月、阿維塔ブランド全体の月間納車台数は10,056台へと跳ね上がり、前年同月比150%超のV字回復を達成しました。
続いて阿維塔11および12にも崑崙増程モデルを横展開し、「BEV(電気自動車)+増程」のデュアルパワートレイン体制を確立。阿維塔は、高級車市場における生存ラインとされる「月販1万台クラブ」の壁を一撃で突き破ったのです。
4. ドイツ御三家と日本勢への突きつけ:資本・知能・速度が変える高級車の定義
阿維塔の躍進が浮き彫りにしたのは、従来のラグジュアリーカーのブランドピラミッドが完全に崩壊したという現実です。
これまで中国の富裕層やアッパーミドル層にとって、30万〜40万元の予算で購入する車といえば、メルセデス・ベンツCクラス/GLC、BMW 3シリーズ/X3、アウディA4L/Q5といった「BBA(独御三家)」の独壇場でした。エンジンフィール、内装のウッドパネル、ステアリングの中央に輝く伝統のエンブレムがステータスシンボルとして君臨していたのです。
しかし、阿維塔07や12に触れた現代の中国消費者は、全く異なる価値基準で車を評価しています。
CHNアライアンス結成(長安・ファーウェイ・CATL)
3社のトップが揃い踏みし、国家代表級のスマートEVコンソーシアムとして阿維塔科技を設立。
阿維塔11/12投入と独ミュンヘン先行デザインの確立
完全BEV(電気自動車)(BEV)モデルとして超前衛的クーペスタイルを提案。IAAミュンヘン等で欧州の度肝を抜くも、価格帯とBEV(電気自動車)需要の壁に直面。
115億元を投じファーウェイ引望の第2位株主へ
車載AI事業の独立分社に10%出資。「魂論争」に終止符を打ち、知能化のコア技術を資本レベルで握る。
崑崙増程の投入と月販1万台突破・世界出海
阿維塔07が発売17日で確定受注(返金不可の本契約)2.5万台突破。中東ドバイ、東南アジア、欧州へのグローバルラグジュアリー輸出を開始。
平日は自宅の普通充電器でEVとして極めて経済的に通勤し、週末はガソリンを給油して1,000kmを超える高速ロングドライブを航続不安ゼロでこなす。高速道路から複雑な市街地まで、パーキングメーターの狭小駐車枠から地下駐車場の自動昇降まで、車自身が周囲の交通環境を先読みしてスムーズに滑り込む。
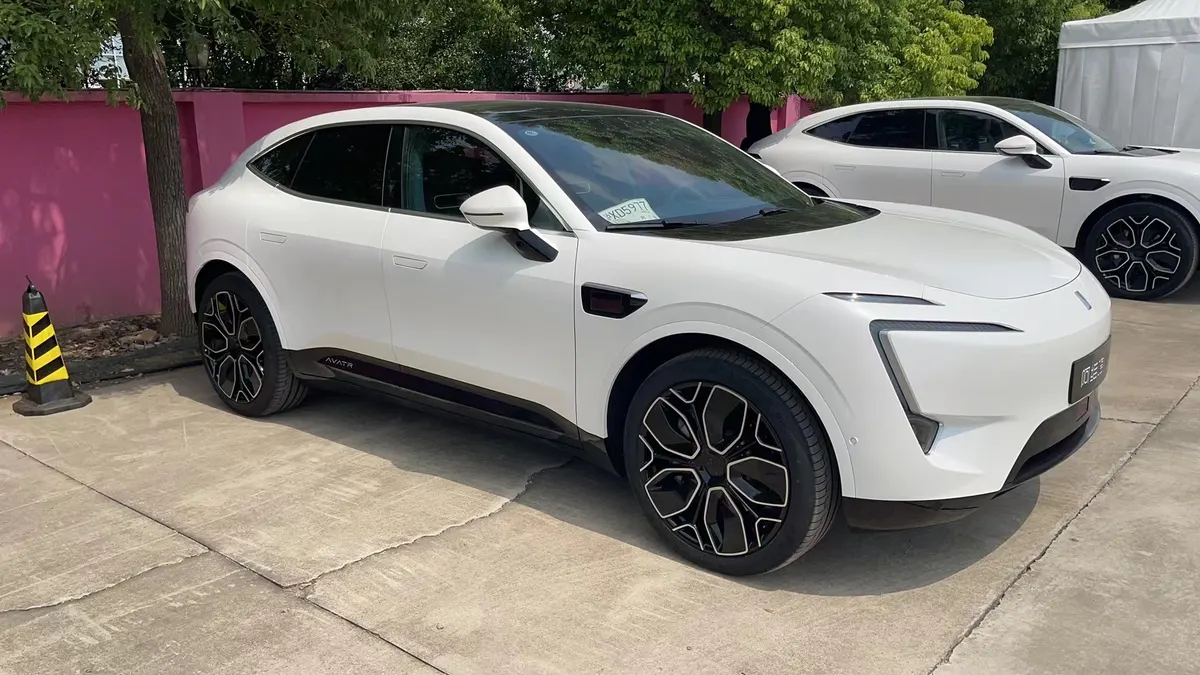
ドイツ御三家の内燃機関車が「数十年間変わらないナビ画面とボタンだらけのインパネ」に甘んじている間に、阿維塔は35.4インチの一体型4K遠端パノラマスクリーンと電子サイドミラー、ゼログラビティシートを提供しました。
結果として、中国市場における独御三家のガソリン車販売価格は30〜40%の大幅値引き(いわゆる「腰斬り」ダンピング)を余儀なくされ、正規ディーラー網の採算崩壊という構造的打撃をもたらしています。
日本の自動車産業への痛烈な鏡像
この阿維塔の戦局は、日本の完成車メーカー(トヨタ、ホンダ、日産)にとっても避けて通れない鏡像(ミラー)を突きつけています。
現在、日本勢はSDV(ソフトウェア・デファインド・ビークル)の遅れを取り戻すべく巨額の投資を行っています。トヨタは自動運転ユニコーンMomentaと提携し、中国市場で知能化を挽回しようとしており、ホンダもCATLとの電池提携や外部AIの導入を模索しています。
しかし、長年「ケイレツ(系列)」による垂直統合ピラミッドを築いてきた日本の自動車産業において、ITメガテックを自社のコアサプライヤーとして対等に受け入れ、さらには巨額の資本出資を行って「ソフトウェアの頭脳」を共有するという経営判断は、いまだかつて下されたことがありません。
「自前善導(自社開発)にこだわりすぎて開発スピードが周回遅れになるか、さもなくば他社ソフトを買い叩いて表層的なアプリ連携に留まるか」。
阿維塔が示したのは、その二者択一を打破する第3の道でした。「相手の技術が本物であるなら、115億元を投じてその会社の取締役会に入り、グループ全体の最優先パートナーとして走る」。この冷徹なまでの資本リアリズムと決断の速さこそが、中国EV市場の地殻変動を生み出している原動力です。
5. グローバル出海と残された課題:利益率と独立ブランド確立への隘路
月販1万台の節目を越え、引望の第2位株主として足場を固めた阿維塔ですが、その前途が平坦な花道ばかりというわけではありません。これからの事業展開には、克服すべき3つの高いハードルが立ちはだかっています。
課題1:巨額投資の回収と単車採算性の確立
引望への115億元の出資は、長安汽車グループ全体の財務にとっても決して小さな額ではありません。引望自体は2025年以降の黒字化を見込んでいますが、ファーウェイの研究開発費は年間数百億元規模に達します。阿維塔自身が単車粗利率を20%以上の健全な水準に引き上げ、持続的な営業キャッシュフローを創出できるかが問われています。
課題2:「ファーウェイの車」という認知の二重性
消費者の間で「阿維塔はファーウェイの車なのか、長安の車なのか」というブランド認識の曖昧さが依然として残っています。問界(AITO)のようにファーウェイストアの前面に出て販売されない分、阿維塔独自のラグジュアリーカルチャー(アヴァンギャルドな欧州デザイン、贅を尽くしたインテリア体験)を、いかにして「単なる知能化ガジェット」以上のプレミアムアイデンティティとして確立できるかが長期的な勝敗を分けます。
課題3:海外市場での関税障壁と現地ローカライズ
国内での成功を足がかりに、阿維塔は中東(アラブ首長国連邦・ドバイ)に巨大フラッグシップ拠点を構え、タイなどの東南アジア市場へ右ハンドル仕様の投入を開始しました。欧州市場では高関税の壁が立ちはだかりますが、長安汽車の海外組立拠点網を活用した現地ノックダウン(CKD)生産や、高級ブランドとしての直販モデル構築が急務となっています。
阿維塔が115億元で買い取ったのは、ファーウェイの「知能化の魂」だけではありません。それは、激変する自動車産業において「過去の成功体験に固執したプレイヤーから淘汰されていく」という冷酷な淘汰戦に対する、最も攻撃的な生存戦略でした。
ハードウェア製造の長安、AI知能化のファーウェイ、エネルギーのCATL。中国の工業エコシステムが総力を結集したこの巨大な実験が、世界の高級車ビジネスのルールをどこまで書き換えるのか。その勝算の真価が、今まさに試されています。
コメント
...