オフライン決済でAlipayに迫るWeChat Payの戦略
テンセントのCEO馬化騰氏が、WeChat Payのオフライン決済シェアがAlipayを上回ったと言及。KFCやガソリンスタンド、スターバックス等への急速な導入背景と、モバイル決済全体のシェア推移を解説します。取引頻度で圧倒するWeChatと、Eコマースで強いAlipayの势力争いに迫ります。
26ページ目
Alibaba、Tencent、ByteDance、Huawei、Xiaomi など中国大手テック企業の戦略変化を追う。
テンセントのCEO馬化騰氏が、WeChat Payのオフライン決済シェアがAlipayを上回ったと言及。KFCやガソリンスタンド、スターバックス等への急速な導入背景と、モバイル決済全体のシェア推移を解説します。取引頻度で圧倒するWeChatと、Eコマースで強いAlipayの势力争いに迫ります。
中国の春節(旧正月)の恒例行事となったモバイル決済での「電子お年玉(紅包)」の争奪戦。アリババとテンセントの2大IT巨頭によるARや位置情報を駆使した顧客獲得競争の最新動向をレポート。やり取りされた驚異的なデータ数と、そこから見えるオフライン実店舗への誘導・決済シーン拡大の狙いを解説します。
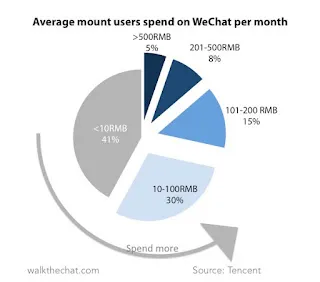
中国のモバイル決済市場を独占するWeChat PayとAlipay。両者が目指すのは単なる決済手段の提供ではなく、決済を起点とした億単位のユーザーと加盟店の統合です。QRコード決済によるオフライン市場への進出や、高頻度アプリから生まれるデータ信用経済など、その独自の市場メカニズムを解説します。
中国における二大スマホ決済サービス「WeChat Pay」と「Alipay」の市場覇権争いを解説。先行するSNS型アプリの競争優位性と、QRコード決済が社会インフラとして急速に浸透した技術的・社会的背景、ユーザー獲得戦略の違いを詳しく比較検証します。
2016年は中国のモバイル決済市場が爆発的に成長し、AlipayとWeChat Payの二大巨頭による覇権争いが激化した年です。信用スコアや無人コンビニの実験、銀聯のQR決済参入など、キャッシュレス社会の基盤が確立された1年を、主要なニュースとともに月別で振り返ります。
CNNICの報告書を基に、中国モバイルアプリ利用率ランキングを紹介。テンセントのWeChatが首位に立ち、QQ、Taobao、Baidu、Alipayがトップ5を独占。中国ネット界を支配する「BAT」の強さと、Oppo・Vivo・Huaweiなど地元端末メーカーの動向について解説します。
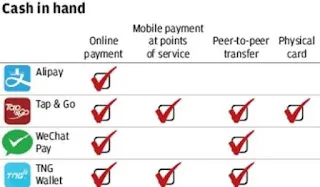
中国本土でダブルイレブン(双11)等のECイベントが爆発的に成長しモバイル決済が日常化する一方、従来の「オクトパス(八達通)」に固執しフィンテックの遅れが指摘される香港。その背景にあるセキュリティ懸念や、SVFライセンス導入による今後の展望を金融センターとしての視点から解説します。
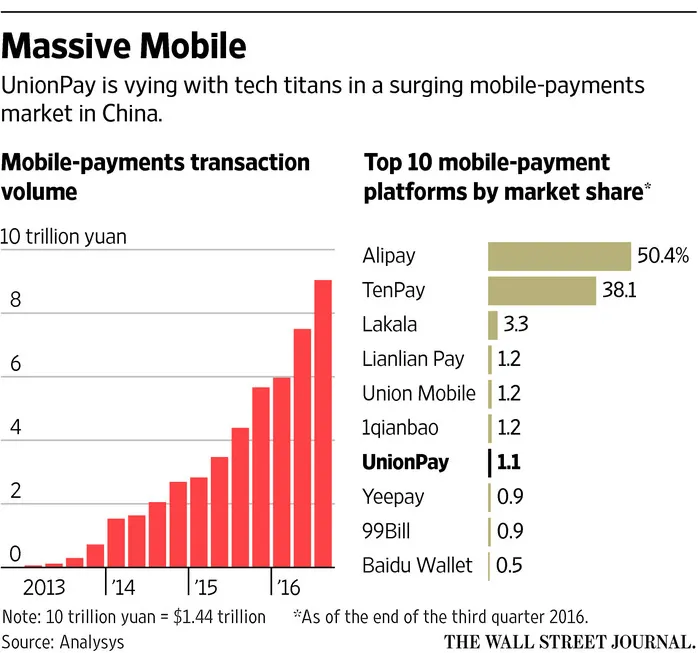
中国のモバイル決済市場は年間取引高4兆ドル超に成長し、アリババ(Alipay)とテンセント(WeChat Pay等)の民間2社が市場の89%を支配。これに対抗すべく、国有金融大手の中国銀聯(UnionPay)がQRコード標準化を掲げ、大手商業銀行が独自アプリ等で巻き返しを図る決済覇権争いを追います。
Worldpayの最新報告書によると、中国のEC市場は2020年までに年平均15%の成長を続け世界最大へ。モバイル決済が圧倒的シェア(56%)を維持する一方、決済手段の多様化や、日本の約9倍にのぼる市場規模の成長予測について詳しく解説します。
中国テック3強のBaidu、Alibaba、Tencent(WeChat)が推進するAIチャットボット戦略を解説。商用化でのハイブリッドアプローチや自然言語処理プラットフォームの開放、WeChatのスーパーアプリ化について、LINEやKikなどグローバル市場の動向も交えて分析します。
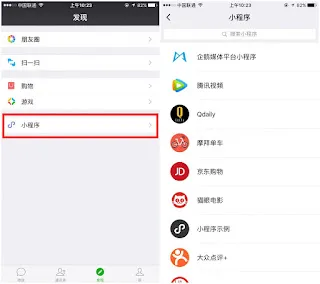
テンセントがWeChat内で動作する軽量アプリ「ミニプログラム(小程序)」を正式リリース。JD.com、大衆点評、DiDiなどの人気サービスがダウンロード不要で利用可能に。Appleのアプリストアや中国のサードパーティストアに与える影響と、独自言語WXML/WXSSの技術的特徴を解説。
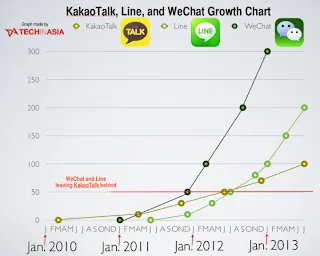
WeChatが「世界で最も有望なSNS」と称されながら、海外市場での普及に苦戦する理由を3つの視点から分析。参入時期の遅れ、中国市場優先の開発戦略、そしてローカライゼーションの不足が主因。LINEやWhatsAppとの競争における教訓と、中国テック企業のグローバル展開課題を考察。