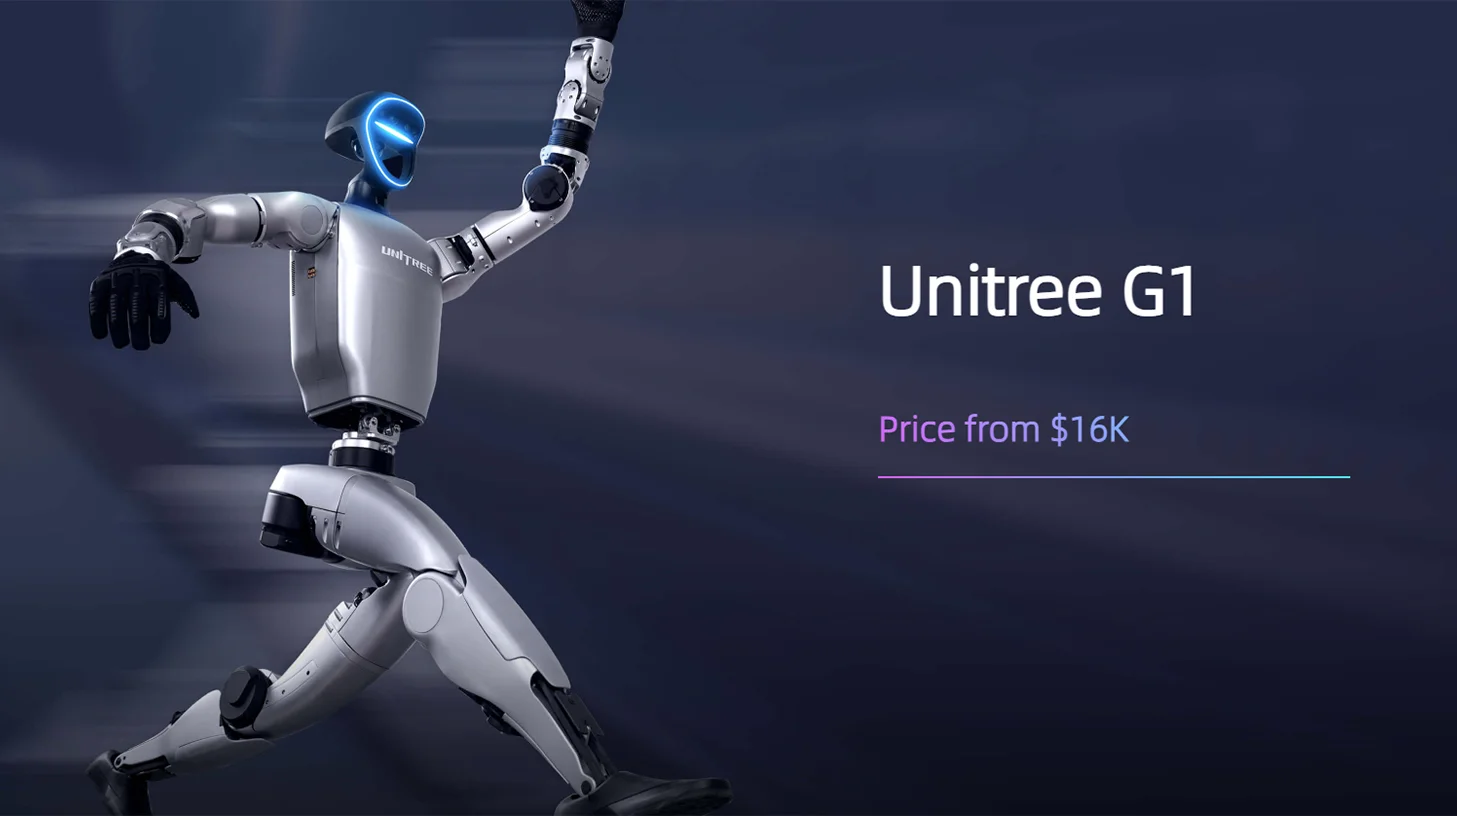
1. 1万6000ドルの衝撃波:研究室の「億単位の工芸品」を日常の道具へ
米カリフォルニア州や独ミュンヘンのロボット工学研究所で、ある奇妙な光景が日常化しつつあります。若手研究者やスタートアップのエンジニアが、PCのブラウザからECカートに「全身二足歩行ヒューマノイドロボット」を放り込み、クレジットカード決済を完了させているのです。
かつて人型ロボットといえば、文部科学省や米DARPA(国防高等研究計画局)などの大型国家予算を獲得し、数千万円から数億円の機体調達申請書を何十枚も提出しなければ触ることすら叶わない「至高の学術工芸品」でした。1台の関節アクチュエータが故障するたびに数カ月待ちの特注部品を取り寄せ、専任のメカニカルエンジニアが付きっきりで油圧やギアのバックラッシを調整する——それが2020年代初頭までの世界の共通認識でした。
その分厚い参入障壁を、中国・杭州に本社を置く宇樹科技(Unitree Robotics)が粉砕しました。同社が世界に向けて出荷を開始した量産型人型ロボット「Unitree G1」のグローバル定価は1万6,000ドル(中国国内価格9.9万元、約240万円)。
この値札は、グローバルのロボティクス産業界に冷水を浴びせました。テスラが構想するOptimusが「数年後に2万〜3万ドルを目指す」とアナウンスしていた目標ラインを、宇樹科技は最初の量産出荷段階で易々と下回ってみせたからです。
「人型ロボットが1台数百万円以上もする状態が続く限り、商業化など絵に描いた餅です。技術の偉大さは研究室のデモ動画の再生数ではなく、現場に何千台並べられるか、そして部品原価をどこまで削り落とせるかで決まります」
この破壊的な価格戦略は、ダンピングによる赤字出血ではありません。同社が開示した財務データによると、宇樹科技の2025年通期売上高は17.08億元(約360億円、前年比330%超の急拡大)を記録。非GAAPベースの純利益で約6億元(約125億円)の黒字を確保し、売上総利益率は製造業としては驚異的な60%前後に達しています。さらに世界累計で5,500台超の人型ロボットを出荷し、実稼働ベースで世界のトップシェアを独走しています。
「技術を自慢する学術フェーズ」から「冷徹なユニットエコノミクスが支配する商業戦局」へ。人型ロボット産業は、後戻りできない構造転換を迎えました。
2. 米中日のロボットチェス盤:A社が手を打てばB社はどう動くか
宇樹科技が投じた「1.6万ドルの量産機」という強烈な一手に対し、世界の競合各社はどのような対応を迫られているのでしょうか。市場は今、まさに息詰まるゲーム理論の盤面を展開しています。
📊 世界主要ヒューマノイドプレイヤーの商業スペックと収益モデル比較
| 企業名 / 代表機 | 標準価格帯 (目安) | 2025年推定出荷数 | コア部品内製率 | 財務損益ステータス | 主たる収益獲得源 |
|---|---|---|---|---|---|
| 宇樹科技 (Unitree G1) | 1.6万ドル (約240万円) | 5,500台超 (世界首位) | 90%以上 (モータ・減速機自社製) | 大幅黒字 (純利益約6億元) | 研究機関・EDU・世界中のインディ開発者 |
| Tesla (Optimus Gen 2) | 2万〜3万ドル (将来量産目標) | 数百台 (社内実験ライン) | 高水準 (自社工場資産活用) | EV事業による巨額持ち出し | 自社ギガファクトリー内実証・部品運搬 |
| Figure AI (Figure 02) | 推定15万ドル超 (B2Bリース) | 数十台〜100台規模 | 一部内製 (サプライヤー依存) | 巨額赤字 (VC資金燃焼) | 大手自動車組立工場POC (BMW等) |
| Boston Dynamics (Atlas) | 個別見積もり (非売品扱い) | 非公開 (数十台規模) | 特注ハイエンド | ヒョンデ傘下で赤字継続 | 特殊防衛・学術共同研究受託 |
| 日本勢 (川崎重工/安川電機等) | 1,000万〜数千万円 | 実証実験レベル | 極めて高い (精密ギア自社製) | 既存産業用アームで黒字補填 | プラント点検・災害対応実証実験 |
♟️ 手番1:テスラ(Tesla Optimus)の受けて立つ手
イーロン・マスク率いるテスラは、自社のEV製造インフラと完全自動運転(FSD)のニューラルネットワーク知能モデルを最大のアドバンテージとして掲げています。しかし、米国国内でアクチュエータや精密ギアボックスをゼロから調達するコストは極めて重く、BOM(部品原価)の引き下げ速度で中国のサプライチェーン集積スピードに追いつけていません。結果としてテスラは、中国の有力部品メーカー(三花智控や拓普集団)をティア1サプライヤーとして起用せざるを得ず、「知能はテスラ、骨格は中国サプライチェーン」というねじれ現象が生じています。
♟️ 手番2:米シリコンバレー勢(Figure AI / Agility)の受けて立つ手
OpenAIやジェフ・ベゾスからの巨額資金を背負うFigure AIやAgility Roboticsは、一般販売での価格競争を完全に諦めました。彼らは「自動車大手BMWのスパータンバーグ工場」などの超高単価な産業用PoC(概念実証)へ陣地を移し、1台あたり月額数万ドルのリース契約(RaaS: Robot as a Service)を結ぶ道を選んでいます。しかし、顧客企業ごとに膨大なカスタマイズが必要となるため、年間出荷台数が100台前後の壁を越えられないというジレンマに直面しています。
♟️ 手番3:日本産業界(川崎重工・安川電機・デンソー)の受けて立つ手
世界最強の産業用ロボットアームを誇る日本のロボット巨頭たちは、宇樹科技の出現に強い危機感を抱きつつも、身動きが取りづらい状況にあります。ファナックや安川電機の精密減速機(ハーモニック・ドライブ等)やサーボモータは世界最高品質ですが、1台数千万円の設備投資を前提とした重厚長大な産業ライン向けに最適化されているため、200万円台で全身アクチュエータを揃えるような「民生品レベルの超低コストアプローチ」には組織文化として舵を切り切れていません。
3. ホンダASIMOの挫折とペッパーの蹉跌:なぜ日本は価格破壊を起こせなかったのか
日本のロボティクス産業は、なぜこの「二足歩行の量産化競争」で先行者利益を失ってしまったのでしょうか。その背景には、かつて日本が経験した2つの象徴的な挫折が影を落としています。
第1の挫折は、本田技研工業が2000年に公開した「ASIMO」です。階段を昇り降りし、滑らかに走るASIMOの二足歩行技術は、間違いなく当時の世界最高峰でした。しかし、ASIMOは1台あたりの開発・製造コストが数億円に跳ね上がり、「ホンダの技術力を世界に示すPRアイコン」の域を脱することができませんでした。損益計算書(P/L)と結びついた明確な商業用途を見出せないまま、2018年に開発終了の憂き目を見ました。
第2の挫折は、ソフトバンクロボティクスが2014年に投入した「Pepper」です。本体価格約20万円という画期的なプライシングで登場し、店舗や家庭に普及を試みました。しかし、収益モデルが高額な月額通信・保守サブスクリプション(月額2万〜3万円×36カ月縛り)に依存していた上、何より「荷物を持ち上げる」「ドアノブを回す」といった物理的な作業をこなせない関節トルクの限界から、商業現場での実用性に乏しく、リース満了に伴う解約が相次ぎました。
日本が囚われた「二極化の罠」
- 超高額な学術実験(ASIMO型):1台数億円の究極スペックを追求するあまり、民間企業や研究者が買える価格に落ちてこない
- 無力な接客トイ(Pepper型):安価だがトルクや自由度が不足し、物理世界で実用的な軽作業を代替できない
- 重厚な産業アーム(既存大手):工場床にボルト固定された超高精度アームに特化し、移動型・汎用二足への投資を先送り
宇樹科技が切り拓いた「第三の極」
- 軽自動車価格の全身アクチュエータ:160万円〜240万円台で人間大の可動域と力制御を実現
- 強靭なトルクと耐衝撃性:転倒しても自力で起き上がり、荷物運搬や階段昇降をタフにこなす実用トルク
- 研究者・開発者の群雄割拠:世界中の大学やAI研究者が実機を購入してアルゴリズムを開発するエコシステム
宇樹科技が成し遂げたのは、「ASIMOの運動性能」と「民生ガジェットの量産コスト」のあいだに存在した広大な空白地帯を、中国・長江デルタのサプライチェーン集積力を駆使して力ずくで埋め立てたことでした。
4. 「二階建てプライシング」の錬金術:量産機で囲い込み、EDU版で利益を刈り取る
なぜ宇樹科技は、1台1.6万ドルという安値で売りながら、売上総利益率60%・純利益6億元という驚異的なキャッシュフローを叩き出せるのでしょうか。その秘密は、計算し尽くされた「二階建てプライシング戦略」にあります。
1階部分:1.6万ドル(9.9万元)の標準機が築く「参入障壁」
標準版のG1は、利益率を極限まで抑えた「マーケット制圧兵器」です。世界中の大学、AIラボ、トップエンジニアが「この価格なら研究費の残額で即決できる」と飛びつき、競合メーカーが試作機のデバッグに追われている間に、宇樹科技はグローバルの研究室を自社ハードウェアで埋め尽くしました。世界中のAI研究者がG1の上で強化学習モデルを回し、論文を発表し、GitHubにコードを公開するサイクルが回り始めたことで、後発メーカーが容易に覆せない強固な開発者ネットワーク効果が生まれたのです。
2階部分:数万ドルのEDU・産業向けモデルが稼ぐ「莫大なキャッシュ」
そして実際の巨額利益を稼ぎ出しているのが、高精度な触覚センシングハンド、高密度LiDAR、NVIDIA Jetsonをベースとした高演算コンピューティングモジュールを搭載した「G1 EDU(教育・産業向けアドバンスド版)」です。海外の研究機関や先端テック企業に対しては、1台あたり4万〜8万ドル(約600万〜1,200万円)で販売されます。
ハードウェアの基本骨格やモータ、リンク機構は標準版と完全に共通化して量産効果を効かせているため、EDU版の追加価格差はほぼそのまま同社の営業利益へと跳ね返ります。薄利多売の普及機で市場シェアを握り、高付加価値版で高粗利を吸い上げる——この見事な二階建て設計が、17億元もの売上高を支える柱となっています。
5. 世界戦略のタイムラインと生態系:ハードウェア売り切りから「知能OS」への飛躍
宇樹科技が目指しているゴールは、単なる「ロボットのハードウェア屋」ではありません。同社は世界中にばら撒いた数千台の機体を足がかりに、アップルがiPhoneで築いたようなプラットフォームビジネスへの転換を急いでいます。
四足歩行ロボットのグローバル制覇
創業者・王興興がXDogの自作から起業。四足歩行ロボット「Aliengo」や「Go1/Go2」を相次いで投入し、世界の商用四足歩行市場でシェア60%超を抑えて初期の黒字基盤を確立。
人型ロボットへの越境とG1の価格破壊
フルサイズ人型「H1」で世界最高速の走破性能を記録した後、9.9万元(1.6万ドル)の量産型G1を発表。世界のロボティクス研究コミュニティに価格のパラダイムシフトを引き起こす。
年間5,500台出荷・科創板上場とロボットOS構想
売上高17億元を突破し、上海証券取引所・科創板(STAR Market)への上場を果たして巨額資金を調達。フィジカルAI(身体性AI)基盤モデル「UnifoLM」とアプリ流通基盤「UniStore」の展開を開始。
この成長曲線の頂点に位置するのが、ロボット向けアプリケーション配信エコシステム「UniStore」です。
宇樹科技のフィジカルAI(身体性AI)エコシステム
ハードウェアの圧倒的普及台数を基盤とするタスク配信プラットフォーム
垂直統合ハードウェア基盤
内製率90%超のアウターロータ型ブラシレスモータ、遊星減速機、磁気エンコーダによる低コスト大量供給。
実現場データ収集パイプライン
世界中の大学・工場・物流施設で稼働する5,500台超のG1から吸い上げられる実世界インタラクションデータ。
タスクストア「UniStore」
夜間警備、荷物仕分け、部品搬送などの動作スキルをスマートフォンアプリのようにダウンロードして実行可能に。
かつてスマートフォン市場でアップルがApp Storeを通じて莫大な手数料収入を手にしたように、宇樹科技は世界中に配備されたG1をプラットフォームとして、「夜間巡回エージェント」「倉庫仕分けエージェント」「展示会受付エージェント」といった動作スキルソフトウェアの流通基盤を押さえようとしています。
ハードウェアを誰よりも安く大量にばら撒いた者だけが、その上で動くソフトウェアの標準OSを支配できる。この冷徹なテックプラットフォームの勝利の方程式が、今まさに人型ロボットの世界で再現されようとしています。
日本が誇ってきたロボット産業が、再び「技術で勝ってビジネスで負ける」という悪夢を繰り返さないためには、研究室の完璧さに閉じこもるのではなく、市場に飛び込んで製造原価を叩き落とす覚悟が問われています。宇樹科技が放った1.6万ドルの挑戦状は、未来の技術ではなく、すでに動き出した現実の産業戦争そのものなのです。
なお、同領域における産業構造の転換については、本誌が先に検証した人型ロボが1台200万円:宇樹G1、価格破壊の先にある壁および「工場で24時間働け」智元AGIBOT、人型ロボ量産の現実の分析もあわせて参照されたい。
コメント
...