1. 2011年の「iPhone追放」という屈辱:シリコンバレーの寵児が味わった転落
世界の半導体産業において、「デジタルカメラやスマートフォンの眼」となるCMOSイメージセンサー(CIS)は、日本企業が圧倒的な覇権を握り続けてきた数少ない聖域です。
ソニーグループ傘下のソニーセミコンダクタソリューションズは、裏面照射型(BSI)や積層型センサーの技術革新によって世界のスマートフォン市場の過半を制圧し、金額ベースで世界シェア50%超という難攻不落の帝国を築き上げてきました。
しかし、時計の針を2010年まで巻き戻すと、米アップルの初代「iPhone 3GS」や歴史的ヒット作となった「iPhone 4」の背面に搭載されていたメインカメラのセンサーは、ソニー製ではありませんでした。当時、アップルの独占サプライヤーとして君臨していたのは、1995年に米シリコンバレーのサニーベールで華人系エンジニアたちが創業したOmniVision Technologies(オムニビジョン/中国名:豪威科技)だったのです。
悲劇は2011年秋に起きました。「iPhone 4S」の開発において、より高い感度と微細化を求めたスティーブ・ジョブズとアップルの調達部門は、メインカメラのサプライヤーをOmniVisionから日本のソニーへと電撃的に切り替えました。
「アップルの注文を失った会社」――。株式市場の評価は冷酷でした。世界で最も利益率の高いスマートフォンの特等席から追い出されたOmniVisionは、その後サムスン電子の「ISOCELL」からも挟撃を受け、中低価格帯のスマートフォンや監視カメラ向けの薄利多売市場へと押し込められていきました。
だが、その敗北から15年が経過した2025年から2026年。中国の半導体商社から身を起こした虞仁栄(ユー・レンロン / Yu Renrong)率いる豪威集団(OmniVision Group / 旧・上海韋爾半導体)は、ソニーですら追いつけない速度で「車載用CMOSイメージセンサーの世界シェア第1位」の座を奪取し、年間売上高250億元(約5,250億円)を超える巨艦として鮮烈な復活を遂げました。
- iPhoneメインカメラからの脱落:2011年にソニーに主力の座を奪われ、長らくハイエンドスマホ市場で「2番手・3番手」の地位に甘んじる
- 120億元超の在庫評価損パニック:2022〜2023年のスマホ不況時、ファウンドリへの過剰発注が裏目に出て純利益が一時9割減の壊滅的打撃
- 完成車メーカーからの苛烈な値下げ要求:車載市場で首位に立ったものの、BYDなどEVメーカーから毎年10%〜15%の単価引き下げを迫られる
- 車載CIS出荷シェアで米オンセミを逆転:自動運転EV1台あたり10〜12個搭載される車載カメラで世界シェア約30%超を握り首位へ浮上
- 140dBの逆光耐性とLEDフリッカー抑制:トンネル出口の白飛びやLED信号機の消灯誤認を防ぐ「TheiaCel」技術でエヌビディアや地平線の標準に
- LOFIC技術でスマホ旗艦機へ再帰還:ファーウェイ「Pura / Mate」やシャオミ「14 / 15」のメインカメラに採用され、ソニーの独壇場に風穴
一度はソニーに完敗した企業を買い取り、いかにして「自動車の眼」で世界一へと押し上げたのか。そして、その裏で120億元(約2,500億円)もの在庫の山に埋もれかけた絶体絶命の危機をどう生き延びたのか。その軌跡を辿ると、中国の半導体産業で最も異色な「商人出身トップ」の冷徹な計算が浮かび上がります。
2. 清華大「伝説のEE85」が生んだ異端児:論文を書かずに電子街を走った男
豪威集団の創業者である虞仁栄は、中国の半導体業界において極めて特異な経歴を持つ人物です。
彼が1985年に入学した清華大学無線電系(現・電子工程系)の「EE85(85級)」は、中国テック史上で最も多くの半導体大物を輩出した伝説の学年として知られています。同級生や同窓生には、後に紫光集団を率いた趙偉国、展訊通信(Spreadtrum)を創業した武平、卓勝微(Maxscend)の馮晨、兆易創新(GigaDevice)の舒清明など、中国の国家半導体ファンドや上場企業を動かす面々がずらりと並んでいました。
しかし、エリート揃いの同級生たちが米国の大学院へ留学したり研究所でチップ設計の論文を書いたりする中、卒業後に浪潮集団のエンジニアとなった虞仁栄は、わずか数年で技術職に見切りをつけました。「自分は研究室で回路図を引くより、市場でモノを売る方が向いている」と悟った彼は、1990年代末に北京と深圳で電子部品の代理店(ディストリビューター)である北京華清興昌を立ち上げたのです。
深圳・華強北の混沌とした電子街を駆け回り、オン・セミコンダクター(onsemi)やパナソニックなどの海外製半導体を中国の携帯電話メーカーへ卸す商売で、虞仁栄は莫大なキャッシュと「どのスマホメーカーが来月何を何百万個欲しがっているか」という生きた市場感覚を掴みました。
2007年に上海で韋爾半導体(Will Semiconductor / 韋爾股份)を設立し、2017年に上海証券取引所へ上場を果たした時点で、同社の売上の7割以上はまだ「他社製チップを右から左へ流す代理店業務」でした。
「どれほど巨大な代理店になっても、チップの設計権を持たなければ、メーカーの気まぐれ一つで明日の飯の種を失う。生き残るには、世界トップ3の設計資産を丸ごと買い取るしかない」
上場からわずか2年後の2019年、虞仁栄は中国半導体史に残る大博打に打って出ます。自社の時価総額や売上規模をも上回る約150億元(約3,100億円)の巨資を動かし、米国から非公開化されていた名門OmniVision(豪威科技)と、ディスプレイ用半導体を手掛ける思比科(SuperPix)を同時に買収・統合したのです。
「単なる部品ブローカーがシリコンバレーの名門設計会社を呑み込んだ」と、当時のアナリストたちは統治不全を危惧しました。しかし虞仁栄は、シリコンバレーと上海のエンジニア陣に一切の素人口出しをせず、自身が最も得意とする「中国の泥臭いサプライチェーン営業」と「次なる爆発市場への資本集中」に徹しました。その最大の標的こそが、スマートEV(電気自動車)の車載カメラでした。
3. 「トンネル出口で目が眩むな」:EV1台12個のカメラ需要とオンセミ逆転劇
なぜスマートフォンで無敵を誇ったソニーが、車載カメラ市場では最初から主導権を握れなかったのでしょうか。そこには、「人間が記念写真を撮るためのカメラ」と「AIが時速100キロで命を守るためのカメラ」の根本的な物理的違いがありました。
スマートフォンのカメラは、4,000万画素や2億画素といった「画素数の多さ」と「背景のボケ味、鮮やかな色再現」を競います。しかし、自動運転システム(ADAS)の車載カメラにとって、2億画素の綺麗な風景写真はかえって邪魔でしかありません。データ量が大きすぎて車載チップの処理が追いつかず、ミリ秒単位のブレーキ判断が遅れるからです。
車載カメラに求められる絶対条件は、以下の3つの過酷な物理環境への耐性でした。
- 140dB超の超高ダイナミックレンジ(HDR):暗いトンネルから真夏の直射日光が照りつける出口へ飛び出した瞬間、通常のカメラは数フレームにわたって画面が真っ白(白飛び)になります。しかし自動運転車にとって、その0.5秒の盲目は前方の停止車両への追突を意味します。
- LEDフリッカー(点滅)の完全抑制(LFM):現代の信号機や道路標識、先行車のLEDテールランプは、人間の目には見えない高速なパルス(PWM制御)で点滅しています。通常のCMOSセンサーでこれを撮影すると、シャッターのタイミングによって「赤信号が消えている」とAIが誤認識する致命的な現象が起きます。
- 氷点下40度から105度までの車載信頼性(AEC-Q100):炎天下のダッシュボードや極寒の冬でも10年間劣化せず、しかも暗闇でもノイズなく歩行者を捉える大ピクセル設計が不可欠です。
長らくこの車載CIS市場を40%以上のシェアで独占していたのは、米国のオン・セミコンダクター(onsemi)でした。
ところが2020年以降、中国の自動車市場で起きた「スマートEV革命」が勢力図を一変させます。それまでのガソリン車は、バックモニター用の30万〜100万画素のカメラを1〜2個積むだけでした。しかし、カメラ単体方式の都市部自動運転へ舵を切った小鵬汽車(XPENG)や、理想汽車(Li Auto)、小米(Xiaomi)、そして全車種へのADAS標準搭載を強行した比亜迪(BYD)は、車両1台あたり800万画素(8MP)のフロント・サイドカメラと300万画素(3MP)のサラウンドビューカメラを合計10個〜12個も搭載し始めたのです。
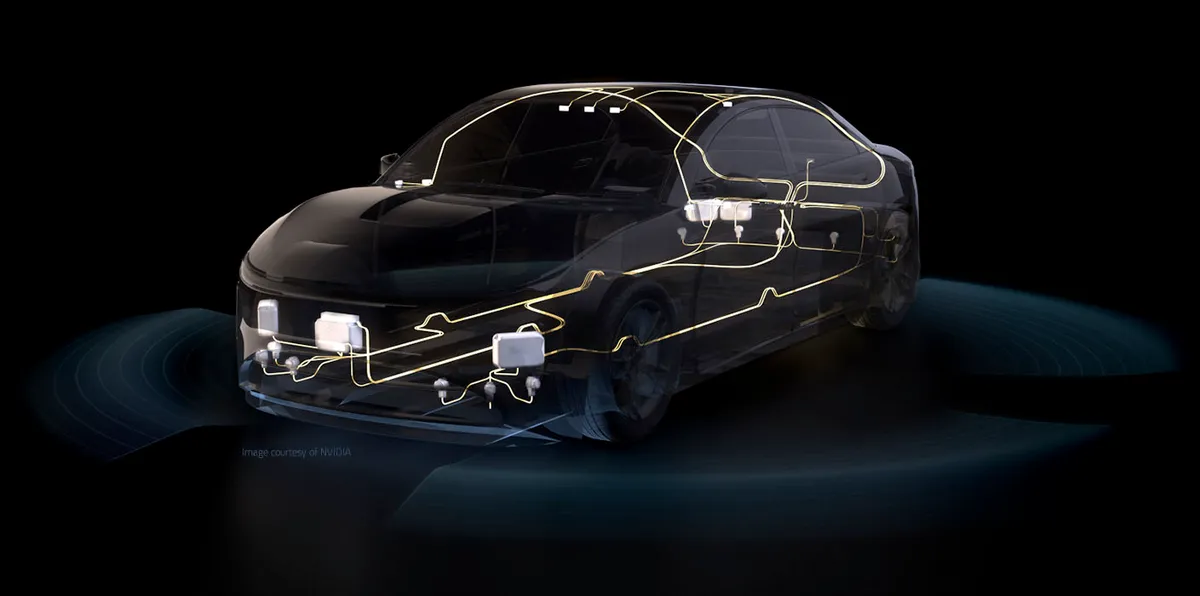
この千載一遇の波に対し、米オンセミはコロナ禍以降の半導体不足の中で中国の新興EVメーカーへの供給拡大に遅れを取り、価格も高止まりしていました。
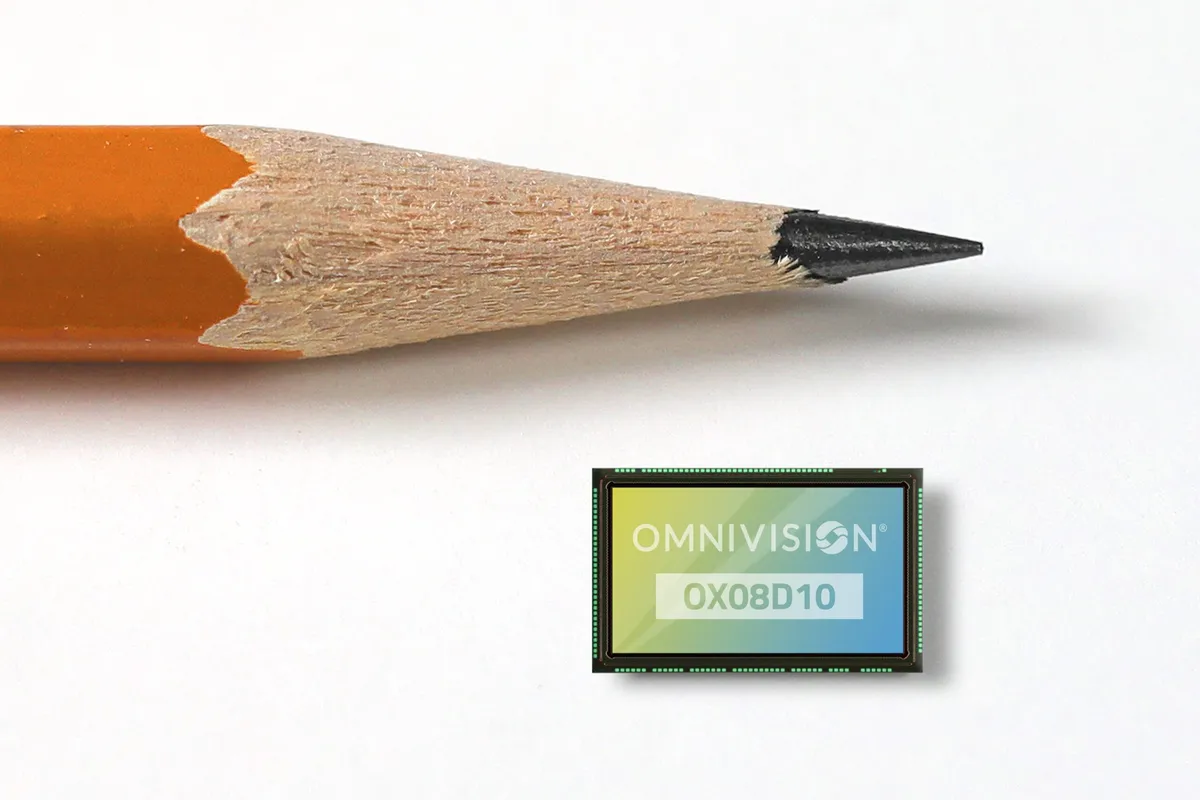
そこに虞仁栄率いる豪威集団が総力を挙げて切り込みます。単一露光で140dBのダイナミックレンジとLEDフリッカー抑制を両立する独自技術「TheiaCel」を搭載した800万画素センサー「OX08D10」や「OX08B40」を投入し、エヌビディアの「DRIVE Orin / Thor」や地平線(Horizon Robotics)の車載AIチップ「Journey 6」の公式リファレンス設計(標準推奨部品)の座を次々と獲得したのです。
| 比較項目 | 豪威集団(OMNIVISION) | ソニーセミコンダクタ(Sony) | 米オンセミ(onsemi) |
|---|---|---|---|
| 全体CIS市場での立ち位置 | 世界第3位(中国首位) | 世界第1位(売上シェア50%超) | 車載・産業用特化 |
| 車載用CIS出荷量シェア | 世界第1位級(約30%〜33%へ急伸) | 世界第3〜4位(約10%前後から猛追) | 世界第1〜2位(約30%前後、シェア低下傾向) |
| 車載主力の技術的強み | Split-Pixel LFM・TheiaCel(140dB HDR) | 積層型技術・Sub-pixel方式(IMX728等) | 長年の欧米Tier 1採用実績(AR0820等) |
| 主要車載顧客・エコシステム | BYD、理想、小鵬、小米、メルセデス、NVIDIA | トヨタ、日産、欧州OEM、新興EV一部 | テスラ(初期〜中期)、欧米・日系OEM |
| スマホ向け主力製品 | OV50H / OV50K / OV50X(国産旗艦機へ浸透) | LYTIA(LYT-900 / 818)・iPhone全量 | スマホ向けからは撤退済み |
2024年から2025年にかけ、豪威集団の車載CIS売上高は前年比30%〜40%増の年間60億元(約1,260億円)規模へと急拡大し、出荷数量ベースでついに米オンセミを抜き去って世界首位へと躍り出ました。
4. 120億元の「在庫地獄」と純利益9割減:ファブレスモデルが突きつけた刃
もっとも、豪威集団の歩みは決して順風満帆な勝利の行進ではありませんでした。むしろ2022年から2023年にかけて同社が経験したのは、会社そのものが吹き飛びかねない「120億元の在庫パニック」でした。
豪威集団は、自社で巨大な半導体工場(ファブ)を持たず、台湾TSMCや中国・中芯国際(SMIC)、華力微電子(HLMC)に製造を委託するファブレス企業です。
2020年から2021年の世界的な半導体不足のさなか、スマートフォンの需要が永遠に伸び続けると錯覚した業界各社は、ファウンドリの生産枠を取り合うために1年先までの大量発注を強行しました。豪威集団もまた、6,400万画素などのスマートフォン向けセンサーのウェハーを大量に仕込みました。
しかし2022年に入ると、世界的なインフレと中国のゼロコロナ政策によってスマートフォン市場が氷河期に突入します。シャオミやOPPO、vivoからの注文が一夜にして蒸発する一方、半年前にファウンドリへ発注していたウェハーは毎月容赦なく完成して倉庫へ運び込まれてきました。
2022年後半、豪威集団(当時・韋爾股份)のバランスシート上に積み上がった棚卸資産(在庫)は、実に120億元〜140億元(約2,500億〜2,900億円)という天文学的な水準に達しました。
韋爾股份がOmniVision(豪威科技)を統合
清華大出身の虞仁栄が約150億円規模の買収を完遂。半導体代理店から世界第3位のCMOSイメージセンサー設計企業へ脱皮。
120億元の在庫評価損と「純利益9割減」の地獄
スマホ市場の急冷により120億元超の過剰在庫を抱え、約13億〜15億元の資産減損処理を実施。純利益が前年比約80%〜90%減へ暴落。
車載CIS世界首位奪取と「OV50H」によるV字回復
不良在庫の投げ売りを完了。BYDや理想汽車のADASカメラ特需と、ファーウェイ・シャオミ旗艦機への「OV50H」採用で売上・利益が過去最高圏へ急回復。
社名を「豪威集団」へ変更・ソニーとの全面対決へ
上場社名を「韋爾股份」から「豪威集団」へ正式変更。車載8MPの次世代機「OX08D」とスマホ向け1インチ「OV50X」を量産しつつ、国内後発勢との価格戦に対峙。
倉庫で腐っていく旧世代のスマホ用センサーを現金化するため、虞仁栄は血を吐くような決断を下します。原価割れの大幅値引き(ダンピング)で在庫を一掃し、2022年から2023年にかけて十数億元規模の棚卸資産評価損を計上したのです。その結果、2021年には44億元(約920億円)あった同社の純利益は、2022〜2023年には5億〜9億元台へと約80%〜90%も暴落し、株価は最高値から3分の1以下へと叩き売られました。
しかし、この冷酷な「損切り」と並行して、虞仁栄は浮いた運転資金のすべてを「車載用800万画素センサー」と「スマートフォン用の大判5,000万画素センサー(OV50H / OV50K)」の2点に集中投下していました。
2023年秋、米国の制裁を突破して復活したファーウェイの「Mate 60」や「Pura 70」、さらにシャオミの「Xiaomi 14」が、長年使い続けてきたソニー製センサーの一部を豪威集団の「OV50H」へと切り替えたことで、潮目は完全に変わりました。「iPhoneから追放された敗者」が、12年の歳月を経て、中国国内のハイエンドスマートフォンのメインカメラの座を自力で奪い返した瞬間でした。
5. ソニーの逆襲と中国内部の「3兄弟殺し合い」:安住なき半導体サバイバル
2025年、韋爾股份は自らの証券略称と社名を正式に「豪威集団(OmniVision Group)」へと変更し、名実ともにイメージセンサーを中核とするグローバル半導体企業としての旗を掲げました。創業者の虞仁栄は故郷・寧波に創設される理工系大学(東方理工大学)へ個人資産から300億元(約6,300億円)規模の株式・資金を寄付すると表明し、中国で最も注目を集める実業家となりました。
しかし、アップルのVision Pro向けマイクロOLEDでソニーの牙城に挑む視涯科技(SeeYa)と同様に、光学半導体の頂上決戦に安住の地はありません。現在、豪威集団の目の前には、かつてないほど厳しい「二重の包囲網」が敷かれています。
豪威集団(OMNIVISION)
車載CIS(OXシリーズ)・スマホCIS(OV50シリーズ)・医療内視鏡センサー
ソニーセミコンダクタ(Sony)
2層トランジスタ画素積層型「LYTIA」でスマホ最高峰を死守しつつ、車載8MP/17MPで猛烈な巻き返しを開始
思特威(SmartSens)・格科微
同じ上海の思特威がファーウェイや車載ADAS市場へ参入し、豪威のシェアと粗利率を背後から切り崩す
TSMC・SMIC・華力微(HLMC)
先端ロジック積層とBSI(裏面照射)ウェハー工程を分業し、地政学リスクに備えた国産ファウンドリ比率を拡大
ロボット視覚・医療・ARグラス
人型ロボット用のグローバルシャッター視覚センサーや、世界シェア首位の使い捨て医療内視鏡カメラで高収益を確保
第一の脅威は、ソニーによる車載市場での本格的な逆襲です。これまでスマートフォンの高収益に支えられてきたソニーは、車載専用のブランドと設計部隊を強化し、自動運転向けの800万画素・1,700万画素センサーを引っ提げてトヨタや日産、さらには中国のEVメーカーへと猛烈な営業攻勢をかけています。
そして第二の、より生々しい脅威は、中国国内の後発メーカーによる「身内の共食い」です。監視カメラ用センサーで世界首位を握る上海の思特威(SmartSens)や、ローエンドスマホから中堅へと駆け上がってきた格科微(GalaxyCore)が、豪威集団が切り拓いたファーウェイ・シャオミのサプライチェーンやBYDの車載カメラ調達網へと低価格でなだれ込んできているのです。
かつてソニーとオンセミの隙間を突いて世界の頂点へと駆け上がった「華強北出身の勝負師」虞仁栄。今度は自らが追われる立場となった車載カメラとスマートフォンの戦場で、再びファブレス特有の在庫の罠に陥ることなく技術的優位を守り抜けるのか。半導体業界で最もタフな生き残りゲームは、まだ中盤戦に過ぎません。
参考資料・情報元
- [一次情報] OMNIVISION Official Release: TheiaCel OX08D10 8MP CMOS Image Sensor for Automotive ADAS and NVIDIA DRIVE Hyperion
- [一次情報] 上海韋爾半導体股份有限公司(豪威集団 / 603501.SH):年次財務報告書および車載・スマートフォン向けCIS売上構成開示データ
- [一次情報] Yole Group (Yole Intelligence): Status of the CMOS Image Sensor Industry Report — Automotive & Mobile Market Share
- [一次情報] 36氪(36Kr):iPhoneから締め出された豪威科技、いかにして車載カメラと国産フラッグシップ機でソニーの牙城に切り込んだか
- [一次情報] 晩点LatePost:清華大の「半導体首富」虞仁栄——120億元の在庫危機を生き延びた韋爾股份(豪威集団)の冷徹な生存術
コメント
...