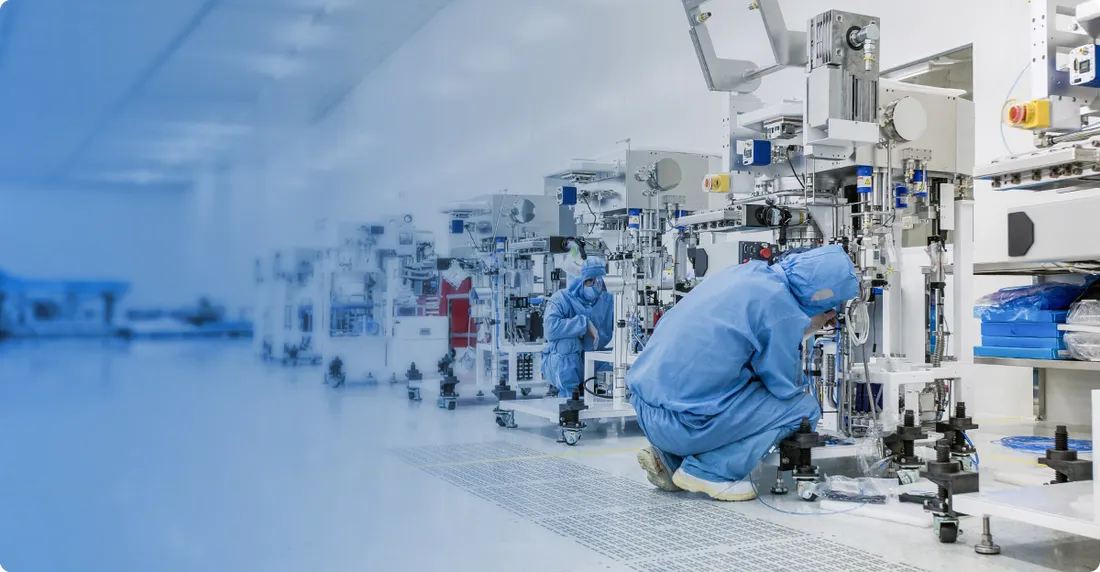
世界の半導体製造装置市場は長年、米アプライドマテリアルズ(AMAT)、オランダASML、米ラムリサーチ、日本の東京エレクトロン(TEL)、米KLAという「世界5大メガサプライヤー(Big 5)」によって牛耳られてきた。これらの巨人は、数十年にわたるM&Aと極限の物理・化学プロセスの蓄積により、後発国の参入をことごとく阻んできた。
しかし、米国の対中半導体輸出規制という地政学の巨大な地殻変動をテコに、時価総額2,000億元(約4.2兆円)を超えるモンスターへと急成長した中国企業がある。北京に本拠を置く北方華創(NAURA Technology Group / 002371.SZ)だ。
中微公司(AMEC)がエッチングに、盛美上海(ACM Research)が洗浄に特化する単科型アプローチをとるのに対し、北方華創は「露光機を除く前工程装置のほぼすべて(エッチング、PVD、CVD、ALD、酸化拡散炉、洗浄)」を自社で網羅する「総合プラットフォーム戦略」を掲げる。中国の「アプライド」「東京エレクトロン」と呼ばれる同社は、SMICや長江存儲(YMTC)のクリーンルームを自社製装置で塗り替えつつある。
だが、全方位に戦線を広げた巨艦は、いかなる開発リソースの過密とコア部品の急所を抱えているのか。そして、日本の半導体装置産業が死守する牙城にどこまで迫っているのか。その内幕を解剖する。
1. 国営電子管工場から「中国のアプライド」への合従連衡
北方華創のルーツは、1950年代に旧ソ連の支援を受けて設立された北京の国営第774工場(北京電子管廠)をはじめとする、中国電子工業の揺籃期にまで遡る。2001年に国営工場の優良資産を統合して「七星電子」が設立され、ガス流量制御器(MFC)や拡散炉の製造から始まった。
転換点は2016年、同じく北京の半導体装置大手であった「北方微電子(NMC)」との経営統合である。ハイエンドのプラズマエッチング装置やPVD技術を持っていた北方微電子と、精密部品・熱処理炉に強みを持つ七星電子が合体し、現在の「北方華創(NAURA)」が誕生した。
【北方華創(NAURA)が辿った合従連衡の歩み】
1950年代:北京電子管廠(700系国営工場)として真空管・電子部品を生産
2001年:北京七星華創電子(七星電子)が発足、熱処理炉やMFCを手掛ける
2010年:深セン証券取引所に上場(002371.SZ)
2016年:北方微電子(NMC)と大型再編、社名を「北方華創」へ変更
2020年以降:米輸出規制を追い風に国内ファブの入札を独占、時価総額4兆円突破
2024年:12インチ先進クラスタイオンビームエッチング機や全石英LPCVDを発表米国商務省によるEntity Listへの追加や対中先端装置の輸出規制は、北方華創にとって最大の事業追い風となった。かつてSMICや長江存儲、長鑫存儲(CXMT)などの中国ファブは、歩留まりリスクを嫌ってアプライドや東京エレクトロン、ラムリサーチの装置を指名買いしていた。
しかし西側のサプライチェーンが遮断される危機に直面したことで、国内ファブは「歩留まりが落ちてもいいから北方華創の装置を全ラインに入れろ」という背水の陣を敷いた。数千台規模の装置が中国全土のクリーンルームに雪崩を打ち、同社の売上高は年率数十%の猛烈な勢いで膨張したのである。
2. 東京エレクトロンの牙城に迫る5大プロセス製品群
半導体の前工程(ウェハプロセス)において、北方華創の製品ポートフォリオは驚くほど東京エレクトロン(TEL)やアプライドマテリアルズ(AMAT)に酷似している。
露光機(リソグラフィ)だけはオランダASMLや上海微電子(SMEE)の領域として手を引いているが、それ以外の「薄膜を付ける(PVD/CVD/ALD)」「回路を削る(エッチング)」「熱で改質する(酸化拡散)」「洗う(洗浄)」という前工程の全工程を自社製品でカバーしている。
上の写真は、同社がリリースした12インチ先進ガス団簇イオンビームエッチング装置「Acme Glaion 130」である。ナノスケールの微細トレンチを極めて平坦にエッチングするこの装置をはじめ、北方華創は各工程で急速な世代交代を進めている。
- コータ・デベロッパの世界独占:EUV露光と直結する塗布現像装置で世界シェア近90%を誇る絶対的支配力
- 極低温エッチング技術:400層超の3D NANDメモリ深孔を一気に貫通する極低温プラズマエッチングで世界をリード
- 50年のプロセスレシピ蓄積:TSMC、インテル、サムスンの最先端GAA(2nm)プロセス開発に深くコミット
- 中国市場での圧倒的政治的優位:政府資金と国内ファブの優先調達により、国内シェアを急ピッチで奪還
- 全工程ワンストップ提供:エッチングと成膜(PVD/CVD)、熱処理炉をパッケージで納入し、初期導入コストを低減
- 成熟ノード(28nm以上)の完全制圧:車載・産業用パワー半導体やMCU向けの製造ラインでは外資をほぼ排除
特に縦型の酸化拡散炉(ファーネス)においては、かつて日本の国際電気(KOKUSAI ELECTRIC)や東京エレクトロンが強かった領域を、北方華創が中国国内でほぼ完全にリプレイスしつつある。
3. 世界4大半導体製造装置プラットフォームの比較
半導体製造装置の巨艦同士の戦いにおいて、北方華創の規模と収益構造は世界トップとどのように対比されるのか。
| 指標 | 北方華創(NAURA / 中国) | 東京エレクトロン(TEL / 日本) | アプライド(AMAT / 米国) | ラムリサーチ(Lam / 米国) |
|---|---|---|---|---|
| 中核製品群 | エッチング, PVD, CVD, 熱処理炉, 洗浄 | コータ/デベロッパ, エッチング, 成膜, 洗浄 | PVD, CVD, CMP, 検査, イオン注入 | エッチング(世界最強), 導電性CVD |
| 時価総額 | 約4.0〜4.5兆円(中国首位) | 約12〜14兆円 | 約25〜30兆円 | 約12〜15兆円 |
| 売上高研究開発費率 | 約20〜25%(極めて高水準) | 約10〜12% | 約10〜12% | 約9〜11% |
| 強みを持つノード | 28nm〜14nmロジック、成熟3D NAND | 2nm/3nm GAA、最先端EUV直結 | 最先端全ノード、マテリアルズ工学 | 3D NAND深孔エッチング、先端配線 |
| 海外売上比率 | 5%未満(ほぼ内需特需) | 80%以上(グローバル分散) | 85%以上(グローバル分散) | 85%以上(グローバル分散) |
| 最大のリスク | 先端コア部品の禁輸と多面戦の疲弊 | 中国向け売上規制による減速 | 中国市場の規制・制裁による打撃 | メモリ設備投資サイクルの急変動 |
この比較から明白なのは、北方華創が「売上の4分の1近くを研究開発に注ぎ込む異常な投資体質」を持っていることだ。アプライドやTELが10%台前半の研究開発比率であるのに対し、北方華創は多岐にわたる装置を同時にキャッチアップするため、莫大な利益を技術開発に再投資し続けている。
しかし同時に、売上の95%以上が中国国内市場に偏重しており、グローバルな最先端ファブ(TSMC台湾拠点、インテル、サムスン平澤工場)への納入実績はほぼ皆無という構造的弱点も露呈している。
4. 「プラットフォーム症候群」の重荷とコア部品の急所
外見上は4兆円の威容を誇る北方華創だが、その内部には「全方位展開」が引き起こす過酷なトレードオフと、容易には埋められないサプライチェーンの死角が存在する。
最も深刻なのは、装置本体の国産化率が高まる一方で、「装置の心臓部を成すコンポーネント」が依然として日米欧のサプライヤーに依存している現実である。
ウエハを静電気で吸着し、プラズマの熱を逃がす「静電チャック(ESC)」は日本ガイシ(NGK)や京セラの独壇場であり、ガスをミリグラム単位で正確に流す「マスフローコントローラ(MFC)」は日本のHORIBA(堀場製作所)が圧倒的シェアを握る。プラズマを発生させるRF電源も米アドバンスト・エナジー(AE)やMKSインストゥルメンツが主流だ。
北方華創は傘下の七星電子を通じてMFCや部品の内製化を進めているが、最先端の14nm以下のプロセスに耐えうる信頼性と再現性を確保するには、まだ何年もの時間が必要とされる。
5. 日本の半導体エコシステムへの鏡像:巨艦の次なる針路
北方華創の台頭は、東京エレクトロンをはじめとする日本の製造装置メーカー、そして背後に控える高度部材サプライヤーにとって、極めて重大な産業的示唆を含んでいる。
かつて日本の家電や液晶パネル産業が経験したように、「成熟ノードの製造装置」において中国勢はすでに十分な実力をつけ、圧倒的なコスト競争力で日本製品を締め出しつつある。パワー半導体、イメージセンサー、車載アナログ半導体といった領域では、北方華創の装置だけで構成されたファブが次々と稼働している。
【日本の半導体産業が直面する二重の現実】
・装置完成品市場:成熟ノードにおいて中国市場でのプレゼンスが急激に侵食される脅威
・コア部材・部品市場:北方華創の巨額増産に伴い、日本の精密バルブ、ポンプ、ESC、石英部材への需要が急増する共生関係
日本企業にとって真の勝負所は、北方華創が容易に真似できない「極限の材料科学」と「原子層レベルのプロセス制御(GAA、裏面給電、High-NA EUV対応)」である。東京エレクトロンが極低温エッチングやEUV向けコータ・デベロッパで圧倒的優位を保ち続ける限り、最先端の領域で日本企業の価値が失われることはない。
しかし、4兆円の巨艦が自国ファブの膨大な量産データを飲み込み、部品の内製化を着実に進めている事実を軽視してはならない。東京の半導体巨人が歩んできた半世紀の歴史を、わずか十数年で圧縮再現しようとする北方華創の野望。その光と影は、米中半導体戦争の最深部でいま最も冷徹な現実を映し出している。
なお、同領域における産業構造の転換については、本誌が先に検証したTELの9割独占に迫る中国トラック:芯源微、塗布現像の現実およびSCREENの独占を砕く微小気泡:盛美上海、半導体洗浄の真実の分析もあわせて参照されたい。
コメント
...