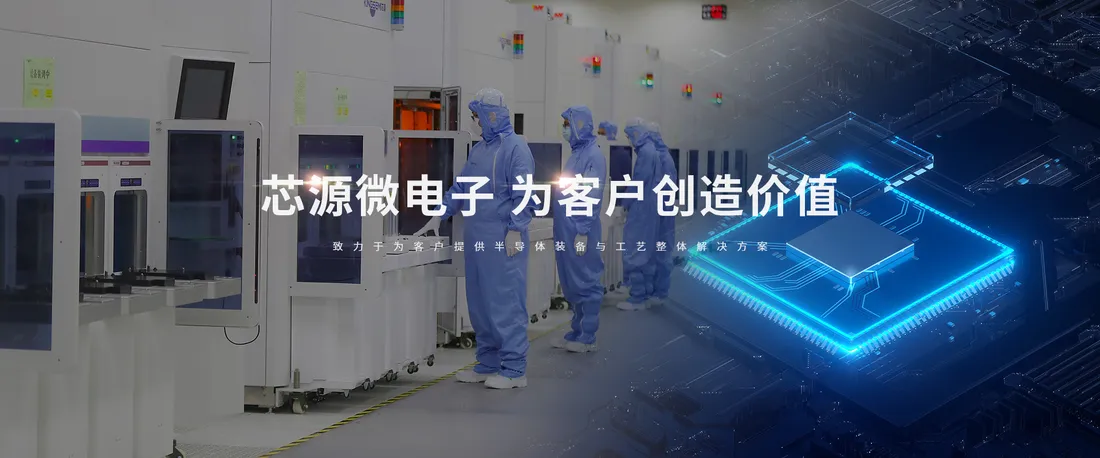
半導体の製造工程において、最も知名度が高いのはオランダASMLの露光装置(スキャナー)だろう。しかし、露光装置は単独では1ミリも動かない。露光機の真横に物理的・通信的にミリ秒単位で直結され、ウエハに感光液(フォトレジスト)をナノメートルの均一性で塗り、露光後の潜像を現像する「相棒」が存在する。「コータ・デベロッパ(塗布現像装置 / トラック)」である。
このトラック装置は、主要な半導体製造装置カテゴリーの中で最も寡占が進んだ領域として知られる。日本の東京エレクトロン(TEL)が世界シェアの約90%を牛耳り、EUV(極端紫外線)世代に至っては100%の市場を独占しているからだ。ASMLの露光機が置かれる場所には、必ずTELの「LITHIUS」や「Clean Track」が鎮座してきた。
その難攻不落の「TEL一強」に、中国東北部の工業都市・瀋陽から挑む唯一のプレイヤーが存在する。瀋陽芯源微(Kingsemi / 688037.SH)である。
中国科学院のロボット自動化研究からスピンオフした同社は、後工程パッケージング向けトラックから身を起こし、液浸ArF(ArFi)およびKrFに対応した12インチ前工程トラック「KS-FT300」を開発。SMICや長鑫存儲(CXMT)の中枢ラインで量産認定を勝ち取った。
日本の誇る半導体装置の金字塔・TELの背中に、中国勢はどこまで迫っているのか。そして、露光機とのインライン同期プロトコルとEUV微細化が突きつける「越えられない壁」の正体とは何か。その現実を解剖する。
1. 中国科学院のロボット研究室から始まった「東北の挑戦」
芯源微の母体は、中国の産業用ロボット研究の総本山として知られる「中国科学院瀋陽自動化研究所(SIA)」である。現董事長兼総裁の宗潤福(Zong Runfu)は、同研究所で精密自動化とメカトロニクス制御の研究に長年従事してきた技術者だ。
2002年、国家のハイテク産業化プロジェクトの一環として、宗潤福らは瀋陽自動化所の精密搬送技術をベースに「瀋陽芯源」を立ち上げた。当時の中国には半導体製造装置メーカーなどほぼ存在せず、クリーンルーム用のロボットハンドや精密スピンコータの試作から事業が始まった。
【瀋陽芯源微(Kingsemi)の20年航路】
2002年:中国科学院瀋陽自動化研究所を母体として瀋陽市で設立
2005年:LED・パワー半導体向けスピンコータ・デベロッパの販売を開始
2014年:先進パッケージング(Bumping)用トラックで台湾・中国市場を開拓
2019年:上海証券取引所スター市場(科創板:688037)に上場
2021年:前工程KrFトラックの量産出荷、長鑫存儲(CXMT)へ導入
2023年:12インチ前工程液浸ArFi塗布現像機「KS-FT300」の量産実証に成功前工程(ウエハプロセス)のトラックは、参入障壁が異常なまでに高い。ウエハを毎分数千回転で高速スピンさせながらフォトレジストを均一塗布する際、ウエハ全面の膜厚誤差はわずか0.1ナノメートル以下に抑えなければならない。さらに、露光後のホットプレートによる熱処理(PEB:Post Exposure Bake)では、300ミリ径のプレート全面でプラスマイナス0.05度以下の温度均一性が要求される。わずか0.1度の温度差で回路線幅が狂い、ウエハ全体がスクラップになるからだ。
芯源微は、まず参入障壁の比較的低いLEDやパワー半導体、そしてウエハレベルパッケージング(WLP)やBumping工程のトラックから実績を積み上げた。そこで培った高速搬送ロボット技術と薬液吐出制御ノウハウを元手に、国家プロジェクトの後押しを受けて前工程の難関へと駒を進めたのである。
2. 東京エレクトロン「LITHIUS」の牙城とインライン直結の壁
半導体産業において、東京エレクトロン(TEL)がコータ・デベロッパで築いた独占体制は、オランダASMLの露光機独占と並ぶ「二大巨頭体制」と言える。
TELの「LITHIUS Proシリーズ」の最大の強みは、ASMLのTWINSCAN露光機やニコン、キヤノンのステッパーと完全に統合された「インライン通信インターフェース」にある。ウエハはトラックから露光機へ、そして再びトラックへと物理アームで受け渡されるが、露光機側の温度、気圧、アライメントエラーデータがトラック側へリアルタイムでフィードバックされ、露光直前のレジスト状態が自動微補正される。
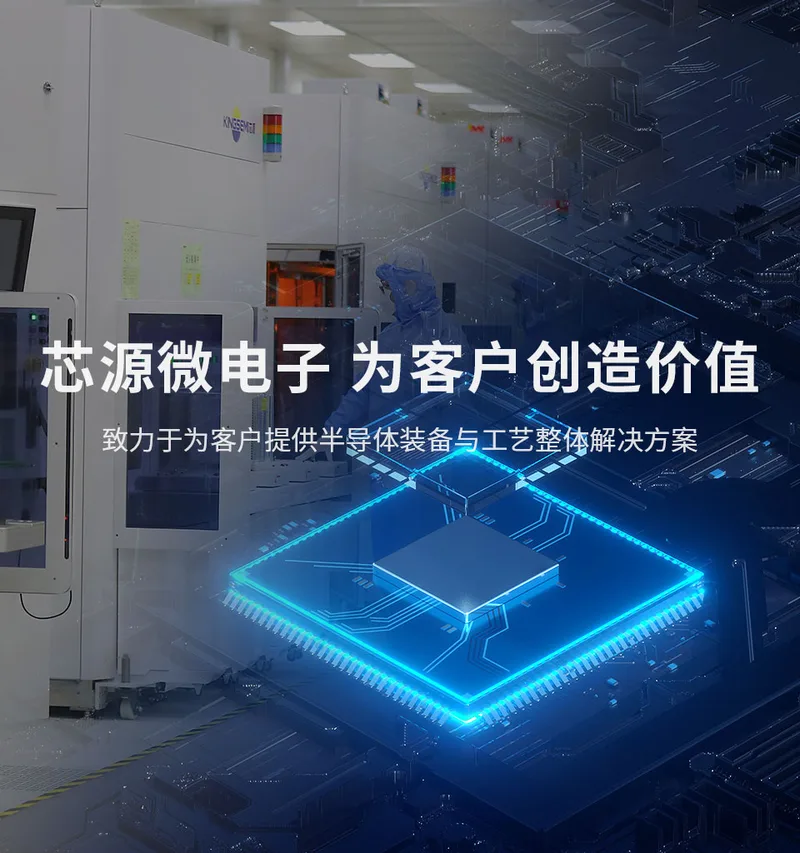
上の写真が、芯源微が満を持して投入した12インチ前工程トラック「KS-FT300」である。アプライドやラムリサーチすら手を出さなかったこの超高難度領域で、芯源微はいかにしてTELの壁に挑んでいるのか。
- 露光機メーカー(ASML)との独占的阿吽の呼吸:次世代露光機の仕様策定段階から共同開発し、インターフェースを完全最適化
- 極限の熱制御・環境制御:ホットプレート面内温度均一性(±0.03℃以下)と超高精度ケミカルポンプ制御
- EUV世代の完全独占:High-NA EUVを含む全EUV量産ラインで世界シェア100%を維持
- 中国国内ファブの国産化義務づけ:米輸出規制によるTEL製装置の供給懸念を背景に、国内ファブが全面支援
- ArFi・KrFノードでの実用性能到達:14nm/28nmロジックおよび先端3D NAND・DRAMで十分な良品歩留まりを実証
- 機動的な現場カスタマイズ:中国特有の国産レジスト材料(彤程新材、晶瑞等)に合わせたプロセスパラメータの即応調整
芯源微の最大のブレイクスルーは、国内ファブ(SMICやCXMT)が保有する既存のASML液浸露光機(NXT:1980シリーズ等)に対し、自社トラックをインライン接続して安定稼働させたことだ。露光機のメーカー保証が外れるリスクを冒してでも、中国ファブは芯源微のトラックを現場で接続し、数百万枚のウエハ処理を通じてアルゴリズムのバグを叩き出した。
3. 世界コータ・デベロッパ(Track)市場の勢力図
世界の塗布現像装置市場において、芯源微の立ち位置はどこにあるのか。日韓の主要プレイヤーと比較する。
| 指標 | 芯源微(Kingsemi / 中国) | 東京エレクトロン(TEL / 日本) | SEMES(韓国 / サムスン子会社) | SCREENホールディングス(日本) |
|---|---|---|---|---|
| 世界トラックシェア | 約2〜3%(中国国内では急拡大) | 約88〜90%(圧倒的独占) | 約7〜8%(サムスン内製中心) | 約2%未満(洗浄に重点移管) |
| 最高対応ノード | 液浸ArFi(浸潤式 / 14nmクラス) | High-NA EUV(最先端2nm対応) | ArFi / KrF(サムスン向け主) | KrF / i-line(中小型中心) |
| 中核製品 | KS-FT300, KS-C300 | LITHIUS Pro Z, Clean Track ACT | OMEGA Primeシリーズ | RF3Sシリーズ |
| 主要顧客 | SMIC, CXMT, YMTC, 華虹 | TSMC, インテル, サムスン, 全ファブ | サムスン電子(専属) | 国内外の中小型ファブ |
| 露光機直結実績 | ASML液浸, SMEE, キャノン | ASML全世代(EUV含む), 全露光機 | ASML液浸(サムスンファブ限定) | キヤノン, ニコン |
| 最大のリスク | EUVの壁・重要部材の海外依存 | 中国向け先端装置の輸出規制 | サムスン外への販路開拓の難しさ | トラック事業の縮小・リソース集中 |
この表が雄弁に物語るのは、コータ・デベロッパという装置が「東京エレクトロンによるほぼ単独の独占市場」であるという事実だ。かつて存在したキヤノンやシリコンバレーグループ(SVG)のトラック事業はTELの前に敗退し、韓国サムスン傘下のSEMESですらサムスン工場以外への展開は限定的である。
その中にあって、中国の国家支援をテコに「第三の選択肢」として急速にシェアを伸ばしているのが芯源微である。
4. EUVの絶壁と「特殊精密ポンプ」が突きつける暗面
しかし、芯源微の行く手には、半導体装置業界で最も急峻な「技術とサプライチェーンの断崖」が立ちはだかっている。
最も根本的な限界は、「露光機が手に入らなければ、トラックも先端に進めない」という共生関係にある。米国の制裁により、中国ファブには最先端のEUV露光機はおろか、最新の液浸ArF露光機(NXT:2000シリーズ以降)の出荷も禁じられている。露光機の実機と接続して何十万時間も回さなければトラックの進化は止まるため、芯源微がサブ7ナノ以下の最先端領域でTELに追いつくことは原理的に不可能に近い。
さらに、トラックの性能を決定づける超高精度ノズルやケミカルポンプ、特殊フッ素樹脂配管などは、依然として日本の精密部品サプライヤーに依存している。
5. 日本の半導体エコシステムへの鏡像:9割独占が教える強さと油断
芯源微の軌跡は、世界シェア9割を誇る東京エレクトロン、そして日本の半導体材料産業にどのような示唆を与えているのか。
TELが築いた「LITHIUS」の牙城は、単なる機械の性能差ではない。ASMLとの緊密なアライアンス、世界中の先端ファブとの数十年にわたる共同レシピ開発、そして何百万枚ものウエハを無事故で処理し続けた「絶対的な稼働率の証明」という、途方もない参入障壁に守られている。この領域でTELが世界最強であり続ける構図は、今後も容易には揺らがないだろう。
【深セン・瀋陽発・知能化エコシステムの教訓】
・「ニッチすぎて大手が手を出さない後工程・特殊プロセス」から参入し、技術と資本を蓄積する着実なステップアップ
・露光機のメーカー保証が外れるリスクを覚悟で、国産トラックを現場で育てる中国ファブの狂気的な執念
・成熟ノード(28nm/14nm)において、確実にTELの市場シェアを削り取る地道な国産化浸透
しかし、日本企業が警戒すべきは、「28nmや14nmといった成熟プロセスにおいて、中国市場という最大の顧客を失うリスク」である。かつて液晶パネルや太陽光パネル製造装置で起きたように、中国勢が自国内で成熟ノードを制圧し、量産効果でコストを劇的に引き下げた後、東南アジアや欧州のレガシーファブへ低価格を武器に浸透していくシナリオは十分に現実味を帯びている。
世界最強の巨人に挑む瀋陽のチャレンジャー・芯源微。彼らが切り開くトラック内製の道は、半導体装置における「最後の聖域」をめぐる、日中の技術と国家のプライドを懸けた戦いの最前線である。
なお、同領域における産業構造の転換については、本誌が先に検証した東京エレクトロンを追う4兆円の巨艦:北方華創、装置内製の現実およびSCREENの独占を砕く微小気泡:盛美上海、半導体洗浄の真実の分析もあわせて参照されたい。
コメント
...