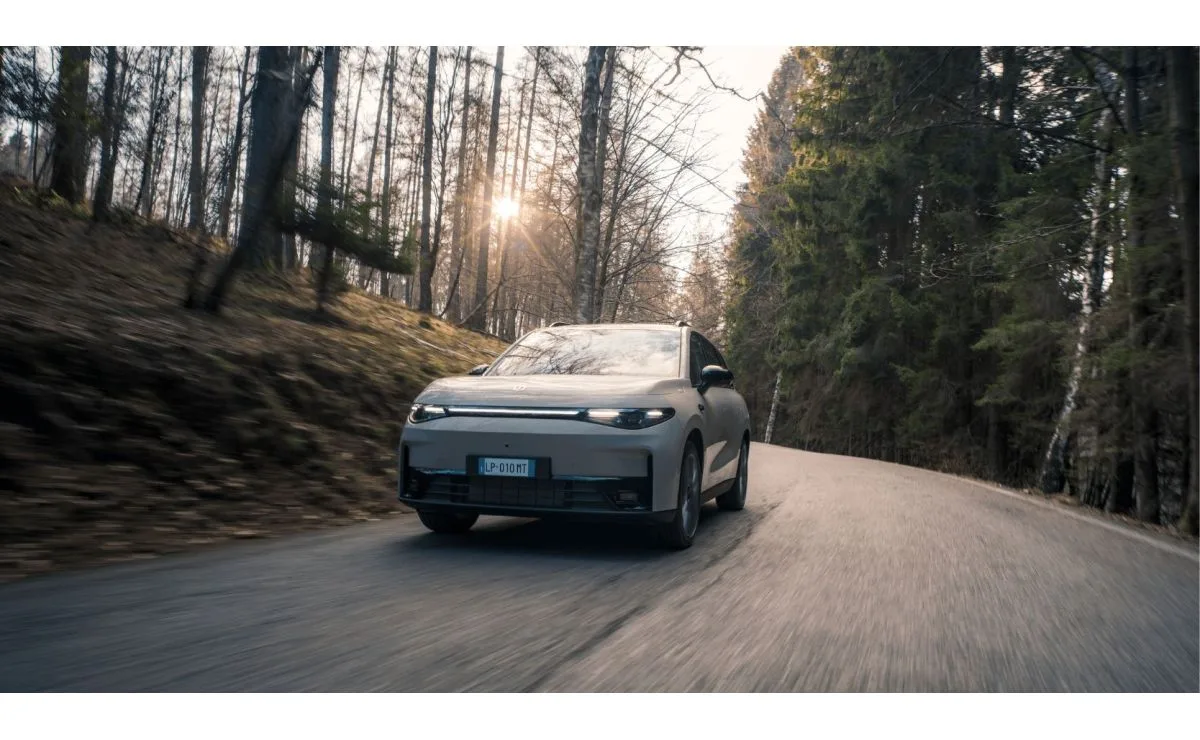
1. 歴史の逆転:欧州巨頭ステランティスが中国新興EVに頭を下げた日
自動車産業の歴史において、これほど象徴的な潮目の変化を告げる光景はありませんでした。
フィアット、プジョー、シトロエン、ジープ、アルファロメオなど14の老舗名門ブランドを束ねる世界第4位の自動車メガサプライヤー、ステランティス(Stellantis)。その最高経営責任者(CEO)であるカルロス・タバレス(Carlos Tavares)が、中国・杭州の新興電気自動車(EV)メーカー、零跑汽車(Leapmotor)の創業者・朱江明(ジュー・ジアンミン)と握手を交わし、約15億ユーロ(約2,400億円)を投じて同社株の約20%を取得すると電撃発表した瞬間です。
両社が設立した合弁会社「零跑国際(Leapmotor International B.V.)」は、ステランティスが51%、零跑が49%を出資。オランダ・アムステルダムに本社を置き、大中華圏を除く全世界において、零跑ブランドの車両の独占的な輸出・販売・製造ライセンスを一手に握る体制を築きました。
中国勢の低価格攻勢にただ関税で防壁を築いても、欧州の自動車産業は救われない。勝てない相手なら、彼らの最先端の技術とコスト構造を自らの血肉として取り込み、グローバルで共に勝者になる道を選ぶべきだ。
40年前の1980年代、フォルクスワーゲンやプジョーが中国市場に進出した際、中国政府は「市場と技術の交換」を掲げて50対50の合弁会社設立を義務付けました。当時は欧米企業が先進的なプラットフォームとエンジンを供与し、中国側は工場用地と安価な労働力を差し出すのが絶対的な力関係でした。
しかし今、その関係性は完全に「リバース(逆転)」しました。
欧州の伝統的な自動車コングロマリットが、自力では追いつけないEVのソフトウェア・電子電気アーキテクチャ(E/Eアーキテクチャ)と圧倒的な原価競争力を手に入れるため、設立からわずか8年の中国新興EVメーカーに巨額の資本を差し出し、自らの世界的なディーラー網を開放したのです。この前代未聞の「反向合弁(リバース・ジョイントベンチャー)」を主導した男こそ、監視カメラ世界大手・大華股份(Dahua Technology)の共同創業者からEV界へと身を投じたエンジニア経営者、朱江明でした。
2. 挫折の教訓:初代クーペ「S01」の悪夢と全域自研への執念
朱江明の自動車参入は、決して華々しい成功から始まったわけではありません。むしろ、スタート地点は業界中から失笑を買った「手痛い大失敗」でした。
エンジニアの独りよがりが生んだ「S01」の滑落
2015年、浙江大学で電子工学を修め、セキュリティ監視機器で世界屈指のシェアを誇る大華股份を育て上げた朱江明は、自らの技術的野心を胸に零跑汽車を創業しました。
しかし、2019年に世に送り出した記念すべき第1号量産車「S01」は、創業間もない同社を瞬く間に経営危機へと追い込みます。
朱江明が選んだのは、実用的なファミリーSUVではなく、わずか十数万元で買える「若者向けの2ドア電動スポーツクーペ」という極めてニッチで奇妙なカテゴリーでした。市場投入直後から、独特すぎるデザインへの酷評が相次ぎ、車載ソフトウェアのフリーズやドアハンドルの接触不良など初期不良が頻発。初年度の販売目標1万台に対し、実際の年間納車台数は1,000台あまりにとどまりました。
「あの時の私たちは、市場が真に求めているものを何も理解していなかった。技術者が『自分たちが作れる面白いギミック』に酔いしれ、顧客のペインポイント(現場の課題)を置き去りにしていた」と朱江明は後に赤裸々に振り返っています。
資金ショート寸前の絶体絶命の危機に直面した朱江明は、自らのエンジニア的傲慢を捨て、徹底的な市場現実主義へのピボットを決断します。日常の足として圧倒的な実用性を誇る小型EV「T03」を投入して糊口を凌ぎ、続いてファミリー層が求める質感と空間を低価格で実現したSUV「C11」および「C10」を投入。零跑は破滅の淵から這い上がりました。
零跑汽車の創業
大華股份の共同創業者・朱江明が電子制御技術を武器にEV参入。「IT企業が車を再定義する」と宣言。
初代クーペ「S01」の挫折
奇抜な2ドアクーペが年間1,000台にとどまり大爆死。倒産危機の中で「技術者本位の開発」を徹底反省。
小型車「T03」と主力SUV「C11」の逆転劇
大衆の実用ニーズに焦点を合わせ、「全域自研」による価格破壊で中国新勢力トップ集団へ浮上。
ステランティスとの合弁設立と欧州展開
ステランティスが15億ユーロを出資。「Leapmotor International」を始動し欧州数百拠点で販売開始。
部品原価の60%以上を内製化する「全域自研」の正体
S01の挫折を経て、朱江明が唯一ブレずに貫き通した武器、それが「全域自研(Full-Domain In-House R&D)」です。
多くの新興EVメーカーは、車載電池をCATL(寧徳時代)から買い、インバーターやブレーキ制御をボッシュ(Bosch)やコンチネンタル(Continental)から調達し、外注部品をアセンブリするファブレスに近い手法を採ります。しかしこれでは、Tier 1サプライヤーへのマージン支払いがかさみ、価格競争に耐えられません。
朱江明は、大華股份時代に培った基板設計、ファームウェア開発、画像認識アルゴリズムの知見をフル稼働させました。バッテリーパック(CTC:セル・トゥ・シャーシ構造)、電気駆動モーター(モータ・減速機・インバーターの一体型ドライブユニット)、集中型電子電気アーキテクチャ(中央演算ユニットによる車両全体の統合制御)、そして自動運転やスマートコクピットのソフトウェアに至るまで、車両全体のBOM(部品表)コストの60%以上を自社で設計・内製する体制を構築したのです。
この内製化率の高さこそが、他社が真似できない「同等スペックの競合車より20〜30%安いプライスタグ」を可能にする原動力でした。そして、EVの製造原価の高止まりに頭を抱えていたステランティスのカルロス・タバレスの目を奪ったのも、まさにこのコスト構造でした。
3. 「アセットライト」の海外戦略:関税包囲網をすり抜ける合弁スキーム
中国製EVのグローバル展開において、現在最大の障壁となっているのが欧米各国の保護主義的な貿易障壁です。
欧州連合(EU)は2024年秋、中国から輸入される純粋な電気自動車に対し、既存の10%の輸入関税に加えて、最大35%超の追加反補助金関税を課す決定を下しました。BYDや上海汽車(名爵・MG)といった先行組は、欧州市場での価格競争力を一瞬にして削がれる危機に直面しています。
多くの中国企業が選ぶ対抗策は、ハンガリーやトルコに数千億円を投じて自前で完成車工場を建設する「グリーンフィールド(新規自社投資)モデル」です。しかし、工場の建設には数年の歳月を要し、地政学的な規制変更や現地労使交渉のリスクをすべて自社で抱え込むことになります。
これに対し、朱江明とステランティスが編み出した「零跑国際」のスキームは、極めて俊敏な「アセットライト(資産軽量型)の世界進出」でした。
巨額先行投資とグリーンフィールド
- 投資負担: 自前で数千億円の工場用地取得・建設、現地法人設立
- 販売網: ゼロからディーラー網を開拓。ブランド認知獲得に膨大な時間と広告費
- 関税対策: 自社工場の稼働(2〜3年後)まで追加関税の直撃を受け続ける
リバース出資とアセットライト
- 投資負担: ステランティスの既存欧州工場を活用。資本負担を極限まで低減
- 販売網: プジョーやフィアットの数千に及ぶ既存ディーラー網へ即座に並列展示
- 関税対策: 半完成品(CKD)を現地で最終組み立てし、完成車関税を迅速に迂回
ポーランド・ティヒ工場を巡る地政学的きしみ
しかし、このアセットライトな戦略も、現実の国際政治の荒波と無縁ではいられませんでした。
ステランティスは当初、小型EV「T03」の欧州向け生産拠点として、同社が誇るポーランド・ティヒ(Tychy)工場を選定しました。ここは長年、名車フィアット500のガソリン車を生産してきた高い生産効率を誇る工場です。中国から主要部品をCKD(ノックダウンキット)として送り、ティヒ工場で最終組み立てを行うことで、EUの完成車追加関税を完全にクリアする算段でした。
ところが、EU加盟国による中国製EVへの追加関税採決において、ポーランド政府が「関税賛成票」を投じたことから事態は急転します。中国商務省は国内自動車メーカーに対し、関税導入を支持した国への大規模な新規製造投資を自粛するよう非公式に指導。零跑とステランティスは、ポーランドでの生産規模拡大の見直しを迫られました。
ステランティスは急遽、スペインのサラゴサ工場やマドリード工場、あるいはイタリアのミラフィオーリ工場など、関税採決で棄権または慎重姿勢を示した南欧諸国の拠点へ生産を移管・分散するシミュレーションを余儀なくされました。
「机上の合弁計画」がいかに合理的であっても、国境を跨ぐサプライチェーンは一筋縄ではいきません。朱江明のチームは、欧州各国の政治的パワーバランスをリアルタイムで見極めながら、生産拠点をチェスのように動かす高度な地政学マネジメントという未知の試練に直面したのです。
4. 欧州ディーラー網の現場摩擦:プジョーとフィアットの営業マンは何に戸惑ったのか
物理的な製造拠点以上に根深い摩擦を生んだのが、「販売の現場」における文化と商慣習の激突でした。
零跑国際は、ステランティス傘下の強固な流通網をフル活用し、フランス、ドイツ、イタリア、スペイン、オランダなど欧州主要国において、瞬く間に数百カ所の販売・アフターサービス拠点を確保しました。2025年末までに欧州全域で500拠点、将来的には世界数千拠点へと拡張する青写真を描いています。
しかし、ショールームの現場に立った欧州の営業マンたちの反応は、当初極めて困惑に満ちたものでした。
「ソフトウェアが主役の車」を売ったことがない
これまで数十年にわたり、プジョーのディーゼル車やフィアットのガソリンコンパクトを売ってきた欧州のベテラン営業スタッフにとって、零跑の車はあまりにも異質でした。
杭州・零跑R&D
全域自研の中枢
E/Eアーキテクチャ・電池・OTA開発
Leapmotor International
オランダ統括本社: マーケティング、法規適合(ホモロゲーション)、サプライチェーン物流管理
欧州アセンブリ拠点
ティヒ / サラゴサ工場: CKDキットの現地最終組み立て、関税最適化と雇用維持
ステランティス既存流通網
欧州ディーラー各店舗: プジョー/フィアット併設ショールームでの試乗、納車、部品補給
車内の物理ボタンはほぼ完全に排除され、空調からミラー調整、走行モードの切り替えまでが中央の大型タッチスクリーンと音声アシスタントに統合されています。「馬力やトランスミッションの段数」をアピールすることに慣れていたセールスパーソンは、「中央演算チップの処理性能」や「車載OSのOTA(無線アップデート)頻度」を顧客にどう説明すればいいのか分からなかったのです。
さらに、欧州の保守的なユーザーからは切実な不安の声が寄せられました。
- データセキュリティの懸念: 「車載カメラやマイクが取得した走行データやプライベートな会話が、中国のサーバーへ送信されているのではないか?」
- 部品供給のリードタイム: 「万一の事故時、中国独自の専用基板や内製モーターの交換部品が届くまでに何ヶ月も待たされるのではないか?」
これに対し、零跑国際は欧州データ保護規則(GDPR)に完全準拠した独立ローカルサーバーをフランクフルトに設置し、すべてのユーザーデータを欧州域内で暗号化管理することを徹底。また、ステランティスが欧州全土に張り巡らせている純正部品物流ハブに零跑の重要コンポーネントをストックし、「24〜48時間以内の部品配送体制」を確約することで、現場の不信感を一つひとつ解消していきました。
5. 日本と欧州の産業的鏡像:トヨタの牙城と「反向合弁」が突きつける未来
欧州市場における零跑とステランティスの共闘は、日本の自動車産業、とりわけ世界王者であるトヨタ自動車にとっても極めて刺激的な「鏡」となっています。
欧州市場において、トヨタはハイブリッド車(HEV)の圧倒的な信頼性と実燃費の高さを武器に、販売台数と営業利益率で堅固な防壁を築いています。急進的な純粋EVシフトが欧州の一般生活者の充電インフラ不足や車両価格高騰によって減速する中、トヨタの「マルチパスウェイ戦略(全方位戦略)」の現実味は再評価されています。
しかし、Aセグメント(小型シティカー)およびCセグメント(ミドルサイズSUV)の純粋EV市場において、欧州のメーカー各社が直面している構造的な行き詰まりは深刻です。
| 比較項目 | 零跑 × ステランティス(Leapmotor) | BYD(単独直販モデル) | ルノー / フォルクスワーゲン | トヨタ自動車(欧州戦略) |
|---|---|---|---|---|
| 展開モデル | アセットライトな反向合弁(リバース出資) | 自前主義(自社専用船・自社新工場) | 欧州自社開発・国内生産 | HEV主軸の防衛 + BEV段階的投入 |
| 主力EV価格帯 | T03: 約18,900ユーロ〜 C10: 約36,400ユーロ〜 | ドルフィン: 約33,000ユーロ〜 Atto 3: 約38,000ユーロ〜 | ID.3: 約37,000ユーロ〜 ダチア・スプリング: 約17,000ユーロ | bZ4X: 約43,000ユーロ〜 (HEVヤリスは2万ユーロ台前半) |
| 内製化と強み | 核心部品内製率60%超、ステランティスの販売網即時利用 | 電池・半導体・船まで垂直統合 | 欧州での圧倒的ブランド力と雇用基盤 | 圧倒的なHEV信頼性と高いリセールバリュー |
| 直面する課題 | 合弁内の主導権争い、地政学的生産地シフト | 巨額投資の回収期間、高関税の直撃 | 高い人件費とソフトウェア開発の遅れ | 純粋BEVでの競争力ある低価格帯モデルの欠如 |
フォルクスワーゲンが独国内工場の閉鎖を検討せざるを得ないほど高い人件費とソフトウェア開発の難航に苦しむ一方、ルノーは低価格EVブランド「ダチア(Dacia)」のスプリングを中国・十堰の東風汽車工場で生産して欧州へ逆輸入する手法を採っていましたが、これも追加関税の網にかかりました。
その中で、ステランティスが踏み切った「競合する中国EVの魂(アーキテクチャ)を買い、自社の手足(工場と販売網)で売る」というプラグマティズムは、自動車製造のプライドをかなぐり捨てた冷徹な生存戦略です。
「製造業の勝者」は誰になるのか
かつて家電業界やテレビ産業で起きた現象が、今まさにモビリティの世界で再現されようとしています。
日本のソニーやパナソニック、欧州のフィリップスがかつてテレビの基板設計やパネル製造から撤退し、自社ブランドのライセンス供給や海外EMS(電子機器受託製造)への委託へとシフトしたように、自動車産業もまた「走る・曲がる・止まる」のハードウェア組み立てと、「電子電気アーキテクチャ・電池・車載OS」というデジタル中核技術の分離が進んでいます。
朱江明率いる零跑汽車は、自ら欧州で巨額の血を流して旗を立てる道を選びませんでした。代わりに、かつての支配者であったステランティスを「自らの技術のグローバル販売代理店」へと変貌させました。
初代クーペS01での惨めな敗北から学んだ朱江明のリアリズム――「技術への偏執」と「市場への冷徹な順応」。欧州の石畳の街並みを走り始めたT03やC10の静かなモーター音は、100年続いた自動車産業のパワーバランスが、不可逆的に書き換えられた事実を何よりも雄弁に物語っています。
なお、同領域における産業構造の転換については、本誌が先に検証した7万ユーロの挫折から3万へ:蔚来「螢火虫」欧州攻略の現実およびテスラModel Yを追う吉利:極氪7X、欧州攻略の現実の分析もあわせて参照されたい。
コメント
...