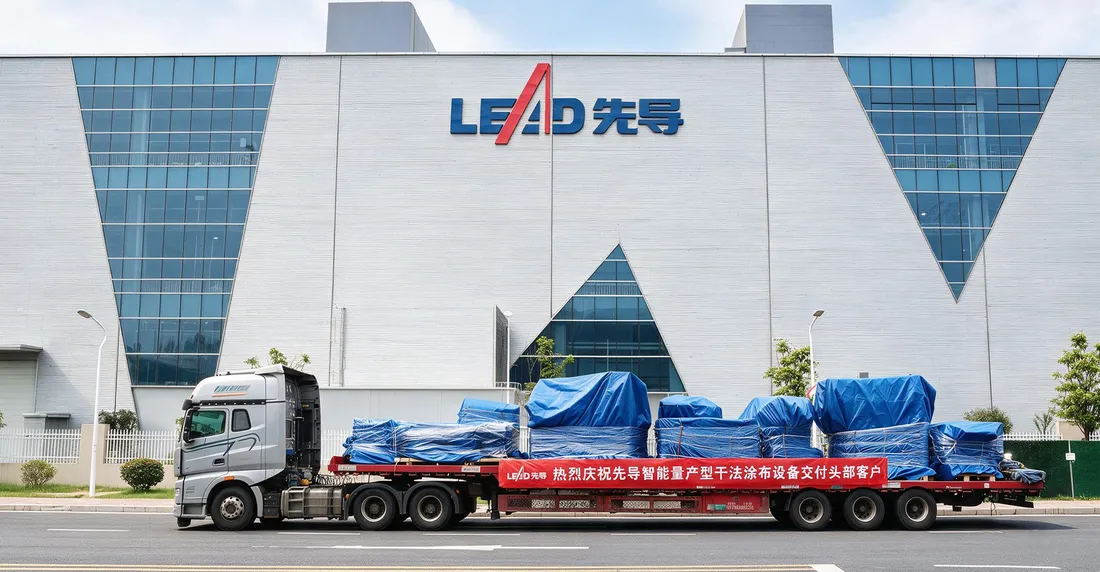
電気自動車(EV)の覇権を握るのは、車載電池セルメーカーのCATL(寧徳時代)やBYD、あるいは完成車メーカーのテスラであると語られがちだ。しかし、これら数十ギガワット時(GWh)規模の「ギガファクトリー」を地下で支える黒幕が存在する。数ミクロン厚の銅箔に活物質を超高速で均一塗布し、目にも止まらぬ速さで電極を巻き取り、寸分の狂いもなくレーザー溶接する「製造設備」の供給元である。
その世界の頂点に君臨するのが、江蘇省無錫市に拠点を置く先導智能(LEAD / リードインテリジェント)だ。
リチウムイオン電池装置の世界シェアで圧倒的1位を誇る同社は、CATLの全ライン設備の最大サプライヤーであり、テスラ上海ギガファクトリー、BMW、独フォルクスワーゲン、さらにはスウェーデンのNorthvolt(ノースボルト)に至るまで、世界の主要バッテリー工場の中枢を一手に引き受けてきた。
かつて1990年代にソニーや松下電器の電池量産を支えた日本の名門精密機器メーカー(ヒラノテクシードやCKD)は、なぜ無錫の町工場から始まった新興勢力に主役の座を奪われたのか。そして、欧州バッテリーバブルの崩壊と巨額の売掛金負担が突きつける、装置産業の過酷な暗部とは何か。その真実を解剖する。
1. コンデンサ巻取機からギガファクトリー全工程制覇への跳躍
先導智能の創業者である王燕清(Wang Yanqing)は、江蘇省無錫市の農村出身の技術者である。無錫の電子部品工場で設備保守の経験を積んだ後、1999年にわずか2台の旋盤から「先導電工機械」を立ち上げた。
最初の突破口は、フィルムコンデンサの自動巻取機だった。当時、パナソニックや松下電子部品(現パナソニック インダストリー)の日本製品が中国市場を独占していたが、王燕清は日本製品を徹底的に分解・研究し、同等の精度を持ちながら価格が半分以下の巻取機を開発。瞬く間に中国のコンデンサ製造ラインを塗り替えた。
【無錫の小さな鉄工所から世界一の電池設備帝国へ】
1999年:王燕清が無錫で創業、フィルムコンデンサ自動巻取機を開発
2002年:無錫先導自動化設備を設立、リチウムイオン電池用巻取機へ参入
2015年:深セン証券取引所(創業板:300450)に上場、時価総額で業界首位へ
2017年:セル組立大手の珠海誉碩(Jinchu)を買収、全工程ターンキー体制を確立
2020年:CATLが筆頭株主級(第3位株主)として資本参画、設備独占を固定化
2024年:次世代全固体電池用ドライコーティング(乾式塗工)装置を商用出荷転機は2008年、ATL(新能源科技 / TDK子会社)からスマートフォン用パウチ型リチウム電池の自動巻取機の注文を受けたことだった。当時、電池の電極巻き取りは手作業に頼る部分が多く、歩留まりの低さが最大の課題だった。王燕清は24時間体制で現場に張り付き、巻き取りのテンション(張力)をマイクロ秒単位で精密制御するサーボ機構を独自開発した。
この成功が、のちにATLから独立してCATLを創業する曾毓群(Robin Zeng)の目に留まる。CATLが中国の国家戦略とともにEV電池で世界一へと急成長する過程で、先導智能は「最も信頼される専属設備パートナー」として巨額の設備投資をすべて吸収していった。
2. なぜ日本企業は敗れたのか:「点」の日本と「面」の先導智能
リチウムイオン電池の量産設備産業は、もともと日本が創り出した市場だった。
電極のスラリー(活物質ペースト)を集電体に均一塗布する技術ではヒラノテクシード(奈良)や東レエンジニアリングが君臨し、セパレータや電極の巻き取りではCKD(愛知)が高度な精密機械技術を誇っていた。個々の機械の機械的剛性や加工精度において、日本企業は間違いなく世界一だった。
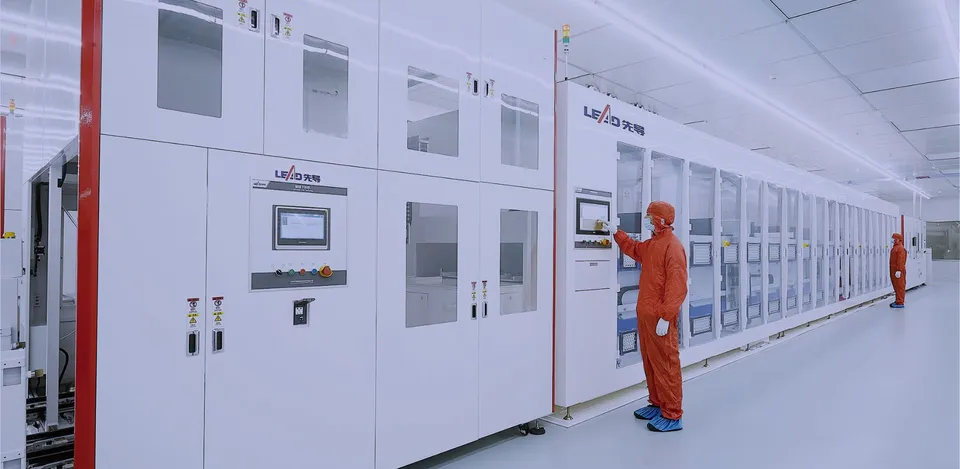
それにもかかわらず、なぜ世界のギガファクトリーは先導智能一色に染まったのか。最大の原因は「点(単体機)」と「面(ターンキー全体最適)」の差にある。
- 単体機の部分最適:塗工機はA社、巻取機はB社、検査機はC社とバラバラで、ライン間の通信・統合責任を負わない
- 保守的な開発納期:厳密なすり合わせ検証を重視するため、新規ギガファクトリーの納入に1年半〜2年を要する
- エンジニア規模の限界:各社の従業員数が数百〜千人規模にとどまり、同時に複数の巨大工場を立ち上げる体幹がない
- 全工程の一括保証(Turnkey):スラリー攪拌から化成分容まで丸ごと受注し、ライン全体の総合歩留まり(OEE)を保証
- 圧倒的な人海戦術とスピード:研究開発員5,000人超、総勢2万人体制で、顧客工場の隣に数十名のエンジニアが常駐
- 垂直統合によるコスト破壊:PLC、サーボ制御、視覚検査AI、搬送ロボット(AGV)まで内製し、欧日比で3〜4割安く提供
ギガファクトリーを建設するバッテリーメーカーにとって、個別の機械がどれほど高性能であっても、各工程をつなぐインターフェースでボトルネックが発生すれば数千億円の投資が無駄になる。先導智能は「ライン全体をうちが丸ごと請け負い、稼働率95%以上をコミットする」というパッケージ売りを敢行した。このスピードと責任引き受け体制に、個別専業に固執した日本企業は対抗できなかった。
3. 世界4大電池製造設備サプライヤーの能力比較
車載用リチウム電池設備のグローバル勢力図において、先導智能はどのような競争環境にあるのか。日韓の主要競合と比較する。
| 指標 | 先導智能(LEAD / 中国) | ヒラノテクシード(日本) | ハンファ(Hanwha / 韓国) | 赢合科技(Yinghe / 中国) |
|---|---|---|---|---|
| 事業範囲 | 前工程・中工程・後工程の完全全工程 | 前工程(塗工機・熱処理)特化 | 化成・モジュール組立が主 | 塗工・スリッター・巻取機 |
| 従業員数 | 約20,000人(開発5,000人超) | 約350人 | 約5,000人(グループ全体) | 約5,000人 |
| 主要顧客 | CATL, テスラ, BMW, VW, 中創新航 | パナソニック, プライムプラネット | LGエナジー, サムスンSDI | 国軒高科, BYD, LGエナジー |
| ターンキー供給力 | 極めて高い(100GWh級対応可) | 単体機供給のみ(エンジニアリング別) | 中工程〜後工程の一部ターンキー | 部分ターンキー中心 |
| 次世代乾式電極 | 量産型ドライコーター出荷済 | 開発中・実験機レベル | 開発段階 | 試作検証中 |
| 最大のリスク | 巨額売掛金と海外工場遅延 | 単体市場の縮小と価格競争力 | 韓国特定セルメーカーへの依存 | 中国国内の過酷な価格競争 |
この比較から浮き彫りになるのは、先導智能の「規模の暴力」である。売上高と研究開発人員において、日本の競合の十数倍から数十倍のスケールを持ち、テスラやCATLが要求する未踏の生産技術(幅1.5m・分速100m超の超高速両面同時塗工など)を、圧倒的な資金力で先行開発している。
4. 欧州電池バブルの崩壊と「巨額売掛金」の泥沼
しかし、先導智能の拡大路線にも、中国製造業特有の「成長痛」と構造的暗面が重くのしかかっている。
現在、同社を最も揺るがしているのは、「欧州EVシフトの急ブレーキ」と「未曾有の売掛金(売上債権)リスク」である。
設備産業の代金回収は、顧客の工場で予定通りの歩留まりが実証されて初めて完了する。しかし、ヨーロッパの現地労働力不足や環境規制、工場の立ち上げトラブルによって、ノースボルトをはじめとする欧州拠点では設備の受入検査(SAT)が半年から1年以上も遅延した。
さらに、中国国内でも2023年以降のEV電池の過剰生産問題により、中小セルメーカーの設備投資が凍結。価格競争が泥沼化し、競合の赢合科技や利元亨との間で凄惨な値引き合戦が繰り広げられた。結果として、先導智能の貸借対照表には数百億元(数千億円)規模の売掛金が積み上がり、キャッシュフローを圧迫し続けている。
5. 日本の精密製造業への警鐘:乾式電極が拓く次の戦場
先導智能の軌跡は、日本のモノづくり産業に対して極めて示唆に富んでいる。
日本企業は「塗工機のロールの真円度」や「巻き取りのテンション精度」といった単一の職人技において、今なお高い誇りを持っている。しかし、現代の巨大産業において勝負を決めるのは、「顧客の工場全体をデジタルで統合し、圧倒的なスピードで立ち上げるシステム構築力」である。日本企業が単体機の高精度に安住している間に、先導智能は「ギガファクトリーそのものを製品化する」というゲームチェンジを成し遂げた。
【次なる覇権の焦点:全固体電池と乾式塗工(Dry Coating)】
・溶剤を使わない乾式電極(環境負荷激減、乾燥炉の建屋スペース7割削減)
・テスラ4680電池の最大のボトルネックを解決する量産ドライコーター
・全固体電池の固体電解質膜シート成形設備の標準化競争
現在、王燕清が次なる成長の柱として社運を賭けているのが、テスラやCATL、そしてトヨタが実用化を急ぐ「全固体電池」および「乾式電極(ドライコーティング)装置」である。先導智能はすでに量産級の乾式塗工機を出荷し、次世代電池の製造基準すら自らの設備でデファクトスタンダード化しようと狙っている。
泥臭い現場改善と圧倒的なスケールで世界一を奪取した無錫の設備巨人。その背後に潜む売掛金の影を抱えながらも、彼らが世界のクリーンエネルギーの心臓部を握り続けている現実に、日本の産業界は正面から向き合う必要がある。
なお、同領域における産業構造の転換については、本誌が先に検証したディスコの独占を追う深センの光:大族激光、半導体切断の現実および「有毒溶剤と巨大乾燥炉を捨てろ」全固体電池、乾式電極量産の壁の分析もあわせて参照されたい。
コメント
...