2020年11月、広東省東莞市にあるファーウェイ(華為技術)の松山湖キャンパス。米国の執拗な制裁によって先端半導体の調達を完全に断たれたファーウェイが、若者向けサブブランドとして育て上げた「栄耀(Honor)」の全株式売却を発表したその日、創業者・任正非CEOは壇上で見送りの言葉を贈りました。「栄耀の皆さん、これからのファーウェイはあなた方の最大のライバルです。ファーウェイを打ち負かすことこそが、皆さんにとって最大の栄誉です」。
ゼロからの再出発を余儀なくされた栄耀は、深圳市政府系の投資コンソーシアムと30社を超える販売代理店連合に引き取られ、中国市場シェアは一時3%台にまで急落しました。しかしそこからの反撃は電撃的でした。初代CEO趙明氏の陣頭指揮のもと、サプライチェーンを急速に再構築し、わずか1年半で中国市場トップクラスのシェア(16〜18%)を奪還。「独立劇の成功モデル」として世界のビジネススクールで研究されるほどのV字回復を成し遂げたのです。
だが、2026年現在のスマートフォン産業は、かつてない過酷な構造転換の真っ只中にあります。ハードウェアのスペック競争は限界に達し、世界的なメモリ半導体(DRAM/NAND)の高騰が各社の営業利益を容赦なく削り取っています。さらに国内市場では、自社製チップ「麒麟(Kirin)」と独自OS「純血HarmonyOS(HarmonyOS NEXT)」を引っ提げて完全復活を遂げた古巣ファーウェイが怒涛のシェア奪還攻勢を仕掛けています(※ファーウェイの自動車・エコシステム包囲網については、別稿「魂を渡すな」から3年:ファーウェイ引望、2兆円分社の現実を参照)。
この四面楚歌の包囲網を突破すべく、栄耀が下した決断が「ハードウェア製造企業から、グローバルなAIデバイスエコシステム企業への業態転換(アルファ戦略)」でした。2025年1月、創業期の激戦を率いた趙明氏からバトンを受け継ぎ、元ファーウェイ欧州・米州総裁の李健氏がCEOに就任。同社が資本市場へのIPO(新規株式公開)を目前に控える中、勝負手として打ち出したのが、プラットフォームレベルAI OS「MagicOS」とオンデバイスAIエージェント「YOYO」によるインターフェース革命です。
アップル(Apple Intelligence)やサムスン(Galaxy AI)、そして古巣ファーウェイが激突するAIスマホ市場で、栄耀はいかなる生存戦略を描いているのか。その冷徹なゲームの力学を解き明かします。
1. 盤面のチェスゲーム:巨大テック陣営の包囲網と栄耀の「返し技」
現在のグローバルスマートフォン市場は、単なる端末の売買ビジネスから、「誰がユーザーの生活・業務の第一意図(インテント)を掌握するか」というAIインターフェース覇権戦争へと完全にシフトしました。栄耀が置かれている立ち位置は、世界の巨大テックが張り巡らせた包囲網の結節点にあります。
各社が繰り出す戦略の手札に対し、栄耀がどのような「返し技」を繰り出しているのか、その博弈(ゲーム理論的駆け引き)の構図を整理します。
AIスマートフォン市場における4大陣営の衝突構図
競合 vs 栄耀の返し技| 企業・陣営 | AI基盤・OS戦略 | エコシステム開放度 | 中国市場での武器とアキレス腱 | グローバル市場での主戦場 | 商業化・収益化モデル |
|---|---|---|---|---|---|
| 栄耀(Honor) | 自社MagicOS(オンデバイスAgent Harness搭載) | 完全オープン(三方アプリ連携) | 武器:アリペイ等の深層連携 弱点:ファーウェイ復活による国内シェア圧迫 | 欧州、中東、東南アジア、中南米 | 端末ASP向上+エージェント経由のトランザクション手数料 |
| アップル(Apple) | Apple Intelligence(オンデバイス+Private Cloud) | 閉鎖型(自社アプリ優先) | 武器:圧倒的高級ブランド力 弱点:中国でのAIモデル認可の難航 | 北米、日本、欧州、中国 | App Store手数料(30%)+ハードウェア高利益率 |
| サムスン電子 | Galaxy AI(Google Gemini / Baidu連携) | ハイブリッド(大手アライアンス) | 武器:世界首位の出荷台数規模 弱点:中国市場シェアは1%前後に低迷 | 北米、欧州、インド、中南米 | ハードウェア販売+Googleサービス共同収益 |
| ファーウェイ | HarmonyOS NEXT(純血HarmonyOS) | 自立型(独自エコシステム) | 武器:中国国内での圧倒的求心力 弱点:海外でのGMS非搭載による孤立 | 中国市場に集中(一部中東・ロシア等) | クラウドサービス+端末・自動車・スマートホーム統合 |
| Xiaomi | HyperOS(オンデバイスモデル+オープンソース) | オープン(自社IoT連携重視) | 武器:SU7等のEVとスマホの融合 弱点:中低価格帯比率が高く利幅が薄い | 中国、インド、東南アジア、欧州 | ハード薄利多売+IoT家電+ネットサービス広告 |
この盤面において、栄耀の戦略的ポジショニングの妙味は「ファーウェイの遺産(ハードウェア・通信技術のDNA)を持ちながら、ファーウェイが制裁によって失ったグローバル自由度(Googleサービス対応、クアルコム先端チップ調達)を100%保持している」という点にあります。
アップルが中国市場においてデータ主権規制や大規模モデルの認可問題でApple Intelligenceの展開に足踏みし、サムスンが中国市場で存在感を失っている間隙を突き、栄耀は「中国市場で最も実用的に動くAIエージェント」の座を電撃的に奪取しにかかったのです。
2. 「アプリを開く時代」の終焉:アリペイ・美団との連合が示すAIエージェント経済圏
スマートフォンの登場から15年以上、世界のモバイルビジネスのルールは「ユーザーにアプリをダウンロードさせ、アプリアイコンをタップさせ、画面内に長く滞在させて広告を見せるか課金させるか」という「App Store型モデル」によって支配されてきました。
しかし、栄耀が提唱する「システム級Agent」は、この根本前提を破壊します。
2024年秋にドイツ・ベルリンで開催されたIFAにおいて、栄耀は業界に衝撃を与えるデモンストレーションを行いました。壇上のスマートフォンに向かって「不要な自動更新サブスクリプションをすべて解約して」と一言話しかけるだけで、AIエージェント(YOYO)が複数の異なるアプリの深層設定メニューを自動で探索し、該当する契約を一覧表示して、ユーザーの最終承認ひとつで解約手続きを完了させたのです。
通常、アプリ事業者は解約手続きをあえて階層の奥深くに隠す(ダークパターン)ことでユーザーの離脱を防ぎます。栄耀のAIエージェントは、画面上のUIレイアウトをコンピュータビジョンと意味解析で認識し、人間の指の代わりにボタンをタップする「UI操縦能力」を備えているため、アプリ側がAPIを公開していなくてもタスクを代行実行できます。
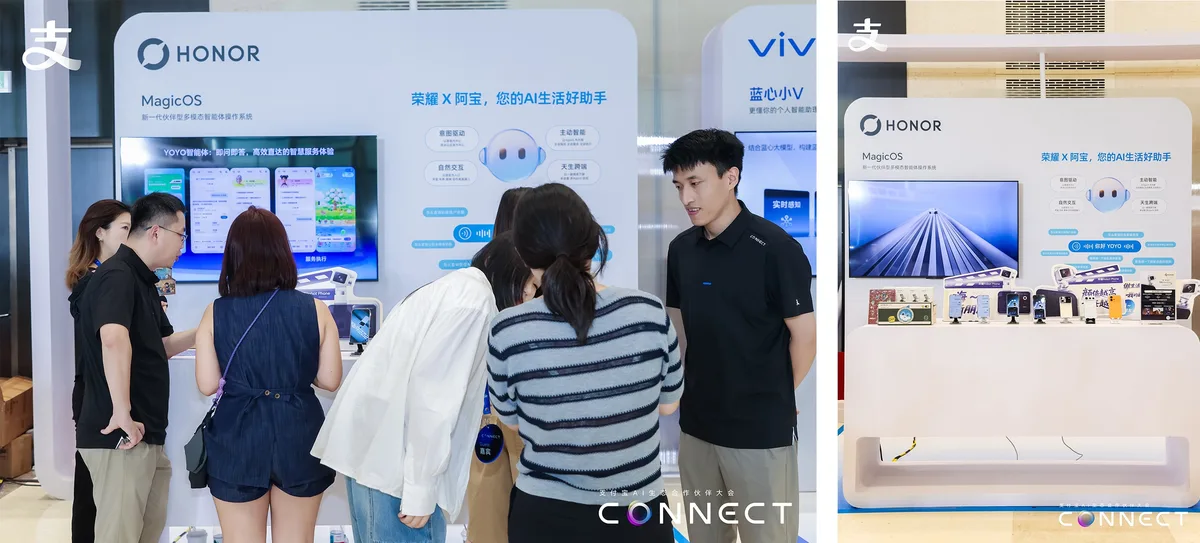
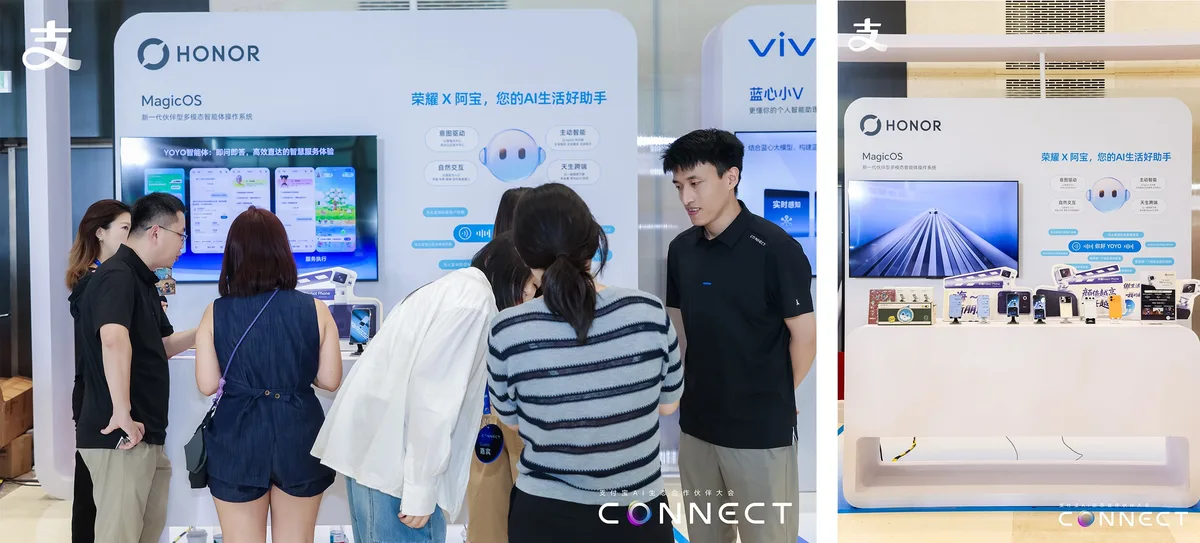
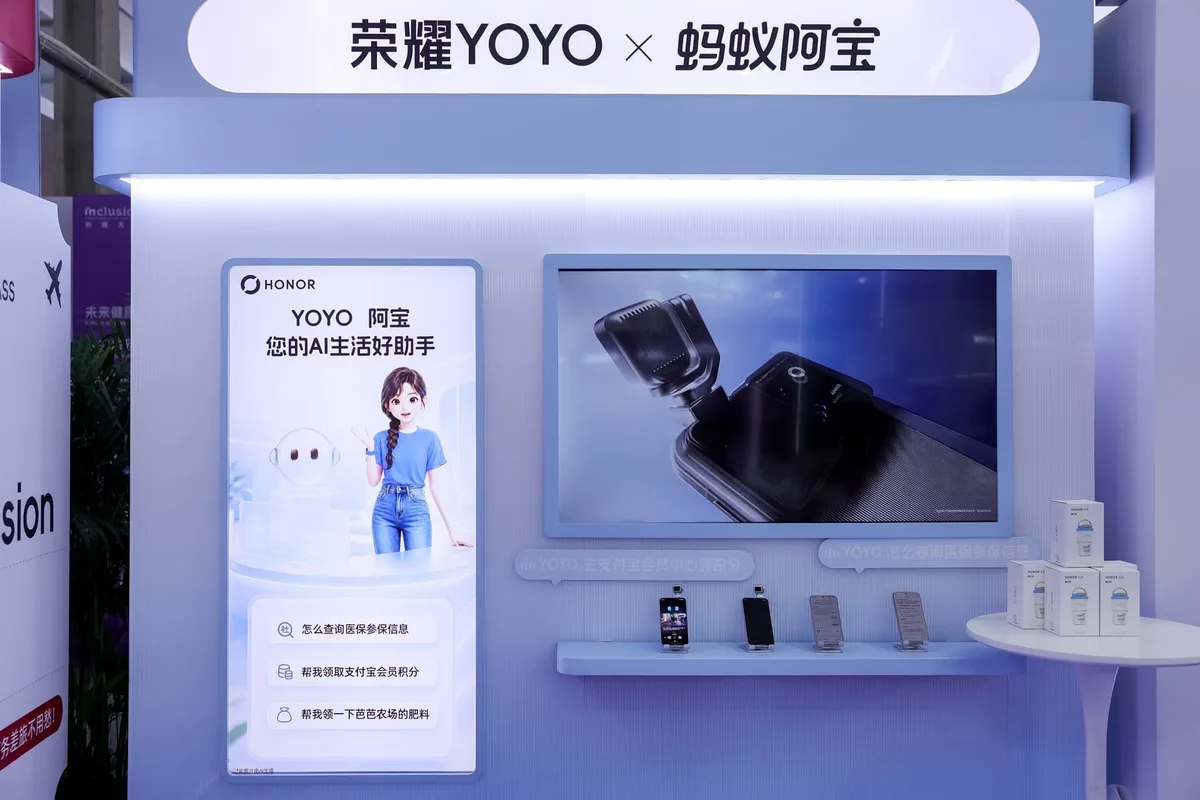
さらに2026年に入り、栄耀はこの技術を中国最大の決済・生活インフラである「支付宝(Alipay)」および生活プラットフォーム「美団(Meituan)」と公式に深層統合させました。
「アイスラテを注文したい」
- 操作手順:ロック解除 ➔ 美団アプリ起動 ➔ 店舗検索 ➔ 商品・オプション選択 ➔ 住所確認 ➔ 決済アプリ遷移・認証
- ユーザー負荷:所要時間1〜2分、画面タップ数15回以上。アプリのサイロ構造に縛られる
「いつもの店からアイスラテ、氷少なめで」
- 操作手順:音声でワンフレーズ発話 ➔ YOYOが履歴照合し裏側で美団・アリペイ連動 ➔ 確認ポップアップで指紋承認
- ユーザー負荷:所要時間わずか5秒、画面タップ1回のみで全工程が完了
日本の読者にとって馴染み深い構図で言えば、これは「LINEやPayPay、出前館、Uber Eats、Suicaのアプリを一切開くことなく、スマートフォンのマイクや画面端のドラッグ操作だけで、裏側ですべての決済・手配が完了する世界」です。
中国のインターネットは、アリババ系、テンセント(WeChat)系、バイトダンス(Douyin)系という巨大な「データの島(データサイロ)」に分断されてきました。各社は自社のスーパーアプリ内にユーザーを囲い込み、外部からのアクセスを遮断してきました。
栄耀はこの分断に対し、「ユーザーの端末OS」という絶対的な特等席から切り込みました。アリペイの対話型エージェント「阿宝」とYOYOを直結させるプロトコルを共同開発することで、アリババ側にとっても「自社の加盟店サービスがOSの最上位層で優先的に推奨・消費される」という強力なインセンティブを生み出したのです。
3. ハードウェア利益率の限界と、栄耀の財務・ARR転換モデル
なぜ栄耀は、ここまで過激に「脱アプリ」「脱ハード」のソフトウェア戦略を急ぐのか。その背景には、ハードウェア単体ビジネスが直面する冷酷な損益計算書(P/L)の現実があります。
2024年から2026年にかけ、AIデータセンター向けHBM(広帯域メモリ)の需要爆発の余波を受け、モバイル向けDRAMやNANDフラッシュメモリの調達価格が20〜30%急騰しました。カメラモジュールやチタン製フレーム、高精度ヒンジなどの部材原価も高止まりしており、単にスマートフォンを作って売るだけのビジネスモデルでは、売上高が伸びても営業利益率が5%未満に押し潰される構造にあります。
栄耀の年間売上高は1,000億元(約2兆円)の大台を維持していますが、国内市場での価格競争は熾烈を極めています。IDCのデータによると、2026年第2四半期の栄耀の中国スマートフォン市場シェアは約11.3%に留まり、前年の首位争いから一時的に後退を強いられました。古巣ファーウェイが「Mate 70」シリーズや三つ折りスマホでハイエンド市場の富裕層需要を根こそぎ奪っているためです。
この国内の利益圧迫を相殺しているのが、徹底した「グローバル展開(海外進出)」と「ハイエンド折りたたみシフト」です。
| 事業指標・市場 | 2023〜2024年実績 | 2026年最新状況(推計含む) | 戦略的意義と収益への貢献 |
|---|---|---|---|
| 全体売上高 | 約900億元(約1兆8,000億円) | 1,000億元超(約2兆円以上) | 安定したキャッシュフローを維持し、研究開発費比率を売上高の10%以上に保つ。 |
| 海外出荷比率 | 約20% | 35%超に急拡大(前年比+9%成長) | 東南アジア(マレーシア1位)、中東(2位)、中南米、欧州でのブランド浸透。 |
| フラッグシップASP(平均単価) | 約3,200元(約6万4,000円) | 4,500元超(約9万円超) | 厚さ9.2mmの超薄型折りたたみ機「Magic V3」等の投入により、富裕層比率が向上。 |
| 新たな収益柱(構想) | 端末販売利益+アプリストア広告 | AIエージェント経由の成約手数料+法人向けARR | 決済・生活インフラとの連携によるトランザクション課金、B2Bソリューション提供。 |
注目すべきは、栄耀が模索する「AIエージェント時代の新たなARR(年間経常収益)モデル」です。
従来のスマホメーカーは、検索エンジンのデフォルト設定料(Googleがアップルに支払う巨額フィーと同様のモデル)や、自社アプリストアのダウンロード広告枠を売ることで高粗利のサービス収入を得ていました。しかしエージェント時代には、ユーザーは検索画面を見ず、アプリストアも訪れません。
栄耀が狙っているのは、「エージェントが最適なサービスを選択・実行した際に発生するトランザクション・フィー」です。例えば、ユーザーがエージェント経由でホテルを予約したり、航空券を手配したり、保険や金融サービスを契約した際、その仲介プラットフォームとしてサービス提供者(OTAや金融機関)からレベニューシェアを得る仕組みです。
これが軌道に乗れば、栄耀は「数年に一度の端末買い替えサイクルに依存するハード屋」から、「世界数億人のユーザーの日常消費トランザクションから定常的にマージンを抜く金融・サービス流通プラットフォーム」へと化けます。この壮大な事業転換のストーリーこそが、同社が推進するIPOにおいて機関投資家に提示している最大の成長エンジンなのです。
4. 組織の外科手術:趙明から李健へ、IPOを見据えた「第二の創業」
ビジネスモデルの転換と並行して、栄耀は組織体制のドラスティックな再編を断行しました。
2025年1月、会社設立以来の顔であり、ファーウェイからの独立という極限の航海を乗り切った趙明氏が、健康上の理由によりCEOを退任。後任に指名されたのは、取締役兼副会長を務めていた李健(Li Jian)氏でした。
李健氏は1973年生まれ、西安電子科技大学で通信工学を修めた後、2001年にファーウェイに入社。ナイジェリア代表、西アフリカ地域総裁、北東欧地域総裁、欧州片区総裁、米州片区総裁を歴任した、ファーウェイ屈指の「グローバル開拓の猛将」です。過酷な海外市場で競合のエリクソンやノキアを退け、ゼロから市場を切り拓いてきた国際戦略のスペシャリストです。
サプライチェーンの全面復旧、国内流通網の再構築、市場シェアV字回復。薄型折りたたみ「Magic Vシリーズ」で自力開発の技術力を誇示。
株式制改造と上場達成、グローバル販路の重層化。「アルファ戦略」始動により、システム級Agentic OSと次世代ハード(Robot Phone)を展開。
創業期を支えたカリスマが去り、国際展開と資本政策に長けた実務家が舵を握る――このトップ交代は、栄耀が「ファーウェイから分社したサバイバー」という過去の殻を破り、完全に独立したグローバル上場企業として独り立ちするための必然的な脱皮でした。
李健CEOが就任直後に打ち出した「アルファ戦略」は、スマートフォン単体への依存を減らし、PC(MagicBook Art)、タブレット、スマートウォッチ、さらにはジンバルカメラとロボット機構を融合させた新形態端末「Robot Phone」に至るまで、同一のAgentic OSで束ね上げる構想です。端末が何であれ、背後で動くYOYOエージェントがユーザーのコンテクストを記憶し、シームレスにタスクを引き継ぐ世界を目指しています。
5. 日本産業界への示唆:ハードとOSの主権をめぐる「次世代の教訓」
栄耀が繰り広げるオンデバイスAIエージェントの戦いは、日本の電機・通信産業にとっても極めて示唆に富む鏡です。
日本のスマートフォン市場は依然としてiPhoneが過半のシェアを占め、通信キャリア(NTTドコモ、KDDI、ソフトバンク)は長年、ハードウェアの差別化ではなく通信プランやポイント経済圏の囲い込みに終始してきました。ソニー(Xperia)やシャープ(AQUOS)などの国内メーカーは、優れたカメラセンサーやディスプレイ技術を持ちながらも、OS層のプラットフォームをGoogleに委ねた結果、AIエージェントの独自実装やサービス連携の主導権を握れずにいます。
しかし、栄耀の事例が証明しているのは、「たとえ巨大なOSエコシステム(Android)の基盤上に乗っていようとも、OSの深層(プラットフォームレベル)に独自の意図認識エンジンを組み込めば、サービス流通の最上位レイヤーを奪取できる」という事実です。
| 比較軸 | 従来の日本型端末・通信アプローチ | 栄耀のAgentic OSアプローチ |
|---|---|---|
| 主権の所在 | Google(Android)とApple(iOS)に完全依存 | Android互換を保ちつつ、意図認識レイヤーを自社内製 |
| サービス連携 | 個別のネイティブアプリを自社ストアや画面に並べるだけ | アリペイ等の外部メガサービスとAPI/画面認識で深層直結 |
| ユーザー体験 | ユーザーが探して選ぶ「受動的・検索型」 | AIが必要な瞬間に先回りして代行する「能動的・実行型」 |
| 収益化モデル | 端末の一括/分割販売マージン+通信料 | 端末高付加価値化+エージェント成約マージン(将来ARR) |
ソフトバンクやソニーが自動車やロボティクス、スマートホームへの進出を加速させる中、「誰がユーザーの意図を直接受け止め、決済まで自動化するインターフェースを持つか」という問いは、あらゆるスマートデバイスに共通する死活問題です。
中国の過酷な競争環境の中で、ファーウェイの庇護を離れ、生き残りを賭けてOSの深層改造に踏み切った栄耀。彼らの試みが「ハードウェアメーカーが巨大プラットフォーマーの単なる下請け(土管)に堕ちるのを防ぐ防壁」となるのか、それとも巨大な生態系摩擦の前に力尽きるのか。
2026年、資本市場への上陸とともに始まる栄耀の第2幕は、世界のAIデバイス産業の行く末を占う最もスリリングな実験場となっています。
関連記事(あわせて読みたい)
- 「魂を渡すな」から3年:ファーウェイ引望、2兆円分社の現実
- 倒産危機の賽力斯がファーウェイと掴んだ奇跡の黒字化の真相
- 智譜AI張鵬が語るGLMと「中国発汎用AI」への道
- Xiaomiが「MiMo Code」AIエージェントを完全公開
- 🌐 姉妹メディア KongMing Lab:中国折りたたみスマホ徹底比較(HONOR・OPPO・vivo)
- 🌐 姉妹メディア KongMing Lab:荣耀Robot Phone実機レビュー・検証
コメント
...