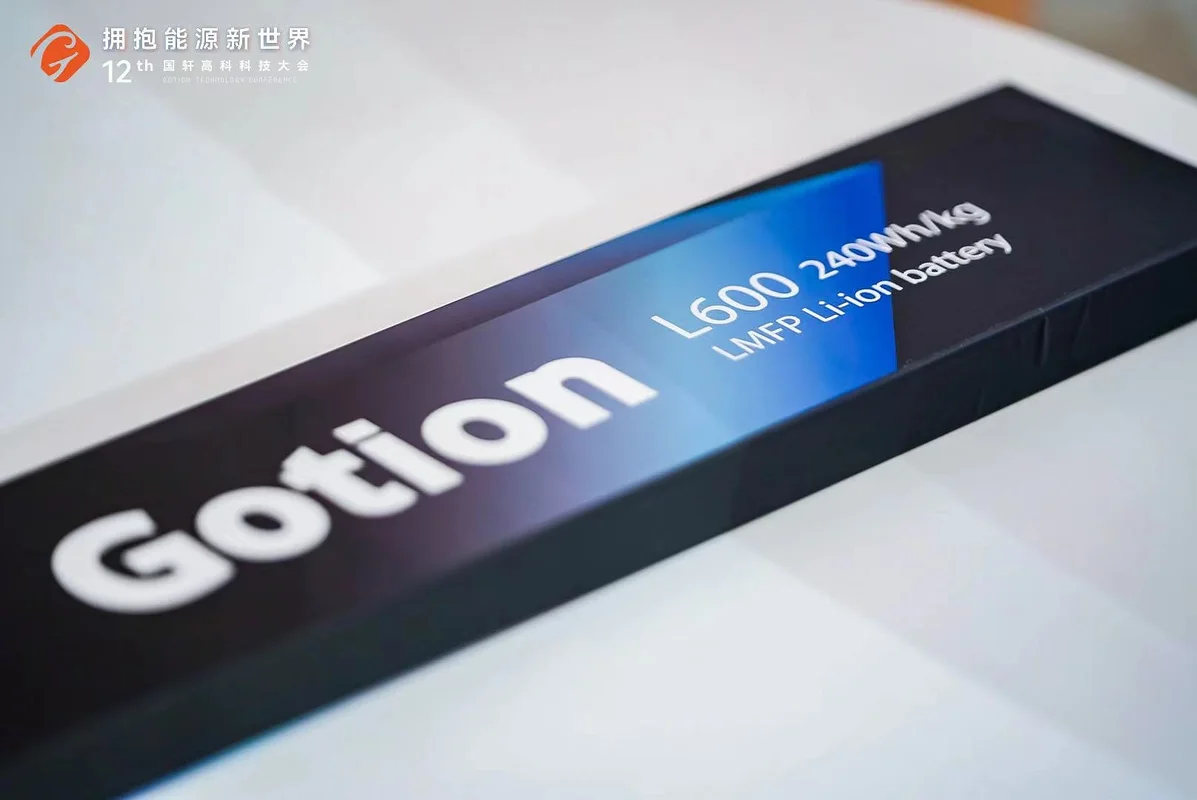
1. 独自動車帝国の賭け:なぜVWは中国の「二番手」を傘下に収めたのか
世界最大の自動車メーカーのひとつであるドイツのフォルクスワーゲン(VW)グループが、一握りの中国企業に自社の心臓部を委ねる決断を下した瞬間、世界の自動車産業史に前例のない地殻変動が起きました。
2020年5月、VW中国は約11億ユーロ(当時のレートで約1,300億円)を投じ、安徽省合肥市に本拠を置く車載電池メーカー・国軒高科(Gotion High-tech)の株式26.47%を取得。創業者である李縝(Li Zhen)を抜き、VWが筆頭株主の座に就いたのです。
外資系自動車巨頭が、中国の車載リチウム電池上場企業で筆頭株主となるのは史上初の出来事でした。
しかし、なぜVWは首位の寧徳時代(CATL)の圧倒的製造覇権や、欧州市場へ進出するBYDではなく、国内シェア5位前後に甘んじていた「二番手集団」の国軒高科を選んだのでしょうか。
理由は冷徹な力学にありました。
CATLは強大すぎてVWの言いなりにはならず、BYDは自らEVを製造する最大のライバルでした。対照的に、政府官僚出身で安徽省の政財界に太いパイプを持つ李縝は、みずからの持株比率が希薄化して第二位株主へ退くことを受け入れ、VWのグローバル戦略に自社の命運を丸ごと同期させる柔軟性(プラグマティズム)を備えていたのです。
VWにとって国軒高科は、次世代EV向け「世界共通標準セル(Unified Cell)」の仕様を共同で作り込み、巨額のコスト削減を実現するための「飼い慣らせる専属バッテリーファブ」でした。
2. 三元系を追いつめたLFP:エネルギー密度240Wh/kgの「啓晨」ブレイクスルー
資本の傘に入った国軒高科が、VWの技術陣を唸らせた最大の武器が、「リン酸マンガン鉄リチウム(LMFP)電池」における物理限界の突破でした。
長い間、リン酸鉄リチウム(LFP)電池は、ニッケルやコバルトを使う高価な三元系(NCM)電池に比べ、「熱暴走リスクが極めて低く安価だが、重量エネルギー密度が低い(160〜180Wh/kg程度)」という宿命を背負っていました。高級車や長距離航続モデルへの搭載は不可能とされてきたのです。
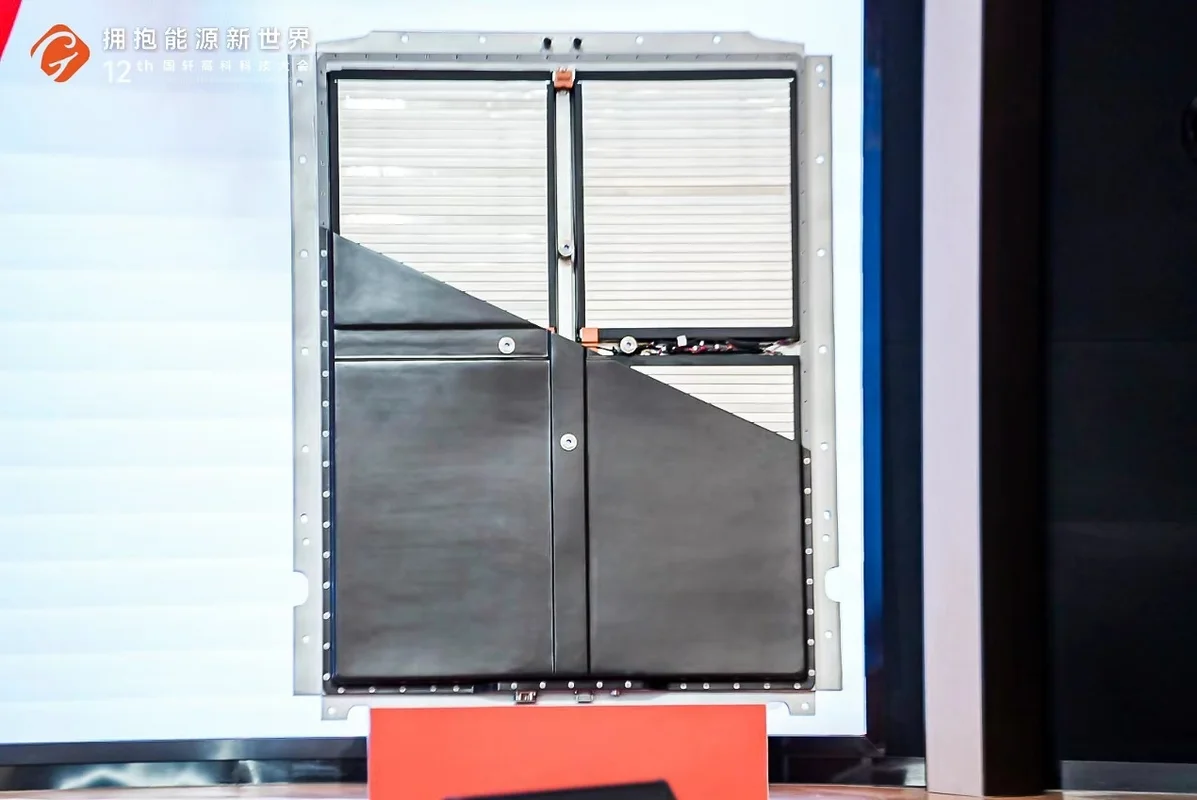
国軒高科はこの限界に、鉄の一部を高電位なマンガンに置き換える「LMFP」と、両面液冷サンドイッチ熱管理構造で風穴を開けました。同社が発表した第3世代セル「啓晨(Astroinno L600)」は、高価なコバルトやニッケルを一切使わないLFP系でありながら、単体セルで240Wh/kg、システム全体で190Wh/kgという驚異的なエネルギー密度を達成。1回の充電で航続距離1,000km、18分の急速充電を実現したのです。
この技術的果実を手に入れたVWは、グループ傘下のシュコダ、セアト、フォルクスワーゲン本体のエントリーEVプラットフォーム(MEB Entry)に国軒製LFPセルを採用することを決定。国軒高科は「合肥の地方メーカー」から、欧州自動車産業の基幹サプライヤーへと一気に階段を駆け上がりました。
3. 欧米ギガファクトリー網:ゲッティンゲンからミシガンへの突破劇
VWの庇護のもと、国軒高科が描いた海外展開は、中国電池業界の中でも突出して攻撃的なものでした。
同社はまず、ドイツ中部の歴史ある学術都市ゲッティンゲン(Göttingen)にある旧ボッシュの自動車部品工場を買収し、欧州初となる自社ギガファクトリーへと改修。2023年秋には「Made in Germany」の商用バッテリーパックの出荷を開始しました。
さらに、モロッコでは約13億ドルを投じてアフリカ大陸初の大規模EVバッテリー工場を立ち上げ、EUとの自由貿易協定(FTA)を活かした欧州供給網のハブを構築しました。
| 比較項目 | 国軒高科(Gotion / 中国) | 寧徳時代(CATL / 中国) | 比亜迪(BYD / 中国) | パナソニック(日本) |
|---|---|---|---|---|
| 資本関係の特異性 | 独VWが筆頭株主(26.47%) | 完全独立系(外資支配なし) | 自社完結型(自社EV直結) | テスラとの合弁・供給契約 |
| 主軸電池技術 | LMFP「啓晨」/ 全固体「金石」 | 神行超充(4C LFP) / 麒麟 | 刀片電池(Blade Battery) | 高ニッケル円筒形(2170/4680) |
| 欧米工場展開 | 独ゲッティンゲン、米ミシガン・イリノイ | 独エアフルト、ハンガリー | ハンガリー乗用車工場併設 | 米ネバダ、カンザス |
| セルエネルギー密度 | 240Wh/kg(LFP系世界最高峰) | 205〜255Wh/kg | 160〜180Wh/kg | 260〜300Wh/kg(三元系) |
| 地政学的リスク度 | 極大(米現地工場の政治化) | 大(フォード技術供与方式) | 中(欧州関税の直撃) | 低(IRA税額控除の恩恵) |
しかし、李縝が掲げた「米中欧の3大市場をすべて制覇する」という野望は、大西洋を渡ったアメリカ大陸で、想像を絶する地政学の暴風雨に巻き込まれることになります。
4. 冷徹な代償:ミシガン州のリコール騒乱と「二番手の呪縛」
2022年10月、国軒高科の米国法人Gotion Inc.は、米ミシガン州ビグラピッズ(メコスタ郡グリーン・チャーター・タウンシップ)に23億6,000万ドル(約3,500億円)を投じて正極材・負極材の巨大工場を建設すると発表しました。地元に2,350人以上の雇用を生み出すプロジェクトとして、グレッチェン・ホイットマー州知事ら民主党政権からも大歓迎を受けました。
しかし、この発表が地元住民と米連邦議会に投じた波紋は、単なる工場誘致の枠を遥かに超えていました。
① 人口3,000人の町を揺るがした住民リコール
保守的な農村地帯であるメコスタ郡では、「中国共産党とつながりのある企業が軍事基地(キャンプ・グレイリング)の近くに土地を買収している」という陰謀論交じりの反発がSNSを中心に急速に拡散。住民投票によって、国軒の誘致を支持していたタウンシップ(町)の幹部5人全員がリコール(解職)されるという異常事態に発展しました。
新執行部は国軒とのインフラ開発協定を一方的に破棄。国軒側が契約不履行を理由に連邦地方裁判所へ提訴し、裁判所から計画妨害の差し止め命令を勝ち取るという、前代未聞の泥沼の法廷闘争へ突入しました。
② IRA「懸念される外国事業体(FEOC)」の罠
さらに追い打ちをかけたのが、バイデン政権が定めたインフレ抑制法(IRA)の「FEOC(Foreign Entity of Concern)」規則です。
中国企業が25%以上の支配権や議決権を持つ合弁企業は、EV購入時の7,500ドル税額控除の対象から除外されることになりました。VWが26%を出資しているとはいえ、李縝ら中国側が実質的な経営権を握る国軒高科は、米下院「中国特別委員会」の格好の標的となり、国防総省や商務省への制裁要請が相次ぎました。
③ 国内市場における「二番手の呪縛」と低利益率
対外的な地政学の火の粉に加え、足元の中国市場でも国軒高科の収益力は削られ続けています。
中国の車載電池市場は、CATL(約45%)とBYD(約25%)の2社だけで7割を握る寡占構造です。残る30%のパイを巡り、中創新航(CALB)、億緯鋰能(EVE)、欣旺達(Sunwoda)と血みどろの値下げ戦争を繰り広げた結果、国軒高科の粗利益率は15〜18%前後へと低迷。
VWという巨大顧客を抱えながらも、欧州でのEV販売ペースの減速と車載ソフトウェア(CARIAD)の開発遅延のあおりを受け、巨額の海外設備投資(CapEx)を回収するプレッシャーが重くのしかかっています。
5. 日本の「テスラ・パナソニック連合」への鏡像:資本の血統か、純粋提携か
国軒高科とフォルクスワーゲンの特異な関係は、日本の自動車産業にとっても重い教訓を投げかけています。
かつてパナソニックは、テスラと共同でネバダ州の「ギガファクトリー1」を立ち上げ、日米の強力なタッグで世界をリードしました。しかし両者の関係はあくまで「契約に基づく独立した企業同士の取引」であり、パナソニックがテスラに資本支配されることはありませんでした。その距離感があったからこそ、パナソニックは米国の政治的激変の中でもFEOCの制裁を免れ、中立的な立場を維持することができています。
対照的にVWは、開発のスピードとコスト競争力を極限まで手に入れるため、国軒高科の資本の深奥にまで踏み込みました。
それは、ドイツの緻密な品質基準と、中国の泥臭い量産スピードを最短距離で結びつける劇薬でした。しかし世界が「米中デカップリング」という分断の時代に突入した今、その資本の血統こそが、米国市場における最大の地政学的脆弱性として跳ね返っています。
世界最大の自動車メーカーに選ばれた栄光と、分断の最前線に立たされた孤独。国軒高科の行く末は、グローバル化の夢とナショナリズムの現実が衝突する、現代モビリティ産業の縮図そのものなのです。
コメント
...