アリペイのバーコード決済、セブン-イレブン約300店で本格導入
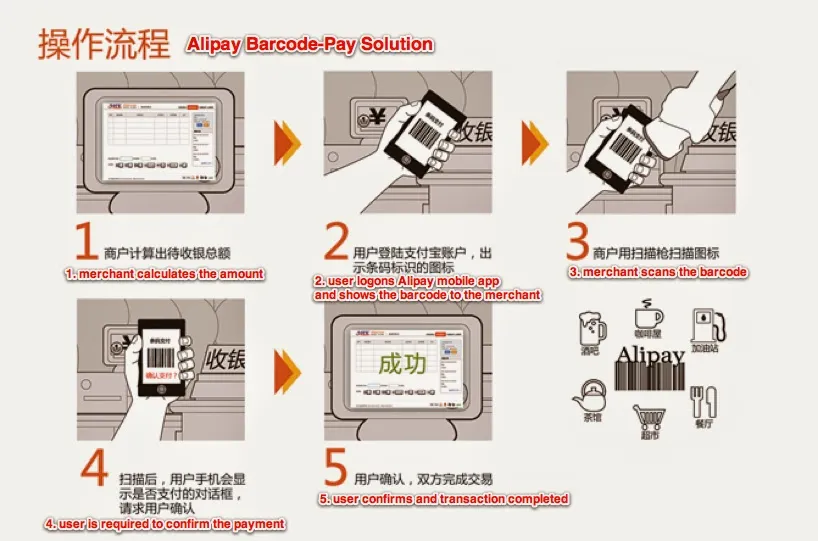
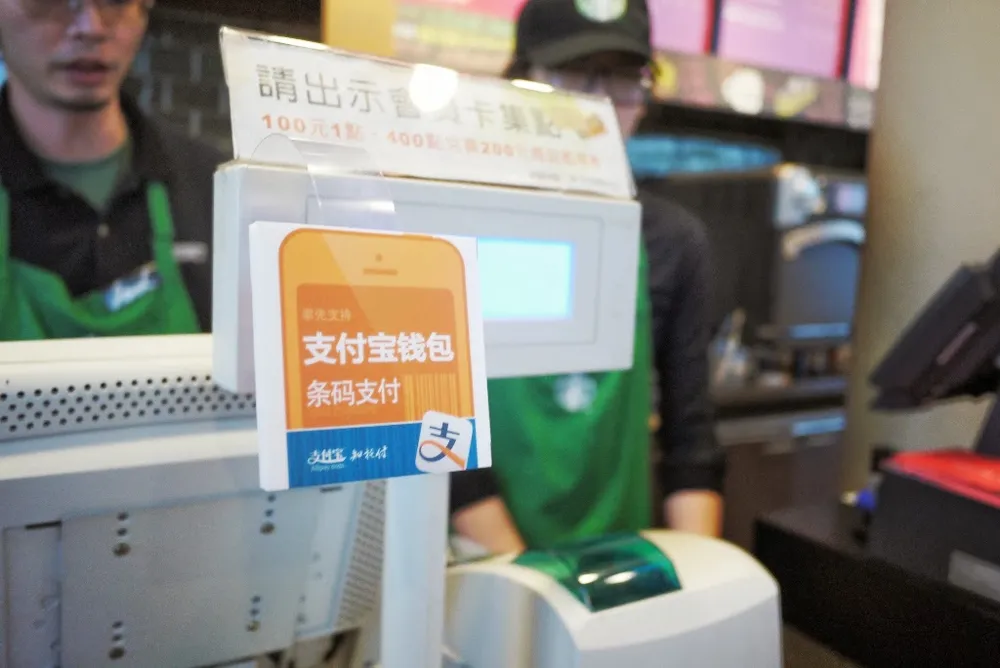
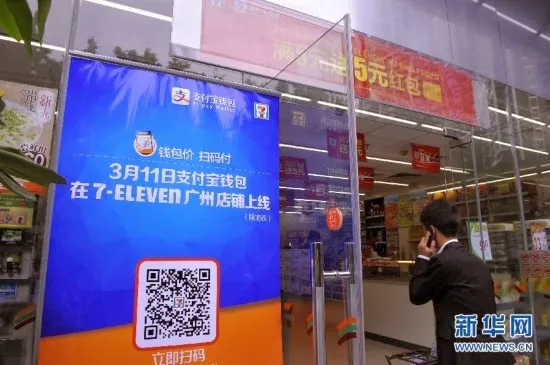
中国人民銀行による一時停止要請の報道がありながらも、Alipay(アリペイ)は広州のセブン-イレブン約300店舗でバーコード決済の稼働を開始。デパートや小売チェーンへのさらなる拡大を進め、現地決済インフラとしての足固めを狙うモバイル決済普及の最前線をレポートします。
35ページ目
フィンテック、決済、ウォレット、金融インフラの変化を扱う。
中国人民銀行による一時停止要請の報道がありながらも、Alipay(アリペイ)は広州のセブン-イレブン約300店舗でバーコード決済の稼働を開始。デパートや小売チェーンへのさらなる拡大を進め、現地決済インフラとしての足固めを狙うモバイル決済普及の最前線をレポートします。
中国人民銀行が、Alipayやテンセントなどが進める対面型のQRコード決済やバーチャルクレジットカード業務の一時停止を通達。実名登録の不備や取引安全性への懸念が理由とされ、同時にサードパーティ決済の利用限度額規制案も浮上。急成長するインターネット金融の規制強化の動向を解説します。
中国銀監会がアリババやテンセントを含む民間企業による「民間銀行」設立の試行プランを公表。共同発起人制度を採用し、リスク自己負担や差別化された市場戦略を基準に選定。国有銀行が支配的な中国の金融市場で、IT大手が巻き起こす金融イノベーションの全貌を解説します。
テンセント傘下のWeChatが、決済機能「WeChat Pay」のAPIを全面的に一般公開することを発表。これによりO2O戦略の核となるモバイル決済インフラを強化します。公式認証を通過した企業向けに開放され、オンライン・オフラインを融合した新たな決済エコシステムの構築が加速します。
中国人民銀行の2013年決済報告書に基づき、件数で212%増、金額で317%増を記録したモバイル決済の爆発的成長を分析。銀行カードの発行枚数が42億枚を突破し、北京・上海を中心にクレジットカード普及が進むキャッシュレス黎明期のデータを概説します。
中国の上海自由貿易試験区にて、サードパーティ決済事業者によるクロスボーダー人民元決済の試行事業が開始。銀聯や快銭などの決済事業者と銀行が提携し、消費者は両替手数料なしで海外ECショッピングが可能になります。レート変動リスクを抑え、貿易プロセスの効率化を目指す取り組みを解説します。
中国銀聯の決済子会社である銀聯商務は、300万台のPOS端末データと中信銀行のオンライン審査システムを連携させた「POSオンライン融資」を開始。2013年の融資額は15億元を超え、中小事業者の資金調達を自動化・無担保で支援するビッグデータ活用型金融の全貌を解説します。
アリババ傘下のアリペイが香港の交通系決済カード「オクトパス(八達通)」と提携し、タオバオでのNFC決済サービスを開始。コンビニなど実店舗での決済に加え、EC分野でも香港での存在感を高めます。スマートフォンのNFC機能を用いた、香港初のオンライン支払いサービスの全貌を解説します。
中国の春節(旧正月)を揺るがしたテンセントの「電子紅包(デジタルお年玉)」ブームを分析。伝統的な習慣をモバイル決済の普及に利用したバイラルマーケティング戦略と、AlipayやSina Weiboとのユーザー奪い合いの裏側を解説します。
中国のアリペイ(Alipay)が春節の観光シーズンを狙い、香港や台湾での「海外O2O」モバイル決済サービスを急拡大。コンビニや百貨店でのバーコード決済導入と、その後の韓国を含むアジア展開に向けた戦略を解説します。
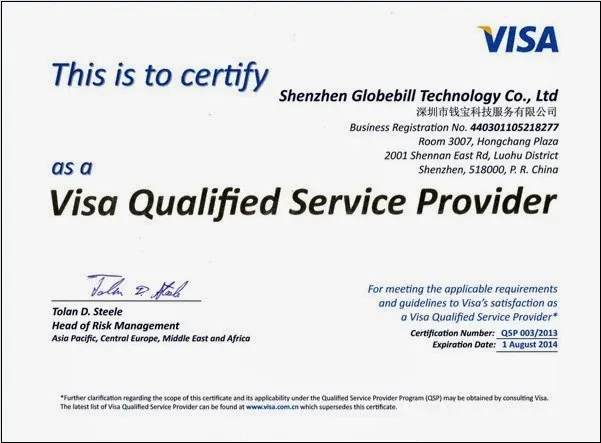
ビザ(VISA)中国が、中国のサードパーティ決済事業者向けオンラインアクワイアリング認定プログラム「QSP」のライセンス取得業者リストを公表。銀聯を介さない独自のネットワーク拡大に向けた各決済事業者の動きを整理します。
中国の決済二大巨頭、AlipayとWeChat Payがネット金融分野で本格的に激突。Alipayの「余額宝」残高が2500億元(約4.5兆円)を突破した直後、テンセントはWeChat内でMMFを購入できる「理財通」をローンチし即日完売。両社の資産運用サービス競争を詳報します。