中国の人民銀行がバーコード決済サービス規範案を発表した背景
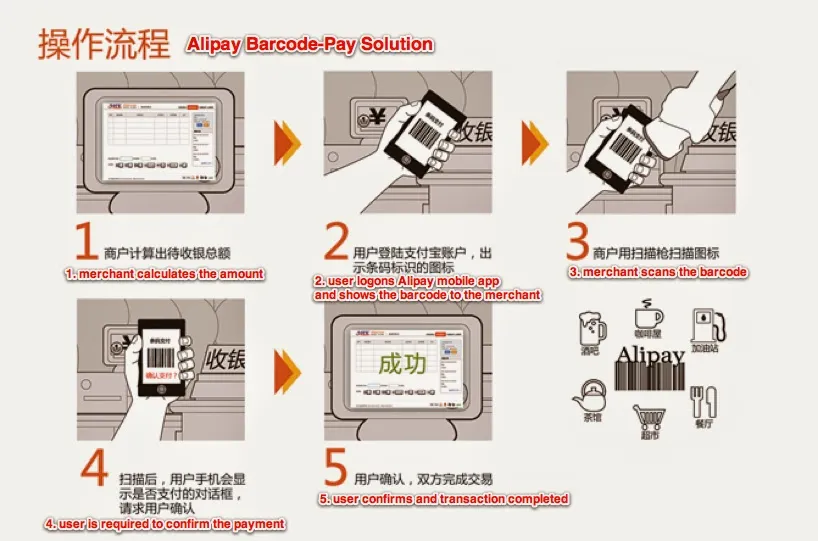
中国の中央銀行である中国人民銀行傘下の中国決済精算協会が配布した「バーコード決済サービス規範(案)」を解説。2014年のQRコード決済一時停止措置以来、初めて2次元バーコードを認める公式見解であり、セキュリティ基準、加盟店管理、限度額規制など法制化に向けた概要をまとめました。
27ページ目
フィンテック、決済、ウォレット、金融インフラの変化を扱う。
中国の中央銀行である中国人民銀行傘下の中国決済精算協会が配布した「バーコード決済サービス規範(案)」を解説。2014年のQRコード決済一時停止措置以来、初めて2次元バーコードを認める公式見解であり、セキュリティ基準、加盟店管理、限度額規制など法制化に向けた概要をまとめました。
新生銀行グループのアプラスとラオックス(LAOX)が提携し、訪日中国人向け電子決済サービス「WeChat Pay」を秋葉原本店をはじめとする各店舗で順次導入。店頭でのスマホ決済環境の整備と、キャッシュバックキャンペーンによる送客・消費促進の取り組みについて解説します。
中信銀行や招商銀行など中国の株式制商業銀行12行が「インターネット金融連盟」を発足。モバイルバンキング等での他行宛て振込手数料の完全無料化を打ち出し、先行する5大国有銀行やAlipay・WeChat Payなどのサードパーティ決済に対する巻き返しと、リアルタイム資金決済等の新サービスを解説します。
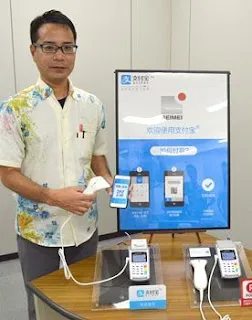
沖縄のPOSレジ開発会社レイメイコンピュータとカードサービスが、中国のAlipay(支付宝)と楽天スーパーポイント等に対応した専用マルチ決済端末を共同開発。中国人観光客を呼び込むインバウンドツールとしての役割や、中国国内におけるスマート決済端末市場との価格差・機能差を比較します。
中国の巨大なモバイル決済市場を攻略するため、韓国のカード各社が銀聯(UnionPay)やAlipay、テンセントなどの中国現地決済大手と提携を進める動きを解説。BCカードやKB国民カードのモバイル決済対応や、インバウンド・越境EC需要を狙った韓流サービスの現状と進出背景に迫ります。
2016年上半期のモバイル・QRコード決済市場の動向をまとめました。中国人民銀行の実名制規制の施行による口座分類や決済上限の設定、Alipay(支付宝)とWeChat Pay(微信支付)のユーザー規模とオフライン決済状況に加え、欧州・アジアを中心とする両社のグローバル進出戦略を解説します。
Alipayがシンガポールで発表した新提携戦略「Alipay+パートナー」。日本のオリックスや韓国KICCなど各国大手と組み、中国人旅行者向け決済インフラを世界70以上の国・地域へ拡大させたクラウド共有と決済ネットワーク構築の舞台裏を解剖する。
アリババ傘下のアント・フィナンシャルが、タイの決済大手アセンド・マネー(True Money等の親会社)の株式20%取得を画策。インドのPayPayの元祖とされるPayTMへの巨額出資に続く東南アジア展開と、テンセントWeChat Payとのグローバル市場における競争激化を解説。
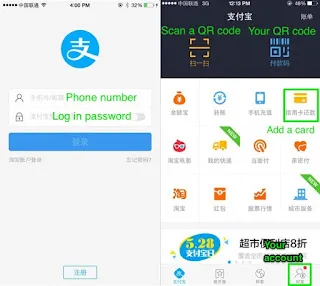
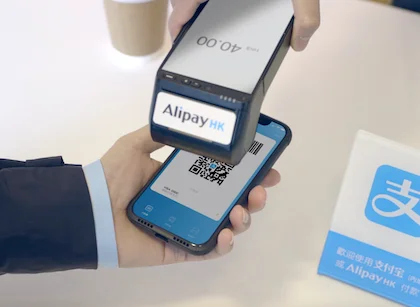
中国の暮らしに不可欠なスマホ決済「Alipay(アリペイ)」の初期登録、クレジットカードの連携手順、日常での実用例を詳しく解説。セブン-イレブンなどの店頭決済から、アプリを通じた電気料金など公共料金支払いの具体的な操作フローまで幅広く紹介します。
アリババやテンセントを中心に急成長を遂げる中国のフィンテック(Fintech)産業の現状を解説します。モバイル決済の普及率で米国を圧倒し、オンライン専用銀行による少額融資や預金サービスで既存の巨大銀行を脅かすIT大手の動きと、イノベーションと規制の間で揺れる中国政府の思惑に迫ります。
テンセントグループが提供する決済サービス「WeChat Pay(微信支付)」の海外展開における代理権についての公式声明です。同プラットフォームはオープン、フェア、公正を掲げており、いかなる第三者への独占代理権の付与や有償での代理店契約も存在しないことを明確にし、不正行為に警告しています。
中国人民銀行が「銀行カード決済機関管理規定」を発表し、VisaやMastercardなど外資およびAlipay等の国内第3者決済への銀行決済市場開放を決定。銀聯(UnionPay)による12年間の独占崩壊による影響と、ダブルネームカードの将来を解説します。