保険販売はネット経由が65%、WeChatも代理販売へ参入
中国で急成長を遂げるインターネット保険業界。テンセントがWeChatを活用した「微民保険代理」のライセンスを取得し本格参入した背景と、先行する衆安保険やアリババ傘下アント・グループとの競争構造、SNS基盤を生かした市場急拡大の要因を詳しく分析する。
11ページ目
フィンテック、決済、ウォレット、金融インフラの変化を扱う。
中国で急成長を遂げるインターネット保険業界。テンセントがWeChatを活用した「微民保険代理」のライセンスを取得し本格参入した背景と、先行する衆安保険やアリババ傘下アント・グループとの競争構造、SNS基盤を生かした市場急拡大の要因を詳しく分析する。
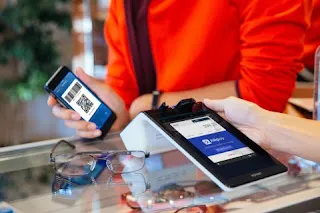
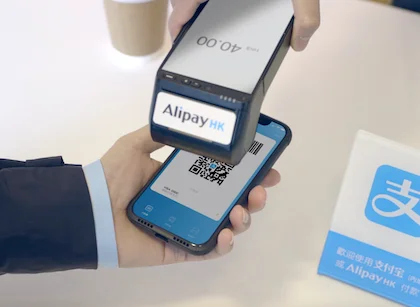
AlipayがスマートPOS端末のパイオニアである米Poyntと提携。北米全域のPoynt端末でQRコード決済が可能となり、中国人旅行者向けのアクワイアリング網を大幅に拡大。Googleウォレット創設者が率いるPoyntの強みや、既存端末を活用した追加設備不要の決済導入モデルを解説します。
中国のモバイル決済ユーザー数が6億人を突破する見通しです。決済規模は201兆元(約3400兆円)に達し、AlipayとWeChat Payの2強体制が定着。伝統的金融機関のブランド力消失、通信キャリアの決済参入、ECと金融の融合など、業界の全方位的なデジタル変革の全貌を解説します。
AlipayやWeChat Payがアフリカ市場への展開を本格化させている。南アフリカの店舗決済や主要空港での導入事例、ケニアの独自決済サービス「M-Pesa」とのシナジーを紐解きながら、アフリカにおけるモバイル金融革命の背景と展望を解説する。
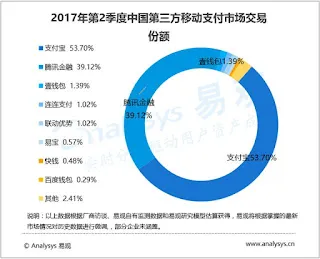
アイリサーチの2017年第2四半期調査によると、中国の第三者モバイル決済市場規模は27.1兆元(約460兆円)に達し、前年比95.4%増と急成長。その中でAlipayとWeChat Payの2強による寡占化がさらに進行し、合計シェアは94.3%と圧倒的多数を独占する結果となりました。
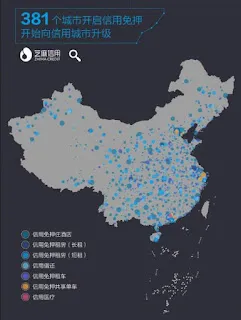
Airbnbや小猪などの民泊プラットフォームが、アリババ傘下のアントグループが提供する個人信用スコア「芝麻信用」との連携を開始。スコア優良者は民泊の保証金(デポジット)が免除され、チェックイン時間も大幅に短縮。中国で先行する社会信用インフラの仕組みと、日本市場への影響を解説します。
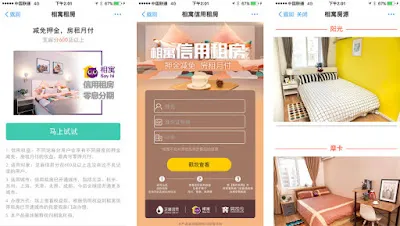
中国銀聯とAlipayが相次いで巨大な不動産賃貸市場への参入を発表。銀聯は地方政府と提携し銀行金融サービスを統合。Alipayは「芝麻信用」を軸に100万戸以上の物件で敷金ゼロ契約や電子契約を提供します。2030年に約78兆円規模に達するとされる中国賃貸市場のDXと信用経済の融合を紐解きます。
Alipayが北京や上海など主要7都市で「芝麻信用」を活用した不動産賃貸プラットフォームを開始。スコア優良者は敷金や高額な前払い金(家賃3ヶ月分)が免除され、仲介手数料も削減。信用スコアによるレンタル詐欺防止や、中国政府が目指す社会信用システムとの連携を解説します。
中国の国慶節・中秋節の8連休において、WeChat Pay、Alipay、銀聯カードが海外でのインバウンド決済を劇的に伸ばした。旅行者の世代交代や消費トレンドの変化、非接触決済Quick Passの動きなど、最新のデータと競争環境を読み解く。
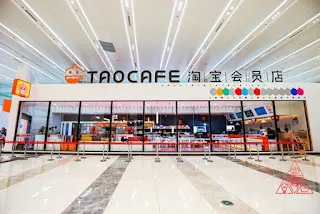
アリババが発表した実験店舗「Tao Cafe(タオカフェ)」を皮切りに、中国で加熱する「無人コンビニ・無人店舗」の技術革新と開発競合を解説。顔認証やRFID技術、さらには信用スコアと連携した盗難防止システムの実態と今後の商用化への課題に迫る。
AlipayやWeChat Payが小口決済で急成長する一方、海外での高級車や宝飾品などの高額な買い物においては、中国銀聯(UnionPay)が圧倒的なシェアを維持している。中国政府によるモバイル決済の送金規制を背景に、なぜ富裕層が銀聯カードを選ぶのか、その仕組みと強みを分析する。
中国で急速に普及したAlipayやWeChat Payなどのモバイル決済サービスが、グローバル展開を加速させている実態を解説。インバウンド需要の取り込みから始まり、世界各地の決済インフラや金融システム自体を根本から変革しつつあるキャッシュレス社会の最前線を追う。