佐川フィナンシャルがWeChat Payの日本国内正規代理店へ
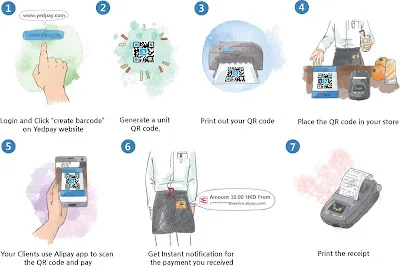
佐川フィナンシャルがWeChat Payの日本国内正規代理店として、決済アプリ「SAGAWA SMART PAY」の提供を開始。バスタ新宿内の宅配カウンターなどで先行導入し、訪日中国人観光客の手ぶら観光やホテル・空港への即日配送といったインバウンドサービスの利便性を高める取り組みを解説します。
10ページ目
フィンテック、決済、ウォレット、金融インフラの変化を扱う。
佐川フィナンシャルがWeChat Payの日本国内正規代理店として、決済アプリ「SAGAWA SMART PAY」の提供を開始。バスタ新宿内の宅配カウンターなどで先行導入し、訪日中国人観光客の手ぶら観光やホテル・空港への即日配送といったインバウンドサービスの利便性を高める取り組みを解説します。
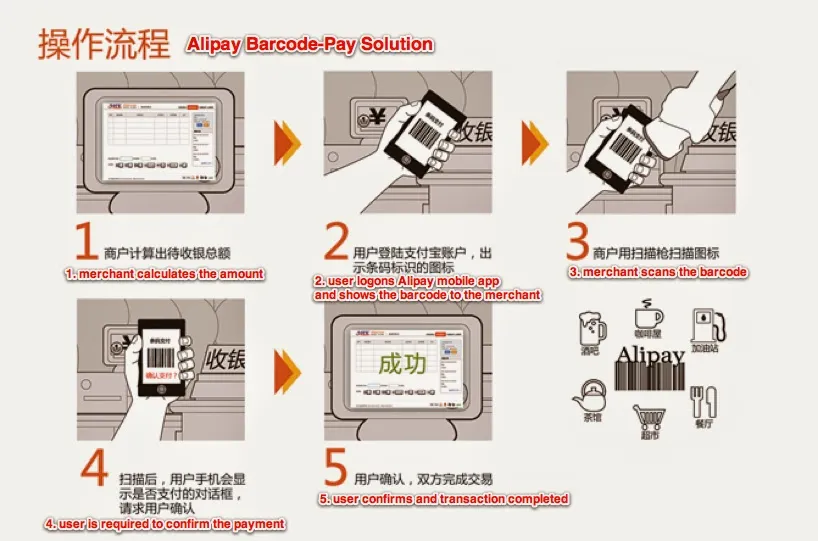
年間取引額が660兆円に達し、GDP規模を超えた中国のスマートフォン決済。Alipayの「芝麻信用(ゴマ信用)」信用スコアシステムによるビッグデータ利活用と、個人情報提供と引き換えに受ける多様な恩恵の実態、金融・広告への波及効果をリポート。
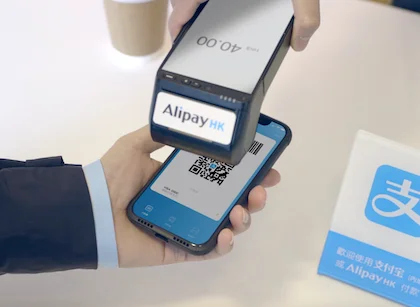
JR東日本グループの駅ビル商業施設アトレが、訪日中国人向け決済サービス「Alipay」と「WeChat Pay」を上野・秋葉原店を皮切りに順次導入します。インバウンド需要の取り込みだけでなく、帰国後の越境EC誘導や、日本国内のキャッシュレス化における官民一体の課題についても考察します。
東南アジアでのAlipayやWeChat Payの攻勢に対し、シンガポールやタイなどの金融先進国が対抗策を本格化。相互送金システム「PayNow」と「PromptPay」の連携や、独自のQR決済アプリの導入を進めます。中国決済プラットフォームの猛威と、現地銀行が描く防衛戦略を解説します。
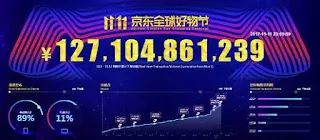
中国のメガセール「独身の日」において、直販EC大手のJD.com(京東)が取扱高1271億元(約2.1兆円)を記録し前年比3倍へ急成長。予約購入と当日決済を集中させるアリババとは対照的に、自前で構築した高度なスマート物流インフラと即日配送を武器にする独自の強みを分析します。
中国のEC大手や新興スタートアップが「無人コンビニ」市場へ相次いで参入しています。アリババの淘カフェやJD.comのJDXが開発した無人店舗は、顔認識や画像認識、自動決済技術を駆使してレジ待ちのない体験を提供。日米との決済インフラの違いや、今後の普及における課題を解説します。
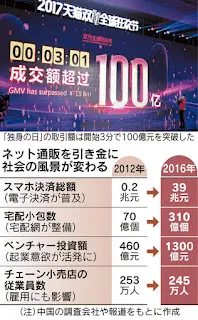
アリババグループが主催する「独身の日」セール。2017年の取引額は1682億元(約2.8兆円)に達し、中国の消費全体に占めるネット通販比率は15%を超えました。この急改革が宅配員の雇用创出やモバイル決済の普及など、中国社会のインフラを急速に変革する「アリババ・エフェクト」の実態を解説します。
駅ビルなどを展開するアトレが、訪日中国人観光客向け決済サービスであるAlipayとWeChat Payを全館に導入。インバウンド需要の高い上野や秋葉原から順次開始し、快適なショッピング環境を整備します。両決済サービスの概要や中国での普及背景、日本市場への影響について詳しく解説します。
中国の配車アプリ大手である滴滴出行(ディディチューシン)の日本参入を機に、同社が設立わずか5年で世界的コングロマリットへと急成長した背景を分析。メガテック企業やVCからの巨額資金調達スキームや、急進する中国の市場メカニズムとグローバル自由化の本質について詳しく解説します。
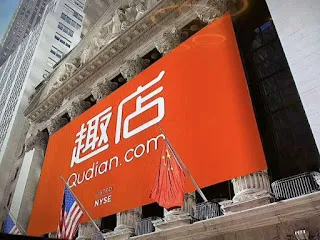
アリババの金融子会社アント・フィナンシャルが支援する中国の個人向け融資プラットフォーム「趣店(Qudian)」がニューヨーク証券取引所に上場し、約9億ドルを調達。若年層向け分割払いサービスとAlipayの連携によるユーザー急増の軌跡を解説。
中国のモバイル決済浸透率は2016年に68%に達し、取引規模は米国の11倍に拡大。クレジットカード決済の普及期を経ずにスマホ決済へと直接移行した独自の歴史的背景や、QRコード方式の導入コストの低さなど、中国がキャッシュレスで世界をリードする要因を分析。
非銀行系オンライン決済市場が100兆元を超える中国において、中央銀行の主導で「網聯(ワンリャン)」プラットフォームが稼働。AlipayやWeChat Payが個別に銀行と直結する従来の決済ルートを遮断し、資金の透明性向上とリスク管理の強化を目指す仕組みを解説。