1. アルゴリズムの象牙の塔から、重慶の油まみれの工場へ
かつて中国テック界において、「印奇(Yin Qi)」という名は学術的知性とAIバブルの頂点を象徴するブランドでした。
清華大学の伝説的な計算機科学エリート養成機関「姚班(ヤオ・クラス)」を卒業し、コロンビア大学で修士号を取得。弱冠23歳で「曠視科技(Megvii)」を共同創業した彼は、商湯科技(SenseTime)、依図科技(Yitu)、雲従科技(CloudWalk)と並ぶ「AI四小龍」の旗手として、世界トップクラスの顔認識精度を武器に巨額のベンチャーキャピタル資金を集めました。学術論文の引用数とベンチマークテストのスコアで世界を驚かせ、時価総額は数百億元規模へと跳ね上がりました。
しかし、その若き天才が選んだ次の戦場は、シリコンバレー風のピカピカのオフィスでも、純粋な大規模言語モデル(LLM)の研究室でもありませんでした。
選ばれたのは、中国西南部の工業都市・重慶。1000億円を超える巨額の負債を抱えて経営破綻し、かつて安価なオートバイと格安小型セダンを作っていた老舗の自動車メーカー「力帆科技(Lifan)」の再編現場でした。
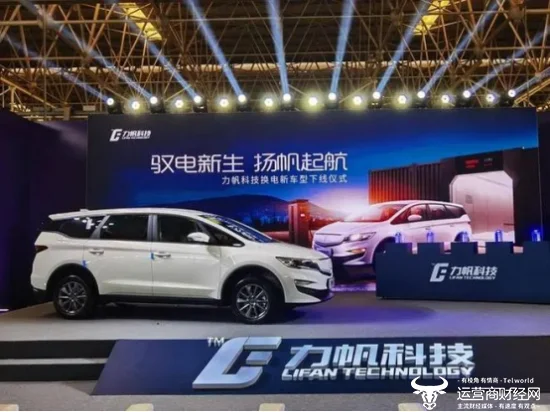
2024年末、印奇は吉利控股集団(Geely)が再建を主導した力帆科技の董事長(会長)に正式就任。そして2025年初頭、同社は社名を「重慶千里科技股份有限公司(Qianli Technology)」へと改称し、元Honor CEOの趙明を共同会長に迎える経営布陣や、印奇が会長を兼任するマルチモーダルAIの階躍星辰(StepFun)との連携を軸に、証券コード(601777)をそのまま「AI+自動車」のスマートモビリティ企業へと看板を掛け替えました。
AI業界の同業者たちが「なぜわざわざ破綻した泥臭い町工場の後始末を引き受けるのか」と囁く中、印奇が発した言葉は極めて冷徹な現実主義に貫かれていました。
ビジネスモデルこそが最良のモデルだ。自立した収益を生み出せない技術の栄光は、すべて一時的な幻にすぎない。
2. 「AI 1.0」の敗北と覚醒:研究開発費の出血と止まった上場
印奇がこの大胆な越境決断を下した背景には、「AI 1.0(ディープラーニング・コンピュータビジョン時代)」が直面した残酷すぎるビジネスの暗面があります。
2015年から2020年にかけて、AI四小龍は「世界のすべてを認識するアルゴリズム」を掲げて狂乱の資金調達を繰り返しました。しかし、そのビジネスの実態は「高給取りのアルゴリズムエンジニアを大量動員して、地方自治体の監視カメラやセキュリティ案件(安防プロジェクト)を1件ずつ受注するSIer(システムインテグレーター)」に堕していました。
| 比較指標 | AI 1.0(受託アルゴリズム型) | フィジカルAI(千里科技・車載統合型) |
|---|---|---|
| 主要収益源 | 政府・自治体の単発セキュリティ案件 | 量産車の販売およびスマート運転課金 |
| 粗利益率の推移 | 60%超の公称値から現場カスタマイズで急落 | 車載ハードウェア原価率とソフトウェア継続収益 |
| 売掛金の回収サイクル | 1年〜2年超(地方財政依存の回収遅延) | 自動車サプライチェーンの月次・四半期決済 |
| 研究開発と収益の連動 | 論文発表とSOTAスコア中心(収益に非連動) | 走行走行距離データ収集と機能改善の即時反映 |
| 市場参入障壁 | アルゴリズムの陳腐化が早く模倣が容易 | 製造ライン・サプライチェーン・車載認定の複合壁 |
地方自治体案件は仕様変更が多く、粗利益率は急速に圧縮されました。さらに最大の問題は、地方財政の悪化に伴う「売掛金(未回収代金)の長期化」でした。売上高を計上してもキャッシュが一向に入ってこず、毎月数億円単位の研究開発費が湯水のように流出していく構造的赤字が続いたのです。
加えて米国のエンティティリスト(制裁リスト)指定によるサプライチェーンの断絶、そして上海証券取引所スター市場(科創板)への上場申請が3年以上にわたり審査凍結されるという、資本市場での致命的な行き詰まりが追い討ちをかけました。
- ハードを持たない脆さ:他社のカメラやサーバーに依存し、顧客接点やハードウェア設計の主導権を握れない
- データループの欠如:単発納品で終わり、現場で生成される実世界の物理相互作用データが還元されない
- 終わらない価格競争:オープンソースの台頭により、単純な画像認識モデルの単価がゼロへ収斂
- 物理端末の自前化:上場企業としての整車製造ラインと車両認証(ホモロゲーション)を直轄
- フリートデータの循環:日常的に公道を走る数万台の車両から、端到端(エンドツーエンド)モデルを学習
- 確固たる収益環:量産ハードウェアの販売代金と、継続的な運転支援ソフトウェアの課金を直結
「どれほど美しい学術モデルを組んでも、キャッシュフローが回らなければ会社は死ぬ」。10年以上に及ぶAI創業の修羅場をくぐり抜けた印奇が出した答えが、「自ら物理的なハードウェアの器(コンテナ)を握り、自立した収益循環(ビジネスの閉環)を完成させること」だったのです。
3. なぜ人型ロボットではなく「自動車」なのか
物理世界に介入するAI(フィジカルAI / Physical AI)を目指すならば、近年脚光を浴びている「人型ロボット(ヒューマノイド)」という選択肢もあったはずです。現に多くのAI研究者や投資家が、ボストン・ダイナミクス型の人型ロボットへ雪崩を打っています。
しかし印奇は、人型ロボットへの全振りという甘い誘惑を明確に退けました。
「人型ロボットが一般家庭や工場で日常的に使われ、数百万台規模の市場を形成するまでには、あと5年、下手をすれば10年かかる。バッテリー持続時間、アクチュエータの熱耐久性、転倒時の安全性など、未解決の物理課題が多すぎる。事業として生き残るためのキャッシュを今生み出すことはできない」
これに対し、「自動車」はすでに完成された究極の車輪付きロボットです。
1台あたり30〜50個の高性能センサー(LiDAR、ミリ波レーダー、高解像度カメラ)、数百TOPSの車載演算チップ、大容量バッテリー、そして緻密な電子制御サスペンションをあらかじめ備えています。何より、中国市場だけで年間3,000万台近くが売れる巨大な実需が存在します。
千里科技(Qianli Technology)のフィジカルAI産業エコシステム
AI+製造プラットフォーム印奇はさらに手を打ちました。大規模言語モデルとマルチモーダルAIの最前線を押さえるため、中国の大規模言語モデル(LLM)ユニコーン「階躍星辰(StepFun)」の董事長にも就任。クラウド側の基盤知能を階躍星辰が担い、エッジ側の物理実装とハードウェア製造を千里科技が担うという、極めて合理的な布陣を敷いたのです。
4. 冷徹な現実:1000億円の負債の残滓、吉利との共食い、激化する価格戦争
しかし、この壮大な構想の前には、直視しなければならない過酷なビジネスの暗面と摩擦が存在します。
第1の障壁は、「老舗破綻メーカーの歴史的負債と組織のカルチャーショック」です。
かつて力帆は、創業者の尹明善が率いた時代に無理な拡張を重ね、ピーク時には1000億円超(百億元単位)の債務超過に陥りました。吉利グループと重慶両江新区の公的ファンドによる救済支援で法的整理は完了したものの、製造現場には旧態依然とした体質が色濃く残っていました。
北京のハイテク研究所で育った「清華大出身の数学・コード至上主義のエリートたち」と、重慶の現場で数十年にわたり鋼板のプレスや溶接油にまみれてきた「伝統的自動車工場のベテラン工員たち」。両者の思考様式やコミュニケーションの断絶は深く、現場の意識改革と製造クオリティの近代化には、膨大な組織摩擦と出血が伴っています。
曠視科技の絶頂とAI 1.0バブル
顔認識技術で世界首位を獲得し、数十億ドルの評価額を記録。しかしG端(政府・自治体)依存による売掛金の長期未回収と巨額赤字が常態化。
米制裁と上場審査の凍結、力帆の破綻処理
米エンティティリスト指定で資本市場での出口が閉ざされる。一方、重慶の力帆科技は巨額負債で倒産し、吉利主導の再編下へ入る。
印奇の買収と「千里科技」への大転換
印奇が力帆の筆頭株主連合へ参入し董事長就任。2025年に千里科技へ改称し、吉利の製造資産とStepFunの大規模言語モデル(LLM)を融合した「AI+車」実戦へ突入。
第2の障壁は、「吉利グループ内部のカニバリゼーション(共食い)と独立性のジレンマ」です。
千里科技は吉利の資本と製造リソースを活用して再起を図っていますが、吉利の総帥・李書福が率いる帝国には、すでに数多くの車載知能化プレイヤーがひしめき合っています。
高級EV「極氪(Zeekr)」の自社スマート運転開発チーム、ナスダック上場を果たした「億咖通(ECARX)」、そしてボルボやスマート(smart)など、吉利傘下の各ブランドはそれぞれ異なるサプライヤーと協業しています。
千里科技が「吉利の社内下請けTier-1」にとどまる限り、自動車産業の波に飲み込まれて利益率は低空飛行を続けます。しかし、長安汽車や広汽集団、奇瑞(Chery)といった独立系OEMに自社のスマート運転システムを外販しようとすれば、「吉利の息がかかった会社に車両の走行データや制御コードを渡せるか」という強い警戒感に直面します。この資本の出自に由来する猜疑心をいかに打ち破るかが、事業拡大の急所となっています。
第3の障壁は、「中国スマート運転市場における極限の価格破壊」です。
華為(ファーウェイ)の乾崑ADS、モメンタ(Momenta)、地平線(Horizon Robotics)、旧大疆の卓馭(Zhuoyu)など、業界のトップ集団はすでに車載システムの原価を数千元(約10万円前後)にまで叩き落とす消耗戦を展開しています。ソフトウェア単体で巨額のライセンス料を徴収できる時代は完全に終わりを告げ、ハードとソフトを一体化して薄利多売の激流に耐えうる筋肉質なコスト構造を作れなければ、瞬く間に淘汰される冷酷な環境が広がっています。
5. モビリティ知能化が突きつける「ソフトウェアと製造の融合」
印奇による力帆の買収と千里科技への変貌は、一人の天才起業家のキャリアチェンジにとどまりません。それは、「中国のAI産業全体が、純粋なアルゴリズムの幻影から目覚め、製造業という現実の土台に足を着け始めた象徴的な事件」です。
この動きは、日本の自動車・エレクトロニクス産業にとっても決して対岸の火事ではありません。
ソニーがホンダと手を組んで「AFEELA(アフィーラ)」を立ち上げ、トヨタ自動車が「Woven Planet」を通じて車載OS「Arene」の開発に悪戦苦闘してきたように、日米欧のすべての自動車産業がいま「ソフトウェアと巨大製造ラインの融合」という難題に突き当たっています。
多くの国では、IT起業家はどこまでもソフトウェアやクラウドにとどまり、重工業である自動車製造とは資本的にも組織的にも距離を保ちます。製造現場の生々しい泥臭さやリコールリスクを恐れるからです。
しかし中国では、AIの第一世代として挫折と制裁を味わったエリートが、自ら泥の中に飛び込み、老舗の破綻工場を買収してまで「ハードウェアの器」を手中に入れようとしています。「稼げぬAIはただの幻だ」と言い切り、製造のサプライチェーンとリアルな物理走行データを直接握りに行く冷徹な執念――この泥臭い現場主義こそが、次の10年におけるグローバルな知能化競争の趨勢を決定づけるはずです。
コメント
...