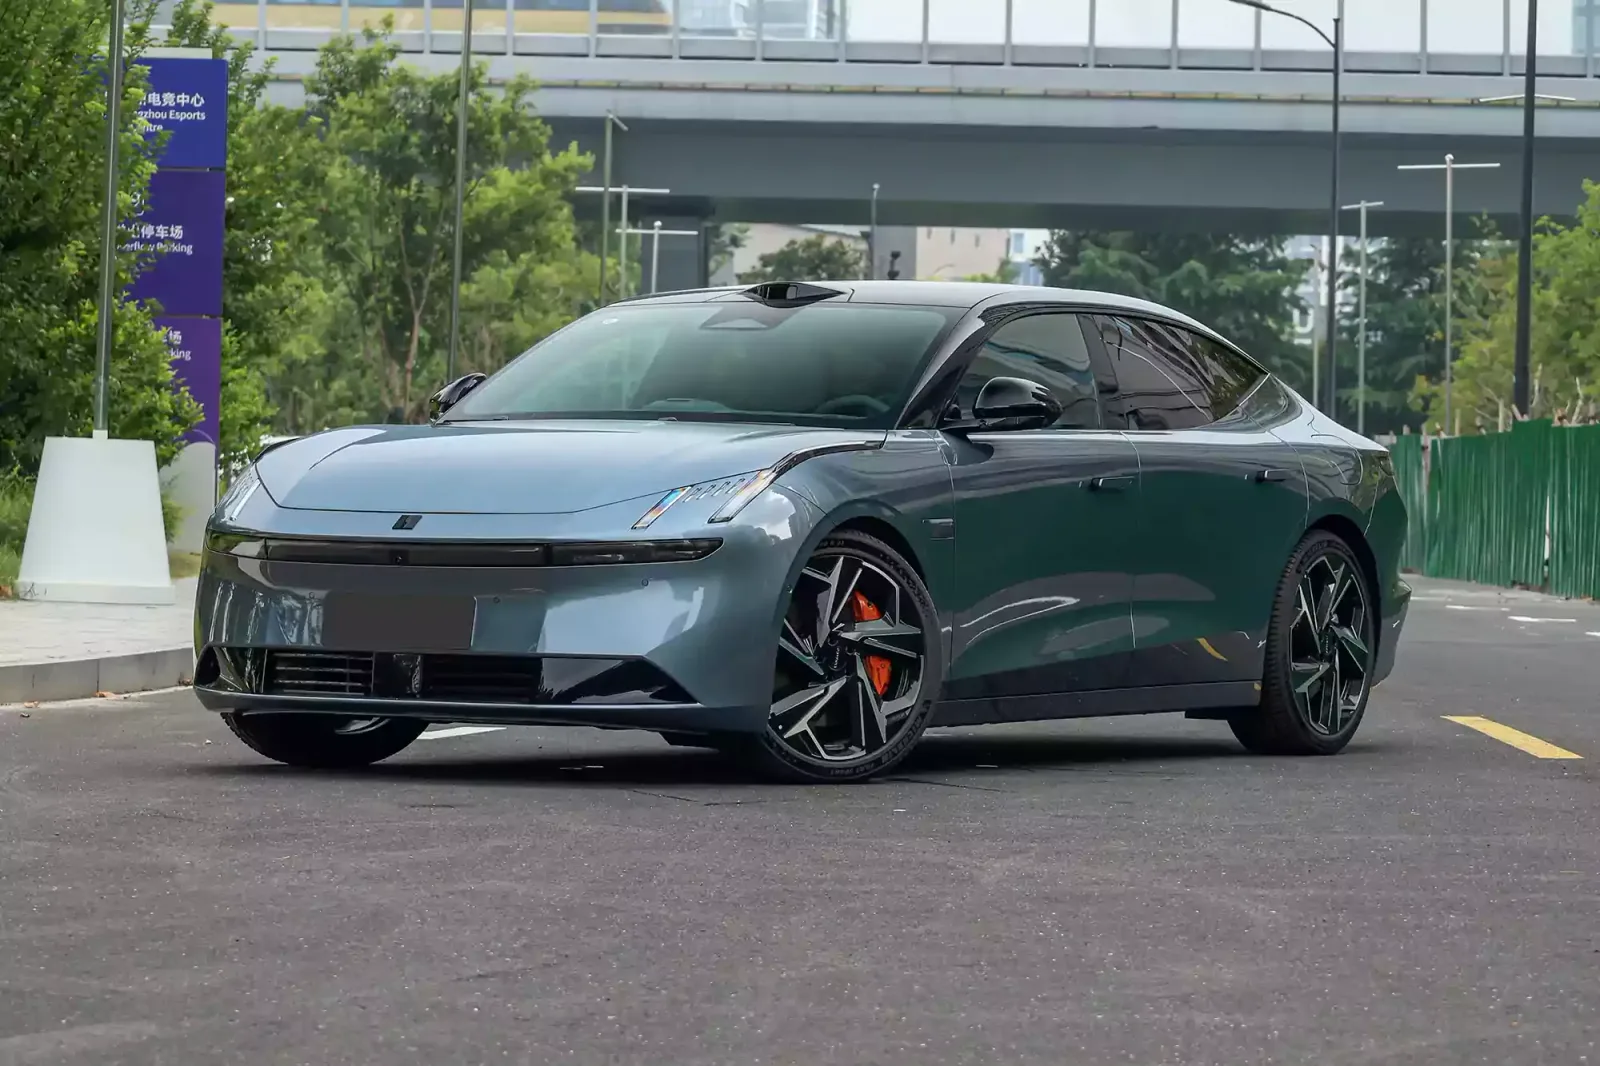
1. 街の向かいに立つ2つの店舗:激化した「身内の共食い」
中国・杭州市や深セン市の目抜き通りにある自動車ショッピングモール。そこを訪れた消費者は、奇妙な光景を目にすることになります。
道路の右側には、洗練された近未来的なガラス張りの「極氪スペース(Zeekr Space)」が構え、高級MPV「極氪009」や世界戦略SUV「極氪7X」、フラッグシップBEVセダン「極氪001」「極氪007」を展示しています。そして道路を挟んだ真正面には、若者向けのクラブハウスを思わせる「領克ラウンジ(Lynk & Co Club)」が立ち並び、最新のBEVセダン「領克Z10」を誇らしげにライトアップしています。
どちらの店舗の営業担当者も、来訪した顧客に対して熱心にセールストークを展開します。しかし、その中身には決定的な違和感がありました。
「あちらの極氪はデザインが先鋭的すぎます。うちの領克Z10なら、欧州仕込みの洗練された乗り心地と最新のFlyme Autoシステムを、あちらより2万元(約42万円)安く手に入れられますよ」
同じ親会社——中国民営自動車の雄である吉利控股集団(Geely Holding Group)の資本が入ったブランド同士が、同一の顧客、同一の予算枠、同一のセグメントを奪い合い、互いの粗探しをして値引き競争を繰り広げていたのです。
過剰な分散が招いた社内消耗戦
- 製品ラインの直接激突:領克Z10(18万〜28万元)と極氪001/007(20万〜30万元)が同じ顧客層を奪い合う事態
- 二重の経営コスト:スマート座席(Flyme AutoとZEEKR OS)の並行開発や別々の広告出稿による巨額の重複支出
- 現場ディーラーの疲弊:同一グループの競合車に顧客を奪われ、値引き原資を削り合う消耗戦が常態化
資本と資源を一本化する集中突破
- 明確な価格帯の棲み分け:極氪は30万元以上の高級BEV/大型PHEV、領克は20万元級の若年層向け小型BEV/PHEVへ再編
- 技術基盤の完全統合:SEAアーキテクチャ、一体鋳造ギガキャスト、自動運転スタックの開発チームを一本化
- スケールメリットの奪回:CATL電池や半導体の共同調達により、サプライチェーン調達コストを5〜8%削減
かつて吉利を率いる李書福(リー・シューフー)会長は、独フォルクスワーゲン・グループ(VW、アウディ、ポルシェ、シュコダ、セアト)を手本として、「多ブランド戦略(狼群戦術)」を推進してきました。「子どもをたくさん産んで喧嘩させれば、誰かが勝つ」という思想の下、吉利、領克、極氪、銀河、幾何、極星(Polestar)、ロータス、雷達(Radar)など、十数個ものブランドを次々と立ち上げ、市場のあらゆる隙間を埋め尽くそうとしたのです。
しかし、2024年に中国EV市場が突入した泥沼の価格戦争は、この戦略の前提を粉々に打ち砕きました。BYDによる徹底的な原価低減と値下げ攻勢、テスラの圧倒的な製造効率、そしてスマートフォンから参入した小米(Xiaomi)SU7の猛威を前に、社内で分散したリソースは「強み」から「致命的な出血源」へと反転したのです。
2. 「多ブランドの幻想」を断ち切った日:李書福の『台州宣言』
2024年9月中旬、浙江省台州市。
台州は、李書福が1986年に冷蔵庫の部品工場から身を起こし、1997年に中国初の民営自動車メーカーとして吉利を産声をあげさせた原点の地です。その創業の地に、グループの全役員と事業責任者が緊急招集されました。
壇上に立った李書福が読み上げた文書、それこそが中国自動車産業の歴史に深く刻まれることになった『台州宣言(Taizhou Declaration)』でした。
「拡大期における自由放任な社内競争は終わった。戦線を整理し、資本と頭脳を一つの拳に凝縮しなければ、我々に生き残る道はない」
李書福が下した決断は、過去10年以上にわたって自ら推し進めてきた「拡大と分散」の完全なる否定でした。『台州宣言』は、吉利が従来の水平拡大から「戦略的集約」「資源統合」「シナジー最大化」へと舵を切ることを高らかに宣言したのです。
ボルボ・カーズ買収と多ブランド戦略の幕開け
フォードからボルボを約18億ドルで買収。欧州の設計思想と安全基準を手に入れ、世界市場を狙うマルチブランド展開の礎を築く。
欧州発信の合弁ブランド「領克(Lynk & Co)」設立
スウェーデン・ヨーテボリのデザインセンターを拠点に、吉利とボルボの共同出資で設立。若者向けプレミアム車として急成長を遂げる。
プレミアムEV特化ブランド「極氪(Zeekr)」の独立
SEAアーキテクチャを引っ提げ、高級BEV市場に特化した新会社として分離独立。テスラ対抗の切り札として位置づけられる。
『台州宣言』の発布と電撃的な大統合
過当競争と社内カニバリゼーションの激化を受け、李書福が戦略集約を命令。極氪が領克を傘下に収める約2,000億円のメガディールへ発展。
『台州宣言』の発布以降、グループ内では外科手術のような組織再編が次々と実行に移されました。大衆EVの「幾何(Geometry)」ブランドは吉利ブランド直下の「銀河(Galaxy)」シリーズへと吸収され、アウトドア向けピックアップEVの「雷達(Radar)」は商用車部門へと集約されました。
そして、その再編劇の最大のクライマックスとして用意されていたのが、吉利グループの二大看板である「極氪」と「領克」の電撃統合でした。
3. 2000億円の大手術:安聡慧が率いる「極氪科技集団」の全貌
2024年11月14日夜、香港証券取引所とニューヨーク証券取引所(NYSE)に激震が走りました。吉利汽車と極氪(Zeekr Intelligent Technology、ティッカー:ZK)が、大規模な資本再編に関する公式リリースを一斉に開示したのです。
その取引構造は、極めて緻密かつ大胆なものでした。
- ボルボ・カーズからの持分買い取り: 極氪が、ボルボが保有していた領克の全株式(30%)を現金54億元(約1,150億円)で買い取り。ボルボは領克の資本関係から完全に撤退。
- 吉利控股からの持分取得: 極氪が、吉利控股集団が保有していた領克株式(20%)を現金36.1億元(約770億円)で取得。
- 増資の引き受け: さらに極氪が領克へ増資を実施し、最終的に極氪が領克の過半数となる51%の株式を掌握。領克を自社の連結子会社化。
- 吉利本社の関与強化: 残る49%は吉利汽車が保有を続けつつ、吉利汽車は極氪に対する出資比率を約62.8%まで引き上げ、グループ支配を強固に確立。
総取引規模は約93.7億元(約2,000億円)。これにより、米ニューヨーク市場に上場する極氪を親会社とし、その傘下に領克がぶら下がる巨大企業体「極氪科技集団(Zeekr Technology Group)」が誕生したのです。
そして、この新連合軍の全権を握る総司令官に任命されたのが、吉利創業期からの叩き上げであり、極氪CEOを務める安聡慧(アン・ツォンフイ)でした。
極氪科技集団(統括:安聡慧CEO)
SEAアーキテクチャ / 自動運転・スマート座席開発 / サプライチェーン購買の一元化
極氪(ZEEKR)
30万元以上(約630万円〜)の富裕層・先端志向市場。中大型BEVおよび大型高級ハイブリッドに特化。D2C直営店モデルを堅持。
領克(Lynk & Co)
20万元前後(約400万〜600万円)の若年層・走行性能重視市場。小型BEVおよび中大型ハイブリッド(EM-P)を展開。フランチャイズ4S網を活用。
スマート座席・知能化スタック
魅族(Meizu)のFlyme AutoとZEEKR OSの基本設計を共通化。重複していた車載OS開発コストを20%削減。
海外販売チャンネルの共有
領克が欧州で築いた販売インフラや拠点を極氪が共有。中東・東南アジアでの重複出店を抑止し展開スピードを倍速化。
安聡慧が記者会見で強調したのは、「足し算ではなく掛け算のシナジー」でした。これまで別々に進められていた研究開発(R&D)を一本化することで、グループ全体で年間10〜20%のR&D費用削減が見込まれ、サプライチェーンの共通化によって製造原価を5〜8%圧縮できると試算されています。
両ブランドの役割分担も、外科手術のように明確に線引きされました。
| 比較項目 | 極氪(ZEEKR) | 領克(Lynk & Co) |
|---|---|---|
| ターゲット層 | 先端テクノロジーとラグジュアリーを求める富裕層 | スポーティな走りやデザイン性を重視する都市部の若年層 |
| 主力価格帯 | 30万元以上(約630万円〜1,700万円) | 15万〜25万元(約315万〜525万円) |
| パワートレイン戦略 | 中大型BEV(BEV(電気自動車)気)中心 + 大型フラッグシップPHEV | 中大型PHEV(EM-P)中心 + 小型エントリーBEV |
| 販売チャネル | ショッピングモール中心のD2C直営店(約400店舗) | 伝統的な特約ディーラー(4S店)網(約350店舗) |
| ブランドの出自 | 2021年設立のネイティブEVテクノロジー集団 | 2016年設立のスウェーデン・中国合弁プレミアム |
4. 統合が突きつける冷酷な代償:販路・組織・財務の摩擦
しかし、スライド資料の上に描かれた美しいシナジーの裏側には、組織を揺るがす過酷な現実と冷酷なトレードオフが横たわっています。華々しい発表の一方で、現場にはすでに激しい摩擦と軋轢の火の手が上がっています。
① 350店舗の特約ディーラーが抱える不信感
最大の火薬庫は、領克が8年をかけて築き上げてきた全国約350店の特約ディーラー(4S店)ネットワークです。
ディーラーのオーナーたちは、数千万元(数億円)もの巨費を投じて店舗を建て、在庫を買い取ってきました。彼らにとって、満を持して発売された初のBEVセダン「領克Z10」は、EVシフトの波に乗り遅れないための生命線でした。
しかし、今回の統合によって「25万元以上の大型BEVは極氪が担当する」という方針が固まれば、領克のディーラー網は高単価な主力EVを失うことになります。一方で、直営販売モデルを貫いてきた極氪のショールームに領克の車を並べることは、ブランド価値の毀損を恐れる極氪側が頑なに拒絶しています。販売網の再編を誤れば、ディーラーの集団反乱や離反を招きかねない極めて危ういバランスの上に立っているのです。
② スウェーデンと杭州:1万人組織の文化衝突
組織統合の難易度も極めて高いと言わざるを得ません。
領克はスウェーデン・ヨーテボリにデザイン拠点を置き、欧州的なワークライフバランスや合議制、モータースポーツ(WTCR世界選手権制覇)の伝統に誇りを持つチームです。対照的に、極氪は中国・杭州のITカルチャーを色濃く反映し、深夜までの突貫作業と猛スピードの仕様変更をいとわない過酷なプレッシャーの中で急成長してきました。
研究開発チームの統合に伴い、同一機能の部署では人員削減やポストの重複解消が避けられません。双方のキーエンジニアやデザイナーの流出を防ぎながら、異なるDNAを持つ1万人規模の組織を一つの指揮命令系統の下に束ねることができるのか。安聡慧の手腕が最も試される修羅場となります。
③ ウォール街の視線と財務の重圧
米NYSE市場に上場する極氪にとって、今回の買収は諸刃の剣です。
極氪は2024年第2四半期に香港会計基準で初の単四半期営業黒字を記録し、米国の機関投資家から「黒字化に最も近い中国新興EV」として評価を高めていた矢先でした。そこに、利益率が圧迫されている領克の財務諸表が連結されます。
さらに、ボルボから株式を買い取るために投じた54億元の現金支出は、急速充電インフラの建設や次世代チップ開発に充てるべき極氪の手元資金を圧迫します。統合によるコスト削減効果が数字として現れるまでには少なくとも12〜18カ月のタイムラグが必要であり、その間の業績下振れリスクにウォール街がどれほどの忍耐を示せるかは未知数です。
5. 欧州・日本自動車メーカーが直面する構造改革への鏡像
吉利が下したこの電撃的な統合劇は、単なる中国一企業のリストラ劇にとどまりません。それは、グローバル自動車産業が直面している「ある普遍的な病理」に対する痛烈な問題提起でもあります。
かつて独フォルクスワーゲン・グループは、プラットフォーム共有(MQB、MEB)によって世界最大の自動車帝国を築きました。しかし、ソフトウェア定義型自動車(SDV)の時代に入ると、グループ内のソフトウェア開発子会社「CARIAD」の機能不全を皮切りに、ブランド間の開発重複と権力闘争によって次世代EVモデルの市場投入が次々と延期される事態に陥りました。ブランドを増やし、選択肢を広げることが、かえってソフトウェア開発の複雑性を指数関数的に増大させ、巨額の赤字を垂れ流す原因となったのです。
日本のトヨタ自動車もまた、かつて同様の構造的課題に直面し、抜本的な改革を断行した歴史を持ちます。
日本国内においてトヨタは長年、「トヨタ店」「トヨペット店」「カローラ店」「ネッツ店」という4つの異なる系列ディーラーを展開し、同じ車種に異なるフロントマスクをつけて兄弟車(ノア/ヴォクシー、アルファード/ヴェルファイア等)として競わせる戦略をとってきました。しかし、豊田章男社長(当時)は2020年、国内市場の縮小を見据えて「全販売店での全車種併売化」を一気に断行しました。身内同士の不毛な販売競争に終止符を打ち、限られた開発資源と営業力をグローバル戦線へ集中させるための大決断でした。
また、高級車ブランドの「レクサス」と大衆車ブランドの「トヨタ」の間には、現在に至るまで厳格な価格・品質・サービス・販路の境界線が敷かれており、安易な重複を徹底して排除しています。
中国市場のEV競争は今、初期の「アイデアとブランドを乱立させて資本を呼び込むフェーズ」から、「生き残りをかけて余剰な贅肉を削ぎ落とす寡占化フェーズ」へと完全に移行しました。
自動車の付加価値がハードウェアの所有からソフトウェアの更新性、そして高度な運転支援機能(ADAS)のアルゴリズムへと移行した現代において、別々の車載OSを開発し、別々のショールームを構える余裕など、いかなる巨大自動車グループにも残されていません。
李書福が下した2,000億円の大統合は、過去の成功体験への執着を断ち切り、生き残りのために自らの肉を切り刻む「冷徹なリアリズム」そのものです。激変する産業の地殻変動の中で、過去の栄光に縛られず自らを破壊・再構築できるか否か——吉利が放った『台州宣言』の衝撃波は、海を越えたすべての自動車メーカーの経営陣に、重い問いを突きつけています。
コメント
...