1. 「我々はCATLの下請けか」:自動車メーカーたちの叛乱
「自動車メーカーは、いまやバッテリー会社の下請けとして働いているに過ぎないのではないか」
世界EVバッテリー大会の壇上で、中国大手国有自動車グループ・広汽集団(GAC)の董事長(当時)である曽慶洪が放ったこの悲痛な叫びは、急成長する中国EV産業の底流に潜む「権力の歪み」を白日の下に晒しました。
電気自動車(BEV)の製造原価において、リチウムイオン電池パックが占める割合は40〜50%に達します。そしてその心臓部を支配していたのが、世界シェア35%超を誇る「寧王」こと寧徳時代(CATL)でした。
CATLの圧倒的なスケールメリットと高いエネルギー密度は、EVの航続距離競争を牽引した一方で、自動車メーカーに対して絶対的な価格支配力と排他的な契約条件を突きつけていました。標準化されたモジュール設計をそのまま受け入れることを求め、車両側のBMS(バッテリーマネジメントシステム)の深層データへのアクセスを制限し、巨額の前払金(保証金)を要求する――。
蔚来(NIO)、小鵬(XPeng)、理想(Li Auto)といった新興EV勢力から、東風、上汽、吉利(Geely)といった老舗大手まで、すべての自動車メーカーが「CATLへの単一依存は企業主権の死を意味する」という強烈な危機感に苛まれていました。
彼らが求めたのは、CATLの傲慢な仕様押し付けに対抗でき、車体設計に合わせた柔軟なカスタマイズに応じ、かつ高品質なバッテリーを安定供給できる「信頼できるセカンドソース(第2の供給元)」でした。
その歴史的間隙に、全精力を傾けて滑り込んだのが、深センの老舗電池メーカー欣旺達(Sunwoda / サンウォダ)でした。
2. 下請け気質が拓いた活路:製品定義権を「丸投げ」する柔軟性
欣旺達の創業は1997年。広東省茂名出身の兄弟、王明旺(Wang Mingwang)と王威(Wang Wei)が深セン市宝安区で立ち上げた小さなバッテリー受託製造企業がそのルーツです。
同社は四半世紀にわたり、アップルの「iPhone 4」や「iPad」、フィリップスの電気シェーバー、そしてシャオミ(Xiaomi)のスマートフォン向けに、小型リチウムイオン電池パックを供給し続けてきました。この25年間の受託製造(EMS/ODM)で培われたDNAこそが、後の車載バッテリー戦争における最大の武器となりました。それは、「顧客に対して絶対に尊大にならず、徹底的に相手の要求に合わせてカスタマイズする」という、泥臭いまでの下請け精神です。
車載動力電池子会社である欣旺達動力(Sunwoda EVB)は、CATLとは真逆のアプローチを徹底しました。
自動車メーカーが自社でパック設計を行いたいと言えば、高品質なセル単体(裸セル)のみを喜んで供給しました。独自のシャシー統合(CTB / CTC)を行いたいと言えば、セルのアスペクト比をミリ単位で再設計しました。そしてBMSのソフトウェア定義権を自動車メーカーに全面的に引き渡したのです。
この姿勢に歓喜した自動車メーカーたちは、前代未聞の行動に出ました。
2022年、蔚来、小鵬、理想の新興EV御三家をはじめ、東風汽車、上汽グループ、広汽グループなど、中国の自動車大手19社が連合を組み、欣旺達動力に対して一挙に80億元(約1,600億円)を超える巨額出資を敢行したのです。「自動車業界の半分が欣旺達の株主に名を連ねた」と経済メディアが報じたこの出来事は、自動車メーカーによる「対CATL包囲網」の結成を決定づけました。
3. 10分で80%の衝撃:「閃充(SFC480)」とレンジエクステンダー式(EREV)(EREV)の死角
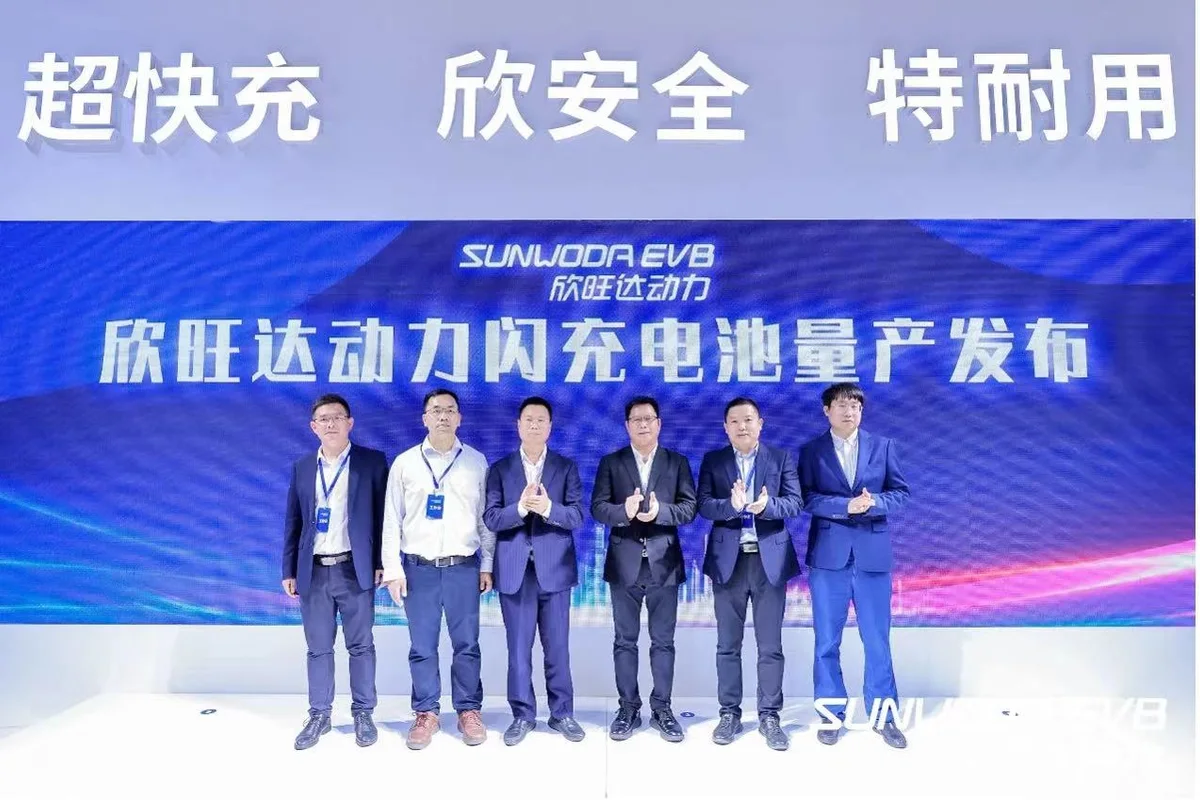
資本の後ろ盾を得た欣旺達が、技術面で巨人の足元をすくうために放った会心の一撃が、2023年の上海モーターショーで量産発表された「閃充(Flash Charge / SFC480)」と、レンジエクステンダー式(EREV)(EREV / 発電用エンジン搭載EV)市場への特化でした。
一般的なEVユーザーが抱く最大のストレスは、冬場の航続距離の急減と、充電スタンドでの30〜40分に及ぶ長い待ち時間です。欣旺達が開発したSFC480は、最大充電電圧1000V、充電レート4C〜6Cに対応し、「10分間の充電でバッテリー容量の20%から80%まで回復させ、400km分の航続距離を追加する」という、給油感覚の超急速充電を実現しました。
さらに欣旺達の勝因となったのが、中国市場で爆発的な支持を獲得したレンジエクステンダー式(EREV)(EREV)およびプラグインハイブリッド(PHEV)への早期フォーカスでした。
ピュアEV(BEV)の普及スピードが充電インフラの不足で減速する中、理想汽車(Li Auto)の「Lシリーズ」や零跑汽車(Leapmotor)の「Cシリーズ」など、小型バッテリーに発電用エンジンを組み合わせたEREVがファミリー層を席巻しました。
EREV向けバッテリーは、容量が30〜50kWhとBEVの半分以下であるため、日常ユースでは毎日のように満充放電が繰り返されます。つまり、BEV用バッテリーの2〜3倍ものサイクル耐性と、高負荷加速時の大電流放電性能が要求されます。欣旺達はこの過酷な充放電サイクルに耐えうる高耐久LFP(リン酸鉄リチウム)セルをいち早く開発し、理想「L7/L8 Air」や零跑の主力モデルの主機バッテリー枠をCATLから次々と奪取したのです。
| 比較項目 | 欣旺達(Sunwoda EVB) | 寧徳時代(CATL) | 比亜迪(BYD / FinDreams) | パナソニック(Panasonic Energy) |
|---|---|---|---|---|
| 主戦場・強み | 超急速充電(閃充) / EREV専用電池 | 超巨大スケール / 神行・麒麟・全方位 | ブレードバッテリー(内製車体最適化) | テスラ向け円筒形高密度セル(2170/4680) |
| 最大充電性能 | 4C〜6C(10分で80%充電・400km) | 4C(神行超充) / 5C(麒麟電池) | 2C〜3C(急速充電より耐久性重視) | 2C〜2.5C(スーパーチャージャー対応) |
| 顧客との関係性 | 柔軟な協調開発(定義権・BMS開放) | 主導権掌握型(標準規格パッケージ) | 原則BYD内製+一部外販(競合関係) | テスラ単一依存大(日系OEM開拓に苦戦) |
| 自動車メーカー出資 | 新興・大手19社が連合直接出資 | 合弁会社方式(車企が従属的立場) | なし(BYDの100%子会社) | トヨタ合弁(PPES)はあるが限定的 |
| グローバル展開 | 欧州ハンガリー工場(約3,000億円投資) | ドイツ・ハンガリー・米技術ライセンス | ハンガリー・タイ・ブラジル現地生産 | 米ネバダ・カンザス新工場(北米集中) |
4. 冷徹な代償:単セル原価割れと「巨人の逆襲」という泥沼
しかし、自動車メーカー19社に担ぎ上げられた欣旺達のサバイバルレースは、決して平坦な花道ではありませんでした。そこには、車載バッテリー産業という「資本の屠殺場」が突きつける冷酷な代償が存在します。
① 1ワット時0.3元台の消耗戦と巨額の赤字出血
車載バッテリー事業は、工場の建設とギガワット時(GWh)単位の設備投資(CapEx)に数百億〜数千億円が瞬時に吹き飛ぶ装置産業です。 2023年から2024年にかけて、炭酸リチウム相場の暴落と中国国内のEV価格破壊が直撃し、バッテリーセルの取引単価は1Whあたり0.8元から0.35〜0.4元(約7〜8円)という限界水準まで叩き落とされました。欣旺達動力の車載部門は、売上高が急拡大する一方で粗利益率が数パーセント台に落ち込み、複数年にわたり数十億円規模の営業赤字を出血し続けました。親会社の稼ぎ頭であるスマホ電池の利益を吸い上げる「ブラックホール」と化した時期すらありました。
② 巨人CATLによる「神行」「驍遥」での報復攻撃
欣旺達が「閃充」と「EREV」でシェアを侵食すると、CATLは沈黙を守りませんでした。 CATLは直ちに4C超急速充電に対応したLFPバッテリー「神行(Shenxing)」を発表。さらに2024年秋には、EREV・PHEV専用として航続距離400km超を誇るナトリウム・リチウムハイブリッドバッテリー「驍遥(Freevoy)」を投入しました。圧倒的な購買力で部材コストを極限まで引き下げた巨人が、欣旺達が築いた差別化領域にまったく同じスペックを低価格でぶつけてきたのです。これにより、欣旺達が誇った価格的・技術的優位性は一瞬にして削り取られました。
③ 創業板IPOの中断とハンガリー進出の地政学リスク
設備投資の資金を回収するため、欣旺達は欣旺達動力のスピンオフ上場(深セン証券取引所・創業板IPO)を申請しましたが、中国当局による新規株式公開の厳格化の煽りを受け、手続きの長期化・中断を余儀なくされました。 さらに、欧州市場への本格進出を目指して着工したハンガリー・ニーレジハーザ工場(投資総額約19億ユーロ)は、欧州連合(EU)による対中EV規制の強化、現地の高騰する電気料金、そして深刻な技術者不足という強烈な逆風に直面しています。
5. パナソニックの失速と日本の自動車産業が直面する「第2の波」
欣旺達が巻き起こした「自動車メーカー主導のバッテリー多角化」は、かつてリチウムイオン電池の発祥地として世界をリードした日本の産業界にとって、痛烈な鏡像となっています。
日本の電池産業の象徴であるパナソニックエナジーは、テスラ(Tesla)への単一依存という構造的トラップから容易に抜け出せずにいます。テスラ向け「4680」大型円筒形セルの量産立ち上げの難航に加え、肝心のテスラ自身がCATLやBYD、LGエナジーソリューションへと調達先を分散させたことで、パナソニックは成長の梯子を外されつつあります。
さらに痛恨だったのは、トヨタ自動車やホンダ、日産といった日本の自動車大手との間で、強固な汎用電池エコシステムを構築できなかったことです。トヨタはプライムプラネットエナジー&ソリューションズ(PPES)による内製化を進め、ホンダは韓国LGやGSユアサと組み、日産は中国・エンビジョンAESC(現AESC)を中核に据えました。パナソニックの技術力は世界最高峰でありながら、「顧客の要望に合わせて自らを柔軟に変形させる」というビジネスモデルの転換が遅れた結果、国内OEMの主力を束ねる機会を逃してしまったのです。
欣旺達が示したのは、技術の絶対値だけが勝負を決めるのではないという冷厳な事実です。
自動車メーカーが自らのブランド主権と利益率を守るために「セカンドソース」を渇望した瞬間を捉え、自らのプライドを捨てて製品定義権を顧客に差し出し、10分急速充電やEREVといった市場の未充足ニーズに特化する。この機敏さこそが、時価総額数兆円の巨人が君臨する荒野で、新興勢力が生き延びる唯一の生存のアルゴリズムでした。
EVシフトが「ピュアBEV一辺倒」から「ハイブリッド・レンジエクステンダー式(EREV)・急速充電」の混迷期へと突入する今、深圳の泥臭い下請けから這い上がった欣旺達の軌跡は、世界のEVサプライチェーンの力学がもはや単一の覇者によって支配される時代が終わったことを雄弁に告げています。
なお、同領域における産業構造の転換については、本誌が先に検証した「給油車に400km積め」CATL「驍遥」、BEV共食いの現実および10分で400km走るLFP:CATL神行、急速充電の現実の分析もあわせて参照されたい。
コメント
...