1. 自動運転の最前線に潜む「Made in Yuyao」の刻印
テスラ(Tesla)のモデル3やモデルY、あるいは最新のサイバートラックに近づき、フロントガラス上部のトリプルカメラやBピラー、左右のサイドフェンダーに埋め込まれた小さなカメラレンズを凝視してみてください。
イーロン・マスクがLiDAR(レーザーレーダー)やミリ波レーダーを全廃し、「カメラによる純粋ビジョン方式(Pure Vision)」のみで完全自動運転(FSD: Full Self-Driving)を実現すると宣言したそのシステムの「物理的な眼」を担っている精密光学パーツです。
 舜宇光学(Sunny Optical)が展開する車載向け総合光学ソリューション。ADAS用フロントカメラ、電子ミラー(CMS)、ドライバー監視(DMS)、LiDAR送受光系まで車両全体の光学知覚を網羅する。
かつてカメラとレンズといえば、日本の独壇場でした。キヤノン、ニコン、ソニー、オリンパス、富士フイルム――「光学の頂点」は常に日本にあり、精密ガラスの研磨や非球面レンズの成型技術において日本勢の牙城は永遠に揺るがないと信じられていました。
しかし、現代のハイテク産業において最も急速に拡大し、最も過酷な信頼性が要求される車載カメラレンズ(Automotive Camera Lens)市場を覗くと、誰もが知る巨大日本企業の名前は首位にありません。
市場調査機関テクノ・システム・リサーチ(TSR)の最新データによれば、世界の車載カメラレンズ市場において30%以上のシェアを握り、2012年から10年以上連続で世界第1位に君臨し続けている企業は、中国浙江省余姚(よよう)市に本社を置く舜宇光学科技(Sunny Optical Technology / スンユー)です。
テスラが世界で走らせる数百万台のEVに搭載されたカメラレンズの大半は、日本の大手カメラメーカー製でも、ドイツのツァイス製でもなく、浙江省の小さな地方都市から生まれたこの企業の手によって削り出されています。
2. 光学立国・日本の死角を突いた「車載特化」の賭け
なぜ、光学の歴史と伝統で圧倒的優位に立っていた日本企業は、車載カメラレンズという巨大市場の覇権を舜宇光学に奪われてしまったのでしょうか。
その根本原因は、「スマートフォンとデジタル一眼レフの狂乱期における、車載市場への優先順位の誤り」にありました。
2000年代初頭から2010年代半ばにかけて、キヤノンやニコンは単価と利益率が極めて高いデジタル一眼カメラ市場で空前の黄金期を謳歌していました。また、スマートフォン向けカメラレンズ市場では、台湾の大立光(Largan Precision / ラーガン)が超精密プラスチック非球面レンズの特許網を築き、アップル(iPhone)の独占的サプライヤーとして粗利益率60〜70%という驚異的な収益を叩き出していました。
- 一眼レフやスマホ向けの高利益率レンズ(粗利率50%超)を最優先
- 「車載は認証に3年かかり、要求が厳しい割に数量が出ない」と後回し
- 自動車のマイナス40℃〜105℃に耐える耐熱ガラスモールドの設備投資に慎重
- 既存の自動車系列サプライヤー(デンソー等)を通じた保守的提案に終始
- 自動運転の到来を予見し、市場立ち上がりの10年前(2004年)に車載専業子会社を設立
- ガラスモールド非球面プレス機を数百台規模で先行配備し内製化を推進
- 日欧メガサプライヤー(コンチネンタル、ボッシュ、モービルアイ)へ泥臭く食い込み
- 過酷な環境耐性と高解像度を両立する「ガラス+プラスチック(G+P)」ハイブリッドの量産
車載カメラレンズは、スマートフォンのレンズとは求められる物理的次元が全く異なります。
スマホのカメラはポケットの中の常温で使われますが、自動車のレンズは炎天下のダッシュボードで105℃の高温にさらされ、吹雪の雪山でマイナス40℃の極寒に凍りつきます。10年・数十万キロにわたって熱膨張でピントがズレず、飛び石や薬品、紫外線に耐え、夜間の対向車のヘッドライトによるゴースト(光の映り込み)を完璧に抑えなければなりません。
そのため、プラスチックレンズだけでは熱変形に耐えられず、「高純度の光学ガラスを高温で精密プレスするガラスモールド(Glass Molded Aspherical)非球面レンズ」が不可欠でした。
大手日本企業にとって、当時の車載カメラは「バックモニター用」として年間にせいぜい数十万個しか出ないニッチ市場であり、「手間がかかる割に儲からない分野」と見なされていました。
しかし、舜宇光学の創業チームは違いました。まだテスラが創業間もない2004年の段階で、「自動車がいずれ電子機器化し、複数のカメラを搭載する時代が必ず来る」と確信。車載光学の専門部隊(舜宇車載光学)を立ち上げ、誰も見向きもしなかった時代から車載規格(IATF 16949)のクリアとガラス研削・成型の量産技術に巨額の先行投資を続けたのです。
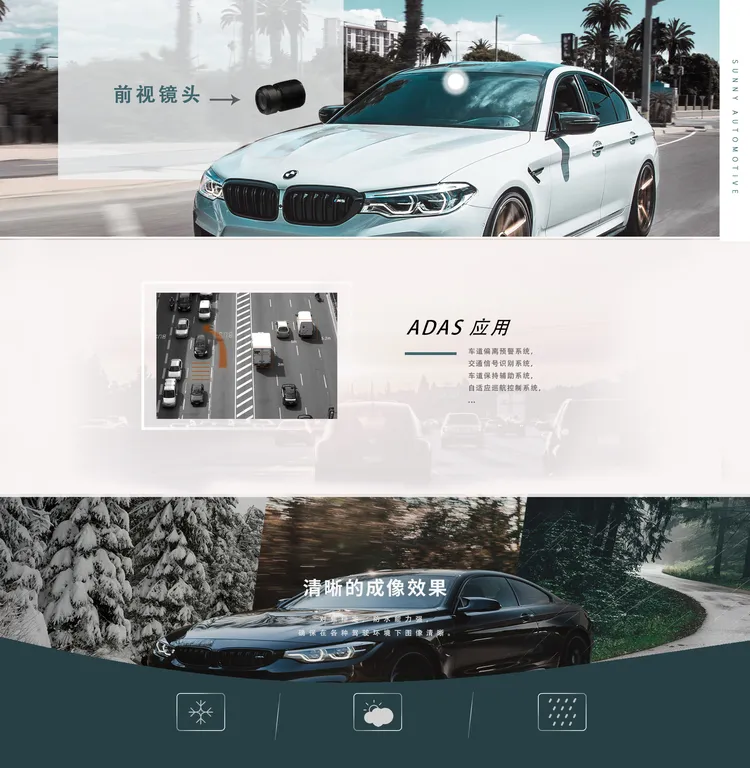 自動運転(ADAS)のコア知覚を司る舜宇光学のフロントセンシングレンズ。高屈折率ガラス非球面レンズを組み合わせ、夜間・逆光環境下でも遠方数百メートルの歩行者や標識を歪みなく捉える。
3. 「銭散人聚」:余姚の町工場を世界企業に変えた分配哲学
舜宇光学のルーツは、1984年に浙江省余姚市の農村で設立された「余姚県第二光学機器廠」という、元手6万元(当時のレートで約600万円)、従業員わずか数十名の小さな郷鎮企業(村営工場)でした。
創業者である王文鑑(ワン・ウェンジェン)は、中学校の用務員から身を起こした人物で、当初は上海の光学機器工場から顕微鏡のレンズ磨きなどの下請け仕事を請け負っていました。
技術も資金もない地方の町工場が、なぜ世界最先端の精密光学企業へと脱皮できたのか。その最大の原動力は、中国の製造業でも極めて異例とされる「従業員持ち株制度(股份合作制)」でした。
王文鑑は1990年代初頭、「企業が成長できないのは、創業者が利益と権力を独り占めするからだ」と考え、自らの保有株の大半を技術者、熟練工、さらには工場の清掃員に至る全従業員へ無償または格安で分配しました。
「銭散ずれば人集まり、銭集まれば人散る(銭散人聚、銭聚人散)。優秀な頭脳に最高の分け前を与えなければ、田舎の町工場に世界の一流技術者が集まるはずがない」
この徹底した利益分配の思想のもと、舜宇光学は上海や北京の国営研究所・大学から光学設計の大家を三顧の礼で迎え入れ、日本やドイツからも引退した一流の光学エンジニアを顧問として招へいしました。
さらに、現会長の葉遼寧(イエ・リャオニン)をはじめとする生え抜きの経営陣は、2007年の香港証券取引所上場(02382.HK)後も質素な生活を崩さず、株式公開で得た資金のほとんどを最新のクリーンルーム、超精密CNC加工機、ナノメートル精度の光学測定器の購入に注ぎ込みました。
その泥臭い執念が実を結んだのが、イスラエルの自動運転半導体パイオニアであるモービルアイ(Mobileye)との提携でした。モービルアイが世界の自動車メーカーに供給するADASプロセッサ「EyeQ」のリファレンス(標準推奨)レンズに選ばれた瞬間、舜宇光学のレンズは世界中の自動車メーカーの調達リストへと一気に駆け上がったのです。
4. 光学3大勢力の比較:大立光、キヤノンとの決定的差異
世界の精密光学市場において、舜宇光学はどのような立ち位置にあるのか。最大のライバルである台湾の大立光(Largan)、日本の光学の象徴であるキヤノン、そして車載追撃を狙うマクセル・ニデック勢と比較します。
| 企業名 | 本社所在 | 車載レンズ世界シェア | スマホ向け主力技術 | 主要顧客基盤 | 強みと事業構造 |
|---|---|---|---|---|---|
| 舜宇光学(Sunny Optical) | 中国・浙江省余姚 | 30〜35%(世界1位) | プラスチック+ガラスハイブリッド(G+P) | テスラ、Mobileye、BYD、VW、BMW、アップル | レンズからモジュール(CCM)までの一貫統合、車載圧倒的首位 |
| 大立光(Largan Precision) | 台湾・台中市 | 5%未満(追撃中) | 超高精度プラスチックレンズ(7P/8P) | アップル(iPhone独占的シェア) | プラスチック成型の極限精度、驚異の粗利益率(かつて60%超) |
| キヤノン(Canon) | 日本・東京都大田区 | ごくわずか | フルサイズ高級ガラスレンズ、露光装置 | ハイエンドカメラファン、医療、半導体 | 圧倒的ブランド力と最高峰の光学設計、車載参入は慎重 |
| マクセル / ニデック | 日本・京都/東京 | 各5〜8%前後 | ガラスモールド、モーター統合アクチュエータ | 日系自動車メーカー(トヨタ、ホンダ等) | 高い信頼性と系列関係、量産規模で舜宇に劣後 |
この比較から浮き彫りになるのは、舜宇光学の「レンズ単体(オプティカルパーツ)から、センサーと組み込んだカメラモジュール(オプトエレクトロニックプロダクツ)、さらに測定機器までを手掛けるハイブリッドな事業構造」です。
大立光は徹底して「レンズ部品単体」のブラックボックス化にこだわり、モジュール組み立てには一切手を出しませんでした。その結果、スマホ市場が成熟した際に激しい価格競争に巻き込まれました。
一方、舜宇光学は車載分野において、単なるガラス玉を売るのではなく、完成車メーカーやティア1(ボッシュ、デンソー、コンチネンタル)のECUに直結する「アクティブアライメント(AA)高精度光軸調整モジュール」までを包括して提供する体制を構築しました。これが、競合が容易に真似できない巨大なスイッチングコスト(乗り換え障壁)を築き上げたのです。
5. テスラHW4.0と「800万画素の壁」:純粋ビジョンが変えた車載光学
2020年代に入り、車載光学市場に起きた最大の地殻変動が、「カメラの高画素化(120万画素から800万画素へ)」と、「1台あたり搭載カメラ数の急増(1台4個から11〜12個へ)」です。
かつてのバックカメラや初期の白線検知カメラは、120万〜200万画素の低解像度で十分でした。しかし、テスラの「純粋ビジョン方式」や中国勢の都市部ナビゲーション運転支援(NOA)が時速100キロ以上で高速走行しながら数百メートル先の落下物や歩行者を認識するためには、800万画素(4K相当)の超高精細レンズが必須となりました。
画素数が上がれば上がるほど、センサーの受光素子(ピクセルサイズ)は微小化します。わずか数マイクロメートルのレンズの歪みや色収差、温度変化によるピントズレが、AIの物体認識アルゴリズムに致命的なエラーをもたらします。
舜宇光学は、この「800万画素の壁」に対しても、第1レンズに耐摩耗性・耐候性の高い非球面ガラスを用い、内部に高精度プラスチックレンズを組み合わせる「ハイブリッド構成(G+P)」を業界に先駆けて実用化。全ガラス製レンズに比べて重量を40%削減し、コストを大幅に抑えながら、全プラスチック製では不可能な耐熱安定性を実現しました。
テスラがHW4.0(第4世代自動運転ハードウェア)への刷新を進める中で、この舜宇光学の800万画素レンズ群が標準採用されたことは、同社の技術的優位を決定づけるマイルストーンとなりました。
6. 死角と冷徹な現実:スマホの衰退と車載値下げの挟み撃ち
しかし、世界一の座に君臨する舜宇光学の足元にも、暗い影と厳しい構造的逆風が吹き荒れています。
① スマートフォン市場の構造的「飽和」と利益率の崩壊
売上高の依然として大きな割合を占めるスマートフォン向け事業において、世界的な買い替えサイクルの長期化と中国スマホ市場の減速は、同社の業績を直撃しました。大立光や瑞声科技(AAC)との泥沼の値下げ競争により、かつて30%前後あった全体の粗利益率は一時期15%前後にまで急落。スマホのボリューム増で車載の先行投資を支えるというビジネスモデルに軋みが生じています。
② 完成車メーカーの苛烈な「毎年10〜15%」値下げ要求
中国EV市場の血みどろの価格戦争は、容赦なく舜宇光学へと押し寄せています。テスラやBYD、シャオペン(XPENG)など主要顧客からの「毎年の納入単価引き下げ要求」は凄まじく、カメラの搭載個数が増加しても、レンズ1個あたりの単価が削られるため、売上高の伸びほどには利益が残らないという「豊作貧乏」のジレンマに直面しています。
③ 地政学リスクと対中サプライチェーン分断の脅威
米中対立の激化に伴い、車載センサーや自動運転関連のハードウェアに対する欧米各国の警戒感は年々高まっています。テスラや欧州メガサプライヤーが「中国本土以外の生産拠点(ベトナム、インド、メキシコ等)」からの調達を要求するケースが増加。舜宇光学も海外工場の建設を進めていますが、海外展開に伴う設備投資や労務コストは、中国国内生産が誇った圧倒的なコスト優位を確実に蝕んでいます。
④ 新興プラスチック・ガラスハイブリッド勢の台頭
スマホ向け音響部品から光学へと進出した瑞声科技(AAC)が、独自のウェハレベルガラス(WLG)技術を武器に車載市場への攻勢を強めています。また、大立光も車載専業子会社を再編し、アップルカーの思惑も含めて車載レンズへの本格反撃を宣言。舜宇光学が独占してきた牙城に対して、周囲からの包囲網が急速に狭まっています。
7. 日本産業界への教訓:光学立国が取り戻すべきもの
舜宇光学が余姚の村営工場から40年でキヤノンやニコンを凌ぐ車載光学の覇者となった軌跡は、日本の産業界に極めて痛烈な教訓を投げかけています。
日本企業には、世界が羨む最高峰の光学設計資産と、職人が磨き上げたガラス加工のノウハウがありました。しかし、「市場のパラダイムシフトに対する感度の鈍さ」と、「既存の高収益事業を守るあまり、新市場への先行投資をためらった保守性」が、自動運転という21世紀最大のフロンティアにおける主導権を奪われる決定打となりました。
舜宇光学の強みは、単なる「低コスト」ではありませんでした。 それは、「10年先の産業構造の変化(車の知能化)を信じ、市場が存在しないうちから泥臭く開発を続けた先見性」と、「全従業員に富を分配し、組織の求心力を保ち続けた経営哲学」にありました。
現在、カメラレンズは自動車だけでなく、人型ロボットの視覚、AR/VRグラス、スマートファクトリーの検査ラインへと、あらゆる空間をデジタル化する「知覚のインターフェース」としてその重要性を増しています。
「技術では勝っていたはずの日本企業」が、なぜ量産と実装の現場で敗れたのか。その理由を直視しない限り、次の空間コンピューティングやフィジカルAIの波においても、同じ敗北を繰り返すことになります。余姚の巨人が放つ冷徹な光は、日本のものづくりが向き合うべき重い鏡となっています。
なお、同領域における産業構造の転換については、本誌が先に検証した「100万円を3万円に」車載LiDARで世界を獲った禾賽の試練およびデンソーを退けたテスラ黒幕:三花智控、熱管理と人型の現実の分析もあわせて参照されたい。
参考資料・情報元
- [一次情報] Sunny Optical Technology Group Annual Financial Results & Investor Presentation
- [一次情報] TSR (Techno Systems Research)「車載カメラ・車載センシング市場の最新動向と世界シェア調査」
- [一次情報] MarkLines Automotive Industry Portal: Global Autonomous Driving Camera Lens Market Share
- [一次情報] 36Kr 深度特写「余姚の町工場から始まった世界光学帝国:舜宇光学40年の光と影」
- [一次情報] 日経クロステック「自動運転の『眼』を握る中国勢:なぜ日本企業は車載レンズで舜宇光学に敗れたのか」
コメント
...