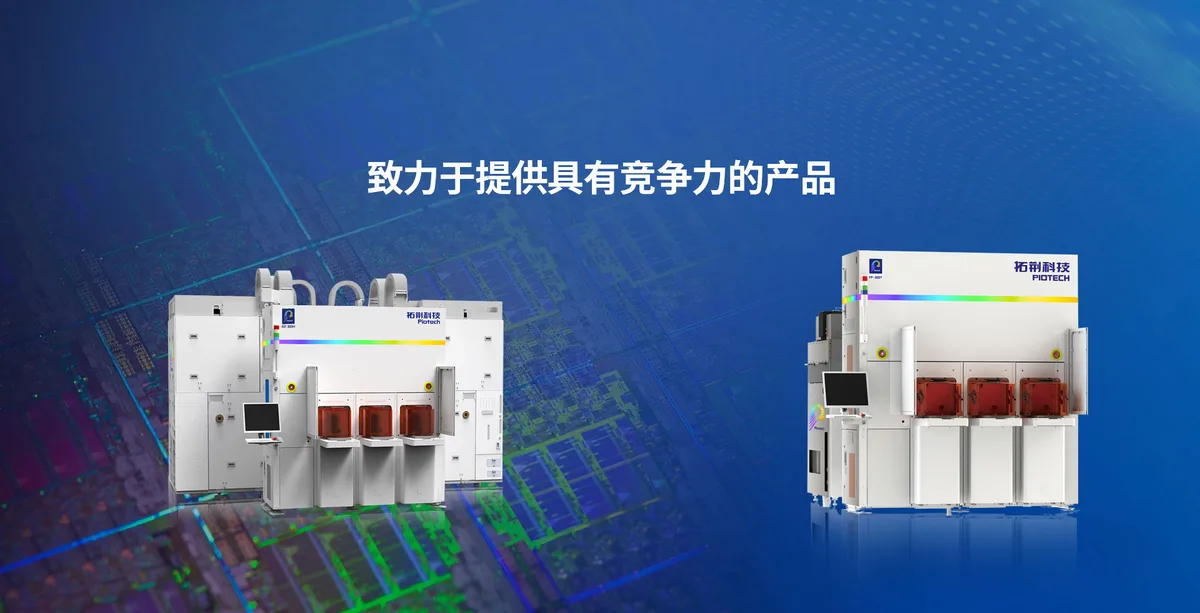
1. ナノメートルの地層を積み上げる「原子の左官工」
半導体前工程(フロントエンド)において、露光(リソグラフィ)、エッチングと並び「3大コアプロセス」と称されるのが、シリコンウェハー上に極薄の絶縁膜や金属膜を形成する「薄膜堆積(Thin Film Deposition / 成膜)」です。
先端ロジックや3D NANDフラッシュメモリの製造では、ウェハー上に数百回もの成膜とエッチングが繰り返されます。仮に1層あたりの膜厚のバラつきが原子数個分狂ったり、内部応力でわずかでも反り(Warpage)が生じれば、その上に形成される微細回路は断線し、数十万円の価値を持つ12インチウェハーは瞬時にスクラップと化します。
この成膜市場は長年、米アプライドマテリアルズ(Applied Materials / AMAT)、米ラムリサーチ(Lam Research)、そして日本の東京エレクトロン(TEL)という世界3大巨頭が世界シェアの7割以上を寡占し、新規参入を完全に阻んできた難攻不落の要塞でした。
その鉄壁の市場において、中国で唯一、前工程量産ラインで米欧日の巨頭と真正面から競合し、自国市場のPECVD(プラズマ化学気相成長装置)で約9割の国産シェアを握るまでに成長した企業があります。遼寧省瀋陽市に本社を置く拓荊科技(Piotech / パイオテック)です。
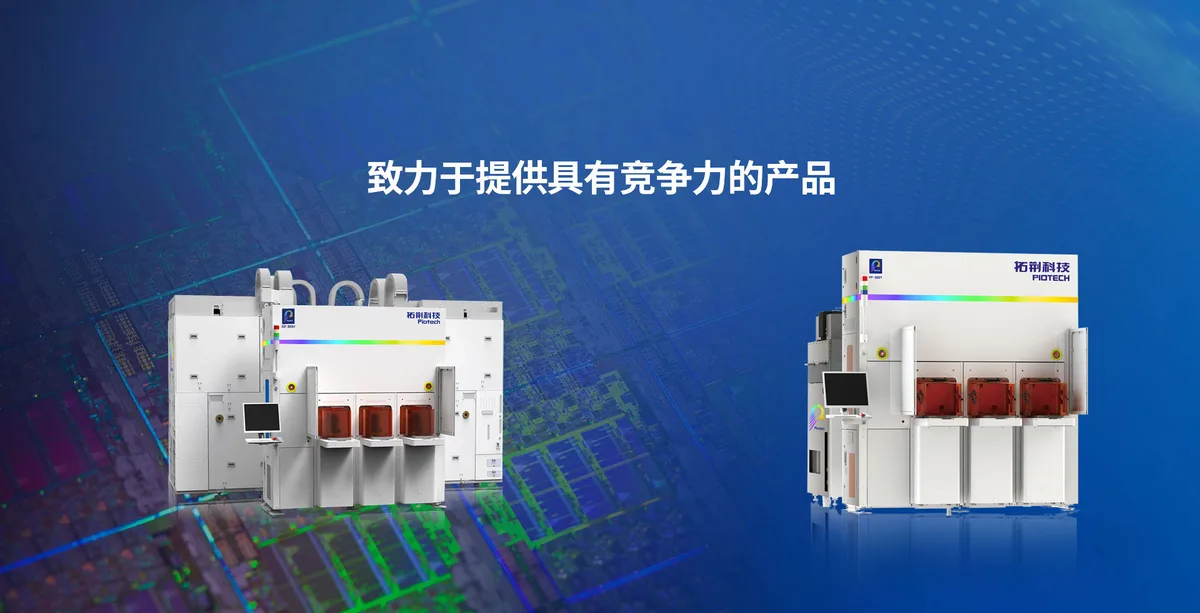
【世界の半導体薄膜堆積(成膜)装置の主要プレイヤーとシェア構造】
| 企業名 | 本拠地 | 主力成膜分野・強み |
|---|---|---|
| アプライド(AMAT) | 米国 | CVD全般・PVD・メタル成膜首位 |
| ラムリサーチ (Lam) | 米国 | プラズマPECVD・ALD・エッチング |
| 東京エレクトロン (TEL) | 日本 | 縦型炉CVD・枚葉バッチALD |
| ASMインターナショナル | オランダ | 先端ロジック向けALD首位 |
| 国際電気 (Kokusai) | 日本 | バッチ式熱酸化・窒化・LPCVD |
| 拓荊科技 (Piotech) | 中国・瀋陽 | 3D NAND/ロジック向けPECVD/ALD |
瀋陽の地で2010年に創業した拓荊科技は、いかにして米シリコンバレーの技術遺伝子を移植し、長江存儲(YMTC)や中芯国際(SMIC)の最前線ラインでアプライドの代替を果たしたのか。そして、急成長の裏に潜む「海外コンポーネント依存」と「メタル成膜の空白地帯」という冷酷な商業的代償とは何か。その内実を検証します。
2. シリコンバレーからの帰還と12年におよぶ「出血検証」
拓荊科技の創業ストーリーは、米国の半導体装置大手ノベラスシステムズ(Novellus Systems、2011年にラムリサーチが買収)やアプライドマテリアルズで成膜技術の第一線に立っていた技術者集団の帰国から始まります。
2010年4月、中国科学院瀋陽自動化研究所のインキュベーション支援を受け、呂光泉(Lü Guangquan)や姜天兵(Jiang Tianbing)らを中心とする海外帰国組の半導体エンジニアが集結し、拓荊科技を設立しました。
当時の中国半導体産業は、ファウンドリの生産ラインで使用される主要前工程装置の99%以上を米AMATやTELからの輸入に依存していました。装置の販売価格は1台あたり数十億円。しかも装置メーカー側のエンジニアがパラメータを厳密に管理しており、国内メーカーにはブラックボックスのままでした。
しかし、装置が完成しても、半導体メーカー側が自社の基幹量産ラインに新規参入メーカーの装置を入れることは極めて異例です。1枚のウェハーには数十工程の付加価値が累積しており、成膜トラブル1回で数億円のライン停止損害が発生するためです。
拓荊科技の初期型12インチ機「PF-300T」は、中芯国際(SMIC)や上海華虹(HHGrace)のクリーンルームで、何万枚ものテストウェハーを処理しながら、膜厚均一性、パーティクル(微粒子欠陥)、プラズマ放電の安定性を1ミリ秒単位で詰める過酷な「出血検証」を強いられました。参入から商用ラインでのフル稼働まで、優に8年以上の歳月と巨額の先行投資を飲み込んだのです。
3. 3D NANDの極限積層:数百層の「ONON」を制御する独自アーキテクチャ
拓荊科技が真の意味で世界水準の量産実績を確立した決定打は、中国の3D NANDフラッシュメモリ大手・長江存儲(YMTC)の急速な台頭でした。
従来の2次元(プレーナー型)NANDが微細化の物理限界に達した結果、業界はメモリセルを垂直方向に積み上げる「3D NAND」へと舵を切りました。この3D構造を実現するためには、酸化シリコン(SiO2)と窒化シリコン(SiN)という性質の異なる薄膜を、数ナノメートルの厚さで交互に100層、200層、さらにはそれ以上狂いなく積み重ねる「ONON多層積層」が必須となります。
ここで求められるのは、単なる成膜精度だけではありません。「熱応力のコントロール」と「装置の生産効率(CoO: Cost of Ownership)」という相反する課題を同時に解く必要があります。
- ウェハーの反り(Warpage):数百層の薄膜を長時間連続で堆積させると、膜内部の残留応力によってウェハーが歪み、後工程のリソグラフィで焦点が合わなくなる。
- 熱劣化と膜質欠陥:低温プロセスでは薄膜の緻密度が不足し、絶縁破壊やピンホールなどの欠陥が発生しやすい。
- 低い設備生産効率:成膜時間が長いためチャンバーが占有され、スループット(1時間あたりの処理枚数)が極めて悪化する。
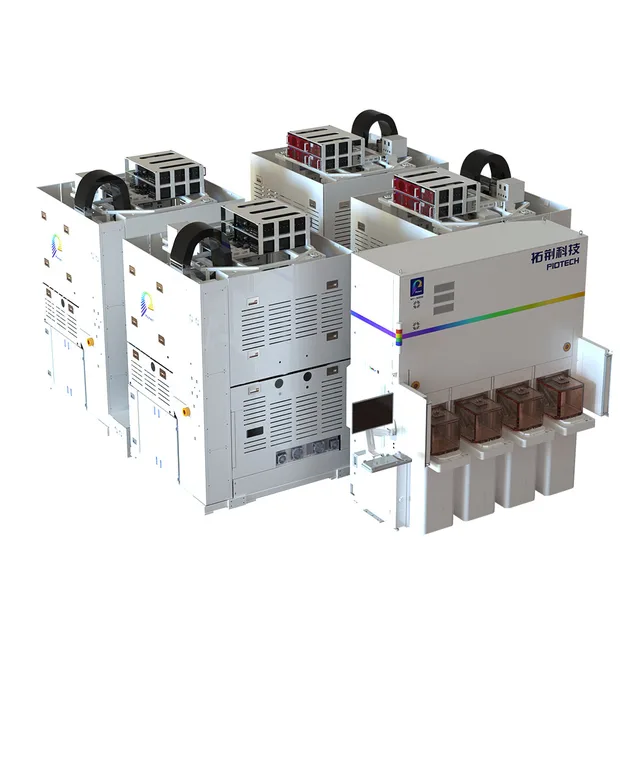
- 4チャンバー×6ステーション構成:1台のプラットフォームに最大24の反応ステーションを搭載。ウェハーを同一真空内で順次移動させながら超高速積層を実現。
- 700℃高温プロセス対応:高温下での成膜により薄膜の緻密度と結晶性を劇的に引き上げ、膜内部の空隙(ボイド)を根絶。
- 多軸ウェハー自転と応力補正:成膜中にウェハーを精密回転させ、全周にわたって対称な応力分布を形成。反りをサブミクロン単位で抑制。
拓荊科技が開発した「NF-300M Supra-H」は、世界の大手競合機(AMAT ProducerシリーズやLam Vectorシリーズ)に対抗すべく、4つの反応チャンバー内にそれぞれ6つのステーションを備えた超高密度モジュール設計を採用しました。
これにより、ウェハーを大気圧に晒すことなく、真空インライン内でSiO2とSiNをミリ秒単位で高速切り替えしながら連続成膜することが可能になりました。YMTCの独自アーキテクチャ「Xtacking」において、この過酷な多層成膜を大量に引き受けることで、拓荊科技の売上高は年率50%を超える驚異的なスピードで拡大したのです。
4. 薄膜プラットフォームの主要スペック比較
薄膜堆積市場において、拓荊科技のフラッグシップ機は世界のトップランナーとどの位置で競り合っているのか。主要仕様を整理します。
| 指標・項目 | アプライド (AMAT) Producer GT | ラムリサーチ (Lam) Vector Excel | 拓荊科技 (Piotech) NF-300M Supra-H |
|---|---|---|---|
| 対応ウェハー口径 | 300mm(12インチ) | 300mm(12インチ) | 300mm(12インチ) |
| チャンバー構成 | 最大3ツインチャンバー(6枚同時) | マルチステーション枚葉式 | 4チャンバー×6ステーション(最大24站) |
| プロセス温度域 | 最大 650℃ | 最大 600℃ | 最大 700℃ |
| 主力成膜材料 | SiO2, SiN, low-k, メタルハードマスク | アモルファスカーボン, 高応力SiN | ONO積層, Thick TEOS, ACHM, ADC |
| 3D NAND積層適合 | 200層超のグローバル標準機 | 高アスペクト比絶縁膜で高シェア | 超多層(200層超)の高速大量成膜に特化 |
| 自社製RF電源/バルブ | 90%以上を米国内・系列で調達 | 自社設計及び米国サプライチェーン | 一部国産化、基幹部は米欧サプライヤー依存 |
5. 冷酷な商業的代償:コア部材依存とメタル成膜の「空白」
中国の半導体自立を象徴するスター企業として脚光を浴びる拓荊科技ですが、その足元には冷徹に直視すべき2つの巨大な構造的脆弱性が横たわっています。
① 重要部品(コンポーネント)の海外依存という急所
装置の外殻やソフトウェア、チャンバーの機械構造を自社設計できても、内部の「心臓部」は依然として日米欧のサプライチェーンに命運を握られています。
- 高周波電源(RF Generator): プラズマを励起する超精密電源は米アドバンスト・エナジー(Advanced Energy)やMKSインスツルメンツが依然として圧倒的。
- マスフローコントローラ(MFC): ガスの流量を微小単位で制御するセンサーは堀場製作所(HORIBA)や米ブルックス(Brooks)がシェアを握る。
- 高真空ゲートバルブ: スイスのVATグループが世界シェアの過半を独占。
米国商務省による対中輸出規制が装置完成品から「製造装置向けのサブコンポーネント」へと包囲網を広げた場合、拓荊科技のサプライチェーンは重大な調達遅延やコスト急騰に直面するリスクを常に抱えています。
② 「絶縁膜(誘電体)」の成功と「メタル成膜(導電体)」の空白
現在拓荊科技が圧倒的なシェアを持つのは、酸化膜や窒化膜といった「絶縁体(Dielectric Films)」の成膜領域です。
しかし、半導体チップには銅(Cu)、タングステン(W)、コバルト(Co)、ルテニウム(Ru)といった微細な配線やバリア層を形成する「メタル成膜(金属薄膜・PVD/CVD)」の広大な市場が存在します。このメタル成膜領域では、膜内の不純物混入や結晶配向の制御が極めて難しく、依然として米アプライドマテリアルズが絶対的な独占を誇っています。絶縁膜で勝てても、メタル配線の成膜で勝てなければ、ファブ全体の成膜プロセスを丸ごと掌握することは不可能です。
6. 東京エレクトロンと日本材料勢による「成膜・プリカーサーすり合わせ」の深層防壁
拓荊科技の軌跡は、半導体製造装置および素材産業で世界を支える日本企業にとっても、極めて示唆に富む教訓と新たな協調・競争の構図を突きつけています。
成膜プロセスは、装置単体では完結しません。成膜用の特殊ガス(シラン、アンモニア、各種有機金属前駆体 / プリカーサー)や、成膜後の平坦化を担うCMP装置(研磨装置・スラリー)との「緊密なすり合わせ」があって初めて歩留まりが成立します。
日本の東京エレクトロン(TEL)や国際電気(Kokusai Electric)は、縦型炉によるバッチ成膜や高アスペクト比トレンチへの均一成膜において、数十年にわたる材料メーカー(ADEKAやレゾナック等)との共創関係という見えない参入障壁を築いてきました。
拓荊科技の台頭は、標準的な絶縁膜成膜において中国国内でのコモディティ化と価格競争を加速させる一方で、日本の装置・素材メーカーに対しては「より高難度の原子層制御(ALD)」や「新材料プリカーサーによる差別化」へのシフトを促す強力な触媒となっています。
単なる地政学的な国産化の枠組みを超え、ナノスケールの物理限界と格闘するエンジニアたちの執念が、瀋陽の地から世界の半導体サプライチェーンの地殻変動を引き起こし続けています。
なお、同領域における産業構造の転換については、本誌が先に検証した米テラダインに迫るアナログATE:華峰測控、高粗利の現実およびSCREENに迫るマスクレス露光:芯碁微装、先端実装の現実の分析もあわせて参照されたい。
コメント
...