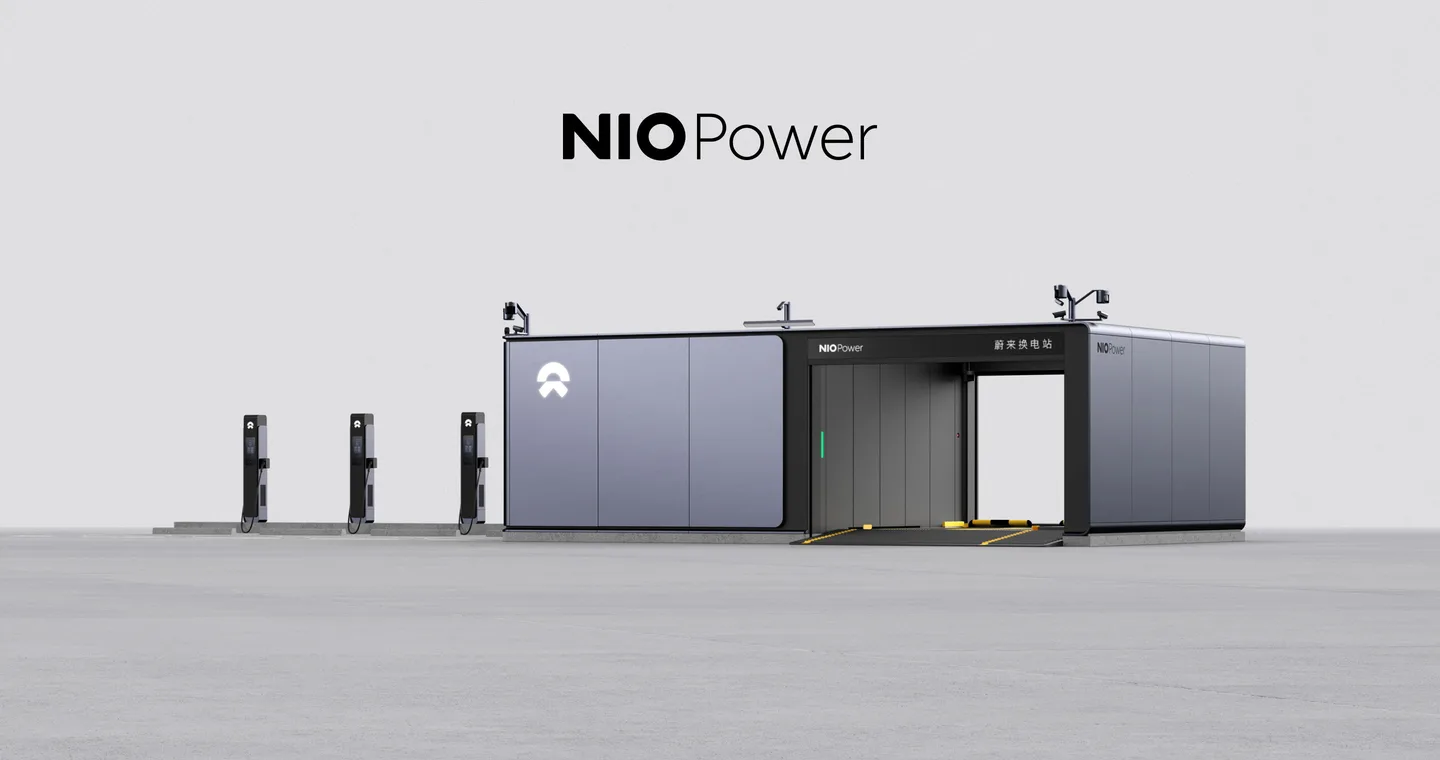
1. イーロン・マスクが撤退した「換電」に、なぜ李斌は数千億円を注ぎ続けたのか
2013年6月、テスラのCEOイーロン・マスク氏はカリフォルニア州のステージで、Model Sのバッテリーを90秒で自動交換するデモンストレーションを披露し、観客を熱狂させました。「給油よりも速い充電」を掲げたこの試みは、しかしわずか数年で静かに葬り去られました。テスラが導き出した結論は極めて冷徹でした。「ステーション建設の設備投資(CapEx)が過大であり、ガレージ付き一戸建てが多くスーパーチャージャー網を敷設できる米国市場において、換電ステーションは採算が合わない」という判断です。
このテスラの撤退劇をもって、グローバル自動車業界のコンセンサスは「充電ガンによる急速充電こそが唯一の正道であり、バッテリー交換は非現実的な袋小路」と固定化されました。
しかし、2014年に上海で蔚来(NIO)を創業した李斌(William Li)会長は、テスラとは正反対の未来図を描いていました。
- 住環境の前提: 郊外型一戸建てが主流で、自宅ガレージでの深夜普通充電が成立
- 長距離移動: 休憩中の30分スーパーチャージャー急速充電スタイルで受容可能
- 投資対効果: 交換ステーション建設のCapExが過大と判断し、急速充電網へ集中投資
- 住環境の現実: 大都市住民の8割以上が高層住宅。専有駐車場や個人充電器設置が絶望的
- 大移動の摩擦: 春節や連休時の高速道路SAで数時間待ちの「充電渋滞」が社会問題化
- 本質的体験: ガソリン車と同等の「3分間の補給体験」がなければ内燃機関車の代替は不可
高層タワーマンションが林立する北京、上海、深圳において、すべての住民が自宅駐車場に充電ウォールボックスを設置することは物理的・電力インフラ的に不可能です。休日の高速道路サービスエリアでは、数十台のEVが数本の急速充電器を取り合い、1台の充電に40分を要する大混乱が毎年報じられます。
「充電技術がどれほど進化しようと、化学反応である以上、大電流を流せば熱と劣化が生まれる。物理的にパックを入れ替えること以上の速度は存在しない」
李斌氏は周囲の懐疑論を押し切り、1カ所あたり数百万元(数千万円)を要するバッテリー交換ステーションの全国敷設を開始しました。創業以来、累計で数百億元規模の営業損失を計上し、メディアから「最も金を燃やすEVメーカー」と叩かれながらも、NIOはこのインフラ投資の手を一切緩めませんでした。
2. 第4世代換電ステーション(PSS 4.0):自動運転と融合した超高速メカニズム
2024年半ばから本格導入が始まったNIOの「第4世代バッテリー交換ステーション(Power Swap Station 4.0)」は、単なる機械仕掛けの交換リフトではなく、高度な自動運転エッジコンピューティング拠点の様相を呈しています。
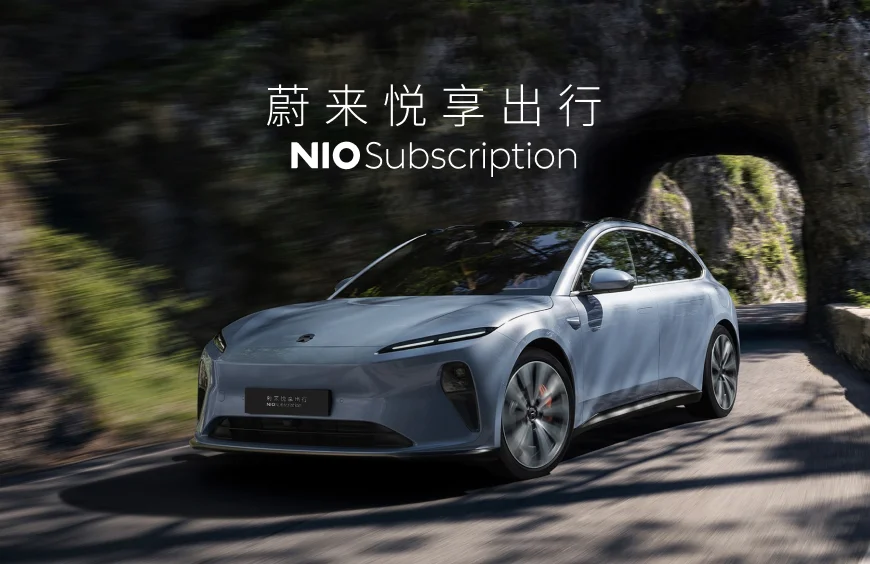
144秒換装を支える超精密エンジニアリング
第4世代ステーションの技術仕様は、従来の交換設備に対する先入観を完全に覆すレベルに達しています。
- 交換時間の極限短縮(144秒): 車両がベイに固定されてからバッテリーのボルト緩め、旧パック取り外し、新パック装着、自己診断完了までにかかる時間は最速でわずか2分24秒(144秒)。第3世代比で22%高速化され、乗員が車内に座ったまま一息つく間に作業が完了します。
- 保管スロット数の拡大(23個): 内部に23個のバッテリースロット(最大21個の充電可能パック+交換用バッファ)を内蔵。1日あたりの最大サービス可能回数は480回に達し、朝夕のラッシュアワーでも途切れのない供給体制を維持します。
- 屋根上60平方メートルの太陽光発電: ステーション屋根に太陽電池パネルを敷設し、定格約10kWの分散型グリーン電力を自家消費に充当します。
4基のNVIDIA Orin-Xと6基のLiDARがもたらす「無人代客換電」
特筆すべきは、ステーション建屋自体に搭載された計算資源とセンサー群です。屋根と開口部に計6基の超広角LiDARを配置し、さらに自動運転用AIチップ「NVIDIA DRIVE Orin-X」を4基搭載。ステーション単体で1,016 TOPSという、高級自動運転車1台分に匹敵する超ド級のAI推論能力を誇ります。
ドライバーはステーションの手前数十メートルの指定ゾーンに車を停めて降りるだけで構いません。車両の車載コンピューティングユニットとステーション側のエッジサーバーが超低遅延V2X通信(車車間・路車間通信)でハンドシェイクを行い、ステーションのLiDARが車両のミリ単位の軌道をリアルタイムで誘導。車両は無人でリバース進入し、完全自動で交換を済ませて待機エリアまで自律走行してきます。
降雨時や真冬の酷寒の環境下でも、ドライバーは一切外に出て濡れたり凍えたりすることなく、スマートフォンの通知ひとつで充電完了した愛車を受け取ることが可能です。
3. 📊 モビリティ充電・換電ソリューションの技術アーキテクチャ徹底比較
EV普及における各動力・補給アプローチの優劣を整理すると、NIOが選択したバッテリー交換網の特異な立ち位置が浮き彫りになります。
| 技術方式・ソリューション | 蔚来(NIO)第4世代換電 (PSS 4.0) | テスラ スーパーチャージャー (V4) | BYD / 広汽 800V高電圧急速充電 (5C) | 理想汽車 増レンジ式EV (EREV) | 日本国内 急速充電網 (CHAdeMO 50kW) |
|---|---|---|---|---|---|
| エネルギー補給所要時間 | 2分24秒 〜 3分 (満充電 100%) | 15分 〜 20分 (10% ➡️ 80% 充電) | 10分 〜 12分 (10% ➡️ 80% 充電) | 約3分 (ガソリン満タン給油) | 30分 (規定枠で約40〜50%回復) |
| バッテリー劣化への影響 | 極めて低い (恒温・低Cレート最適充電) | 高Cレート発熱による 局所的電極ストレス | 5C超大電流による 熱管理とデンドライト懸念 | 車載電池が小さく 充放電サイクル頻度高 | 低い (出力が低いため熱負荷小) |
| インフラ1基あたり設備投資 | 約250万〜300万元 (約5,250万〜6,300万円) | 約150万〜200万円 (複数ストール一括設置) | 約300万〜500万円 (受電トランス増設含む) | ガソリンスタンド既存網 (追加設備投資なし) | 約300万〜600万円 (標準設置工事費) |
| 電力グリッドへの瞬間負荷 | 極小・平準化可能 (ストック電池を緩慢充電) | 超大容量受電が必要 (ピーク時に数メガワット) | 巨大受電設備が必須 (メガワット級電力負荷) | なし (液体燃料補給のみ) | 軽微 (受電容量50kVA前後) |
| 中古車残価率への影響 | 劣化リスクを完全分離 (常に最新健全電池に換装) | 電池劣化度(SOH)が 査定価格を直撃 | 電池劣化度(SOH)が 査定価格を直撃 | エンジン+電池の 複合コンポーネント査定 | 電池容量低下による 買い叩きが恒常化 |
| マルチブランド互換性 | 規格連合(長安・吉利等)対応 | 自社優先 (北米NACS開放中) | 原則として全CCS規格車 (対応電圧に依存) | 全ガソリンスタンド適合 | 日本国内全EV適合 |
この比較から明らかなように、超急速充電器(5C充電)は1台あたりの受電電力が400kW〜600kWにも達し、4台同時に急速充電を行えば小さな町工場ひとつ分に匹敵する電力をグリッドから一瞬で引き落とします。変電設備の増設負担は莫大であり、都市部の送電網がこれに耐え切ることは困難です。
対照的に換電ステーションは、交換したバッテリーをステーション内で1時間から数時間かけて「バッテリーに最も負荷のかからない低レート」でゆっくり均一に充電できます。グリッドへの衝撃を吸収するバッファとして働くため、インフラの社会コスト全体で見れば驚くほど合理的な設計となっています。
4. BaaS(車電分離)の金融マジック:中古車残価の暴落を防ぐ仕組み
EVの購入をためらう消費者の最大の懸念は、「5年後にバッテリーが劣化して航続距離が落ちた時、中古車の下取り価格が二束三文になるのではないか」という不安です。実際、従来型EVの中古車市場では、新車価格の半額以下に急速に値崩れする現象が世界中で多発しています。
NIOはこの難問を、ハードウェアではなく「金融工学とビジネスモデル」で鮮やかに解決しました。それが「BaaS(Battery as a Service:車電分離)」モデルです。
- 初期負担大: 車両一括価格30万元(約630万円)で初期購入ハードルが高い
- 残価暴落の不安: 5年後に電池容量が減衰すると車両全体のリセールバリューが激減
- 技術進化の罠: 新型長距離パックや新技術電池が登場しても旧車への載せ替えが不可能
- 購入価格の大幅圧縮: 車体価格23万元(約483万円)と初期費用を約147万円引き下げ
- 中古車残価を隔離: 電池所有権は資産会社にあるため、車体の査定残価が安定
- 生涯現役とオンデマンド: 普段は75kWh、長期旅行時だけ100kWhや150kWh半固体電池へ一時増強
資産管理会社「武漢蔚能」が担うバッテリーエコシステム
このBaaSモデルを陰で支えているのが、NIO、CATL(寧徳時代)、湖北省科学技術投資集団などが共同出資して設立したバッテリー資産保有会社「武漢蔚能電池資産有限公司(Miracle Automation)」です。
車載バッテリーの法的所有権は自動車のオーナーではなく武漢蔚能に帰属します。ユーザーは「車体」というハードウェアの所有権だけを買い、エネルギー供給機能だけをサブスクリプションとして利用します。
ステーションに戻ってきたすべてのバッテリーパックは、換装時に内部インピーダンス、各セルの電圧偏差、温度特性、充放電履歴などの電化学的ビッグデータをミリ秒単位でクラウドに送信し、自動診断を受けます。SOH(State of Health:健全度)が一定水準を下回ったセルは即座に隔離され、車載用から退役して定置型蓄電池(BESS)や工場の無停電電源装置(UPS)へとカスケード利用(二次利用)に回されます。
結果として、ユーザーは常に「健康状態が100%に近いバッテリー」を使い続けることができ、中古車として売却する際も「バッテリーの劣化具合」が減点対象になりません。自社EVの資産価値を守り抜く強固な堀が、このエコシステムによって築かれたのです。
5. 孤立した「金食い虫」から長安・吉利・CATLを巻き込む「国家連合」へ
2023年末まで、自動車業界の多くはNIOの換電戦略を「自滅への一本道」と見ていました。自社ブランドの車しか使えないインフラに毎年巨額の赤字を垂れ流し続ければ、いずれ資金ショートを起こすという見立てです。
しかし、2023年11月以降、業界の力学は180度転換しました。
中国の国営自動車大手である長安汽車を皮切りに、民営最大手の吉利汽車グループ(Geely)、さらには奇瑞汽車(Chery)、江淮汽車(JAC)、広汽集団(GAC)、そして中国第一汽車集団(FAW)に至るまで、錚々たる自動車メーカーがNIOの換電アライアンスへの参画を相次いで電撃発表したのです。
競合メーカーたちが雪崩を打ってNIOの陣営に飛び込んだ理由は極めて現実的でした。
- ゼロからのインフラ構築の不可能性: EV競争が激化する中、後発メーカーが独自に数千カ所の交換ステーションを建設する資金力も時間的猶予も残されていません。
- サブブランドの黒字化要件: NIOが投入したファミリー向けサブブランド「楽道(ONVO)」や小型車ブランド「蛍火虫(Firefly)」は、最初から共用規格のバッテリーパックを採用。競合各社も200万円前後の大衆EVにおいて、高価なバッテリーを車載価格から削るBaaSモデルを取り入れなければ価格競争に勝てなくなりました。
- CATLの参入と規格のデファクト化: 世界シェア首位の車載電池メーカーであるCATLも、自社の換電サービス「EVOGO(チョコ換電)」を推進しつつ、NIOとの包括提携を締結。バッテリーの底面マウント構造、水冷パイプのクイックコネクタ、高圧配線コネクタの規格が、事実上の「中国国家標準」として統一され始めたのです。
単独企業の重荷だった換電ネットワークは、ガソリンスタンドや通信キャリアの基地局網と同じ「社会共通のインフラユーティリティ」へと昇華しました。
6. V2Gと仮想発電所(VPP):電力網の巨大スポンジがもたらす大逆転
NIOのバッテリー交換網が持つ真の破壊力は、自動車産業の枠組みを完全に超えた「エネルギー市場」において発揮されつつあります。それがV2G(Vehicle-to-Grid:車網双方向給電)と仮想発電所(VPP:Virtual Power Plant)ビジネスです。
2026年現在、NIOが中国全土に展開する換電ステーションは2,500カ所を超え、各ステーションに保管されているバッテリーの総容量は4.3GWh(ギガワット時)を突破しています。これは最新鋭の揚水発電所や大規模蓄電所複数基に匹敵する、途方もない規模のフレキシブル蓄電能力です。
国家電網と連携した電力アービトラージ(裁定取引)
中国の電力網(国家電網および南方電網)は、新疆ウイグル自治区や内モンゴル自治区で発電された膨大な風力・太陽光発電の受け皿(再エネ余剰)と、沿海部メガシティの夕刻ピーク時の電力不足という構造的な歪みを抱えています。
NIO Powerのクラウド管理システム「Power Cloud」は、国家送電網の需給調整センターと専用APIで直結しており、AIが15分ごとの卸電力市場価格とグリッド周波数を監視しています。
- 深夜〜昼間の再エネ余剰時間帯: 太陽光や風力で電力が余り、電力スポット価格が1kWhあたり0.2元(約4.2円)台まで下落したタイミングで、ステーション内の全空きバッテリーへ一斉に充電を行います。
- 夕方〜夜間の電力需要ピーク時間帯: 工場や家庭の電力消費が集中し、スポット価格が1kWhあたり1.2元(約25円)以上に跳ね上がった際、ステーションは充電を完全停止するだけでなく、保管中のバッテリーからグリッド側へ電力を逆流(V2G放電)させます。
ステーション1基あたり、ピークシフト運用と周波数調整(FCR)市場への参加だけで、年間数十万元単位の純粋な電力市場収益が転がり込みます。かつて「充電スタンドよりも電気代がかさむ設備」と見なされていた換電所は、都市部において最も高効率な「分散型エネルギー貯蔵銀行」へと変貌を遂げたのです。
7. 日本のモビリティ産業への鏡像:ベタープレイスの亡霊を越えて
日本の自動車産業やエネルギー業界において「バッテリー交換」という単語を口にすると、多くの専門家は即座に首を横に振ります。その脳裏には、かつてカルロス・ゴーン率いるルノー・日産アライアンスがイスラエルのベンチャー企業「ベタープレイス(Better Place)」と組み、2013年に約8億5,000万ドルの負債を抱えて破綻した苦い記憶が焼き付いているからです。
しかし、ベタープレイスの失敗と現在のNIOの成功を分けた要因を第一性原理から検証すると、全く異なる構造が見えてきます。
- 事業主体: 自ら完成車を作らない純粋な第三者スタートアップ
- 主導権の欠如: ルノー1社に依存し、専用シャシー開発でメーカー側の協調を得られず
- コスト水準: 1kWhあたり1,000ドル超の極めて高価なバッテリー時代で固定費が重荷
- 結末: 車両販売台数が伸びず、ステーション投資を回収できずに破綻
- 事業主体: 高級EVを自ら設計・製造・直販する完成車メーカー
- 垂直統合力: 車体プラットフォーム、シャシー、コネクタ、OSを自社で一気通貫開発
- コスト劇減: 電池パックコストが1kWhあたり70ドル台まで急落し規模の経済が成立
- エコシステム化: 自社販売で稼働率を引き上げた後、競合大手(吉利・長安等)へ開放
日本の産業界がこの動きから目を背けるべきではない理由は、日本が直面している都市型インフラの限界にあります。
首都圏や京阪神のマンション居住率は年々上昇しており、既存の集合住宅への充電器設置合意形成は困難を極めています。また、電力各社が直面する再エネ出力制御(九州電力などで春季に太陽光発電を強制停止させる現象)の深刻化は、大容量の電力調整弁を強く求めています。
日本勢において、ホンダが主導する二輪車用交換式バッテリーコンソーシアム(Gachaco:ホンダ、ヤマハ、スズキ、カワサキ、ENEOSの連合体)や、軽商用EV「N-VAN e:」のバッテリー利活用構想は極めて優れた技術的試みです。しかし、それを四輪乗用車や配送用トラックの領域までスケールさせ、電力市場と直結したメガプラットフォームに育てる構想力と投資スピードにおいては、中国勢の後塵を拝していると言わざるを得ません。
8. 結論:EVインフラの覇権は「充電速度」から「電力生態系の統合力」へ
自動車産業が内燃機関から電動化へと移行するプロセスにおいて、初期の焦点は常に「航続距離(何キロ走れるか)」と「充電速度(何分で充電できるか)」という、個別のハードウェアスペックにありました。
しかし、EVの普及率がキャズムを超え、大衆車の主戦場へと移行した現在、勝負の次元は不可逆的にシフトしています。
蔚来(NIO)が10年の歳月と巨額の資本を投じて証明したのは、バッテリー交換ステーションという物理ハードウェアを要石(キーストーン)に据え、「BaaSによる金融残価防衛」「複数メーカーを巻き込む標準化アライアンス」「V2Gによる国家電力網との経済的共生」を三位一体で成立させるシステムアーキテクチャの強靭さでした。
単なる「充電設備の拡充」にとどまらず、「車電分離の金融工学」と「国家グリッドの需給バッファ」を丸ごと抱き込んだ中国のEVエコシステム。世界が超急速充電の出力限界と電力逼迫に直面する中、泥臭くステーションを掘り続けたNIOのインフラ戦略は、次世代モビリティ社会の決定的な青写真として、いま世界にその全貌を現しています。
コメント
...