日本のフィンテック規制、資金移動業と貸金業の参入要件
日本で決済や金融サービスを展開するためのライセンス制度を徹底解説。資金決済法に基づく「資金移動業(第1種〜第3種)」の供託金ルール、貸金業登録と信用情報機関(CIC・JICC)の加盟要件、そして海外フィンテック企業が直面する兼業規制と参入ハードルを整理します。
4ページ目
フィンテック、決済、ウォレット、金融インフラの変化を扱う。
日本で決済や金融サービスを展開するためのライセンス制度を徹底解説。資金決済法に基づく「資金移動業(第1種〜第3種)」の供託金ルール、貸金業登録と信用情報機関(CIC・JICC)の加盟要件、そして海外フィンテック企業が直面する兼業規制と参入ハードルを整理します。
中国モバイル決済最大手アリペイ(Alipay)が、「決済ツール」から「デジタル生活プラットフォーム」への历史的転換を発表。ライバル微信支付(WeChat Pay)との激しいシェア争いや、アリババグループ全体のローカルライフ戦略、加盟店のDX支援策を解説する。
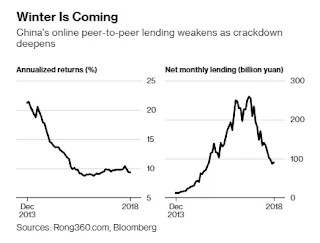
中国のフィンテックバブルを象徴した個人向け融資(P2P)プラットフォームの崩壊プロセスを詳解。返済意欲の予測困難性や金利上限規制(36%)、ポンジ・スキーム化などのビジネスモデル上の致命的欠陥と、金融規制当局や銀行業界に与えた長期的な教訓を分析する。
新型コロナのパンデミック期に開発が加速した、中国の法定デジタル通貨「デジタル人民元(DCEP)」。非接触決済への需要急増と、アリペイ・WeChat Payの民間2強が独占する決済インフラへの国家としての戦略的意図、その仕組みや将来の展望について解説します。
新型コロナウイルスの感染拡大に伴い、中国人民銀行が進める「デジタル人民元(DCEP)」の導入検証が加速。感染予防としての非接触決済ニーズの急増と、キャッシュフロー通リスクの回避、中央銀行デジタル通貨(CBDC)の実用化に向けた戦略的狙いを詳しく分析します。
スマートフォン大手シャオミ(Xiaomi)がアジアで推進するフィンテック戦略を詳解。シンガポールでのデジタル銀行ライセンス申請や、インドで展開する個人向け融資プラットフォーム「Mi Credit」のビジネスモデル、現地金融機関との提携戦略に迫る。
農業が主要産業であるミャンマーで急進するデジタルシフト。電子決済「Wave Money」の急成長やGrabの超地域密着戦略、アグリテックの台頭などを通じて、銀行インフラを飛び越え(リープフロッグ)モバイル金融が浸透するフロンティア市場の今と未来を解説します。
インド政府主導の即時決済インフラ「UPI」を背景に、ウォルマート傘下PhonePeとGoogle Payが市場の3分の2を占め急成長。かつての首位でアリババが出資するPaytmのシェア低下と、SNS・決済機能を融合した新たな覇権争いを詳しく解説。
中国のZ世代(1990〜2000年代生まれ)の86.6%が消費者ローンを利用し、給与を当月に使い切る「月光族」が社会問題化しています。ローンを単なる便利な決済手段と捉える合理的な考え方や、若年層からの積極的な資産運用トレンドなど、彼らのリアルな金融事情を解説します。
Amazonジャパン等で販売する海外セラーの売上金を本国へ還流させる「越境ペイアウト」の実務現場を記録。みずほ銀行の仮想口座システム、香港MSOライセンスの規制要件と銀行口座変更トラブル、為替・送金手数料を最小化する清算サプライチェーンの舞台裏を明かします。
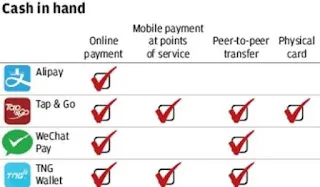
AlipayとWeChat Payが独占する中国の決済市場において、決済事業者らが活路を求める「クロスボーダー決済」。人民元クロスボーダー決済システム(CIPS)の進展を背景に、越境ECや観光、留学分野で激化する競争構造と各社の生存戦略について詳しく解説します。
中国越境ECセラーの急成長を支えた「外貨結匯(人民元両替)スキーム」の金融構造を解剖。年間5万ドルの個人外為枠の壁を越えたPingPongやPayoneerのバーチャル口座モデル、即日資金化を実現するT+0立替払いの仕組みを解説します。